Em 2 de outubro, a empresa de pesquisa sul-coreana SNE Research divulgou seus dados mais recentes de instalação. De janeiro a agosto de 2026, as instalações globais de baterias de energia totalizaram 844,2 GWh, um aumento de 19,7% em relação ao ano anterior. Somente em agosto, as instalações atingiram 116,8 GWh, um aumento de 14,3% em relação ao ano anterior, mais lento que o crescimento de 23,3% de julho.
Entre as 10 principais empresas, sete empresas chinesas detinham uma participação de mercado combinada de 73,3%, um aumento de 3,6 pontos percentuais em relação ao ano anterior.
O que fica evidente é que o mercado global de baterias de energia continua a se expandir, com os produtores chineses de baterias aumentando constantemente sua participação de mercado e consolidando ainda mais suas posições de liderança. Enquanto isso, a participação de mercado combinada das empresas japonesas e sul-coreanas continua a ser comprimida, com a dominância competitiva cada vez mais concentrada no campo chinês.
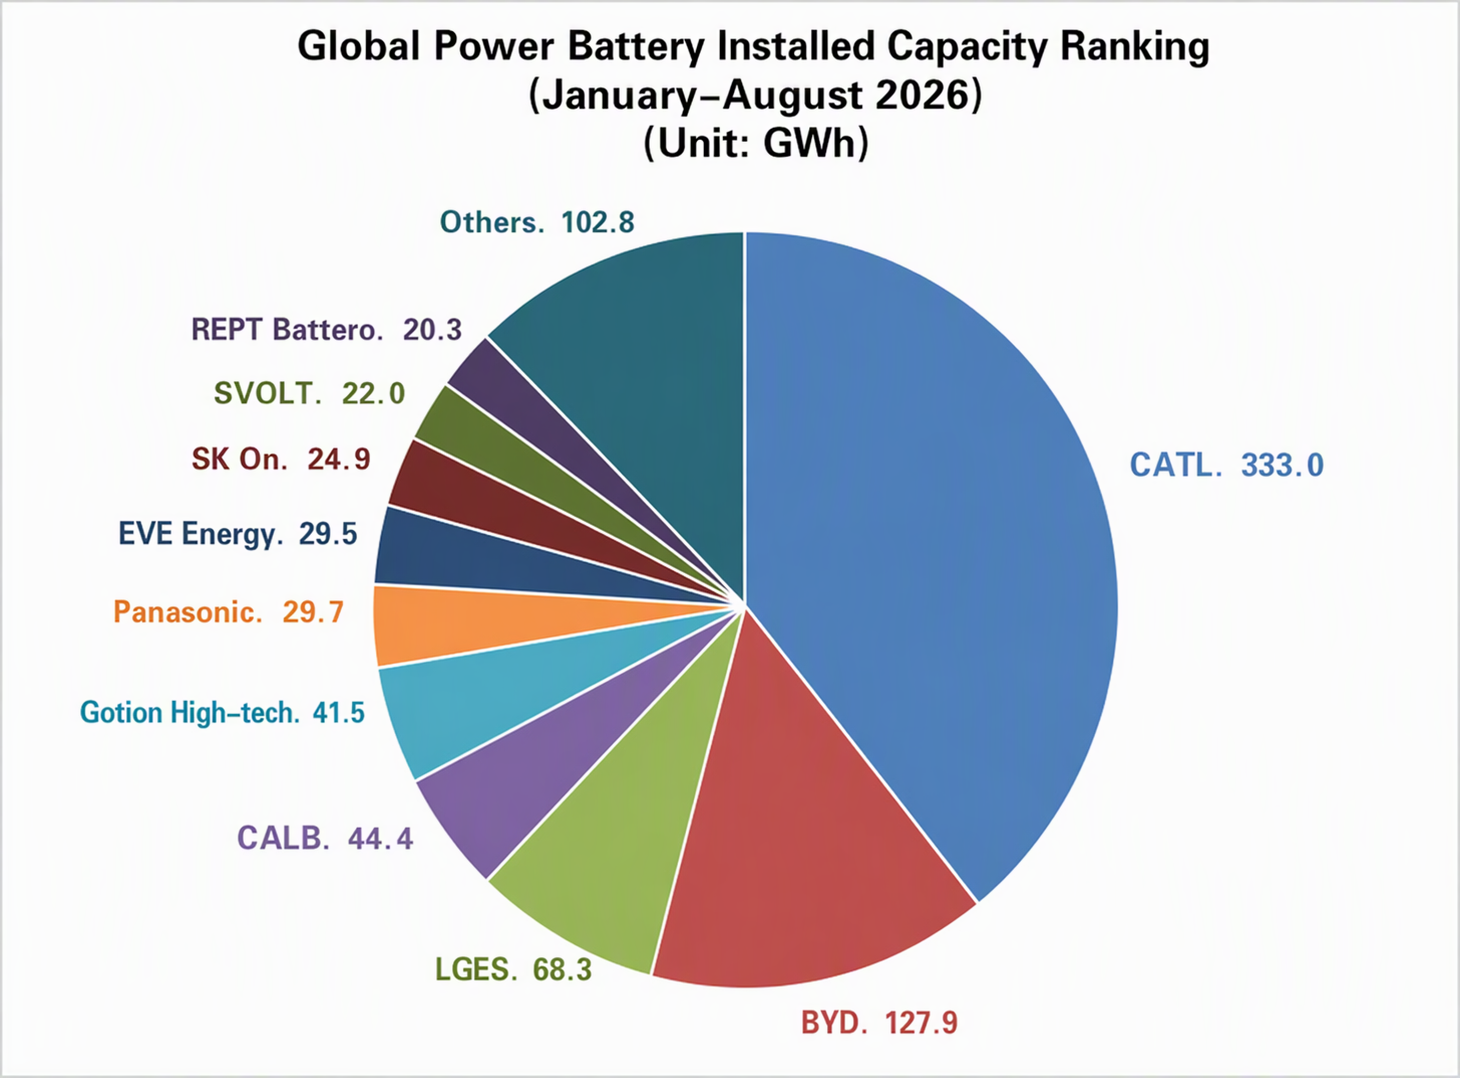
Em termos de variações anuais nas instalações, de janeiro a agosto de 2026, entre as 10 principais empresas globais de instalação de baterias de energia, apenas a SK On registrou queda anual, de 14,5%. As outras nove empresas alcançaram crescimento anual, com a REPT Battero entrando recentemente na lista com uma taxa de crescimento de 126,3%, e a EVE crescendo mais de 50%.
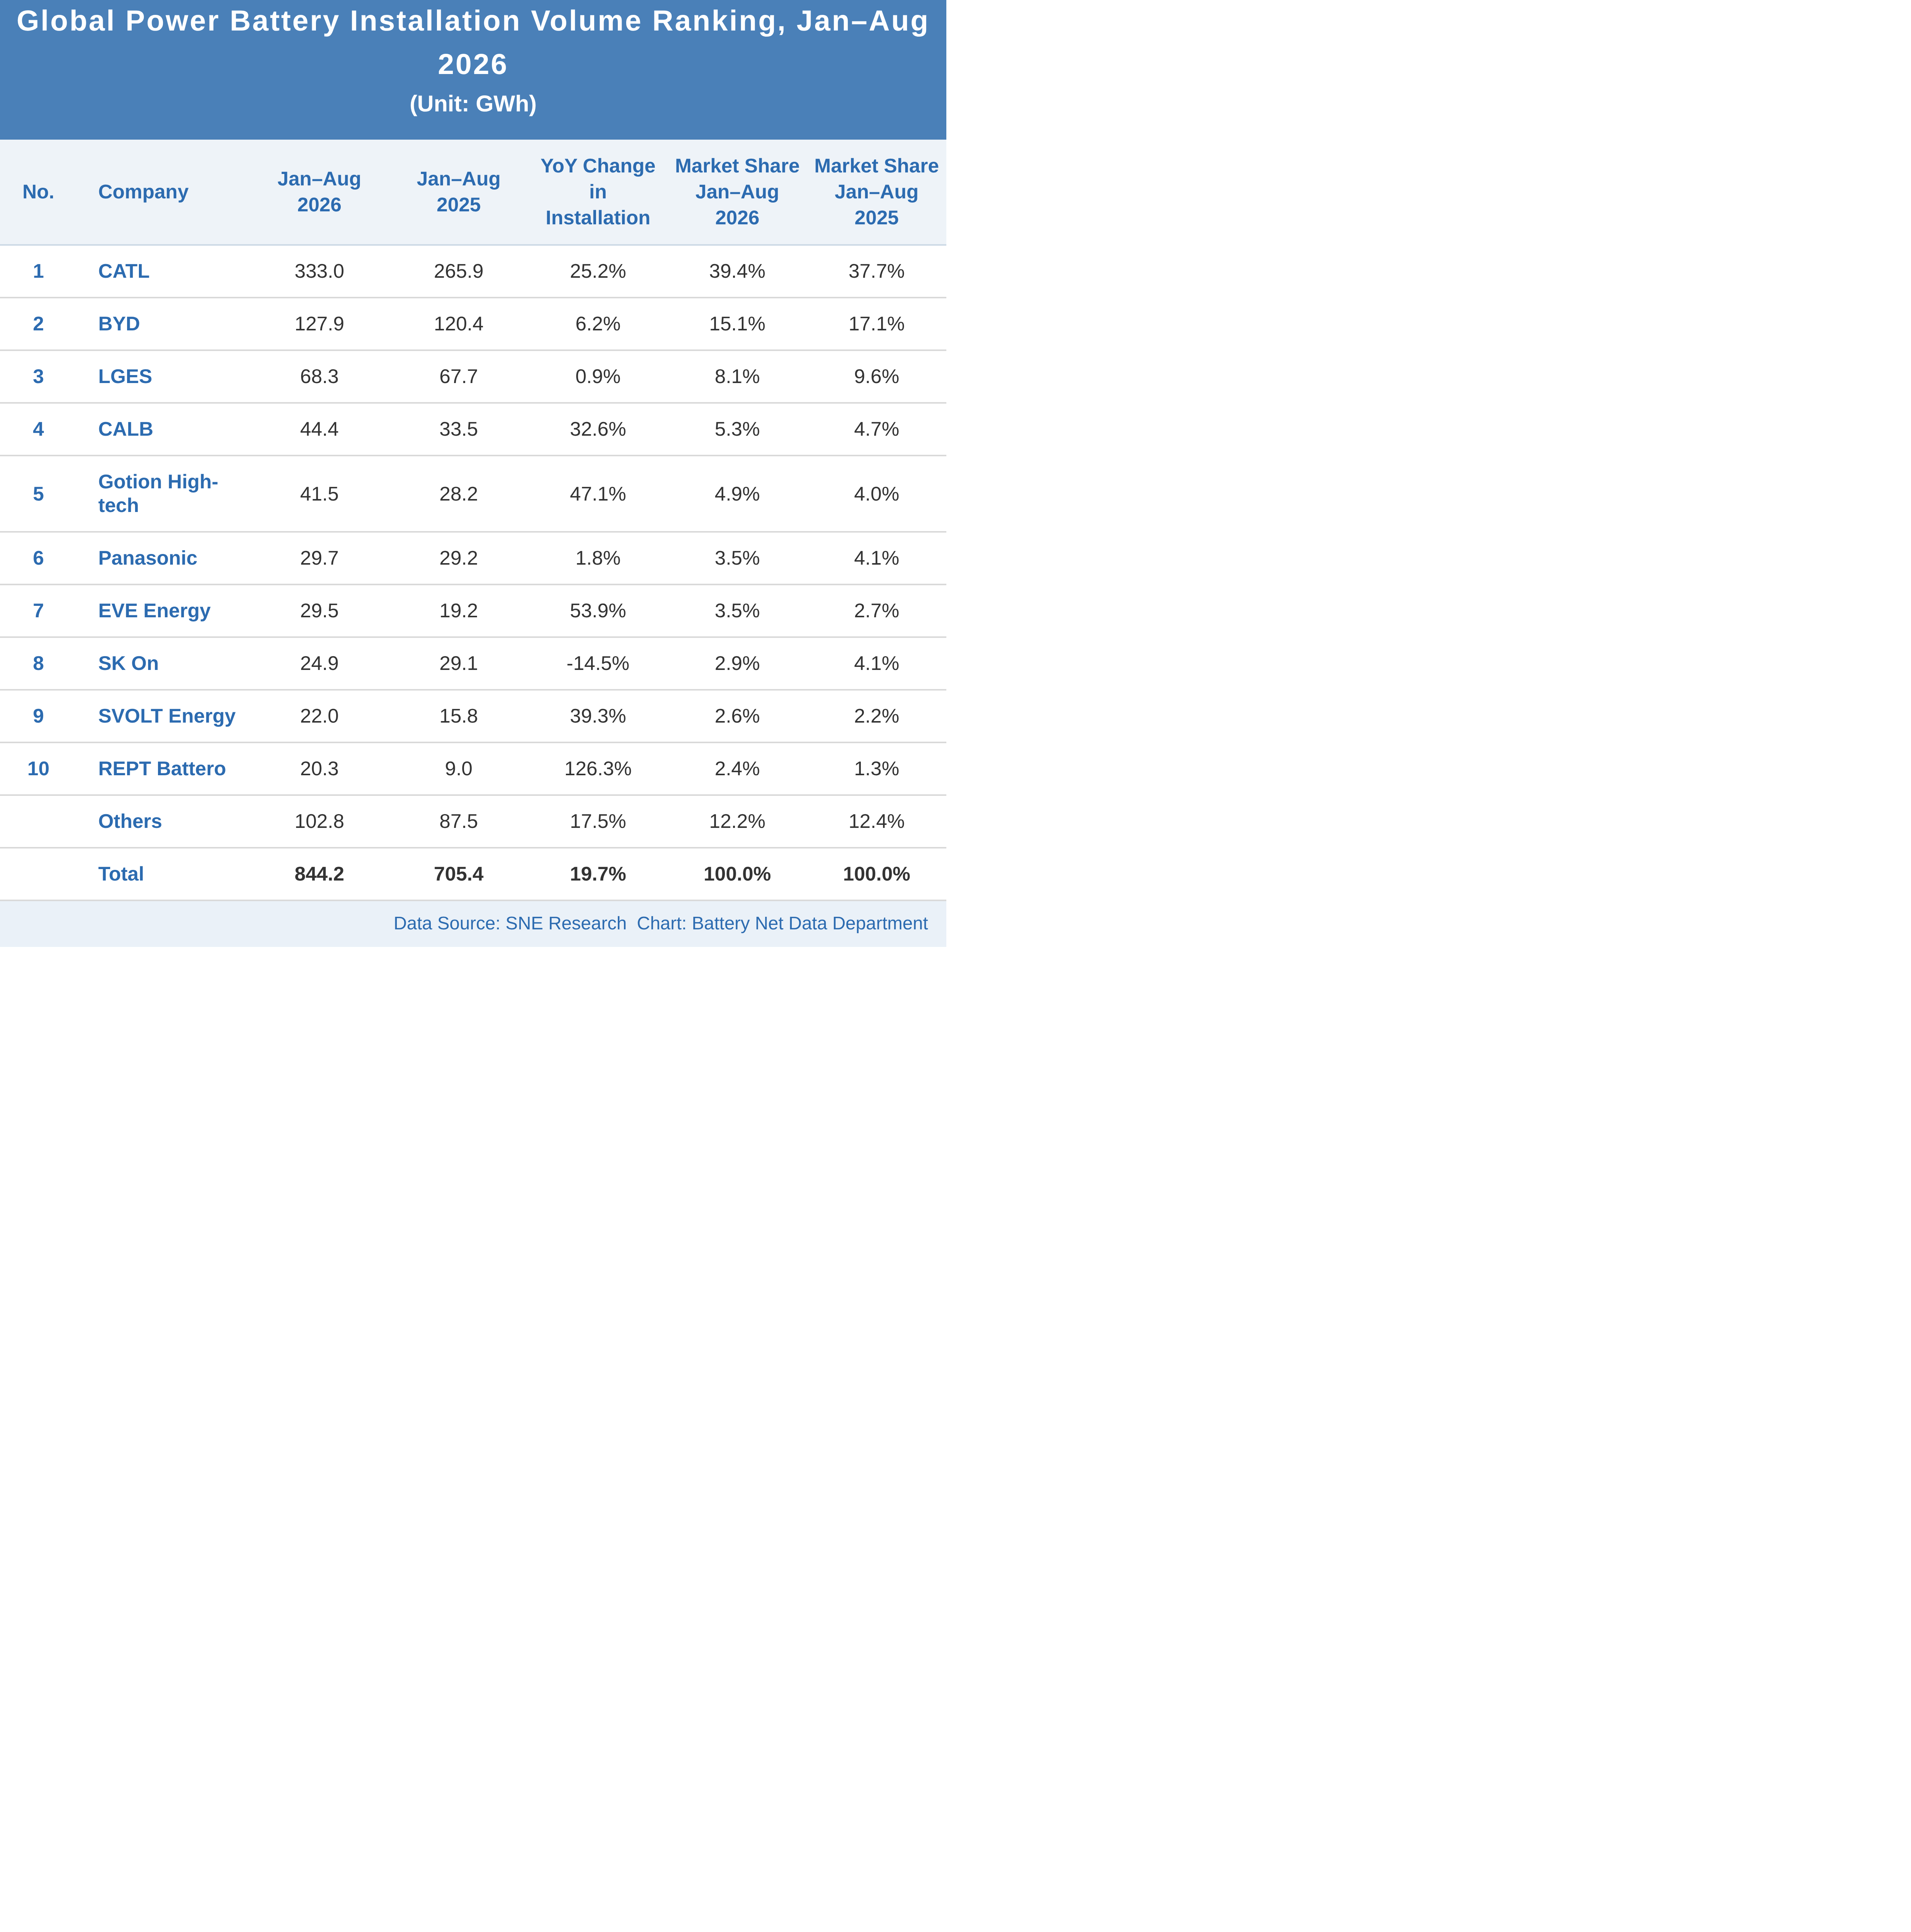
Em termos de participação de mercado, em comparação com o mesmo período de 2025, entre as 10 principais empresas globais de instalação de baterias de energia de janeiro a agosto de 2026, CATL, CALB, Gotion High-tech, EVE, SVOLT e REPT Battero alcançaram crescimento anual positivo, enquanto BYD, LGES, Panasonic e SK On registraram quedas em graus variados.
Em termos de mudanças no ranking, em comparação com o mesmo período do ano passado, o ranking das 10 principais instalações de janeiro a agosto de 2026 passou por uma reformulação significativa:
as quatro primeiras permaneceram inalteradas — CATL, BYD, LGES e CALB. A Gotion High-tech subiu acentuadamente do 7º lugar do ano passado para o 5º, deslocando a SK On, que caiu para o 8º. A Panasonic manteve-se estável no 6º lugar. A EVE subiu duas posições para o 7º. A SVOLT subiu uma posição, do 10º para o 9º.
Além disso, em comparação com o mesmo período do ano passado, a REPT Battero entrou recentemente na lista no 10º lugar, com instalações 1 GWh à frente da 11ª colocada Sunwoda. A Samsung SDI, anteriormente classificada em 8º, saiu do top 10.
Em base mensal, em comparação com janeiro-julho de 2026, o ranking das empresas de baterias permaneceu inalterado.
Em termos do cenário competitivo, de janeiro a agosto, a participação combinada de CATL, BYD, CALB, Gotion High-tech, EVE, SVOLT e REPT Battero subiu de 72,8% em janeiro-julho para aproximadamente 73,3%, um aumento de 3,6 pontos percentuais em relação ao ano anterior. Entre eles, a CATL e a BYD detinham juntas 54,5% do mercado, com as empresas chinesas apresentando um desempenho geral forte.
Especificamente, a participação de mercado da CATL atingiu 39,4%, um aumento de 1,7 ponto percentual em relação ao ano anterior, mantendo sua posição de nº 1 global com 333 GWh de instalações, um aumento de 25,2% em relação ao ano anterior.
A participação de mercado da BYD caiu para 15,1%, mas permaneceu firmemente em segundo lugar com instalações de 127,9 GWh, um aumento de 6,2% em relação ao ano anterior.
A CALB ficou em quarto lugar com 44,4 GWh de instalações, um aumento de 32,6% em relação ao ano anterior, detendo uma participação de mercado de 5,3%.
A Gotion High-tech ficou em quinto lugar com 41,5 GWh de instalações, um aumento de 47,1% em relação ao ano anterior, detendo uma participação de mercado de 4,9%.
A EVE ficou em sétimo lugar com 29,5 GWh de instalações, um aumento de 53,9% em relação ao ano anterior, detendo uma participação de mercado de 3,5%.
A SVOLT ficou em nono lugar com 22 GWh de instalações, um aumento de 39,3% em relação ao ano anterior, detendo uma participação de mercado de 2,6%.
A REPT Battero ficou em décimo lugar com 20,3 GWh de instalações, um aumento de 126,3% em relação ao ano anterior, detendo uma participação de mercado de 2,4%.
A SNE observou que o aumento contínuo da participação de mercado das empresas chinesas de baterias é atribuível ao aproveitamento de sua base de clientes domésticos e da competitividade de custos impulsionada pelo LFP para expandir as vendas, ao mesmo tempo em que estende os acordos de fornecimento a OEMs estrangeiros e ao segmento de veículos comerciais.
Entre elas, as instalações da BYD cresceram apenas 6,2% em relação ao ano anterior, principalmente porque suas entregas de veículos elétricos na China caíram 33,6%. Em contraste, seu uso em mercados fora da China cresceu 66,5%, de 23,8 GWh para 39,7 GWh, com as vendas no exterior em agosto estabelecendo um novo recorde mensal. À medida que a BYD expande sua rede de vendas e produção local na Europa, Sudeste Asiático e América do Sul, espera-se que o impacto da desaceleração do mercado doméstico diminua à medida que sua participação no mercado externo aumente.
Em forte contraste com o forte impulso das empresas chinesas, os fabricantes de baterias japoneses e sul-coreanos viram seu ritmo de crescimento desacelerar visivelmente, com rachaduras aparecendo na estrutura de seu grupo.
Depois que a Samsung SDI saiu do top 10, a LGES e a SK On registraram juntas instalações de 93,2 GWh, com sua participação de mercado global combinada encolhendo de 13,7% no mesmo período do ano passado para 11%.
Entre elas, a LGES ficou em terceiro lugar com 68,3 GWh, mas sua taxa de crescimento de 0,9% ficou atrás do mercado mais amplo. SK On, afetada pelos ajustes no ritmo de eletrificação de seus clientes norte-americanos e europeus, registrou instalações de apenas 24,9 GWh, queda de 14,5% em relação ao ano anterior, com sua participação de mercado caindo para 2,9%.
A Panasonic, do Japão, manteve a 6ª posição com 29,7 GWh instalados, leve alta de 1,8% em relação ao ano anterior. A recuperação nas instalações veio do crescimento das vendas da Tesla na América do Norte, mas a taxa de crescimento da empresa também ficou abaixo da média, com sua participação de mercado caindo de 4,1% para 3,5%.
A SNE observou que, de janeiro a agosto de 2026, o mercado global de baterias de energia cresceu 20% em relação ao ano anterior, mas a divergência regional se intensificou. Na China, um imposto de consumo de 2% sobre baterias de íons de lítio vendidas internamente entrou em vigor em setembro, e o reembolso do IVA na exportação de baterias está previsto para ser cancelado em janeiro do próximo ano. Como resultado, as políticas de preços dos fornecedores chineses de baterias e o ritmo de sua produção no exterior provavelmente afetarão a concorrência no fim do ano.
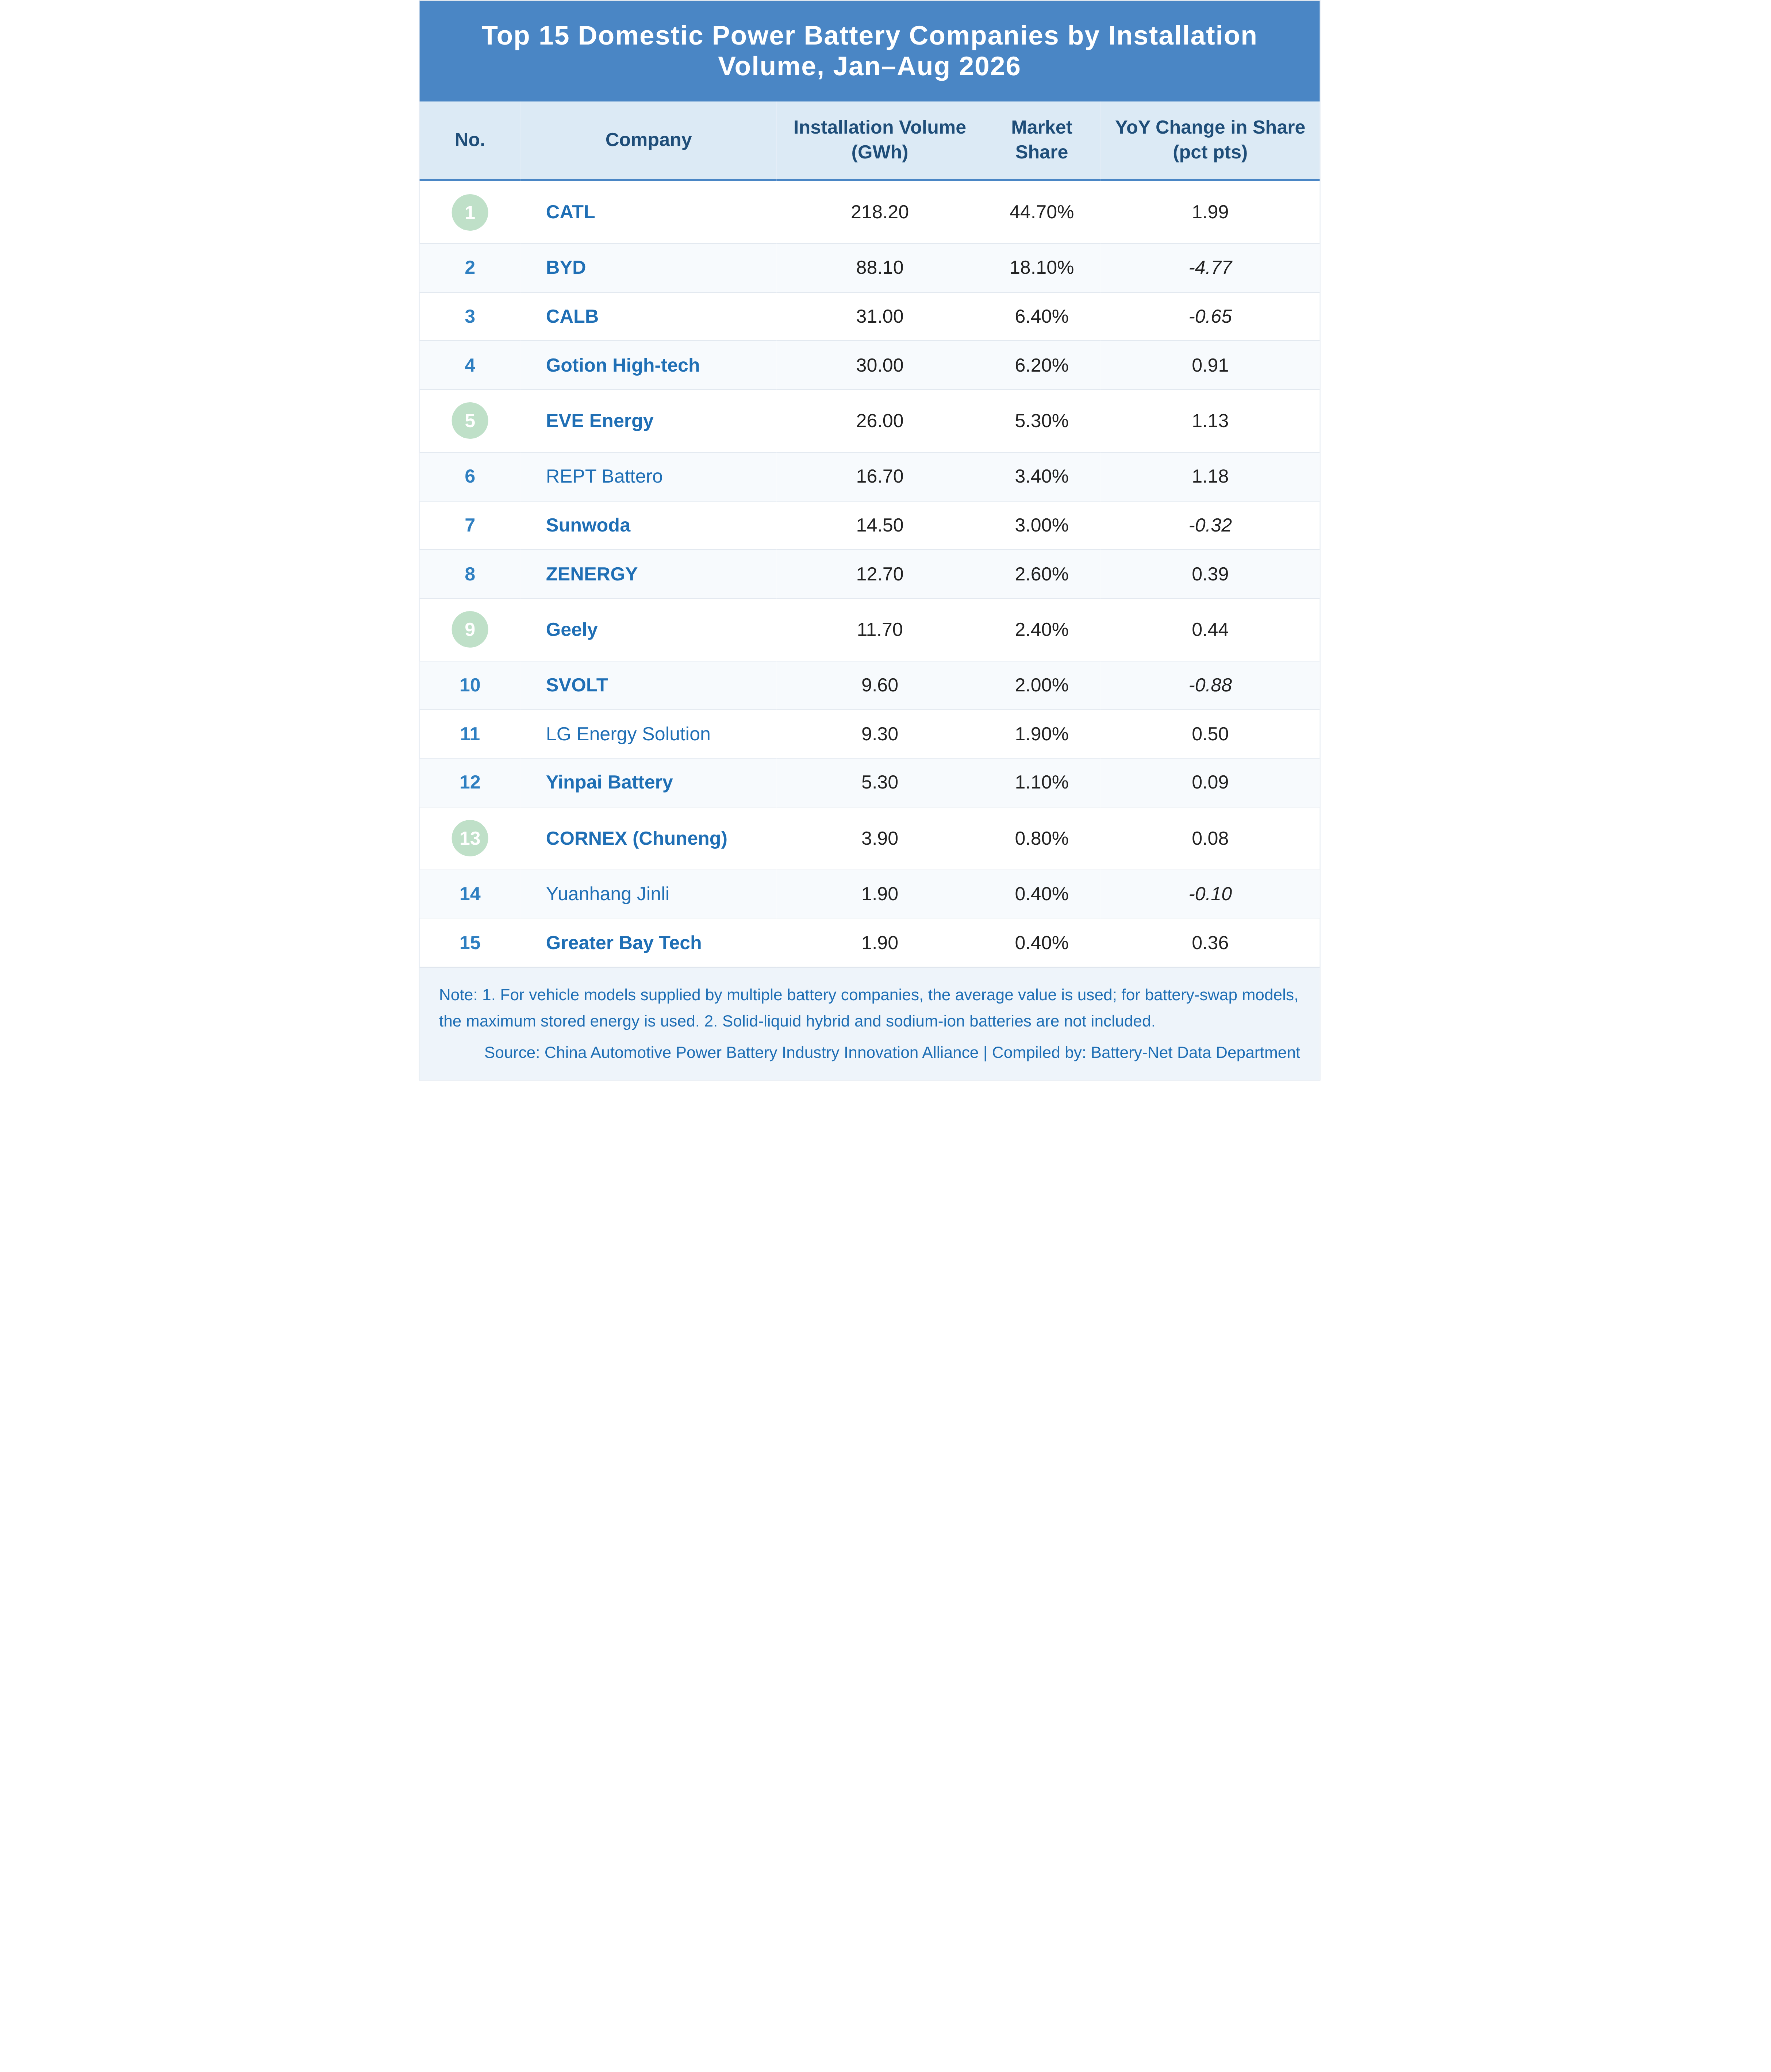
De acordo com dados divulgados pela Aliança de Inovação da Indústria de Baterias de Energia Automotiva da China, de janeiro a agosto, as instalações acumuladas de baterias de energia na China atingiram 489,1 GWh, alta de 17,0% em relação ao ano anterior.
Em comparação com o mesmo período de 2025, de janeiro a agosto deste ano, CATL, REPT Battero, EVE, Gotion High-tech, LG Energy Solution, Jiyao Tongxing, Zenergy, Greater Bay Technology, Inpai Battery e CORNEX New Energy registraram melhorias em graus variados. Entre elas, a CATL apresentou o maior ganho, de 1,99 ponto percentual.