Em 30 de setembro, os futuros de metais ferrosos fecharam em baixa. Durante o feriado do Dia Nacional, o complexo de metais ferrosos ficou amplamente contido, com negociações lentas. No minério de ferro, o SGX caiu mais de 2%, para US$ 91,56/t, e os preços à vista recuaram de 6 a 10 yuans/t após o feriado. Sob um padrão de oferta forte e demanda fraca, a perspectiva de curto prazo é baixista, mas com espaço limitado de queda. Os concentrados domésticos de minério de ferro recuaram em conjunto, e o lado dos custos continuou afrouxando. O carvão metalúrgico permaneceu em marasmo, e a primeira rodada de cortes no preço do coque foi implementada (têmpera úmida -100 / têmpera seca -110). As expectativas para uma segunda rodada estão se formando, o feedback negativo ainda se desenrola, e o mercado observará a extensão dos cortes de produção nas coquerias. O aço de construção se consolidou, com oscilações de 10 a 20 yuans/t em várias regiões. O ímpeto de produção tanto em usinas integradas quanto em usinas de forno elétrico é insuficiente, e a pressão de oferta é relativamente pequena. Espera-se movimento lateral no curto prazo, com atenção para saber se a demanda da "alta temporada de outubro" se materializa. Os preços de bobinas laminadas a quente ficaram majoritariamente estáveis a fracos na maioria das cidades (queda de 10 a 30 yuans/t), e as bobinas laminadas a frio cederam levemente. Espera-se que os estoques se acumulem acentuadamente após o feriado, e os preços provavelmente operarão em faixa fraca no curto prazo (o contrato mais negociado de bobina laminada a quente entre 3.230 e 3.300). No front macro, o suporte político coexiste com barreiras comerciais externas e pressão de custos. Espera-se que o complexo de metais ferrosos permaneça fraco após o feriado, mas com suporte no piso.
(Os preços a seguir são de 8 de outubro, às 12h)
[Minério de Ferro]
Minério importado:
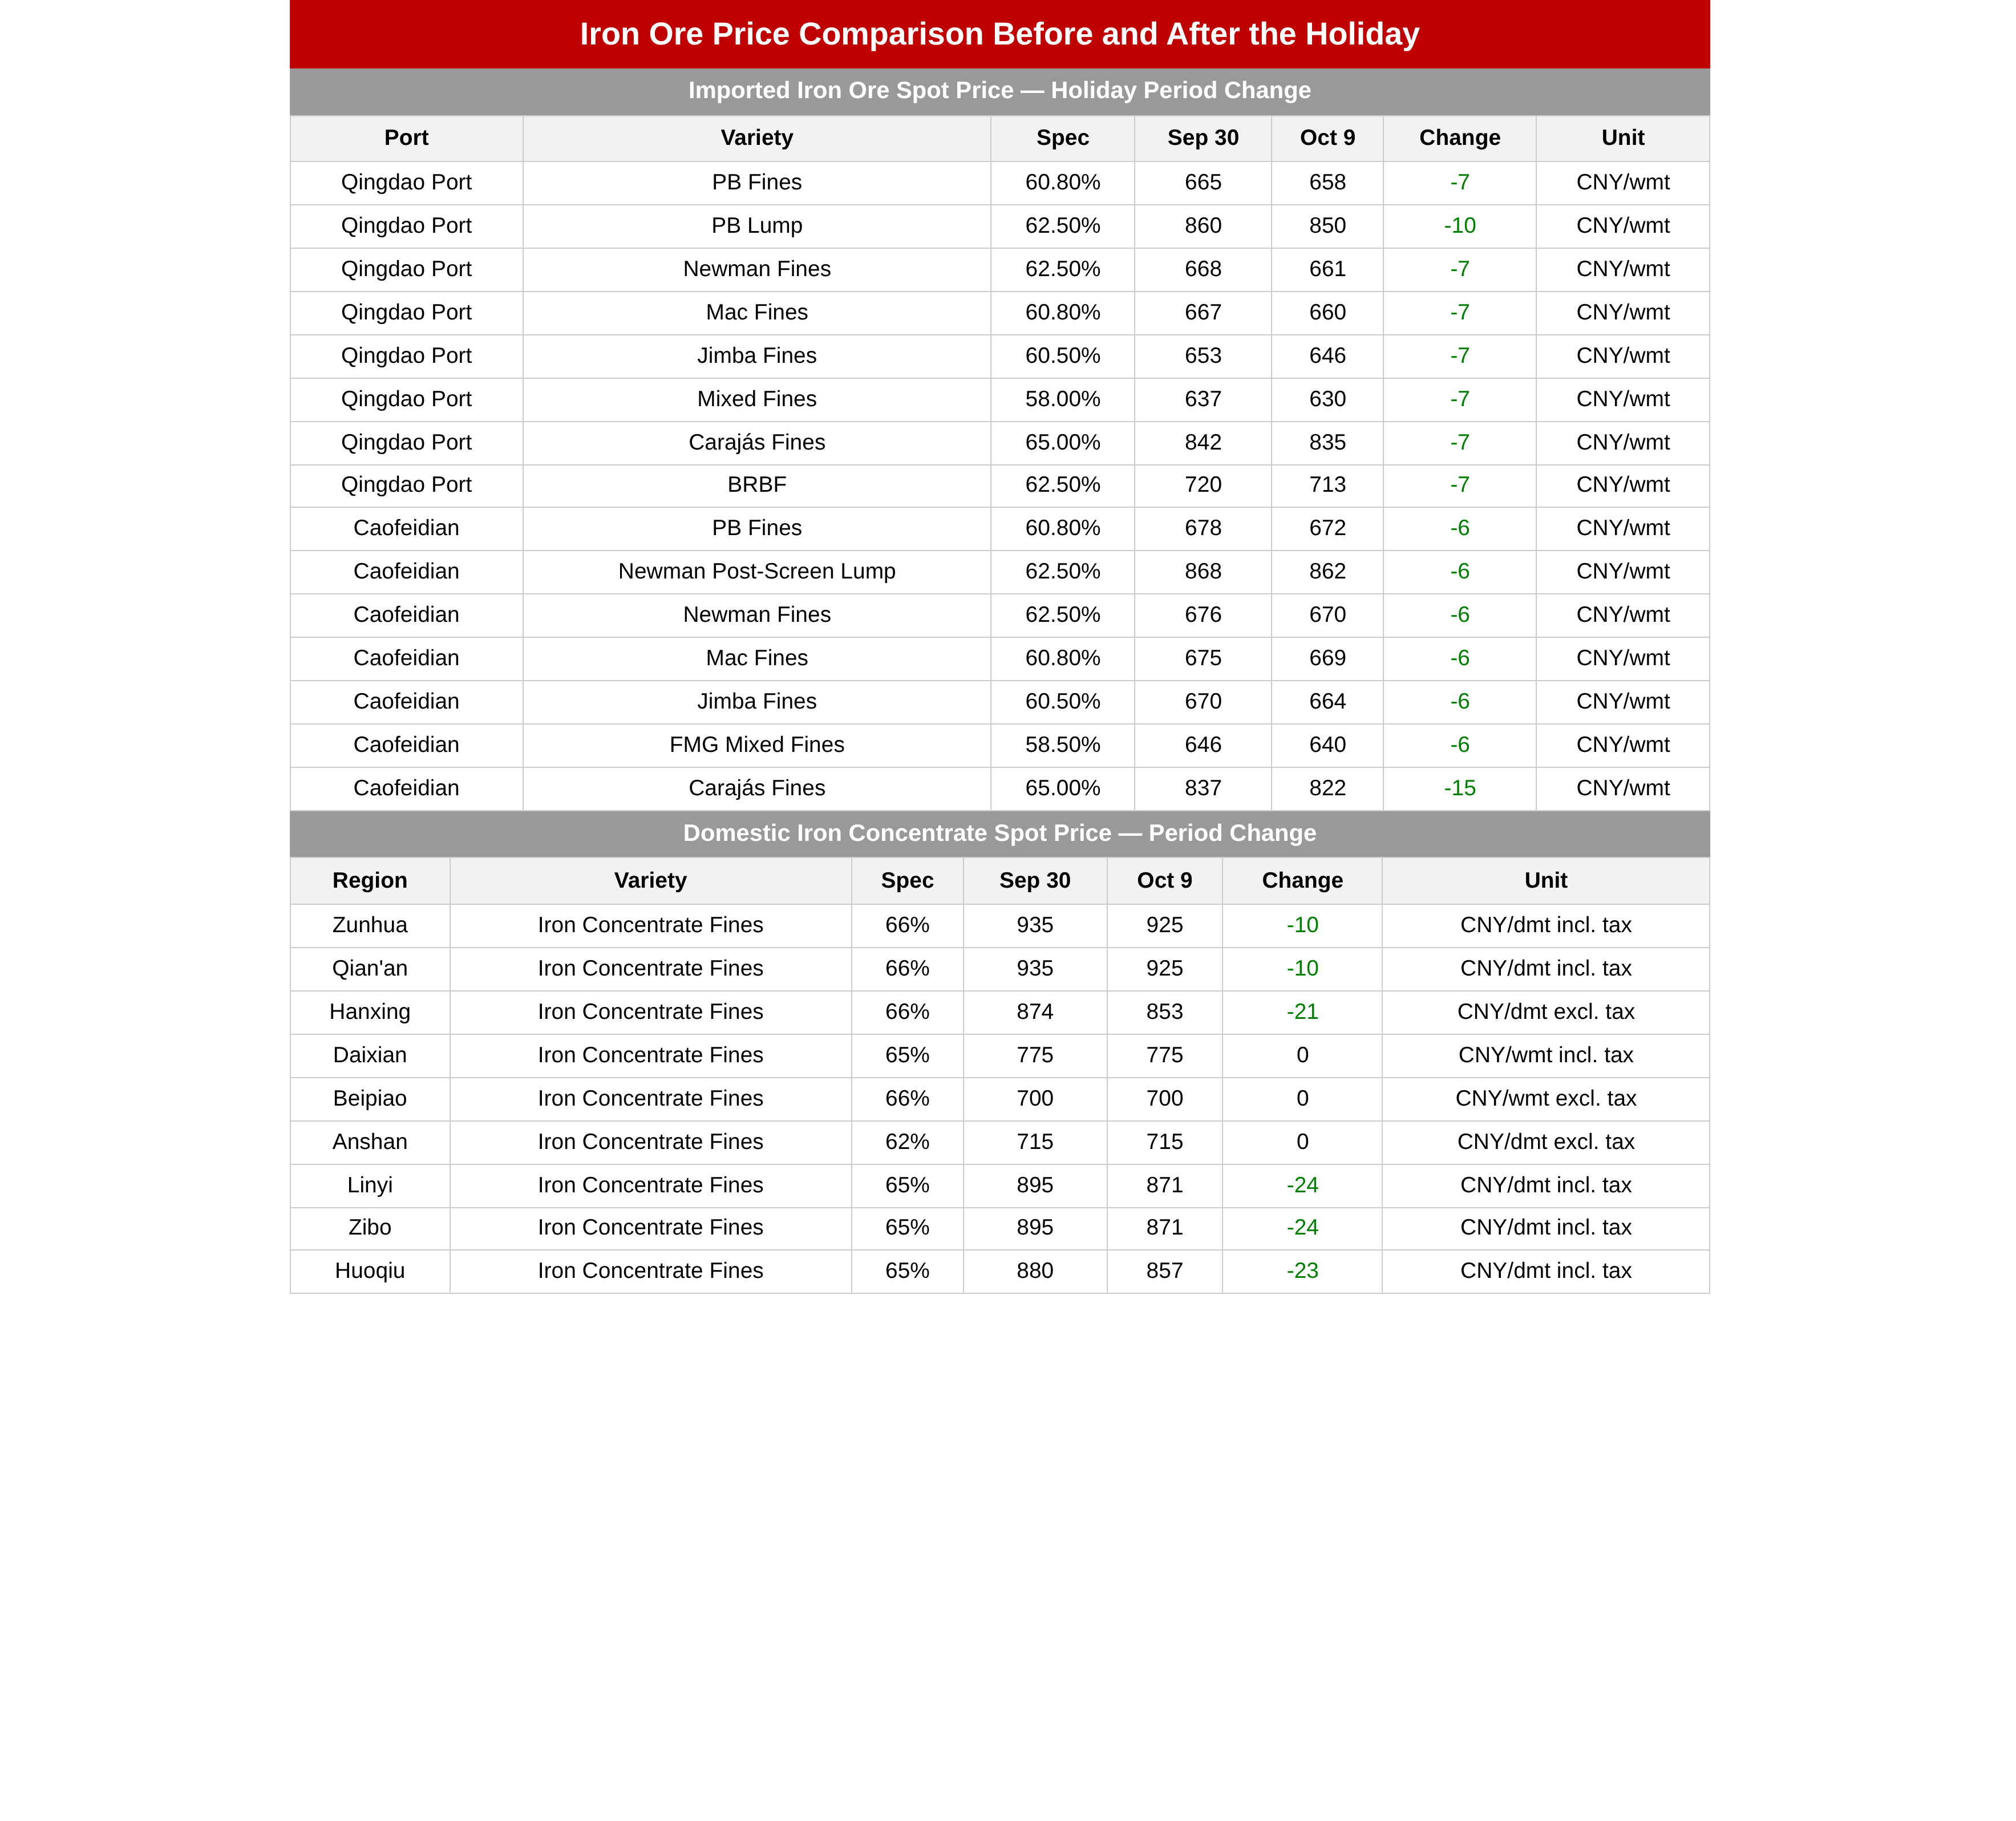
Durante o feriado do Dia Nacional, o mercado futuro da China permaneceu fechado. O contrato mais negociado de swap de minério de ferro de Cingapura ficou em marasmo, atingindo mínima de US$ 90,95/t e fechando a US$ 91,56/t em 7 de outubro, queda de US$ 1,94/t em relação ao fechamento pré-feriado, recuo superior a 2%.
No mercado à vista, como as siderúrgicas já haviam concluído a estocagem antes do feriado, os traders ficaram majoritariamente à margem durante o feriado, e as transações de carga à vista nos portos chineses basicamente paralisaram. No primeiro dia de negociação após o feriado, o contrato futuro mais negociado de minério de ferro continuou a se consolidar em tom contido, e os preços à vista caíram de 6 a 10 yuans/t. PB multas preços spot nos portos de Shandong foram majoritariamente cotados a 658 yuan/t, enquanto nos portos de Hebei foram cotados a 672-676 yuan/t.
Do ponto de vista fundamental, os embarques globais de minério de ferro ainda estão em ciclo de crescimento, e as chegadas aos portos também permanecem elevadas. Embora as taxas de frete marítimo elevadas tenham restringido um pouco os embarques de algumas minas não convencionais, a oferta geral de minério de ferro ainda carrega expectativas de crescimento. Do lado da demanda, o desempenho é fraco. A demanda da China não melhorou, e a produção de metal quente nas siderúrgicas deve cair. O padrão de oferta forte e demanda fraca está pressionando os preços do minério de ferro. No entanto, a demanda de uso final ainda não entrou na entressafra, e a demanda fora da China melhorou um pouco. Após a queda dos preços do coque, os lucros das siderúrgicas se recuperaram em certa medida, e a queda da produção de metal quente é limitada daqui para frente. A demanda por minério de ferro ainda tem algum suporte. Portanto, espera-se que os preços do minério de ferro permaneçam principalmente baixistas no curto prazo, mas a queda é relativamente limitada.
Minério doméstico:
Em comparação com os níveis pré-feriado, o preço abrangente dos concentrados de minério de ferro domésticos recuou ligeiramente durante o feriado. Por região, o leste da China foi dominado por Shandong e Anhui, onde os preços dos concentrados de minério de ferro caíram 20-25 yuan/t devido às leituras mais baixas do índice Platts; o norte da China foi dominado por Hebei, com preços em queda de 5-10 yuan/t; os preços no nordeste da China ficaram relativamente estáveis.
Nos fundamentos, a oferta doméstica de minério de ferro na China permaneceu apertada; no entanto, as siderúrgicas estavam claramente operando com prejuízo, e os concentrados de minério de ferro domésticos ainda careciam de uma clara vantagem de custo, de modo que as siderúrgicas no geral tinham um forte desejo de barganhar preços mais baixos. Após o feriado, com as siderúrgicas ainda operando com prejuízo, espera-se que a produção de metal quente continue sua tendência de queda no geral, fornecendo suporte fraco para a demanda de concentrados de minério de ferro; combinado com os preços do minério de ferro importado mostrando poucos sinais de melhora recentemente, espera-se que os preços dos concentrados de minério de ferro domésticos continuem a cair ligeiramente.
[Carvão de coque e coque]
Carvão de coque:
A circulação spot estagnou durante o feriado do Dia Nacional, com o mercado em geral em marasmo, embora o crescimento da oferta de carvão de coque de grau premium tenha sido limitado, fornecendo algum suporte. No lado da oferta, a produção doméstica das minas de carvão foi liberada moderadamente sob políticas de garantia de suprimento, mas o crescimento foi limitado por restrições de supervisão de segurança; os cruzamentos de fronteira de carvão mongol foram retomados após o feriado, tornando o crescimento das importações uma variável-chave. No lado da demanda, os produtores de coque ainda não haviam reduzido significativamente as taxas operacionais, mantendo o consumo rígido de carvão de coque, mas pressionavam por preços mais baixos e compravam conforme a necessidade, principalmente reduzindo estoques com baixa disposição para reabastecer. Em resumo, a maioria dos tipos de carvão enfrenta expectativas de queda de preços no curto prazo, com o feedback negativo continuando a se transmitir, mas a oferta restrita de tipos premium limitará o espaço para quedas profundas, resultando em uma tendência geral de baixa.
Coque:
Durante o feriado do Dia Nacional, a primeira rodada de cortes de preços foi implementada, com o coque de têmpera úmida caindo 100 yuans/t e o coque de têmpera seca caindo 110 yuans/t, e as expectativas do mercado para uma segunda rodada de cortes de preços do coque se intensificaram, com um segundo corte esperado em seguida. No lado da oferta, a maioria dos produtores de coque permaneceu com prejuízo, mas não houve restrições voluntárias de produção em larga escala, e o estoque nas fábricas acumulou-se modestamente em ritmo normal. No lado da demanda, o estoque de aço acabado continuou a aumentar durante o feriado e, com a deterioração da lucratividade das siderúrgicas, a produção de metal quente continuou a recuar, mantendo as compras de coque conforme a necessidade e com disposição insuficiente para reabastecer. Em resumo, os preços do coque ainda enfrentam expectativas de queda no curto prazo, com o feedback negativo ainda em desenvolvimento; o ponto-chave daqui para frente é observar a extensão dos cortes de produção dos produtores de coque — se mantiverem os níveis atuais de produção, a pressão de baixa se intensificará, enquanto se intensificarem proativamente as restrições de produção, a tendência de queda poderá ser amenizada.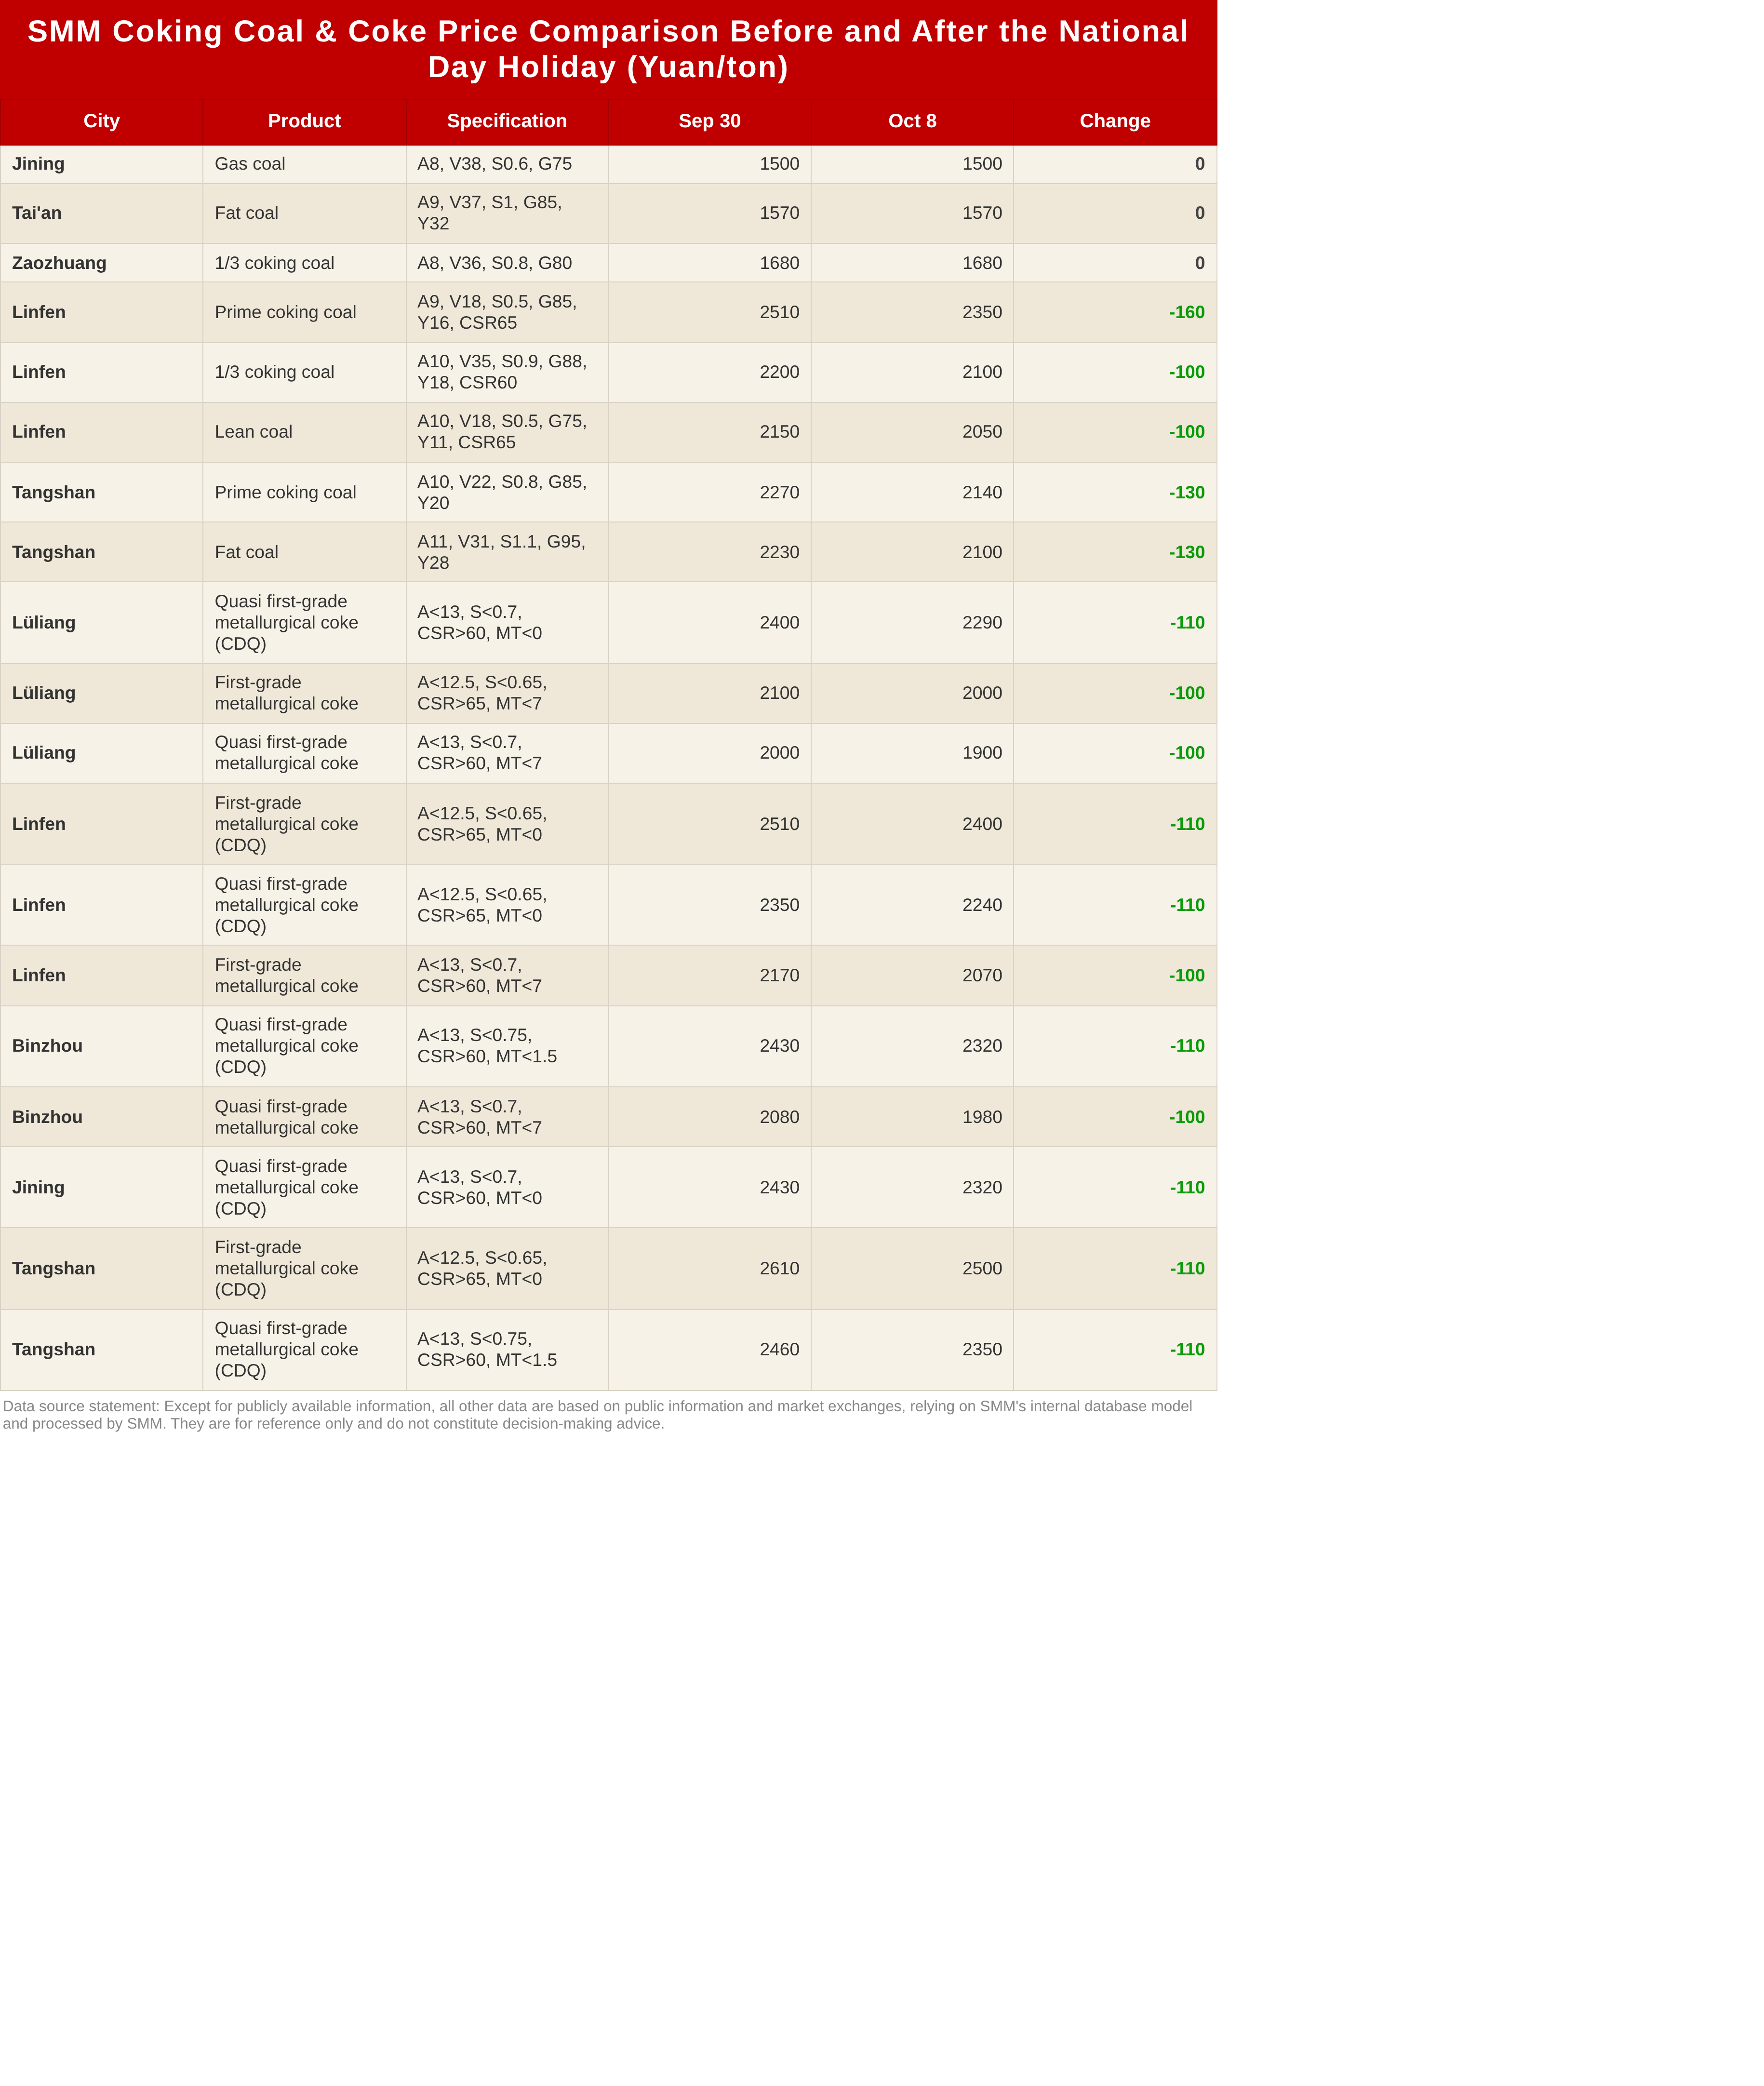
[Aço para Construção]
Durante o feriado do Dia Nacional, os preços à vista do aço para construção em toda a China se consolidaram, com cotações majoritariamente estáveis em muitas regiões e alguns mercados flutuando entre 10 e 20 yuans/t. No lado da oferta, as siderúrgicas de alto-forno permaneceram com prejuízo, com entusiasmo limitado pela produção durante o feriado, e algumas usinas desviaram metal quente para produtos de maior margem; além disso, uma siderúrgica no sudoeste da China já havia iniciado controles de produção em setembro, de modo que a produção geral recuou ligeiramente. Durante o feriado, as dificuldades de coleta de sucata persistiram em algumas regiões, e as siderúrgicas de forno elétrico a arco viram a lucratividade cair, com algumas operando perto do ponto de equilíbrio, de modo que as horas de operação em geral foram mantidas nos níveis de tarifa de eletricidade fora de pico e plana. Em relação aos estoques, a maioria dos comerciantes tirou de 3 a 5 dias de folga durante o feriado e, nos demais dias de feriado oficial, os comerciantes escalaram funcionários de plantão, mas os canteiros de obras a jusante ficaram em estado de semi-paralisação durante o feriado, com progresso relativamente lento das obras e queda acentuada no volume de compras; as chegadas ao mercado foram geralmente normais durante o feriado, e os estoques internos e sociais se acumularam em fases. De acordo com o feedback do mercado, a demanda no leste da China durante o feriado do Dia Nacional foi moderada e, no mercado de Shandong, algumas usinas produziram volumes limitados de aço para construção, resultando em escassez de especificações em geral, com ligeiros aumentos de preços durante o feriado; após o feriado, em Zhejiang, alguns comerciantes de spot e futuros aceleraram a realização de lucros, empurrando os preços de fundo para baixo; enquanto no mercado do noroeste, fatores climáticos levaram alguns recursos a serem embarcados gradualmente, o que pode limitar os preços do mercado próximo no curto prazo.
Olhando para o futuro, espera-se que os preços do aço para construção em todas as regiões divirjam ligeiramente após o feriado, mas a queda provavelmente será relativamente limitada, com os preços de fundo permanecendo firmes, principalmente porque o impulso de produção tanto de altos-fornos quanto de fornos elétricos é insuficiente e a pressão do lado da oferta é relativamente pequena; além disso, à medida que o norte da China entra gradualmente no inverno em outubro, alguns projetos a jusante ainda têm demanda para cumprir prazos, enquanto no sul da China, com o enfraquecimento do impacto das chuvas, a demanda ainda pode ter liberações em fases. No geral, os comerciantes foram mais cautelosos durante o feriado do Dia Nacional deste ano, com menos atividade especulativa do que em anos anteriores, de modo que os preços do aço para construção no curto prazo têm espaço limitado tanto para cima quanto para baixo, movendo-se lateralmente em uma faixa estreita, mas no médio e longo prazo, ainda é preciso prestar atenção se a demanda da alta temporada de outubro se materializa.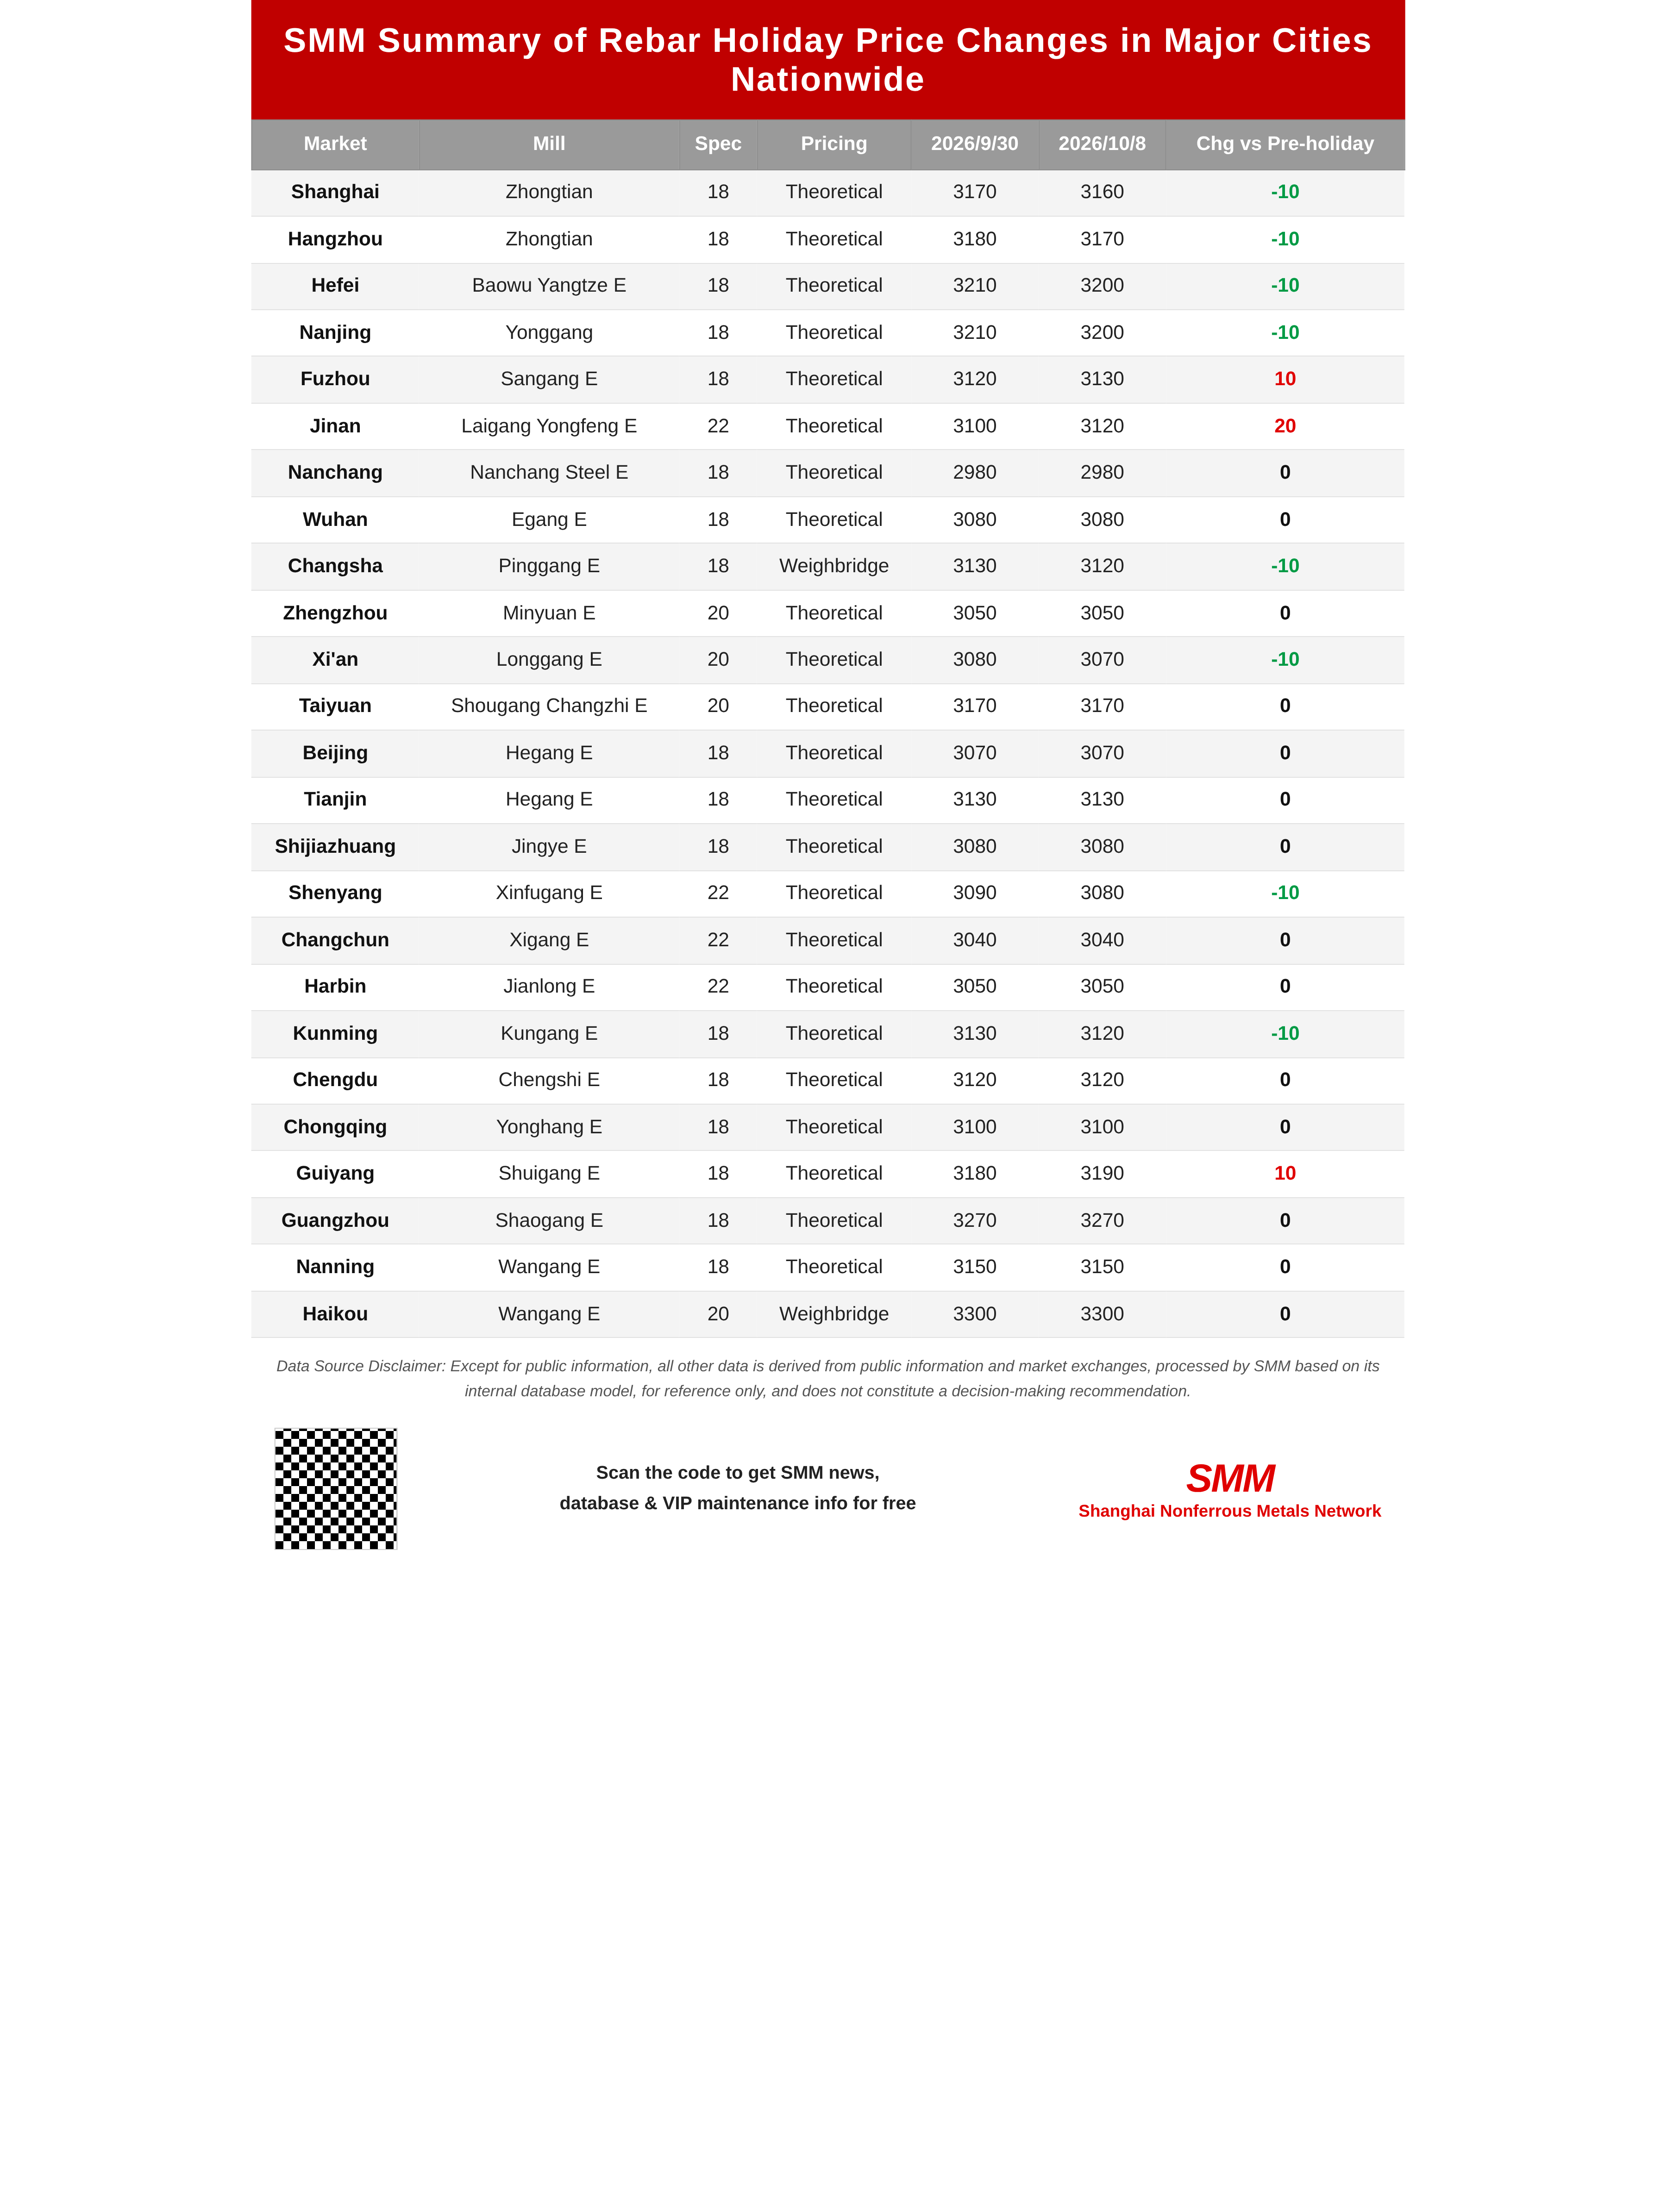
[Chapas e Placas]
BQ:Durante o feriado do Dia Nacional, os preços de BQ nas principais cidades da China permaneceram estáveis.
No mercado do leste da China, as cotações de Xangai caíram 20-30 yuan/t em relação aos níveis anteriores ao feriado, com cotações de recursos convencionais a 3.280-3.290 yuan/t, e o sentimento de consulta do mercado foi mediano. As cotações spot de Ningbo ficaram em 3.280-3.290 yuan/t, queda de 20-30 yuan/t em relação aos níveis pré-feriado, com o sentimento de negociação do mercado melhorando ligeiramente, mas alguns usuários finais demonstraram fraco entusiasmo de compra e adotaram principalmente uma postura de espera. As cotações spot de Hangzhou ficaram em 3.300-3.310 yuan/t, queda de 20 yuan/t em relação aos níveis pré-feriado, com os comerciantes mantendo os preços firmes por enquanto.
No mercado do sul da China, as cotações de Lecong caíram 10-20 yuan/t em relação aos níveis pré-feriado, com cotações de recursos convencionais em 3.260-3.270 yuan/t; os comerciantes estavam relativamente firmes nos preços, o sentimento de consulta no mercado era mediano e não houve liberação óbvia de consultas.
No norte da China, as cotações de Tangshan caíram cerca de 10 yuan/t em relação aos níveis pré-feriado, com cotações de recursos convencionais em 3.210-3.220 yuan/t; os comerciantes tinham expectativas fracas para as perspectivas do mercado, mas como seu próprio estoque não estava alto, tinham alguma disposição para manter os preços firmes, enquanto os compradores a jusante também demonstraram forte sentimento de espera, resultando em sentimento de negociação mediano no mercado e volume total de negociação relativamente baixo.
CRC:
No primeiro dia após o feriado, o CRC do Bensteel Group no mercado de Xangai foi cotado a 3.710 yuan/t, queda de 10 yuan/t em relação aos níveis pré-feriado; não houve reabastecimento significativo após o feriado, com o mercado majoritariamente em estado de espera e os preços recuando levemente com quedas limitadas.
Olhando adiante, com o fim do feriado, espera-se que o estoque nacional acumule significativamente, e deve-se prestar atenção à recuperação da demanda e ao ritmo de redução de estoque nas 1-2 semanas após o feriado; no curto prazo, espera-se que os preços de HRC operem em uma faixa fraca, com foco na faixa de 3.230-3.300 para o contrato mais negociado.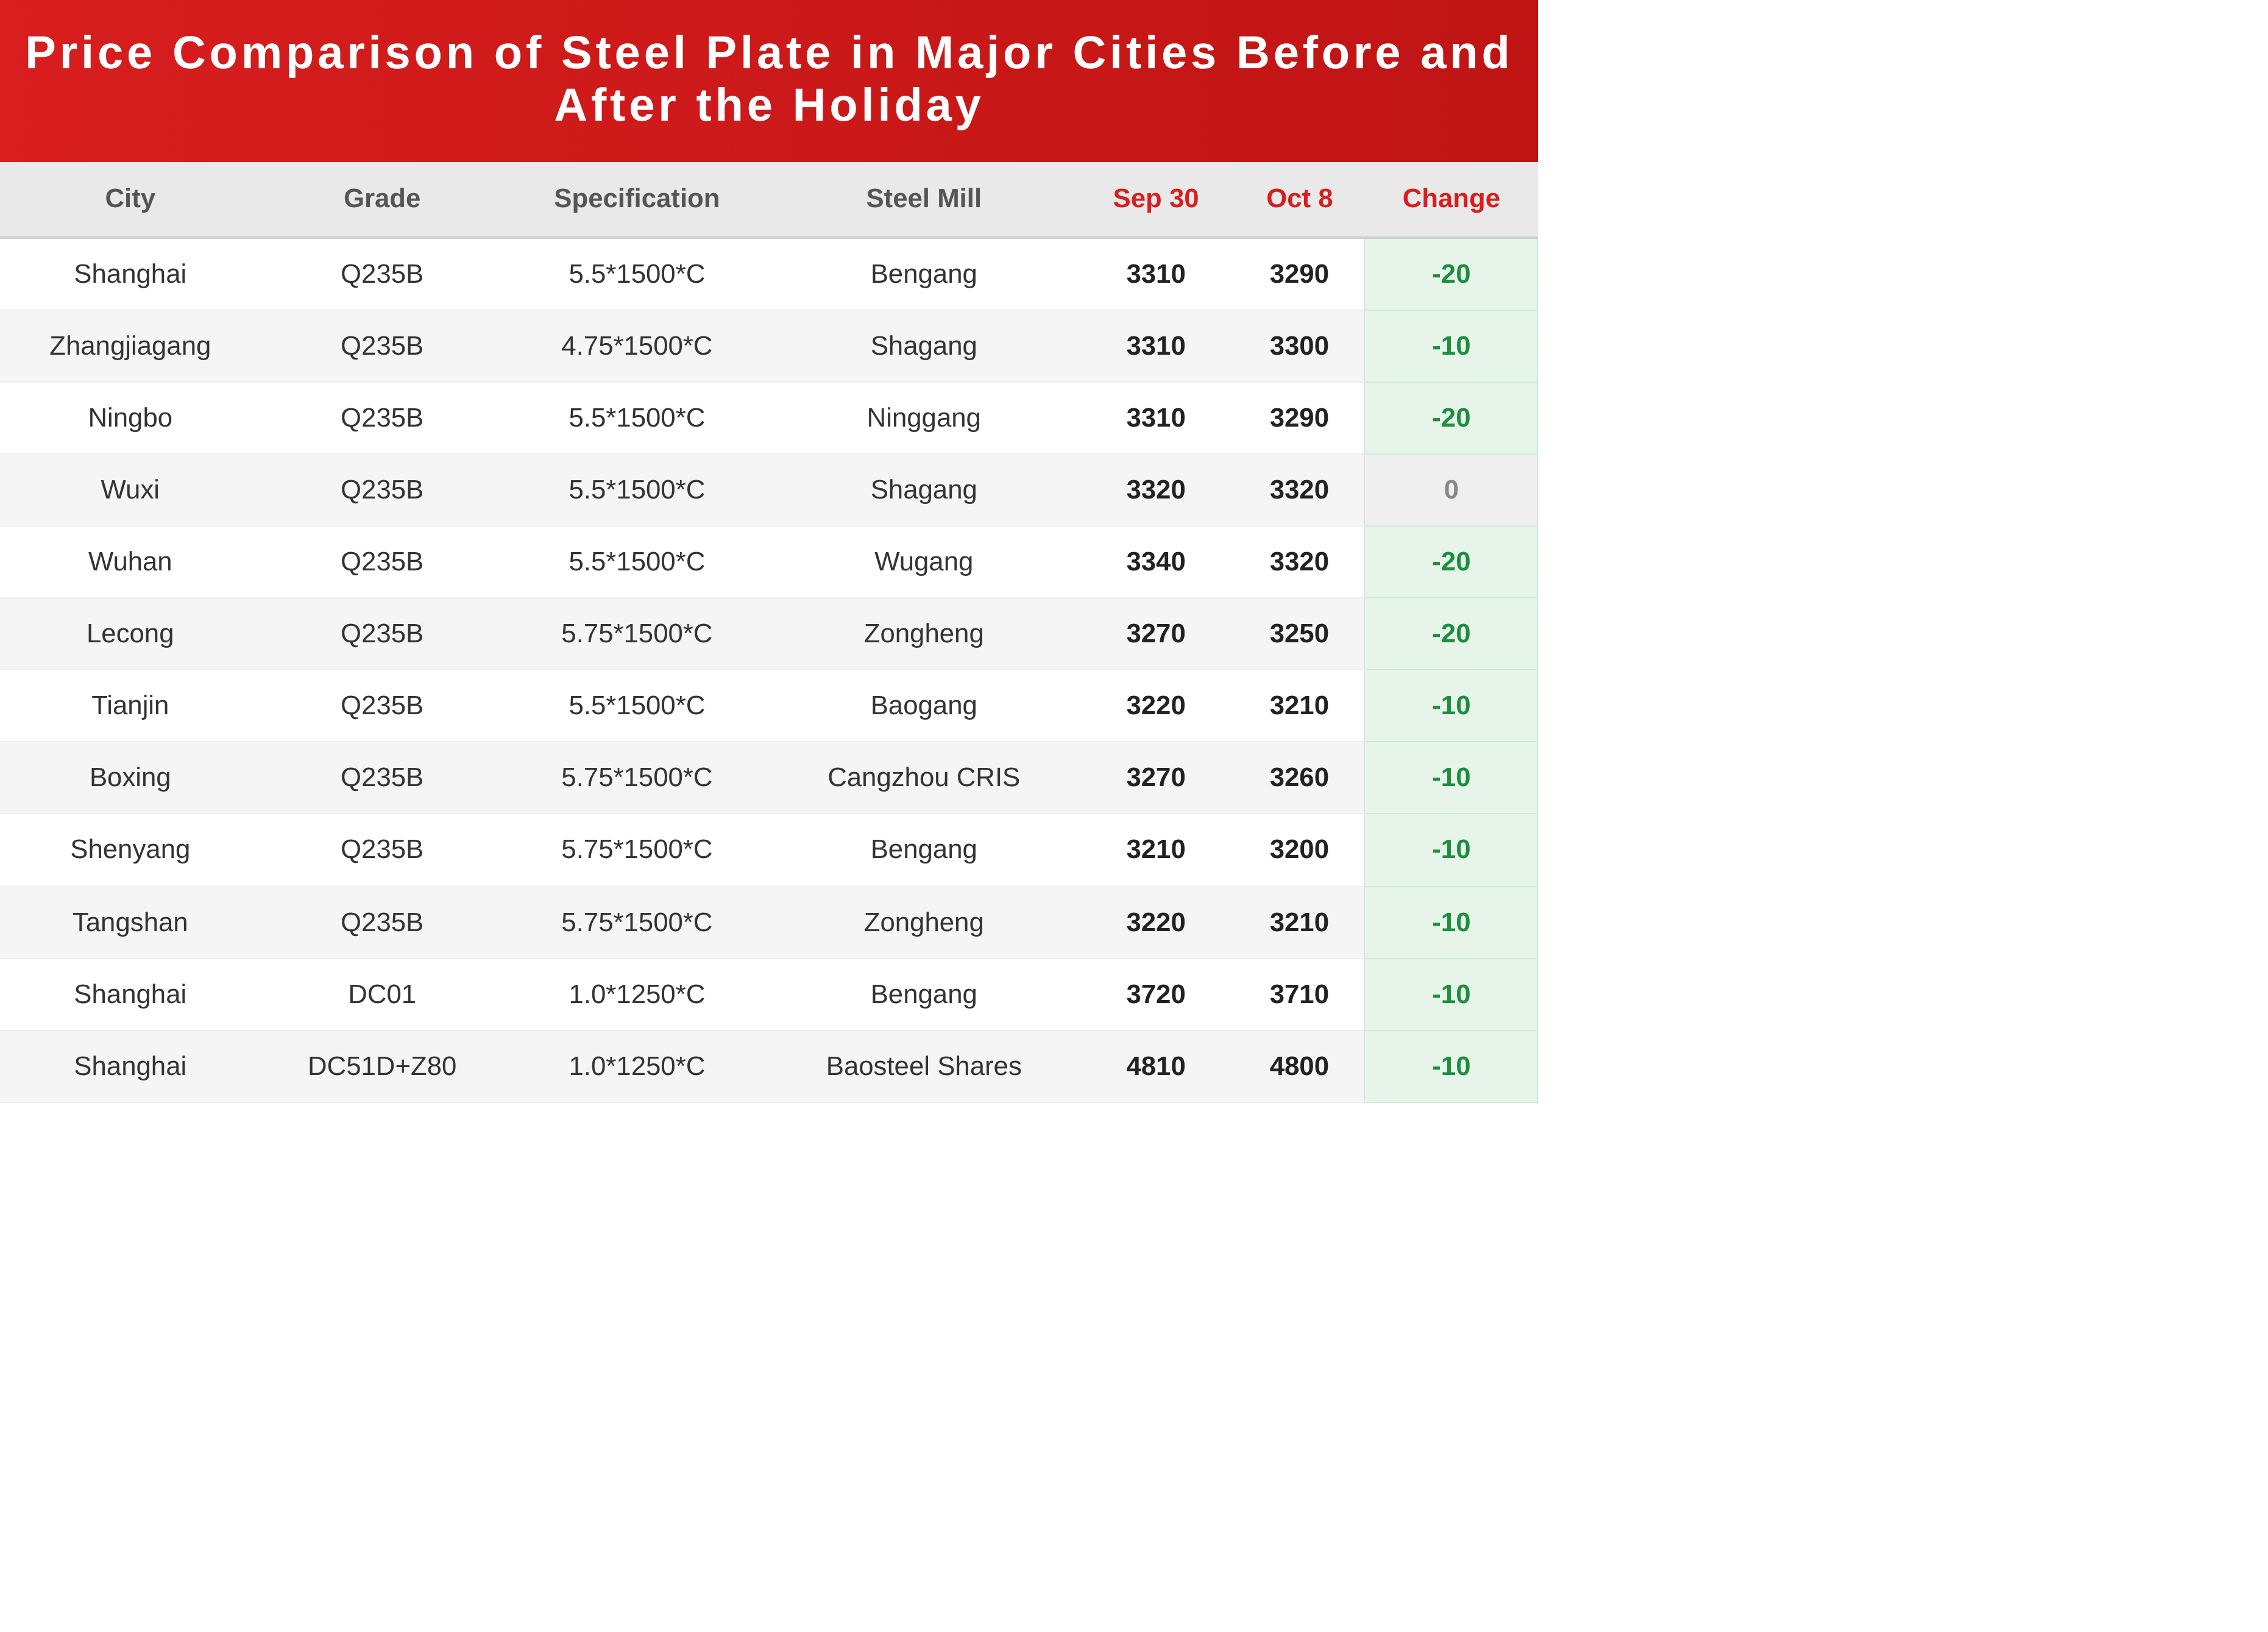
[Resumo das Principais Notícias do Feriado]
[Política Macroeconômica] Políticas fiscal e monetária atuando em conjunto enquanto o crescimento estável entra na janela de implementação
Em torno do feriado do Dia Nacional, os formuladores de políticas divulgaram intensamente sinais de crescimento estável, com a coordenação fiscal e monetária significativamente aprimorada. Em 1º de outubro, o Ministro das Finanças publicou um artigo na Qiushi, esclarecendo que a despesa orçamentária pública geral deste ano está definida para exceder 30 trilhões de yuan, a nova emissão de títulos do governo de todos os tipos alcançará 11,89 trilhões de yuan, e mencionando o estudo de ferramentas incrementais, como o uso dos limites não utilizados de cota de dívida do governo local, com o foco da política mudando de "expansão de escala" para "melhoria de eficiência direcionada".
Enquanto isso, o subsídio de juros para compra de imóvel residencial implementado a partir de 1º de outubro marca a primeira vez que o governo central subsidia diretamente os juros de empréstimos imobiliários pessoais comerciais, formando um pacote de políticas de "impulsionar o consumo + estabilizar o setor imobiliário" com o quarto lote de 62,5 bilhões de yuans em títulos públicos especiais de troca implementado antes do feriado. No lado monetário, a reunião regular do terceiro trimestre do banco central manteve um tom moderadamente acomodatício, com a taxa do PSL reduzida para 1,5% e as áreas de apoio ampliadas, enquanto as cotas de reempréstimo para inovação tecnológica e transformação técnica foram aumentadas simultaneamente. O piso político para o ano de abertura do "15º Plano Quinquenal" foi claramente estabelecido, e o ritmo e a eficácia da implementação das políticas do quarto trimestre se tornarão o foco central do mercado.
[Ambiente Internacional] Flexibilização gradual entre China e EUA, mas barreiras comerciais globais ao aço e pressões de custo aumentando
O cenário internacional apresenta um padrão de "coexistência de flexibilização e pressão". Nas relações bilaterais, a reunião de cúpula China-EUA e a oitava rodada de consultas econômicas e comerciais China-EUA alcançaram dez resultados pragmáticos, incluindo reduções tarifárias recíprocas de "30 bilhões por 30 bilhões", estendendo a suspensão de tarifas adicionais mútuas até 10 de janeiro de 2027, a importação de carvão dos EUA pela China e o estabelecimento de um grupo de trabalho agrícola, proporcionando uma reparação gradual da confiança do mercado e trazendo melhora marginal às expectativas de demanda doméstica por commodities.
No entanto, o ambiente comercial global do aço claramente se apertou: as novas regras siderúrgicas da UE implementadas em julho reduziram as cotas de importação isentas de tarifas de cerca de 33 milhões de toneladas para 18,3 milhões de toneladas, elevaram as tarifas fora da cota de 25% para 50% e exigiram rastreabilidade de "fusão e vazamento" a partir de outubro; com a sobreposição da fase formal do CBAM, as exportações de aço da China para a Europa enfrentam dupla pressão de "tarifas + carbono". Na América do Norte, as negociações comerciais EUA-Canadá fracassaram, e os EUA impuseram tarifas adicionais sobre produtos canadenses, incluindo alumínio, fragmentando ainda mais a cadeia de suprimentos de aço e alumínio. No front macroeconômico, o Fed dos EUA elevou os juros para 3,75%–4,00% em setembro, o dólar americano permaneceu forte e o rendimento do Tesouro americano de 10 anos chegou a romper acima de 5,3%; o petróleo Brent se aproximou de US$ 100/barril, e os preços do carvão metalúrgico para entrega próxima dispararam, elevando os custos globais de produção de aço. A worldsteel espera que a demanda global de aço cresça apenas 0,3% em 2026, e a OCDE alerta que a capacidade excedente pode chegar a 745 milhões de toneladas até 2028 — aperto externo, barreiras comerciais e excesso de oferta continuam sendo variáveis que o mercado global de aço precisa seguir acompanhando.
[Subsídio de juros para compra de moradia própria implementado em todo o país a partir de 1º de outubro]
O Ministério da Fazenda, o banco central e a Administração Nacional de Regulação Financeira emitiram conjuntamente um aviso de que, a partir de 1º de outubro, empréstimos hipotecários comerciais pessoais elegíveis recém-emitidos para primeira moradia receberão um subsídio fiscal de juros de 1 ponto percentual anualizado, por até 5 anos, com teto de 1 milhão de yuans por família; esta é a primeira vez que o governo central subsidia juros hipotecários, com o período de implementação da política provisoriamente fixado em 1 ano e sem teto para o financiamento total, e os seis maiores bancos já implementaram o “subsídio sem solicitação”. Impacto no mercado global de aço: o subsídio concentra-se na demanda rígida de primeira moradia para imóveis abaixo de 120 metros quadrados e dentro de 1,5 milhão de yuans, apoiando com precisão as cadeias de venda e conclusão de imóveis, proporcionando um impulso positivo moderado à demanda por aços de construção, como vergalhões e arames; no entanto, o limite restringe o benefício à demanda rígida, e não à cobertura universal, de modo que o impulso ao consumo total de aço é limitado e improvável de reverter o declínio de longo ciclo no uso de aço relacionado a imóveis.
[PMI industrial de setembro volta ao território de expansão, mas a diferença entre novos pedidos e produção fica negativa]
O PMI industrial foi de 50,1 (agosto: 49,8), o não industrial de 50,2 e o composto de 50,7, todos voltando à expansão; no entanto, a diferença entre novos pedidos e produção ficou negativa, com o índice de preços de compra de matérias-primas em 60,8 e os preços de fábrica em 54,0, concentrando os lucros no meio e no início da cadeia. O retorno do PMI acima da marca de 50 eleva as expectativas de uso doméstico de aço, mas a estrutura de “produção forte, demanda fraca” significa que os preços do aço carecem de impulso de alta.
[Banco Central reduz taxa de PSL de um ano para 1,5% e amplia "Seis Redes"; reempréstimos aumentados]
No último dia antes do feriado, a taxa de PSL foi reduzida em 0,25 ponto percentual, seis tipos de "redes" de infraestrutura foram incluídos nas áreas de apoio e novas cotas de reempréstimo de 200 bilhões de yuans para inovação tecnológica e 500 bilhões de yuans para agricultura e pequenos negócios foram adicionadas, com grandes recompras reversas definitivas a seguir após o feriado. A expansão do PSL beneficia diretamente o investimento em infraestrutura e redes de dutos, apoiando a demanda doméstica de aço no médio prazo; no entanto, a transmissão para o uso real do aço leva tempo e, no curto prazo, oferece mais suporte de expectativa do que impulso real para os metais ferrosos.