

Cinco mercados, cinco tipos de ruptura
Os custos caíram, mas os preços se mantiveram. Os custos caíram e os preços subiram. Os custos subiram e os preços ficaram estáveis. No terceiro trimestre, tudo isso acontecia ao mesmo tempo nos mercados de aço inoxidável no exterior.
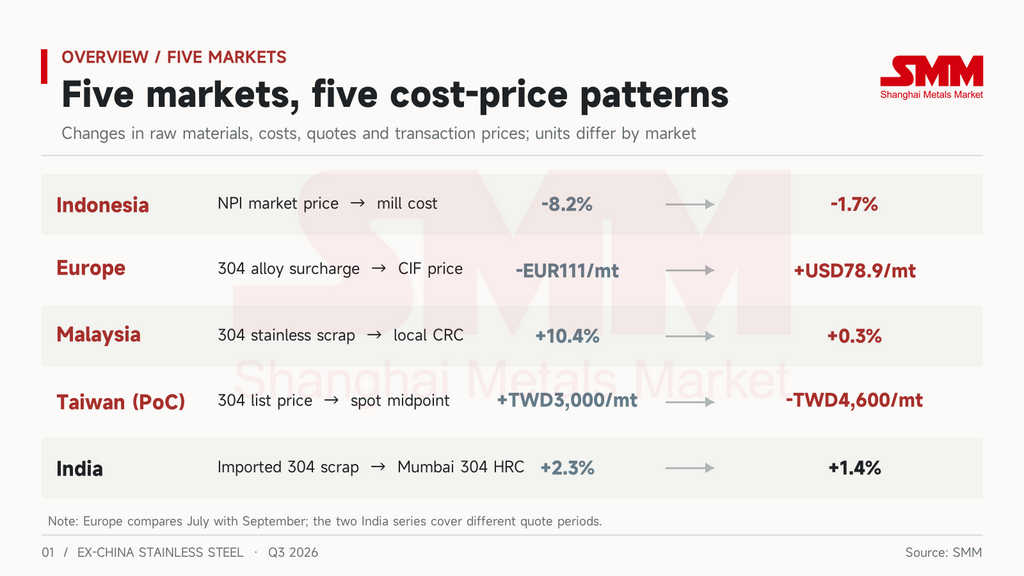
Os preços do aço inoxidável normalmente acompanham as matérias-primas. O níquel é o maior custo no aço 304. As usinas asiáticas usam ferro-gusa níquel (NPI) da Indonésia, enquanto as usinas europeias usam sucata de aço inoxidável e publicam uma sobretaxa mensal de liga. No passado, uma leitura aproximada dos preços em qualquer região podia ser obtida pelo lado dos custos. No terceiro trimestre, esse vínculo se rompeu em quase todos os mercados, em um ponto diferente em cada um. Na Indonésia, rompeu-se entre o preço de mercado do NPI e os custos próprios das usinas. Na Europa, rompeu-se entre os custos e os preços de desembarque; na Malásia, entre as matérias-primas e os usuários finais; e em Taiwan (PoC), entre os preços de tabela e os negócios efetivos.
O ponto em que o vínculo se rompeu determinará a direção do ajuste de preços no quarto trimestre.
Indonésia: queda de 8% no NPI que nunca chegou às usinas integradas
O NPI indonésio caiu com mais força na primeira quinzena de setembro.
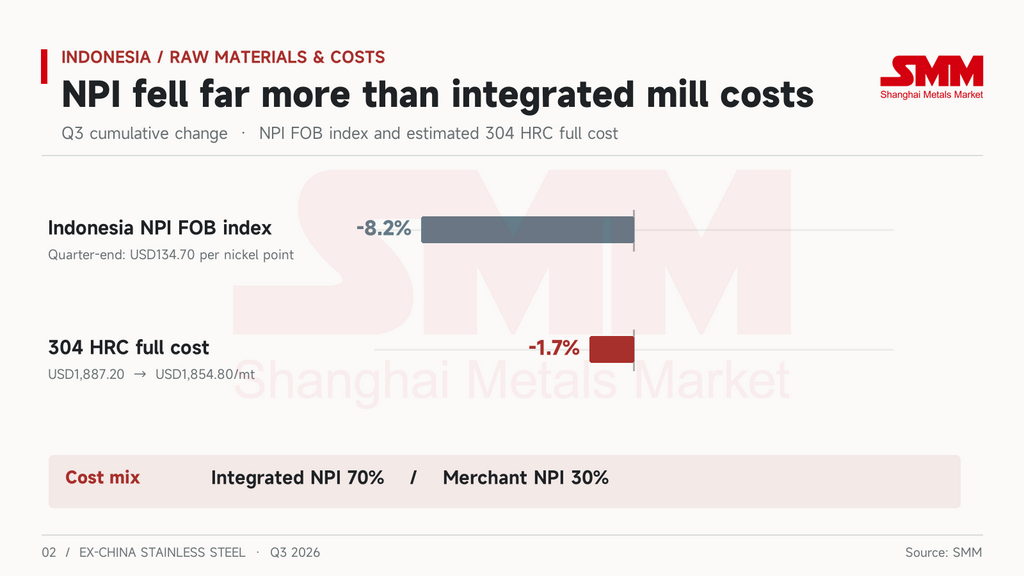
O índice FOB do NPI indonésio manteve-se em USD 145–147 por ponto de níquel durante julho e agosto. Entre 1º e 18 de setembro, caiu de USD 144,40 para USD 135,20 e fechou o trimestre em USD 134,70 por ponto de níquel, uma queda de 8,2% no terceiro trimestre.
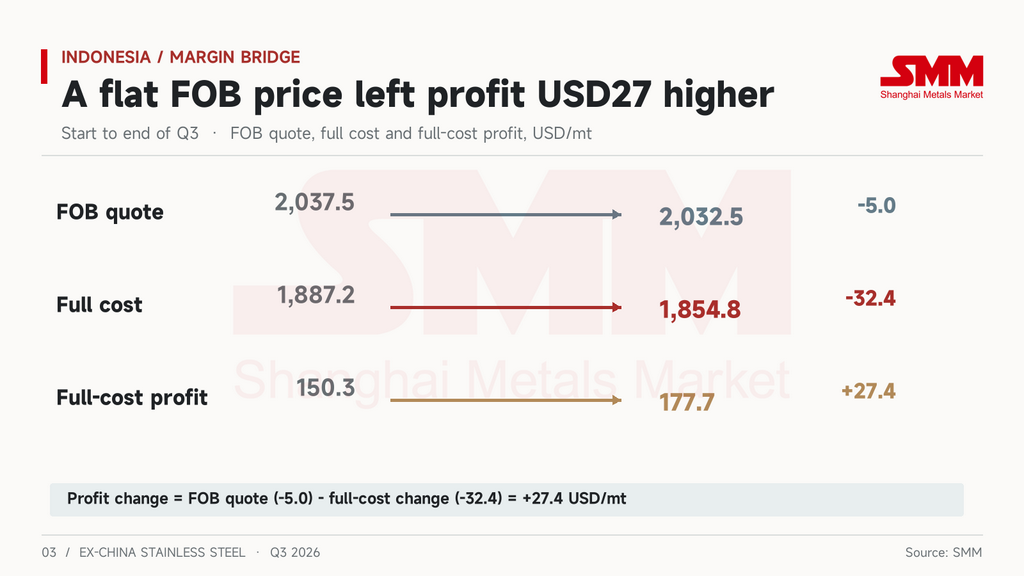
Os custos das usinas indonésias de aço inoxidável quase não se moveram. A estimativa da SMM pressupõe uma combinação de 70% de NPI integrado e 30% comprado no mercado. Nessa base, o custo total da bobina laminada a quente (HRC) 304 indonésia passou de USD 1.887,20/t no início do trimestre para USD 1.854,80/t no final. Isso representa uma queda de apenas USD 32,40, ou 1,7%, e o custo caixa passou de USD 1.774,50/t para USD 1.741/t. O momento conta a história. A maior variação de custo isolada ocorreu em 15 de julho, uma queda de cerca de USD 19 em um único dia, quando os preços do NPI mal haviam se alterado. De 1º a 18 de setembro, o NPI caiu cerca de 6% e o custo total caiu apenas USD 3,40.
O preço de mercado do NPI não é o que uma usina integrada paga. Essas usinas produzem 70% do próprio NPI, portanto uma queda no preço de mercado as atinge apenas pelos 30% que compram. A queda dos preços do NPI atinge primeiro os compradores de NPI de terceiros.
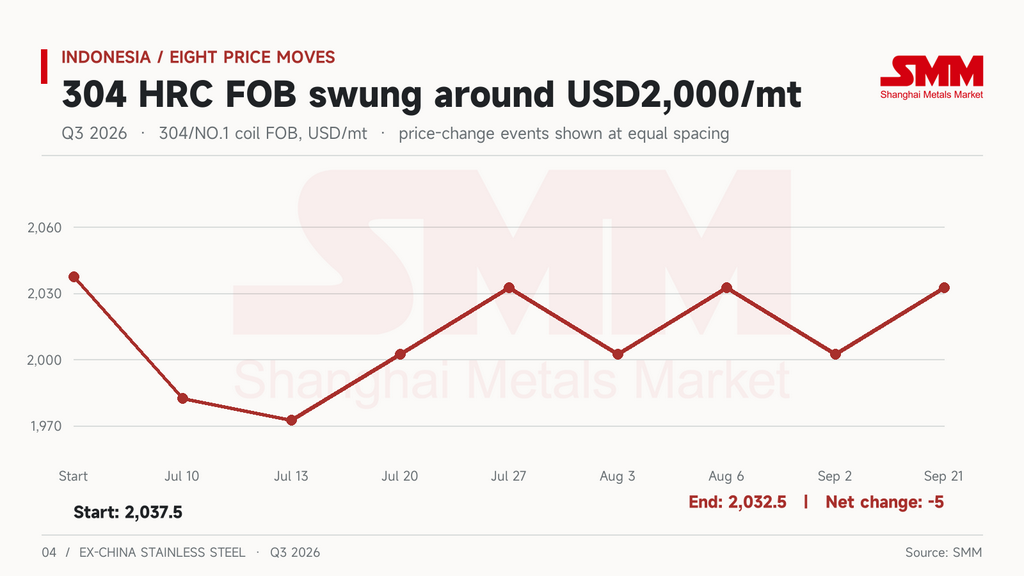
Com custos estáveis, o lucro passou a depender da precificação. FOB do coil indonésio 304/NO.1 foi ajustado oito vezes no terceiro trimestre. Começou em USD 2.037,50/t e terminou em USD 2.032,50/t, apenas USD 5 a menos. As usinas moveram os preços para frente e para trás em passos de USD 30. Em julho, cortaram USD 55 no dia 10 e mais USD 10 no dia 13, depois adicionaram USD 30 tanto no dia 20 quanto no dia 27. Em agosto, cortaram USD 30 no dia 3 e devolveram USD 30 no dia 6. Em setembro, cortaram USD 30 no dia 2 e aumentaram novamente no dia 21.
As margens acompanharam o preço. Após os dois cortes de julho, o lucro a custo total caiu para USD 93,30/t em 13 de julho, uma margem de 4,7% e a mais baixa do trimestre. Em 24 de setembro, havia alcançado USD 182,60/t, ou 9%, a máxima do trimestre. Medido pelas variações diárias, mais de 90% da variação de lucro do trimestre veio dos movimentos de preço, e cada ajuste de USD 30 deslocou a margem em cerca de 1,5 ponto percentual.
Ao longo do trimestre, o lucro a custo total subiu de USD 150,30/t para USD 177,70/t. A margem passou de 7,4% para 8,7%, com média de 7,8%, e a margem a custo caixa passou de 12,9% para 14,3%. Os preços não caíram abaixo do custo total em nenhum dia do terceiro trimestre. Os USD 27 extras de lucro vieram de uma queda de USD 32 no custo, parcialmente compensada por USD 5 cedidos no preço.
As usinas indonésias mantiveram seus preços no terceiro trimestre, mas os custos não foram a razão. O aumento de 21 de setembro ocorreu em dois pontos de pressão. A partir de 22 de setembro, uma escassez de água no parque IMIP forçou as plantas de NPI RKEF a reduzir as taxas de operação em cerca de 30–40%. Os compradores também estavam fazendo seus últimos pedidos antes de a declaração de fusão e vazamento da UE entrar em vigor em 1º de outubro. O comércio downstream foi fraco durante todo o trimestre, e o corte de 2 de setembro foi uma resposta direta à demanda que nunca apareceu.
No fim do trimestre, o FOB do HRC 304 indonésio ainda estava cerca de USD 178/t acima do custo total e cerca de USD 292/t acima do custo caixa. Os preços têm espaço para cair no quarto trimestre. Se caírem, será uma escolha de precificação das usinas, e não um movimento impulsionado pelos custos.
Europa: custos em queda, preços de desembarque em alta
A Europa foi o único mercado no terceiro trimestre em que custos e preços se moveram em direções opostas.
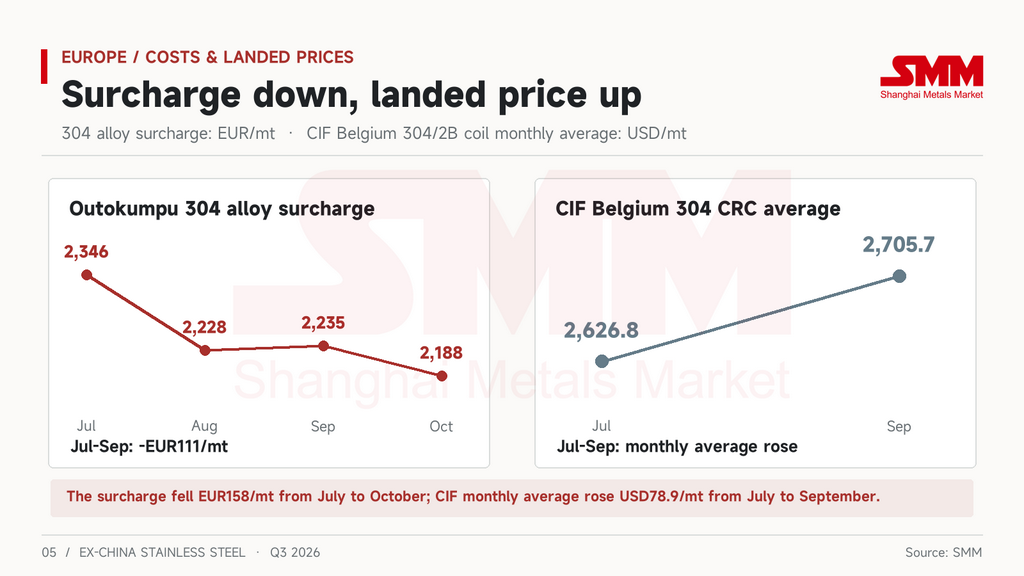
A sobretaxa de liga 304 da Outokumpu foi de EUR 2.346/t em julho e caiu para EUR 2.228/t em agosto. Recuou levemente para EUR 2.235/t em setembro e caiu novamente para EUR 2.188/t em outubro. A demanda não ofereceu suporte. Julho e agosto foram o recesso de verão. Após a retomada dos trabalhos em setembro, os embarques e preços de produtos planos italianos permaneceram fracos. Os distribuidores tiveram dificuldade para repassar custos, e a sucata inoxidável europeia esteve sob pressão durante todo o trimestre.
A bobina CIF Bélgica 304/2B (borda laminada) seguiu na direção oposta. Sua média mensal subiu de USD 2.626,80/t em julho para USD 2.705,70/t em setembro. Em meados de julho, durante o recesso de verão, os preços desembarcados atingiram a mínima do trimestre de USD 2.600. Eles saltaram USD 75 em um único dia em 3 de agosto, foram elevados mais duas vezes em setembro e fecharam o trimestre a USD 2.740/t.
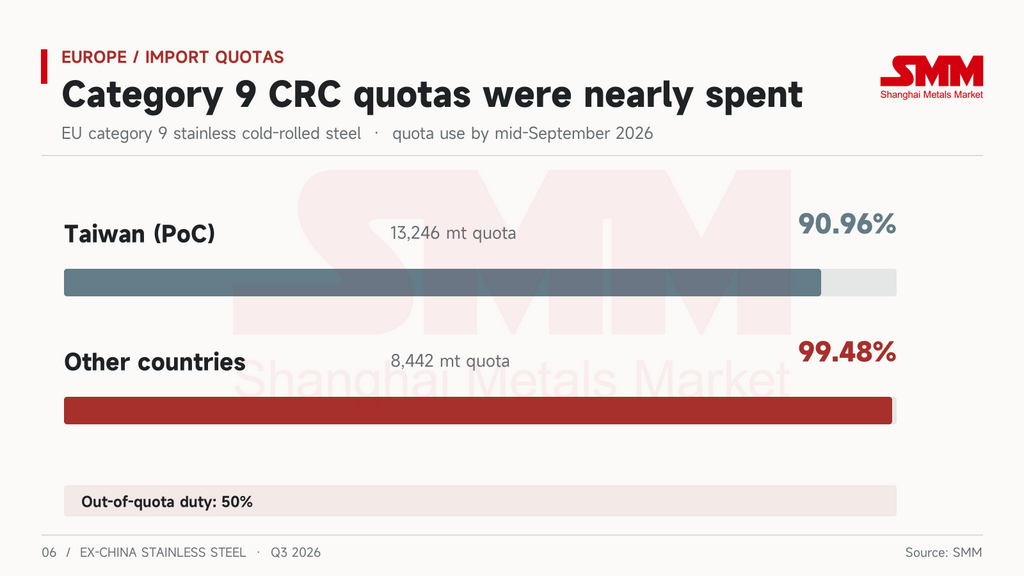
A diferença é o preço das cotas e tarifas. O terceiro trimestre foi o primeiro trimestre completo sob o novo regime de importação de aço, e as cotas se esgotaram mais rápido do que o esperado. Em meados de setembro, Taiwan (PoC) havia utilizado 90,96% de sua cota de 13.246 t para aço inoxidável laminado a frio categoria 9. Seus exportadores pararam de embarcar e aguardaram a alocação do quarto trimestre. A cota de "outros países" de 8.442 t estava 99,48% utilizada, e qualquer volume acima disso paga uma tarifa extra-cota de 50%.
No final do trimestre, a UE adicionou cinco procedimentos de defesa comercial sobre os mesmos produtos laminados a frio. Ela abriu uma revisão de expiração antidumping sobre China, Taiwan (PoC), Índia e Indonésia em 15 de setembro. Em seguida, abriu uma revisão de expiração de medidas compensatórias sobre Índia e Indonésia em 30 de setembro. Revisões intermediárias das tarifas antidumping e compensatórias sobre a Índia também foram abertas. As alíquotas existentes permanecem em vigor enquanto as revisões estiverem em andamento.
As declarações de fusão e vazamento entraram em vigor em 1º de outubro, e uma análise anterior da SMM cobriu os detalhes. Para o quarto trimestre, o ponto é simples. Cada conhecimento de embarque agora exige mais um documento, e a carga que chegar sem a documentação será rejeitada, então as chegadas irão desacelerar.
A conta de carbono também não está resolvida. Também em 30 de setembro, a diretoria de impostos e alfândegas da Comissão (DG TAXUD) publicou sua revisão do limite de isenção do CBAM. O limite anual de importação de 50 t permanece, mas a revisão chegou com cinco meses de atraso e sem metodologia. O ato delegado sobre como os certificados serão vendidos e precificados ainda está pendente, quatro meses antes do início das vendas em 1º de fevereiro de 2027. Cotas, revisões comerciais, fusão e vazamento e custos de carbono estão todos mudando no mesmo final de trimestre.
O que os compradores europeus estão pagando não é níquel, mas a certeza de que sua carga passará pela alfândega.
Malásia: custos de matéria-prima subiram, usuários finais não acompanharam
Na Malásia, a ruptura veio a jusante.
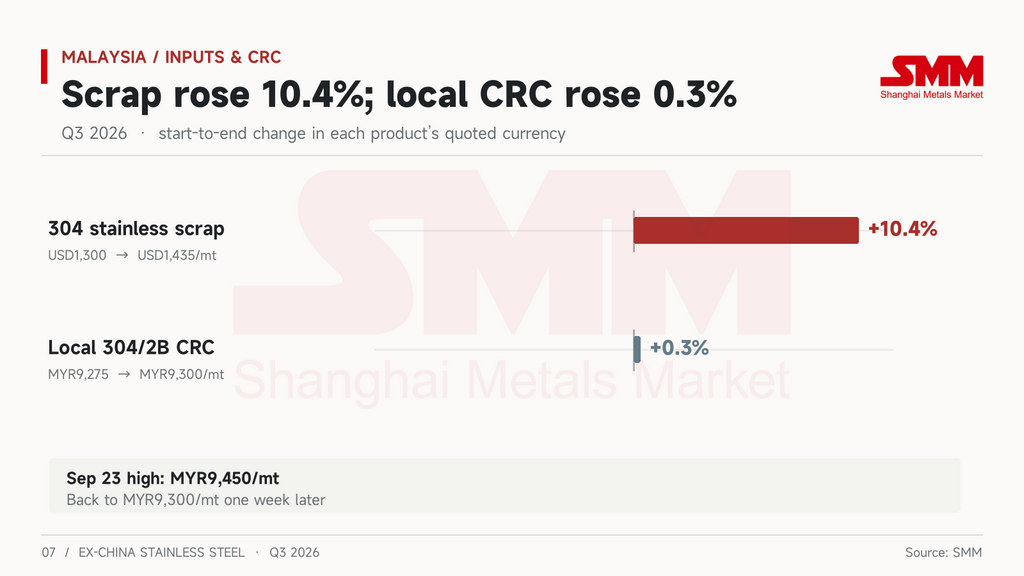
A sucata inoxidável 304 malaia começou o trimestre a USD 1.300/t. Começou a subir no final de julho e atingiu USD 1.435/t em meados de setembro, alta de 10,4%. A bobina local 304/2B (borda laminada) passou de MYR 9.275/t para MYR 9.300/t no mesmo período, alta de apenas 0,3%. Ela seguiu a Indonésia até a máxima trimestral de MYR 9.450/t em 23 de setembro, depois recuou para MYR 9.300/t uma semana depois. Os compradores locais compraram apenas o necessário durante todo o trimestre, e as principais laminadoras a frio dependeram principalmente de pedidos de exportação.
A demanda fraca foi apenas parte da razão pela qual os preços locais não puderam subir. Material mais barato também continuou chegando. A bobina laminada a frio (CRC) vietnamita aproveitou a tarifa zero para embarcar rapidamente antes que qualquer tarifa antidumping pudesse ser aplicada. A CRC 304 vietnamita foi ofertada a cerca de USD 2.160/t CIF, USD 30–50 abaixo do material indonésio. Em 9 de setembro, o Ministério de Investimento, Comércio e Indústria (MITI) abriu uma investigação antidumping sobre a CRC indonésia, atendendo a uma petição da Bahru Stainless. O caso está agora na fase de questionário de 30 dias, e o mercado espera uma alíquota acima de 20%.
As próprias exportações da Malásia também estão sob escrutínio. A POSCO está preparando uma denúncia de anticircunvenção contra a CRC malaia. Ela visa material da China, Indonésia ou Taiwan (PoC) que é processado na Malásia e enviado para a Coreia. Na UE, a cota da Malásia é cerca de 48% menor do que antes, e a partir de outubro cada embarque deve comprovar onde seu aço foi fundido.
Os custos de matéria-prima estão subindo, os preços locais são contidos pelas importações e as exportações estão sendo limitadas. As laminadoras a frio malaias estão espremidas por três lados.
Taiwan (PoC): preços de tabela subiram, spot não acompanhou
Em Taiwan (PoC), a ruptura veio entre as usinas e seus distribuidores.
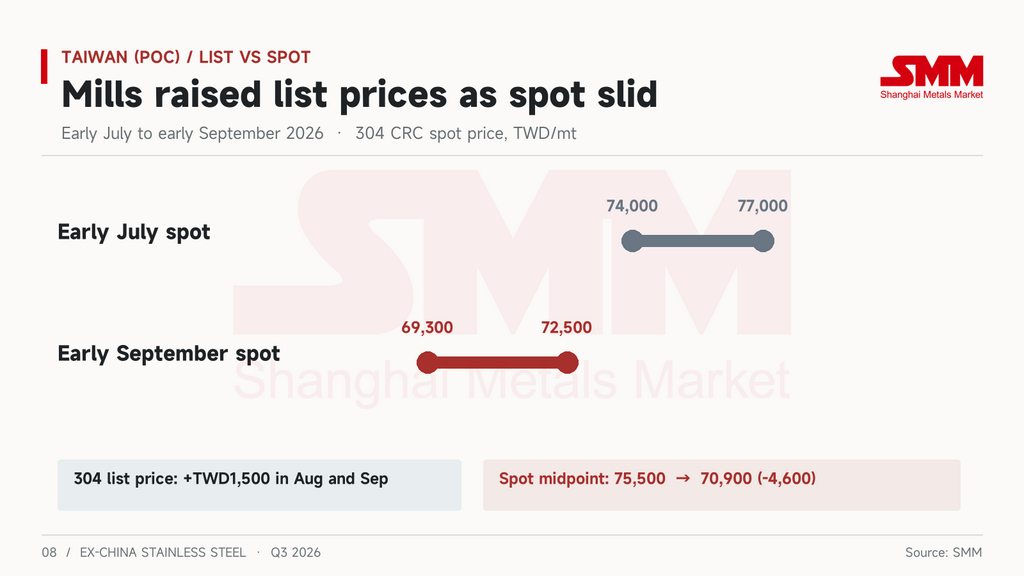
Em julho, Yieh United Steel, Tang Eng Iron Works e Walsin Lihwa mantiveram os preços de tabela estáveis, encerrando sete aumentos mensais consecutivos. Em agosto e setembro, Yieh United e Tang Eng elevaram os preços de tabela do 304 em TWD 1.500/t e as sobretaxas do 316L em TWD 2.500/t.
Os preços spot não acompanharam. A faixa spot da CRC 304 caiu de TWD 74.000–77.000/t no início de julho para TWD 69.300–72.500/t no início de setembro, o que moveu o ponto médio para baixo em cerca de TWD 4.600. Na primeira semana após o aumento de agosto, os negócios reais já estavam de volta aos níveis de julho. Uma onda de reposição de estoques em meados de agosto elevou brevemente o volume. Ao longo de três dias, pequenos comerciantes e usuários finais compraram mais do que em toda a primeira quinzena do mês, mas as compras não duraram.
A confiança das usinas em continuar elevando os preços veio do lado das importações. Em 14 de agosto, Taiwan (PoC) abriu formalmente um caso antidumping contra a CRC vietnamita. O peticionário estimou a margem de dumping em 31,36% e nomeou 20 produtores vietnamitas. Após a abertura do caso, as importações de inoxidáveis em agosto caíram para cerca de 92.700 t e os preços de importação subiram para a máxima em três anos. Isso elevou o preço do material estrangeiro, mas não fez nada pelos preços de transação locais. Os processadores a jusante Yuen Long e Tung Mung se opuseram publicamente ao caso. Eles argumentaram que as usinas a montante compram HRC indonésio barato enquanto excluem a CRC vietnamita.
Os preços de tabela mostram o que as usinas querem, e os preços spot mostram o que os distribuidores pensam. No terceiro trimestre os dois se afastaram ainda mais.
Índia: o único mercado onde custos e preços se moveram juntos
A Índia foi o mercado externo mais forte no terceiro trimestre. Foi também o único que se comportou normalmente.
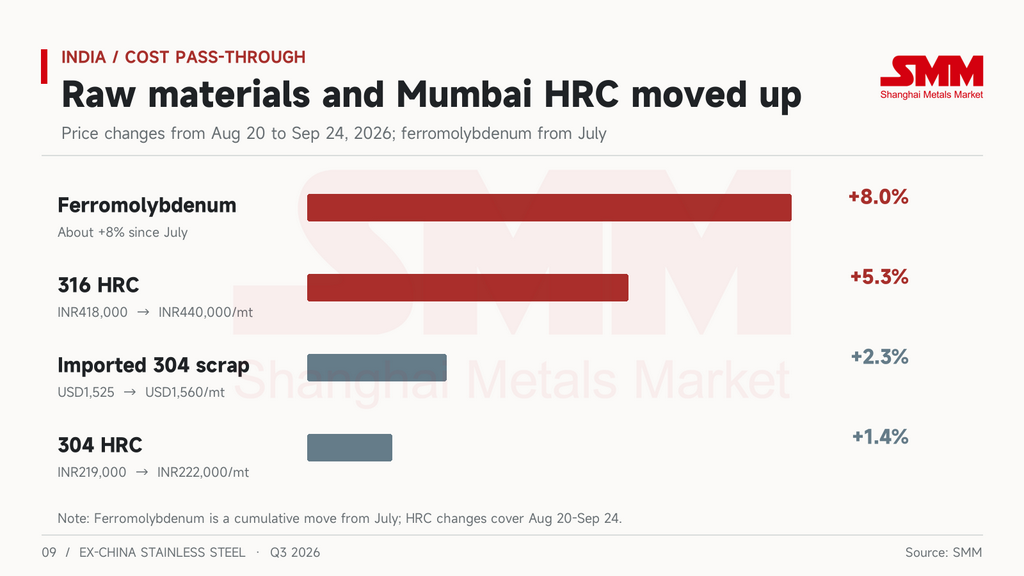
Entre 20 de agosto e 24 de setembro, o HRC 316 ex-works de Mumbai subiu de INR 418.000/t para INR 440.000/t, e o HRC 304 de INR 219.000/t para INR 222.000/t. O 316 subiu mais porque o ferromolibdênio ganhou cerca de 8% desde julho. O 304 subiu menos porque seu suporte de matéria-prima vem principalmente da sucata. As importações indianas de NPI caíram 62% ano a ano no primeiro semestre para 20.000 t, e as usinas passaram a usar sucata inoxidável para suas unidades de níquel. A sucata 304 doméstica subiu até INR 151.000/t. A sucata 304 importada (CFR Mundra) passou de USD 1.525/t para USD 1.560/t. As principais usinas ajustaram os preços três vezes em agosto e duas vezes em setembro, e cada mudança pode ser atribuída a um custo de matéria-prima.
A Índia conseguiu repassar custos porque a demanda doméstica estava estável e as importações não eram uma ameaça por enquanto. A isenção do QCO foi estendida até 31 de março de 2027. A investigação antidumping sobre CRC da China, Indonésia e Vietnã agora vai até 28 de março de 2027, sem tarifas provisórias. Esta é uma alta impulsionada pela demanda doméstica, porém, e as exportações não acompanharam o ritmo. A barra brilhante 304 FOB permaneceu estável durante todo o trimestre a USD 2.350–2.380/t, pois os compradores europeus se contiveram devido ao CBAM e às cotas.
A Ásia começa a fechar as portas para seus vizinhos
A outra novidade no terceiro trimestre foi a abertura de casos entre mercados asiáticos.
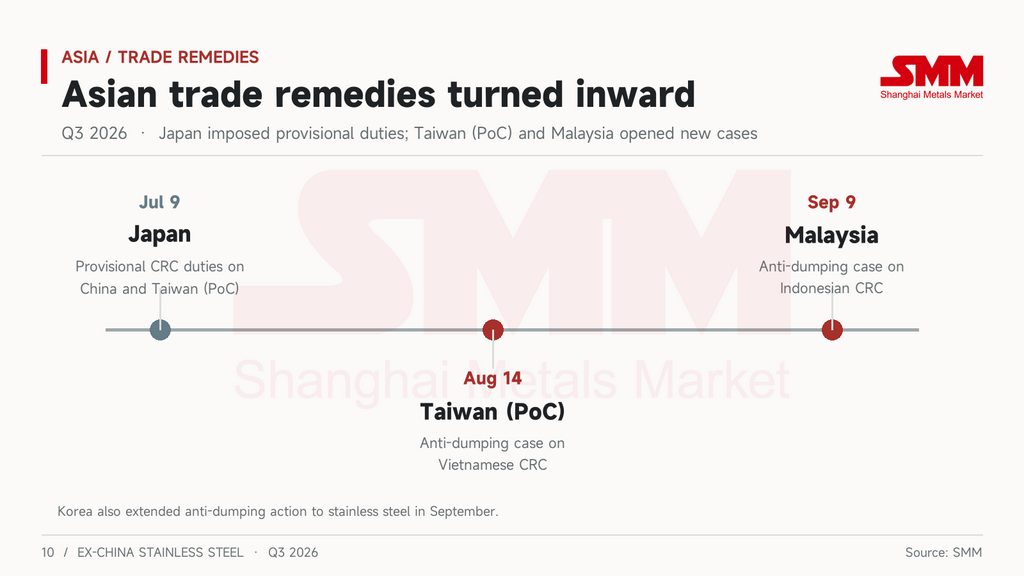
Em 9 de julho, o Japão impôs tarifas antidumping provisórias sobre CRC da China e de Taiwan (PoC), vigentes até 8 de novembro. As alíquotas são de 27,7–42,1% para a China e 3,6–20,1% para Taiwan (PoC). As importações japonesas de CRC naquele mês chegaram a cerca de 18.100 t, alta de 7,9% mês a mês e o maior volume até agora neste ano. As importações da China, no entanto, caíram 62,6% ano a ano e as de Taiwan (PoC) caíram 71,5%, deixando a Coreia como a maior fonte com 8.890 t. Os preços domésticos japoneses suavizaram logo depois. A Nippon Steel cortou seus preços de contrato de fio-máquina de setembro a novembro, reduzindo o SUS304 em JPY 25.000/t, seu primeiro corte em cinco trimestres.
Taiwan (PoC) abriu seu caso contra o Vietnã em 14 de agosto, e a Malásia abriu seu caso contra a Indonésia em 9 de setembro. Em setembro, a Coreia estendeu a ação antidumping aos inoxidáveis, e a POSCO está preparando sua denúncia de anticircunvenção contra a Malásia. A investigação da Índia sobre China, Indonésia e Vietnã ainda está em andamento.
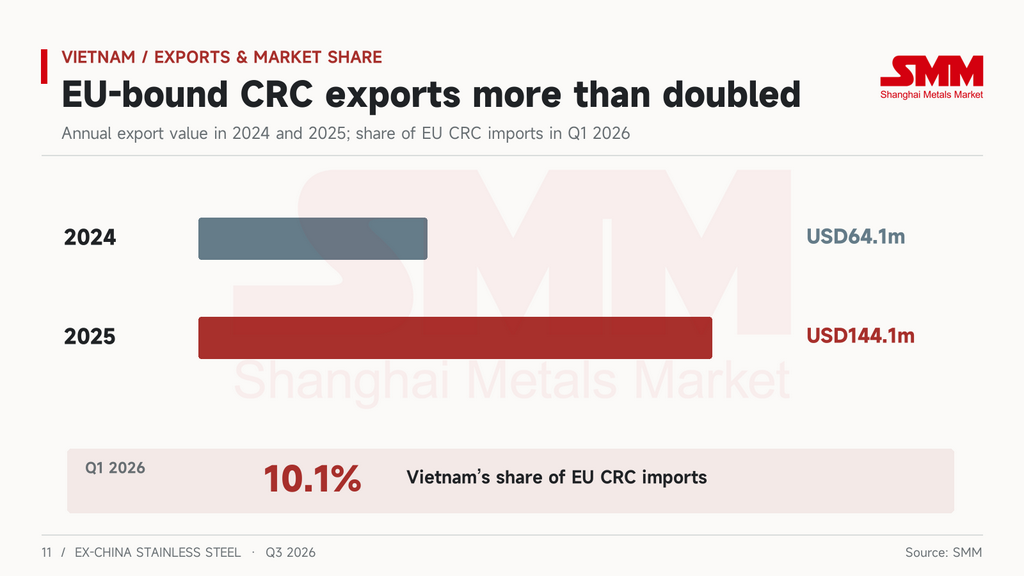
O Vietnã foi o mais citado. A maior parte de sua CRC é laminada a partir de HRC indonésio. Suas exportações de CRC para a UE se recuperaram de USD 64,1 milhões em 2024 para USD 144,1 milhões em 2025, e no primeiro trimestre de 2026 forneceu 10,1% das importações de CRC da UE. No terceiro trimestre, Taiwan (PoC) e Índia agiram contra o material vietnamita, e a Turquia abriu uma revisão de expiração sobre tubos inoxidáveis vietnamitas. A Coreia já havia imposto tarifas antidumping de 11,37–18,81% sobre o Vietnã. O projeto da Yongjin na província de Ha Tinh deve iniciar as obras no início de novembro, e sua segunda fase adiciona 2 milhões de t/ano de tarugos inoxidáveis. Para uma indústria de exportação construída principalmente sobre a relaminação, é o primeiro passo do Vietnã rumo à capacidade própria de fusão.
Antes do terceiro trimestre, os exportadores asiáticos se preocupavam com portas se fechando na Europa e nos EUA. De agora em diante, as portas se fechando ao lado também precisam ser precificadas.
Outros mercados: muitas medidas de defesa comercial, poucos eventos de preço
O Reino Unido decidiu nacionalizar a Speciality Steel UK. Suas regras de contabilidade do CBAM são definitivas e entram em vigor em 1º de janeiro de 2027, e sua cota para barras inoxidáveis e perfis leves se esgotou em 17 de agosto. Em julho, os EUA abriram investigações antidumping e de medidas compensatórias sobre tubos inoxidáveis soldados da Índia, Turquia e Emirados Árabes Unidos, e a decisão preliminar de medidas compensatórias sobre a Índia foi adiada para 14 de dezembro. A Turquia abriu uma revisão de expiração sobre tubos inoxidáveis vietnamitas. A Tailândia apareceu com Malásia e Índia na lista de exclusão do projeto de regulamento de embarque de resíduos da UE. Nenhum desses mercados teve um evento de preço independente no terceiro trimestre.
Perspectivas: qual elo se reconecta primeiro no quarto trimestre
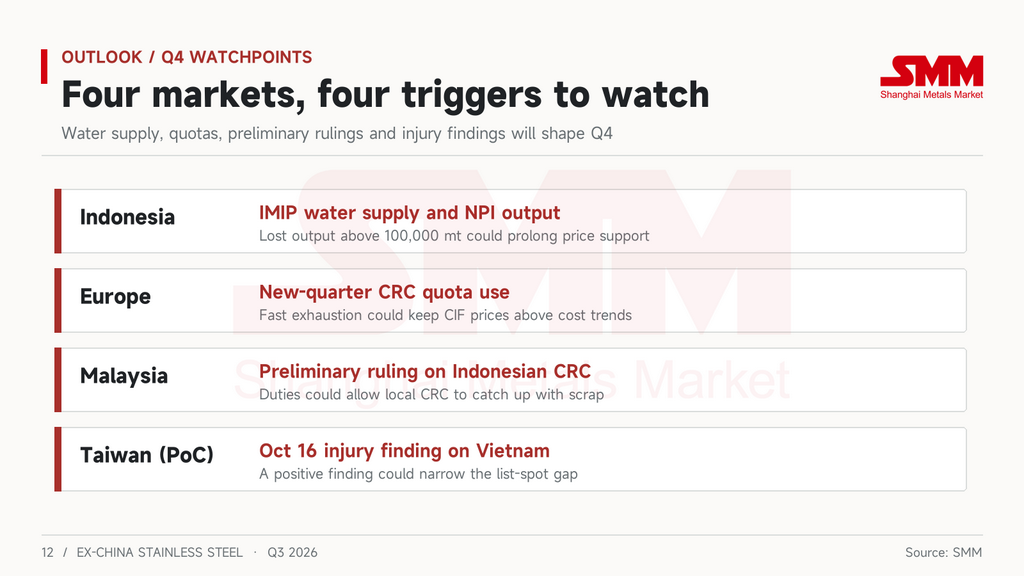
A Indonésia é a mais propensa a se mover primeiro, mas por meio de preços e não de custos. Mesmo que o fornecimento de água do IMIP retorne e o NPI continue caindo, os custos das usinas integradas não mudarão muito. Qualquer corte no FOB seria as usinas optando por trocar margem por pedidos. Nos números do final do trimestre, os preços ainda estão cerca de USD 178/t acima do custo total, então há bastante espaço para ceder. Se a escassez de água durar mais de meio mês e a produção perdida de NPI ultrapassar 100.000 t, o NPI de mercado se apertará e os preços poderão se sustentar por mais algum tempo.
A Europa depende da rapidez com que as cotas do quarto trimestre forem utilizadas, e o primeiro sinal já chegou. Cinco dias após a abertura do período de cotas em 1º de outubro, a Índia já havia excedido suas cotas para barras inoxidáveis e perfis leves e para tubos inoxidáveis sem costura, com mais carga aguardando nos portos da UE do que todo o trimestre permite. Se as cotas de laminados a frio se preencherem no mesmo ritmo, os preços desembarcados continuarão se movendo contra a sobretaxa. Se o uso desacelerar, isso significa que os compradores atingiram seu limite, e os preços desembarcados começarão a se mover de volta em direção ao custo.
A Malásia depende da decisão preliminar antidumping. Somente quando as tarifas incidirem sobre o material indonésio os preços locais de CRC terão chance de alcançar a sucata.
Taiwan (PoC) depende da determinação preliminar de dano sobre o Vietnã, prevista para 16 de outubro. Se o dano for constatado, a lacuna entre os preços de tabela e spot deve se estreitar. Se não for, as usinas terão dificuldade para elevar os preços novamente em novembro.



