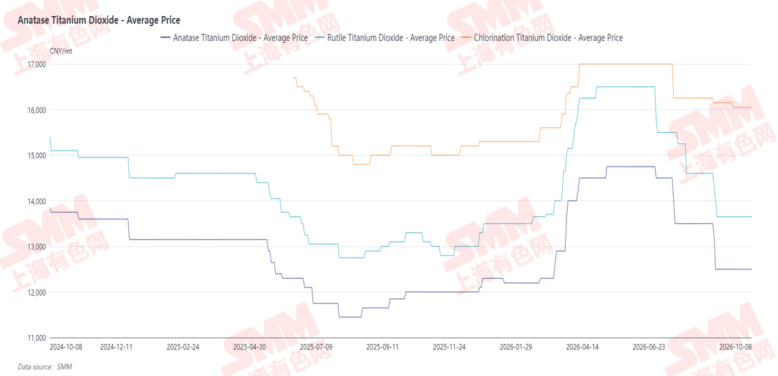
Durante o feriado do Dia Nacional, o mercado de titânio da China permaneceu geralmente estável, mas sob pressão. Os concentrados de titânio a montante estiveram em baixa e estagnados, evidenciando ainda mais o desequilíbrio entre oferta e demanda. A esponja de titânio permaneceu sob pressão, com as empresas mantendo altas taxas de operação, mas a demanda de uso final dos setores civis a jusante foi fraca, agravando o acúmulo de estoques em toda a indústria. Os preços de transação predominantes para esponja de titânio grau 0 foram de 44.000 a 45.000 yuans por tonelada. O segmento de dióxido de titânio manteve-se estável antes do feriado, com diferenciais de preço relativamente estáveis entre produtos fabricados por diferentes processos: as cotações predominantes para rutilo por processo de sulfato foram de 12.500 a 14.800 yuans por tonelada, anatase por processo de sulfato de 12.000 a 13.000 yuans por tonelada, e o dióxido de titânio por processo de cloreto permaneceu relativamente firme, com cotações predominantes de 15.300 a 16.800 yuans por tonelada. No primeiro dia de negociação após o feriado, as cotações dos produtos de titânio em toda a cadeia industrial permaneceram nos níveis anteriores ao feriado, sem mudanças notáveis. O sentimento do mercado foi dominado por uma atitude de espera, e a tendência de preços ainda precisa ser confirmada pelos pedidos reais de compra a jusante após o feriado.
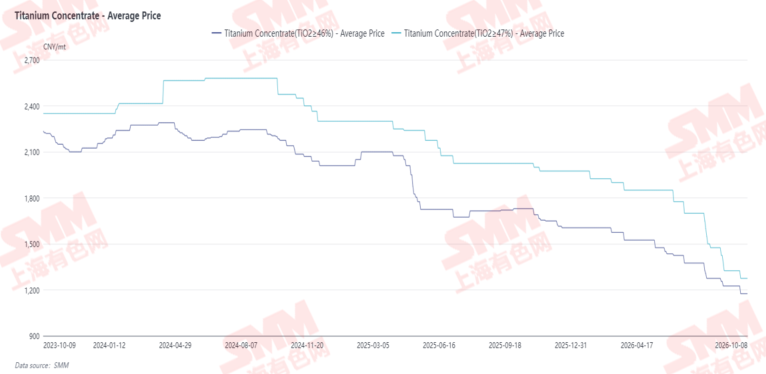
No lado das matérias-primas, as minas domésticas de concentrado de titânio estão geralmente operando com prejuízo, com taxas de operação globalmente baixas, mas o crescimento da produção em Xinjiang é significativo. Combinado com grandes chegadas de minério importado, a oferta do mercado é geralmente ampla. Os preços do ácido sulfúrico e do enxofre estão sob pressão e em consolidação, dificultando que o lado das matérias-primas forneça forte suporte de custo para a cadeia industrial do titânio.
No primeiro dia de negociação após o feriado, o mercado de titânio continuou sua tendência anterior ao feriado. As expectativas de "pico de temporada em setembro" fracassaram, e o mercado tornou-se cauteloso quanto às perspectivas do "pico de temporada em outubro". Com o suporte das matérias-primas permanecendo fraco e a demanda a jusante na China contida, a possibilidade de uma reviravolta no mercado de titânio depende do impulso das exportações e das mudanças marginais trazidas pelas políticas macroeconômicas.
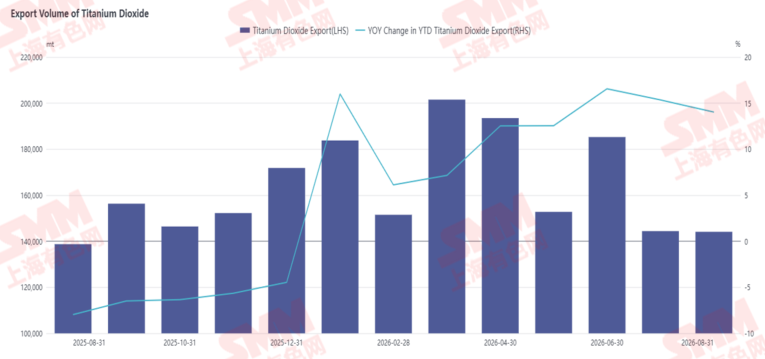
No front das exportações, há pontos positivos estruturais: durante o feriado do Dia Nacional, a Shandong Jinhai Titanium operou a plena capacidade para cumprir pedidos de exportação, com produção diária de 700 a 800 toneladas e exportações de cerca de 1.000 toneladas por dia, proporcionando suporte faseado dos pedidos de exportação. Os preços dos materiais de titânio no noroeste da Europa subiram mais de 3%, beneficiando-se da recuperação da demanda na aviação e na defesa nacional, e as expectativas para materiais de titânio de alta qualidade fora da China estão melhorando. De janeiro a agosto de 2026, as exportações acumuladas de dióxido de titânio da China atingiram 1,357 milhão de toneladas, um aumento de 14,02% em relação ao ano anterior. Com a recuperação do mercado de dióxido de titânio, as exportações são o principal indicador a ser observado. No entanto, também há perturbações no lado das exportações: as exportações de dióxido de titânio em agosto foram de 144.100 toneladas, recuando ligeiramente 0,21% em relação ao mês anterior, indicando algum enfraquecimento da demanda externa. A UE, o Brasil, o Reino Unido e outras regiões continuam mantendo políticas antidumping, mantendo o espaço de exportação restrito, e o crescimento de qualquer mercado isolado dificilmente compensará totalmente a fraqueza da demanda doméstica da China.
No front da política macroeconômica: Em 21 de setembro, a Comissão Econômica Eurasiática decidiu suspender as medidas antidumping contra o dióxido de titânio chinês, com vigência até 10 de agosto de 2027. Depois que as empresas russas de dióxido de titânio enfrentaram restrições de produção em junho, elas solicitaram proativamente a suspensão das tarifas, abrindo o canal de exportação da China para a Rússia. Em agosto, a Rússia tornou-se o segundo maior destino de exportação de dióxido de titânio da China, respondendo por 7,89%. A partir de 1º de outubro, uma política de subsídio de juros hipotecários para compra de imóveis entrou em vigor, visando principalmente a demanda de compradores de primeira viagem em cidades de segundo e terceiro níveis. Se as entregas de moradias acelerarem, espera-se que a demanda pós-reforma melhore marginalmente, e o dióxido de titânio, como matéria-prima ligada ao ciclo de conclusão, tem expectativas de recuperação da demanda.
Perspectivas do mercado: O mercado de titânio está atualmente em um padrão de formação de fundo caracterizado por fraco suporte de custos, oferta ampla e demanda de uso final lenta. A suspensão das medidas antidumping eurasiáticas, a política de subsídio de juros hipotecários e o crescimento dos pedidos de exportação são fatores positivos de curto prazo, enquanto o desequilíbrio entre oferta e demanda nos concentrados de titânio, o contínuo acúmulo de estoques na esponja de titânio e a lenta recuperação da demanda de uso final permanecem como os principais fatores restritivos. Após o feriado, o mercado provavelmente permanecerá em um impasse de "queda limitada, mas sem impulso de alta". Se os pedidos de uso final em meados e final de outubro ficarem aquém das expectativas e a redução de estoques estagnar, os preços dos produtos de titânio ainda enfrentam o risco de enfraquecer novamente.