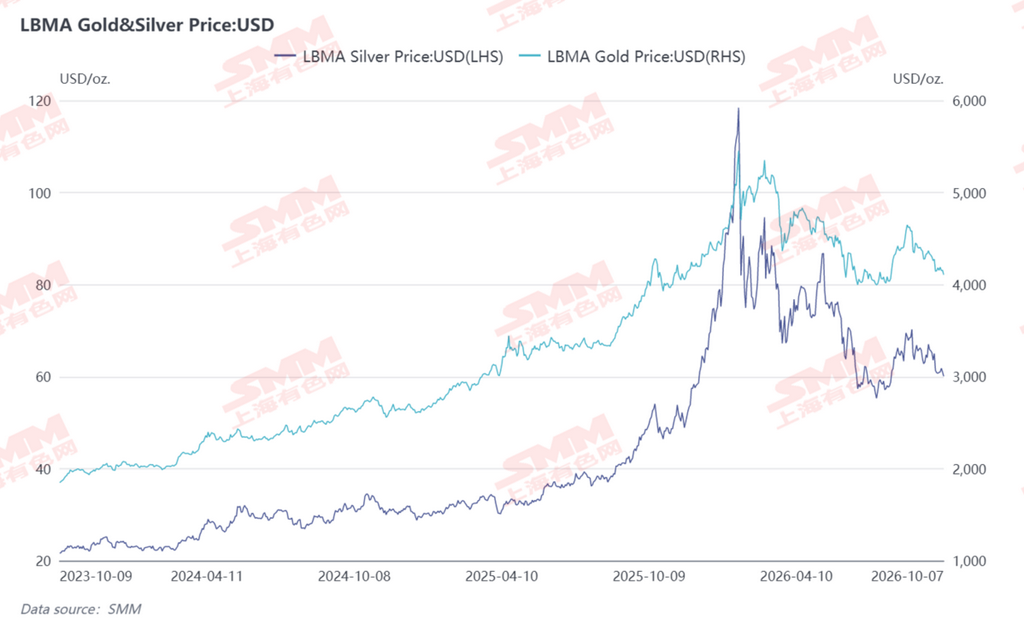
Durante o feriado do Dia Nacional, a prata internacional oscilou lateralmente em um intervalo após subir primeiro e depois cair, fechando o feriado com queda geral de cerca de 1,1% (60,43→59,77). No início da semana, apoiada por expectativas moderadas de inflação e compras de "desdolarização" dos bancos centrais, a prata se recuperou acima de US$ 61 e, na segunda e terça-feira, subiu por dois dias consecutivos até a máxima do intervalo de 61,34, ajudada por um dólar americano mais fraco. No entanto, na quarta-feira, a ata do Fed confirmou que a maioria das autoridades esperava outro aumento de juros antes do fim do ano, as expectativas de inflação de 1 ano atingiram a máxima em três anos e o dólar americano voltou a subir acima de 102,3. A prata despencou 2,54% em um único dia para 59,77, devolvendo todos os ganhos da semana e testando o limite inferior do intervalo, enquanto o ouro também caiu abaixo do nível de US$ 4.100. A linha do tempo macroeconômica específica é a seguinte:
- 10.1-10.2: Recuperação moderada no início do período pós-feriado. 10.1 fechou em 60,98 (+0,98%) e 10.2 fechou em 60,35 (-1,04%). O núcleo do PCE de agosto dos EUA veio abaixo das expectativas, e os rendimentos dos títulos do Tesouro dos EUA dispararam antes de recuar brevemente. Além disso, o Banco da Coreia retomou as compras de ouro após um hiato de 13 anos, fornecendo suporte de alocação das compras dos bancos centrais. No entanto, o índice do dólar americano continuou a se fortalecer e se manteve acima de 102, e o mercado aguardava os dados da folha de pagamento não agrícola. O impulso de alta foi limitado, e a prata recuou novamente após a recuperação.
- 10.3-10.4: Sem negociação no fim de semana, com acúmulo de eventos. Não houve sessão de negociação internacional no fim de semana. No front de eventos, a Malásia anunciou a remoção de uma tarifa de importação de 10% sobre parte do ouro em novembro, melhorando as expectativas para a demanda física de metais preciosos. As notícias geopolíticas do Oriente Médio permaneceram mistas, causando apenas flutuações impulsionadas por sentimento, sem impacto direto nos preços.
- 10.5-10.6: Um relatório de folha de pagamento não agrícola surpreendentemente fraco impulsionou uma forte alta até a máxima semanal. 10.5 fechou em 61,05 (+1,17%) e 10.6 fechou em 61,34 (+0,47%). A folha de pagamento não agrícola de setembro dos EUA adicionou apenas 29.000 empregos, muito abaixo dos 90.000 esperados. O mercado imediatamente reduziu a probabilidade de um aumento de juros em outubro, e o arrefecimento das expectativas de aperto tornou-se o motor de alta mais forte da semana. A alta dos rendimentos dos títulos do Tesouro dos EUA pausou temporariamente, o dólar americano recuou brevemente e a prata disparou para a máxima semanal de US$ 61,34. O Ministério das Finanças da Rússia anunciou aumento nas compras de ouro, e os ETFs globais de ouro absorveram entradas substanciais no terceiro trimestre, reforçando ainda mais o suporte de alocação.
- 10.7: A ata hawkish do FOMC apagou todos os ganhos, e a prata rompeu para baixo. 10.7 fechou em 59,77 (-2,54%), com mínima intradiária de US$ 58,96. A ata da reunião do FOMC de setembro divulgada à noite enviou sinais hawkish, com a maioria das autoridades esperando mais um aumento de juros antes do fim do ano. As expectativas de inflação de 1 ano do Fed de Nova York se recuperaram para 3,9%, máxima em três anos. O dólar americano se recuperou novamente para se manter acima de 102,27, e os rendimentos dos títulos do Tesouro de longo prazo permaneceram próximos aos níveis mais altos desde 2002. Vários ventos contrários macroeconômicos se intensificaram, e a prata sofreu forte liquidação, rompendo abaixo do nível psicológico de US$ 60 e apagando em grande parte os ganhos impulsionados pelo relatório anterior da folha de pagamento não agrícola.
[Baixista para metais preciosos]
A ata do FOMC divulga tom hawkish, expectativas de aumento de juros em dezembro se reaquecem
A ata da reunião de política monetária de setembro do Fed mostrou que a maioria das autoridades participantes acreditava que poderia ser apropriado elevar ainda mais a faixa-alvo para a taxa dos fundos federais antes do fim do ano, com o ciclo de manutenção de juros altos se estendendo além do esperado anteriormente. Embora o aumento de setembro já estivesse totalmente precificado pelo mercado, o sinal transmitido na ata de que "ainda há mais um aumento este ano" excedeu as expectativas dovish do mercado, e a precificação do mercado para um aumento em dezembro se recuperou gradualmente. As expectativas de flexibilização geradas anteriormente pelos dados fracos de emprego foram parcialmente revisadas. O risco de cauda do aperto da política permanece sem solução, continuando a pesar sobre a avaliação dos metais preciosos sem rendimento.
Os rendimentos dos títulos do Tesouro dos EUA se mantêm em máximas de duas décadas, índice do dólar americano consolida em tom forte
Durante o feriado do Dia Nacional, os rendimentos dos títulos do Tesouro de longo prazo dispararam novamente, com o rendimento do título de 10 anos tocando brevemente 5,36%, renovando a máxima em mais de duas décadas desde abril de 2002. Embora tenha recuado levemente depois para cerca de 5,28%, o nível absoluto permanece em uma faixa historicamente alta; o rendimento do título de 2 anos oscilou lateralmente na faixa de 4,80%-4,83%, destacando a rigidez das taxas de política de curto prazo. O índice do dólar americano manteve seu padrão forte em conjunto, subindo para a máxima intradiária de 102,11 antes de recuar para 101,84 no fechamento, ainda em nível alto dos últimos seis meses. Os rendimentos reais elevados dos títulos do Tesouro dos EUA continuam a aumentar o custo de oportunidade de manter metais preciosos, enquanto um dólar mais forte suprime diretamente os preços dos metais preciosos denominados em dólar, com as pressões duplas formando conjuntamente um teto para as avaliações.
As pressões inflacionárias globais se recuperam marginalmente, expectativas de aumento de juros do BOJ agitam os mercados globais de títulos
Os riscos de rigidez da inflação ressurgiram, com as expectativas de inflação de 1 ano do Fed de Nova York se recuperando para 3,9%, máxima em três anos, ressaltando a natureza acidentada do processo de queda dos preços. Enquanto isso, o Banco do Japão divulgou sinais sugerindo que a inflação subjacente atingiu a meta de política de 2%, e as expectativas do mercado para o BOJ sair de sua política ultrafrouxa e iniciar aumentos de juros se aqueceram novamente. O aumento dos rendimentos dos títulos japoneses pode desencadear uma reação em cadeia nos mercados globais de títulos, elevando o centro global da taxa livre de risco e exercendo indiretamente pressão periférica sobre os metais preciosos.
O conflito geopolítico EUA-Irã se intensifica novamente, os preços do petróleo sustentam a lógica de aperto inflacionário
As tensões geopolíticas no Oriente Médio persistem, o confronto EUA-Irã se intensifica, e um conselheiro sênior da Guarda Revolucionária Islâmica do Irã declarou explicitamente que "rotas marítimas ilegais" no Estreito de Ormuz serão fechadas, mantendo os riscos de segurança do transporte marítimo regional. Embora o conflito geopolítico em si tenha atributos de refúgio seguro, a lógica central atual do mercado permanece focada na inflação e na trajetória da política - o conflito aumenta o risco de uma recuperação dos preços da energia, reforça as expectativas de inflação rígida e, por sua vez, sustenta a lógica de aperto do Fed dos EUA de manter juros altos e até mesmo aumentos subsequentes, pesando indiretamente sobre as avaliações dos metais preciosos.
[Altista para metais preciosos]
A folha de pagamento não agrícola decepciona fortemente, expectativas de aumento de juros em outubro se dissipam em grande parte
A folha de pagamento não agrícola de setembro dos EUA subiu apenas 29.000, muito abaixo das expectativas do mercado de 90.000, enquanto a taxa de desemprego subiu para 4,2%, máxima em quase dois anos, e os dados de emprego de julho-agosto foram revisados para baixo em um total de 60.000, enviando um sinal claro de arrefecimento do mercado de trabalho. Após a divulgação dos dados, a probabilidade implícita do mercado de um aumento de juros do Fed em outubro caiu rapidamente de cerca de 70% para abaixo de 25%, e os futuros de juros da CME mostraram uma probabilidade de mais de 70% de que as taxas permaneceriam inalteradas em outubro. A pressão de aperto de curto prazo diminuiu significativamente, tornando este o motor de alta mais direto durante o feriado e alimentando uma rápida recuperação dos metais preciosos.
Divergência emerge dentro do Fed, comentários neutros aliviam expectativas unilaterais de aperto
Divisões claras apareceram entre as autoridades do Fed: o presidente do Fed de Minneapolis, Kashkari, e a presidente do Fed de Boston, Collins, adotaram um tom relativamente neutro, argumentando que a política atual já está em território restritivo e que é necessária paciência para avaliar os dados antes de fazer novos julgamentos; a governadora do Fed, Bowman, declarou mais explicitamente que nenhum ajuste adicional de juros é necessário este ano. Em contraste com o tom hawkish da ata da reunião, a divergência entre as autoridades implica que a política não está apertando de forma unilateral, preservando espaço para o mercado imaginar uma virada marginal da política e aliviando a pressão sobre os metais preciosos das expectativas unilaterais de aperto.
A política monetária da China adiciona mais flexibilização, as condições de liquidez melhoram na margem
O Banco Popular da China anunciou que em 8 de outubro realizaria operações de recompra reversa definitiva de 1,2 trilhão de yuans com prazo de 3 meses, um aumento de 200 bilhões de yuans sobre o valor vincendo, com a injeção excedendo as expectativas do mercado. A flexibilização adicional da política monetária doméstica e a melhora marginal nas condições de liquidez do mercado ajudam a impulsionar a demanda doméstica de alocação por metais preciosos, enquanto expectativas estáveis da taxa de câmbio do RMB também sustentam os preços domésticos dos metais preciosos, beneficiando indiretamente o sentimento dos futuros por meio da ligação entre os mercados doméstico e externo.
A oferta de energia diminuiu em várias frentes, e a queda dos preços do petróleo enfraqueceu a cadeia de inflação-aumento de juros
O cenário global de oferta de energia viu múltiplas flexibilizações marginais: o G7 decidiu coordenar por meio da AIE a liberação de até 100 milhões de barris de reservas de petróleo bruto e diesel em quatro meses; Trump negou explicitamente que uma proibição de exportação de diesel seria implementada; a Arábia Saudita retomou gradualmente as exportações após reparar seu oleoduto leste-oeste, com as exportações de petróleo bruto do Oriente Médio se recuperando para perto dos níveis pré-guerra; a OPEP+ decidiu adiar a avaliação de capacidade e manter a produção atual inalterada. Sob o efeito combinado de múltiplos fatores, os preços internacionais do petróleo recuaram em etapas, e a pressão inflacionária secundária do aumento dos preços da energia diminuiu marginalmente, o que por sua vez enfraqueceu a lógica subjacente de aumentos contínuos de juros pelo Fed dos EUA e forneceu suporte indireto para os metais preciosos.
[Resumo macroeconômico]
Durante o feriado do Dia Nacional, fatores altistas e baixistas se entrelaçaram no mercado de metais preciosos, que no geral recuou após uma alta rápida. No meio da semana, a folha de pagamento não agrícola muito mais fraca do que o esperado impulsionou um rápido arrefecimento das expectativas de aumento de juros em outubro e, juntamente com a flexibilização da oferta de energia e a liquidez frouxa na China, empurrou os metais preciosos para uma recuperação em etapas. No entanto, os sinais hawkish subsequentes da ata do FOMC, os rendimentos dos títulos do Tesouro dos EUA se mantendo em máximas de duas décadas, o índice do dólar americano consolidando em tom forte e os conflitos geopolíticos crescentes apoiando a lógica de aperto inflacionário pressionaram conjuntamente os futuros a devolver a maior parte de seus ganhos.
No curto prazo, as expectativas de aumento de juros em outubro amplamente dissipadas fornecem um amortecedor, mas as expectativas de aumento em dezembro permanecem, e a consolidação dos rendimentos dos títulos do Tesouro dos EUA e do índice do dólar americano em níveis altos continua sendo a força de supressão central; flutuações nos preços da energia e nas situações geopolíticas também continuarão a perturbar as expectativas de inflação. No médio e longo prazo, a lógica subjacente de compras contínuas de ouro pelos bancos centrais globais, o acúmulo de riscos da dívida dos EUA e a tendência de desdolarização permanece inalterada, o que ainda fornecerá suporte de fundo de longo prazo para os metais preciosos. Daqui para frente, deve-se prestar muita atenção aos dados de inflação dos EUA, às declarações das autoridades do Fed dos EUA e às mudanças marginais na situação do Oriente Médio.