1. Três minas cortam produção sucessivamente em setembro
Em 29 de setembro, a CSN Mineração anunciou uma redução temporária na produção de minério de ferro na planta de processamento a seco do complexo Pires, em Ouro Preto, Minas Gerais, citando o atual ambiente de mercado, os baixos preços do minério e as altas taxas de frete marítimo. Devido aos cortes de produção e à redução das compras de minério de terceiros nos próximos meses, a empresa reduziu sua projeção de produção mais compras externas para 2026 de 45-47 milhões de toneladas para 39-41 milhões de toneladas, e elevou sua projeção de custo caixa C1 de US$ 22,0-23,5/t para US$ 25,0-26,0/t. A empresa afirmou que os cortes de produção poderão ser revertidos a qualquer momento se as condições de mercado sustentarem margens mais altas para esse tipo de minério, e que não se espera impacto material.
A produção mais compras externas da CSN Mineração no 1º e 2º trimestres foi de 10,058 milhões de toneladas e 10,88 milhões de toneladas, respectivamente, totalizando aproximadamente 20,94 milhões de toneladas no 1º semestre. Com base no ponto médio da nova projeção de 40 milhões de toneladas, o 2º semestre corresponde a aproximadamente 19,06 milhões de toneladas, cerca de 1,9 milhão de toneladas a menos que o 1º semestre e cerca de 6 milhões de toneladas a menos que o nível do 2º semestre implícito na projeção anterior. Esses 6 milhões de toneladas incluem a redução de minério comprado externamente, nem todo proveniente de minas próprias. Segundo a controladora da CSN, os cortes envolvem minério de baixo teor.
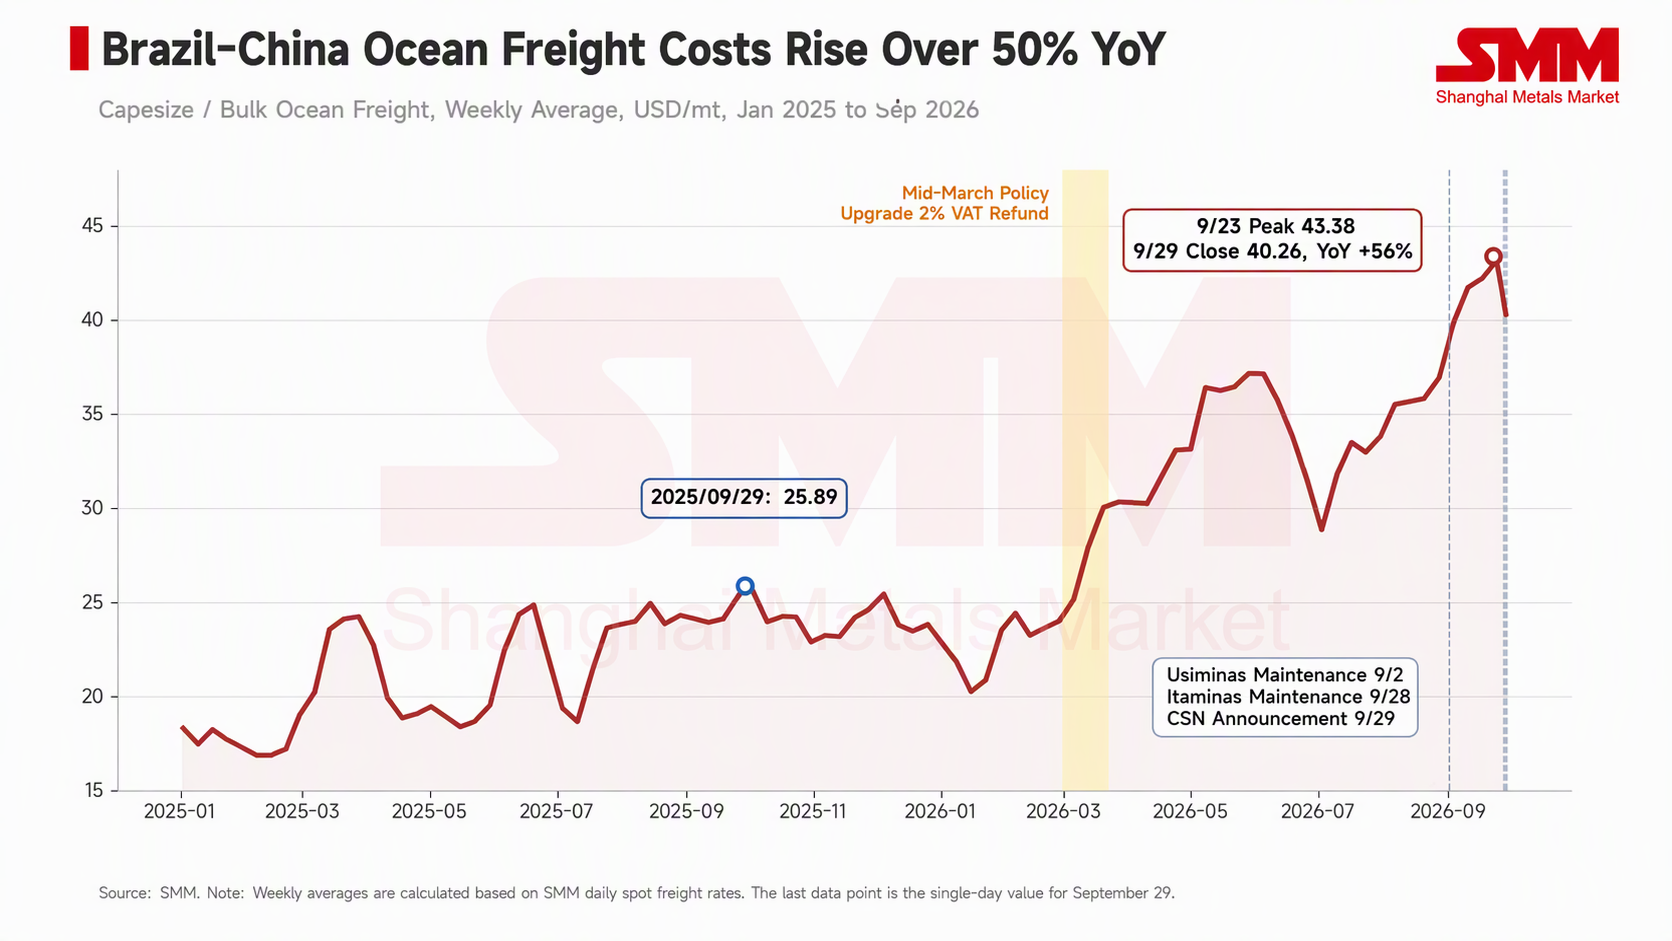
A Mineração Usiminas (Musa) foi a primeira mina a agir. A empresa suspendeu por tempo indeterminado as operações na planta Samambaia, em Itatiaiuçu, desde 2 de setembro; a planta responde por cerca de 30% da capacidade anual da Musa, de 9 milhões de toneladas. A empresa informou que, desde a escalada do conflito no Oriente Médio no final de fevereiro, as taxas de frete do Brasil para a China subiram de US$ 22-23/t para um pico de US$ 37-38/t. A mineradora privada Itaminas anunciou em seguida que sua planta de processamento a úmido em Sarzedo interromperia a produção em outubro, com cerca de 300 funcionários (aproximadamente um terço de sua força de trabalho direta) em licença coletiva por um mês a partir de 28 de setembro; cerca de 90% dos produtos da empresa são exportados.
2. Cenário do comércio internacional: fretes em alta, oferta ampla
A média trimestral da taxa de frete Tubarão-Beilun/Baoshan da SMM subiu de US$ 24,67/t no 1º trimestre para US$ 34,06/t no 2º trimestre e US$ 36,26/t no 3º trimestre, e foi cotada a US$ 43,38/t em 23 de setembro, o maior valor desde o início da série, em outubro de 2023. O combustível de bunker é um dos principais fatores. A Vale divulgou que seu custo unitário de frete marítimo no 2º trimestre subiu US$ 3,9/t em relação ao trimestre anterior, dos quais os custos mais altos de combustível marítimo contribuíram com US$ 2,3/t e as flutuações das taxas spot contribuíram com US$ 0,8/t.
No front de Simandou, a Rio Tinto divulgou que seu projeto operado de Simandou embarcou 1,6 milhão de toneladas para a China no 2º trimestre, totalizando 2,2 milhões de toneladas no 1º semestre, com orientação de vendas de 5 a 10 milhões de toneladas para 2026 e meta de operação em plena capacidade no 2º semestre de 2028. Na escala atual, a demanda de Simandou por capacidade de navios Capesize permanece limitada; no entanto, a rota Guiné-China é de longo curso e, à medida que o projeto avança, a demanda por capacidade no lado do Atlântico aumentará gradualmente, podendo intensificar a competição por capacidade de transporte enfrentada pelas mineradoras brasileiras.
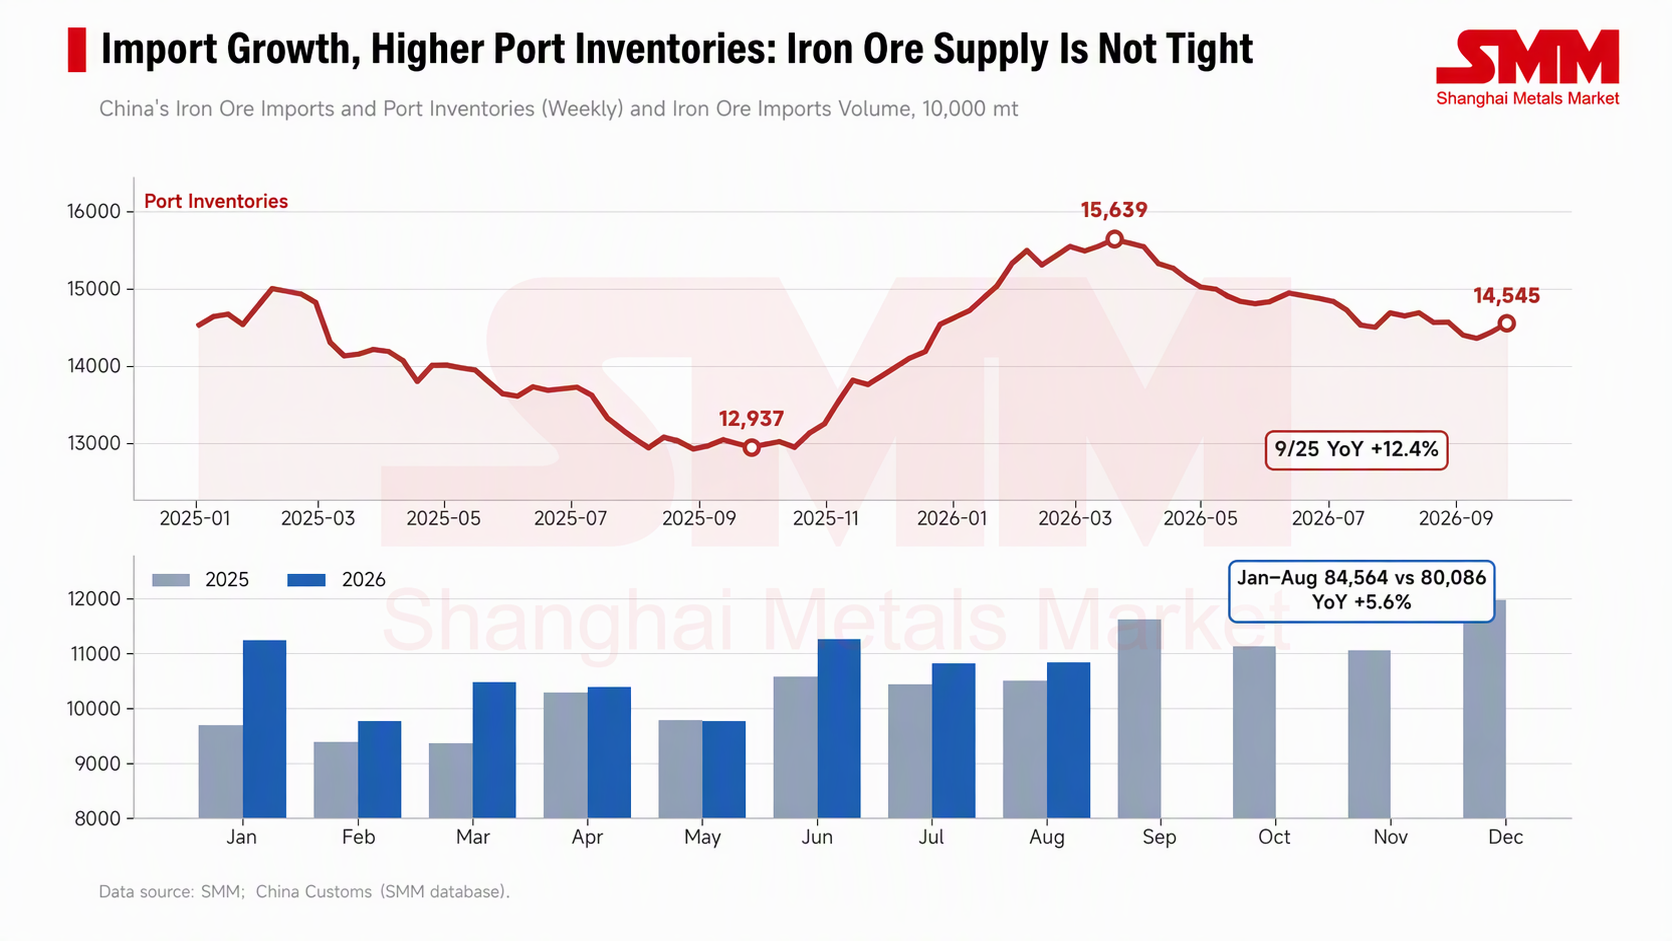
A oferta no lado da China não está apertada. Segundo dados alfandegários, as importações de minério de ferro da China de janeiro a agosto foram de 845,64 milhões de toneladas, alta de 5,6% em relação ao ano anterior. O estoque portuário de minério de ferro importado da SMM era de 145,45 milhões de toneladas em 25 de setembro, alta de 12,4% em relação ao ano anterior, após atingir o pico de 156,39 milhões de toneladas em 20 de março. Com importações crescentes e estoques elevados, os compradores têm considerável poder de barganha, dificultando que os vendedores repassem custos de frete mais altos aos preços CFR.
3. O frete corrói a realização FOB, minério de baixo teor é mais atingido
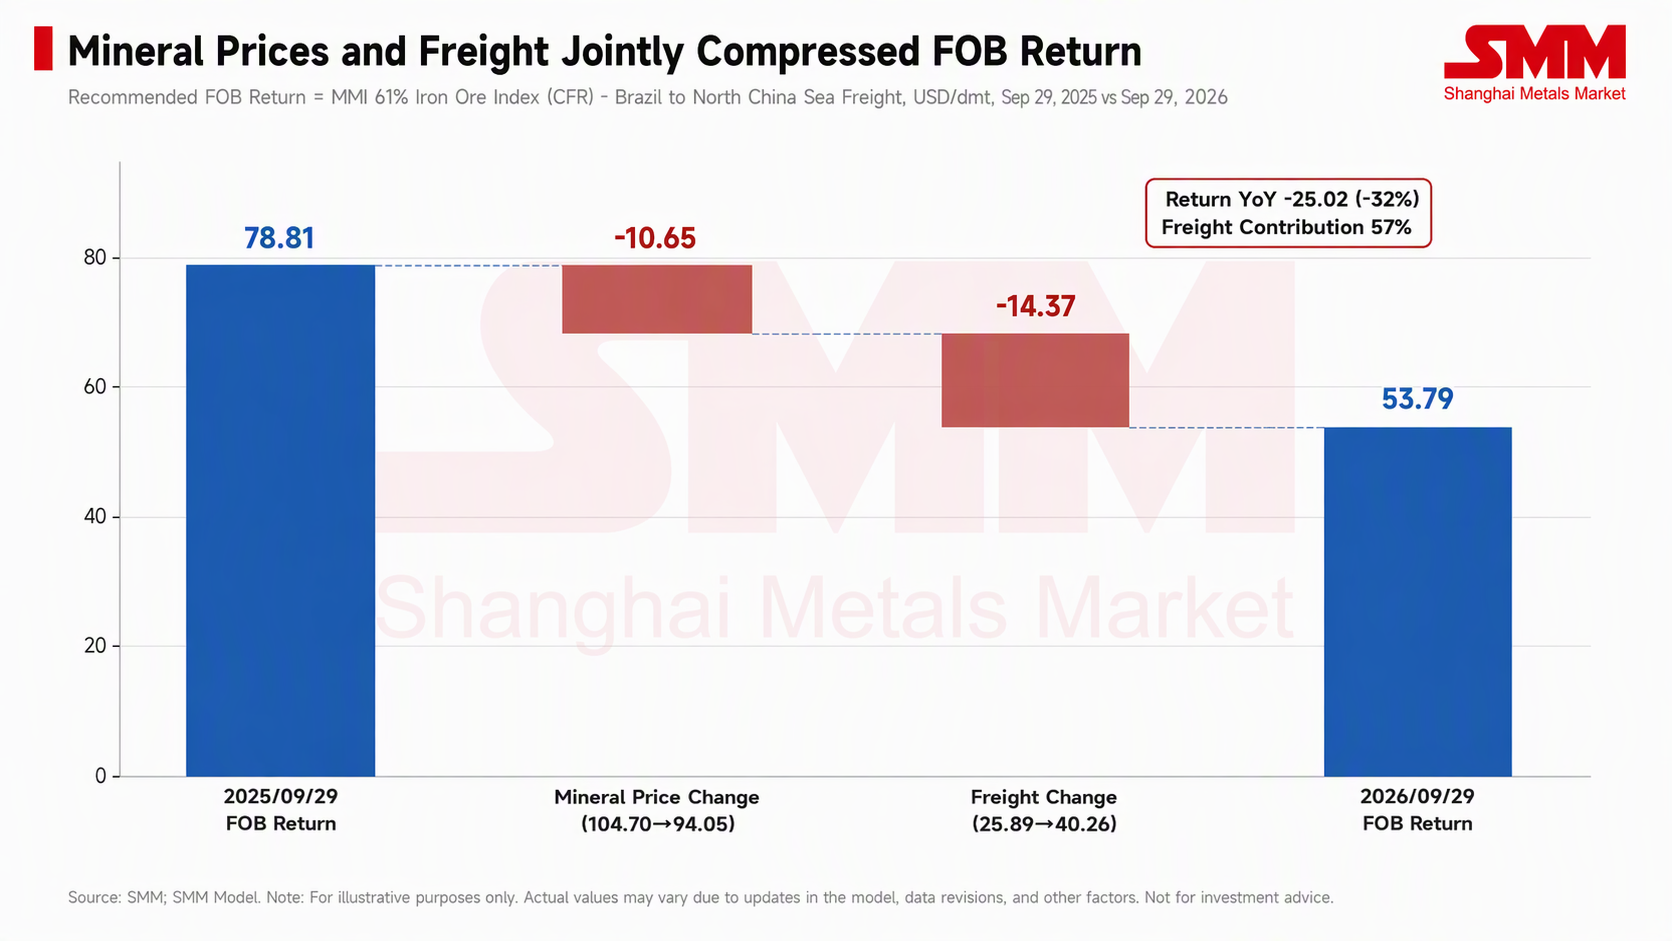
O índice marítimo SMM MMI de minério de ferro 61% foi cotado a US$ 94,05/t em 29 de setembro, queda de US$ 10,65/t em relação ao ano anterior; a taxa de frete no mesmo dia foi de US$ 40,26/t, alta de US$ 14,37/t em relação ao ano anterior. Deduzindo aproximadamente o frete do índice, a realização FOB do minério brasileiro caiu de US$ 78,81/t um ano atrás para US$ 53,79/t, uma queda de US$ 25,02/t, dos quais cerca de 57% vieram de taxas de frete mais altas.
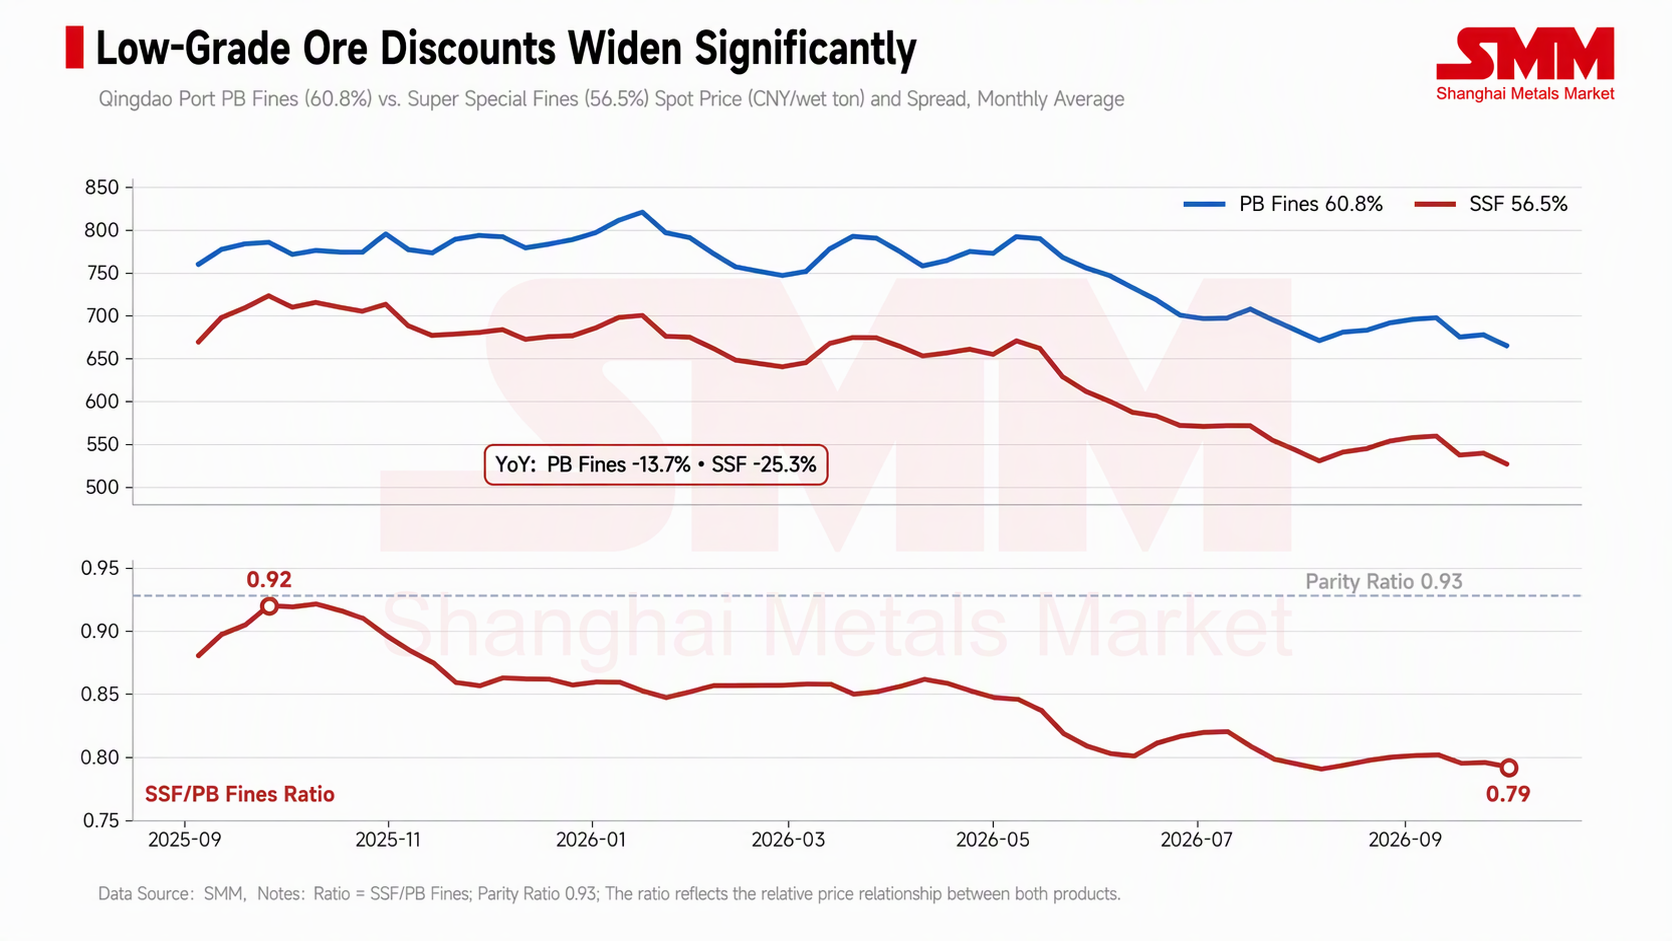
O minério de baixo teor da planta de processamento a seco de Pires e os produtos da Itaminas enfrentam uma situação mais difícil do que os finos convencionais. O frete é cobrado por tonelada métrica úmida, então quanto menor o teor, maior o custo de frete por ponto de teor de ferro; enquanto isso, o desconto de mercado para minério de baixo teor também está se ampliando. Dados da SMM mostram que o preço médio semanal do Super Special Fines (56,5%) no porto de Qingdao foi de 539,4 yuans/tmu na semana de 25 de setembro, queda de 25,3% em relação ao ano anterior, enquanto o PB fines (60,8%) caiu 13,7% no mesmo período. A relação de preço entre finos Super Special e finos PB caiu de 0,92 há um ano para 0,79, já significativamente abaixo da relação de teor de cerca de 0,93 entre os dois. O segmento de alto teor teve pouca mudança, com o spread entre os índices marítimos MMi 65% e 61% em cerca de US$ 17/t, basicamente estável em comparação com cerca de US$ 18/t há um ano.
O sinter feed e os pequenos granulados da Itaminas têm teores de 56-58%, e a administração declarou custos de produção de US$ 21-23/t. Com a realização ao nível do índice em pouco mais de US$ 50 e os descontos para baixo teor se aprofundando, uma vez considerados os custos ferroviários e portuários no interior, as margens de lucro para esses produtos já são muito estreitas.
4. Lado das siderúrgicas: duas rodadas de aumento no preço do coque, lucros ficam negativos
O preço médio nacional do coque metalúrgico primário da SMM teve duas rodadas de aumento este ano. A primeira rodada elevou o preço de 1.390 yuans/t no final de março para 1.840 yuans/t em meados de julho; após recuar para 1.690 yuans/t em meados e final de agosto, a segunda rodada começou no final de agosto e subiu para 2.140 yuans/t no final de setembro, com cada rodada adicionando cerca de 450 yuans/t.
A contração na oferta de carvão de coque em Shanxi é um fator-chave por trás dos aumentos de preço do coque. Após um incidente de segurança em uma mina de carvão em Shanxi no final de maio, inspeções de segurança foram realizadas em várias áreas locais, e cerca de 130 minas de carvão de coque suspenderam a produção após 23 de maio, envolvendo capacidade de aproximadamente 125-147 milhões de toneladas/ano. O ritmo de retomada da produção tem sido mais lento do que o esperado: em 1º de junho, 43 minas haviam retomado a produção, correspondendo a capacidade de cerca de 55,2 milhões de toneladas; em 20 de agosto, 51 minas permaneciam suspensas, correspondendo a capacidade de cerca de 55 milhões de toneladas, com a produção média nas minas retomadas em cerca de dois terços dos níveis anteriores à suspensão. Dados do Departamento Nacional de Estatísticas (NBS) mostram que a produção nacional de carvão bruto por empresas industriais acima do porte designado foi de 340 milhões de toneladas em julho, queda de 10,1% em relação ao ano anterior; a produção de agosto foi de 360 milhões de toneladas, queda de 7,7% em relação ao ano anterior, com a queda diminuindo em 2,4 pontos percentuais.
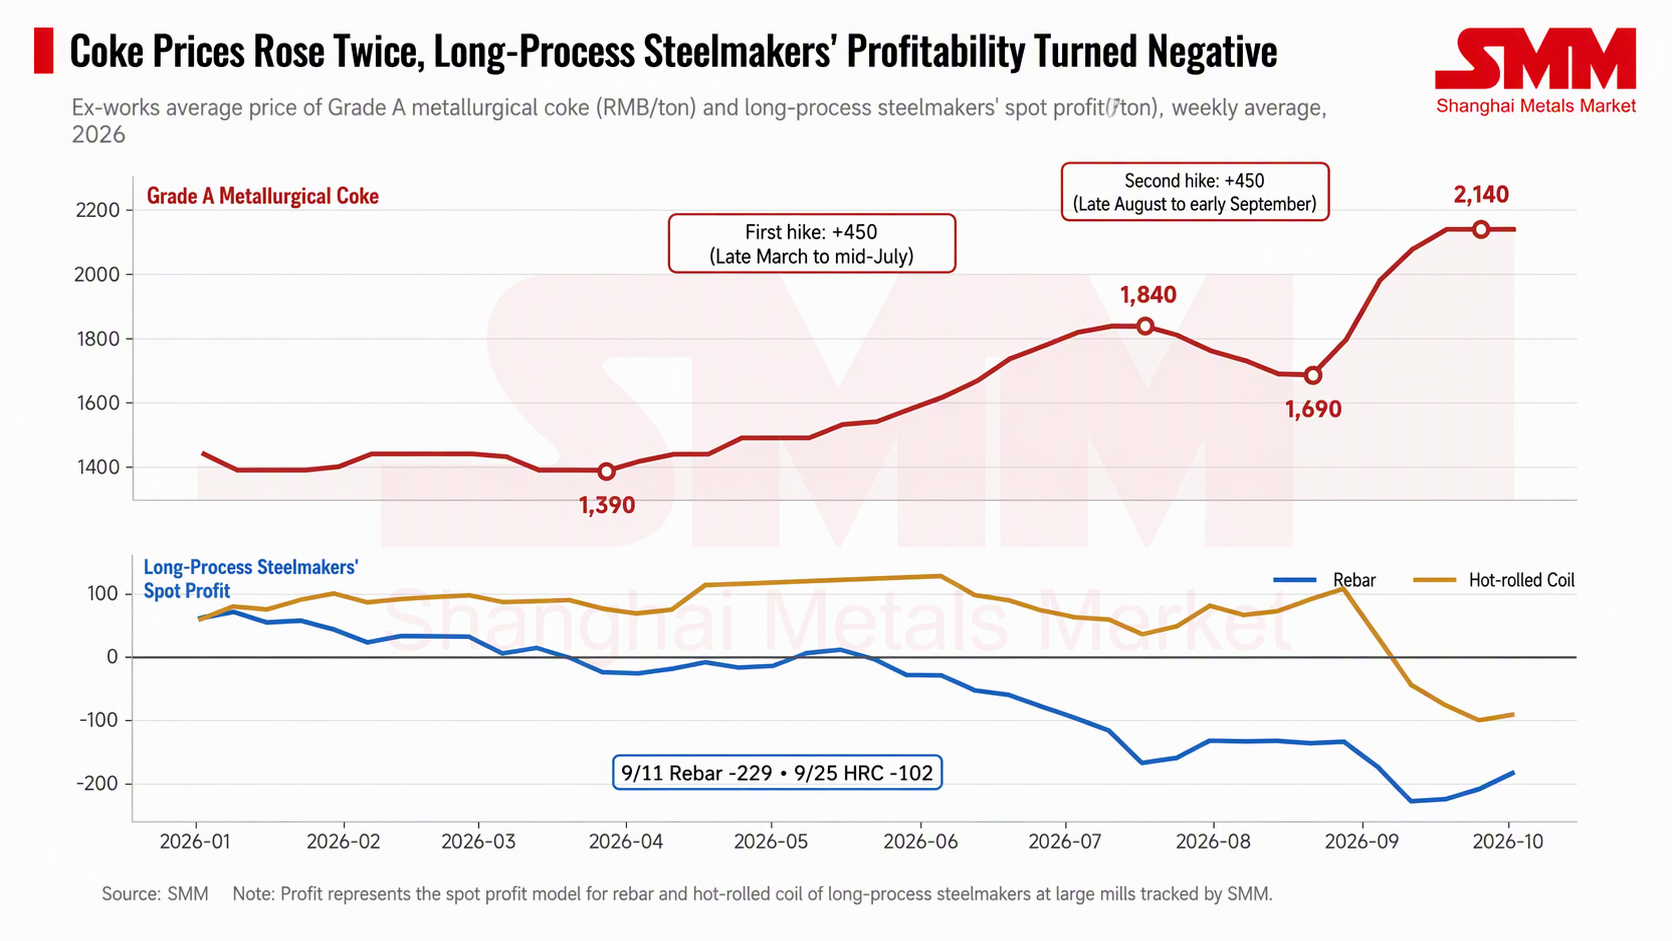
Os lucros spot de vergalhões da SMM em grandes siderúrgicas de alto-forno ficaram em território negativo na maior parte do tempo desde o final de março, com perdas se ampliando para mais de 100 yuans/t após meados de julho e atingindo -229 yuans/t na semana de 11 de setembro. Os lucros da HRC ainda estavam em torno de 108 yuans/t no final de agosto, mas tornaram-se negativos em setembro, atingindo -102 yuans/t na semana de 25 de setembro. Os ajustes de produção foram relativamente moderados, com a produção média diária de metal quente da SMM em 242 siderúrgicas caindo de 2,465 milhões de toneladas em meados de junho para 2,388 milhões de toneladas no final de setembro, uma queda de cerca de 3%. Em 15 de setembro, a indústria siderúrgica emitiu a "Proposta para a Indústria Siderúrgica Implementar Integralmente a Autodisciplina no Controle de Produção e Redução de Estoques", pedindo a implementação rigorosa da regulação da produção e da redução de estoques.
Os aumentos de preço do coque comprimiram os lucros das siderúrgicas, reduzindo o teto de preços do minério que as usinas podem aceitar. O volume de demanda de minério de ferro da China não encolheu significativamente, com a produção de metal quente caindo apenas cerca de 3%; a mudança está principalmente na aceitação de preços e nas atitudes marginais de compra. Isso explica a análise da Seção 3: custos de frete mais altos não podem ser repassados aos preços CFR e devem ser absorvidos pela realização FOB das mineradoras. As minas brasileiras de pequeno e médio porte enfrentam custos de frete de um lado e pressão de custos das siderúrgicas do outro, espremendo seus lucros pelas duas pontas.
5. O fosso de frete da Vale
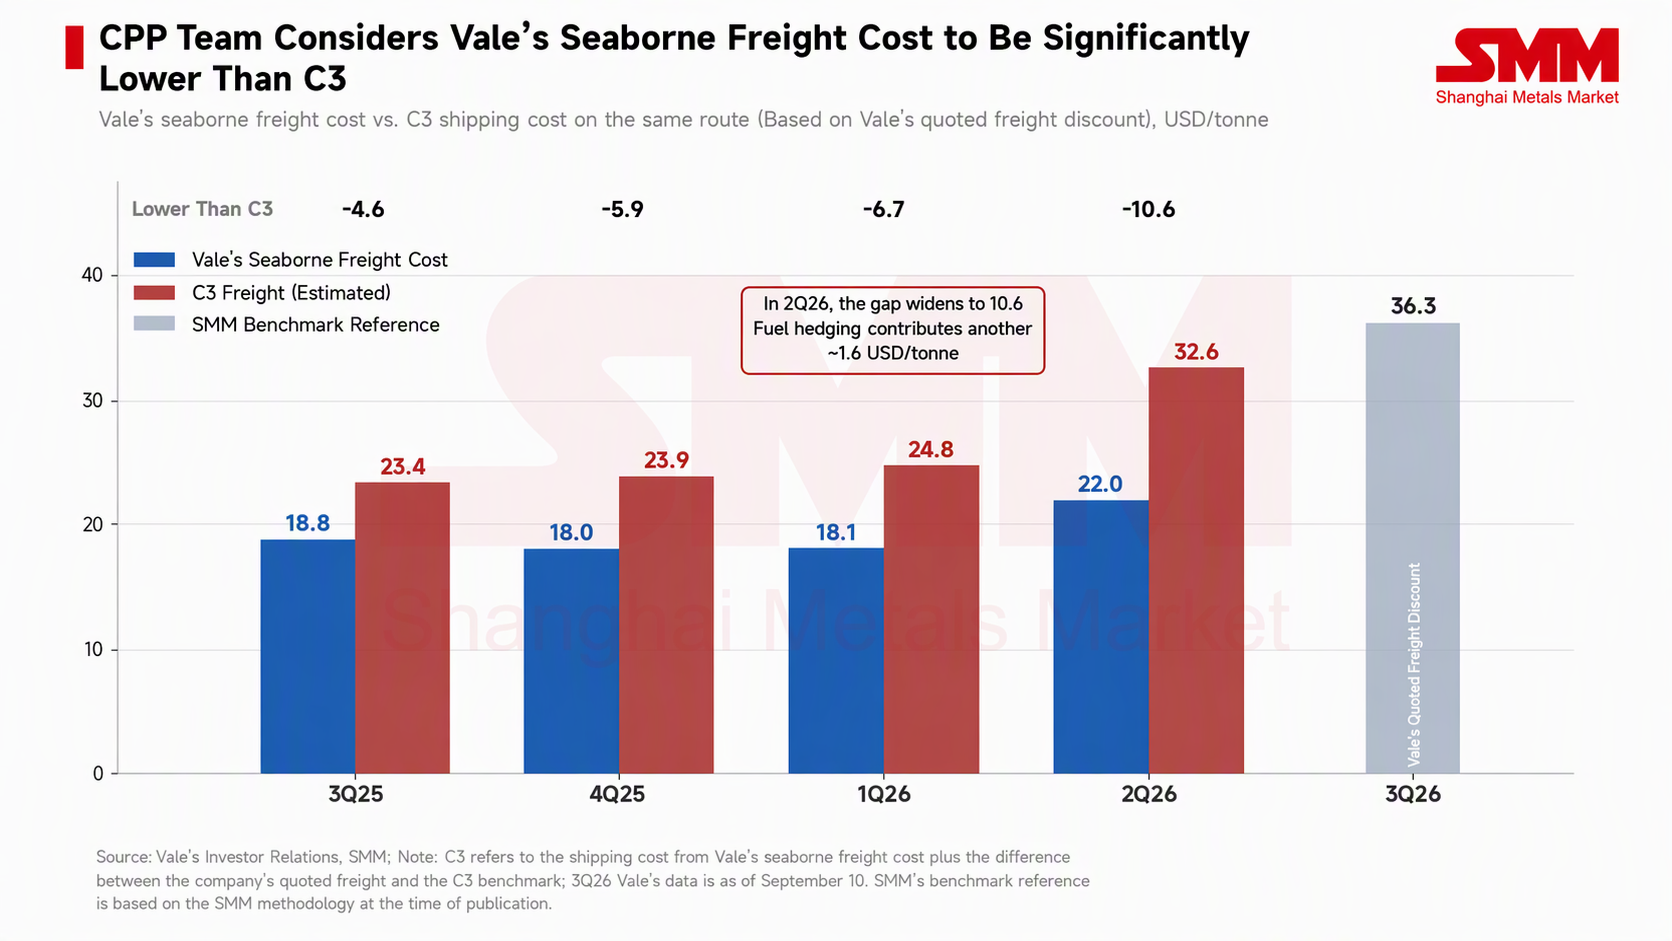
A Vale não seguiu com cortes de produção. Sua produção de minério de ferro no segundo trimestre foi de 84,3 milhões de toneladas, a maior para o mesmo período desde 2018, e sua orientação de produção para 2026, de 335 a 345 milhões de toneladas, permanece inalterada. O custo unitário de frete marítimo da Vale no segundo trimestre foi de US$ 22,0/t, que a empresa divulgou ser US$ 10,6/t inferior ao da rota C3; essa diferença foi de US$ 4,6/t no 3T25, US$ 5,9/t no 4T25 e US$ 6,7/t no 1T26, ampliando-se trimestre a trimestre à medida que as taxas de frete à vista subiram. A empresa atribuiu esse desempenho à sua estratégia de afretamento de longo prazo, que acredita reduzir custos e volatilidade.
O hedge de combustível oferece uma segunda camada de proteção. A Vale divulgou que protegeu cerca de 70% de seu consumo estimado de combustível marítimo para 2026 usando opções de colar de custo zero, com proteção para o Brent acima de US$ 80/barril; os ganhos de hedge no segundo trimestre foram de cerca de US$ 100 milhões, equivalentes a cerca de US$ 1,6/t. Nos relatórios trimestrais e materiais de teleconferência de resultados da Vale, não há indicação de que ela use acordos de frete a termo (FFAs) para proteger as taxas de frete à vista, portanto sua vantagem é mais precisamente descrita como capacidade de transporte contratada de longo prazo mais hedge de combustível.
A pressão de custos da Vale também está aumentando. Devido à valorização do real e aos custos mais altos de diesel e frete, a empresa elevou sua projeção de custo caixa C1 para 2026 de US$ 20,0-21,5/t para US$ 22,5-23,5/t, e elevou sua projeção de custo all-in para US$ 58-62/t. No entanto, em comparação com concorrentes que dependem de afretamento spot, a Vale paga cerca de US$ 10/t a menos em frete e, em um ambiente de realização comprimida, essa diferença explica em grande parte por que os cortes de produção estão concentrados entre minas de pequeno e médio porte.
6. A contração da oferta marginal é limitada; os impactos estruturais merecem mais atenção
Os cortes de produção anunciados pelas três empresas são de escala limitada. A CSN reduziu sua projeção em 6 milhões de toneladas, a planta Samambaia tem capacidade anualizada de cerca de 2,7 milhões de toneladas, e a planta de processamento a úmido da Itaminas está provisoriamente suspensa por um mês — o volume anualizado combinado é inferior a 10 milhões de toneladas, cerca de 2% do nível anualizado de embarques de minério de ferro brasileiro nos três primeiros trimestres de 2026 (aproximadamente 378 milhões de toneladas). Dados de programação de navios da SMM mostram que os embarques semanais médios de minério de ferro do Brasil no terceiro trimestre foram de 7,56 milhões de toneladas, queda de cerca de 10% em relação ao ano anterior, com o declínio vindo principalmente do porto de Ponta da Madeira, no norte; os cortes de produção que só entraram em vigor em setembro ainda não foram totalmente refletidos nos dados de embarque.
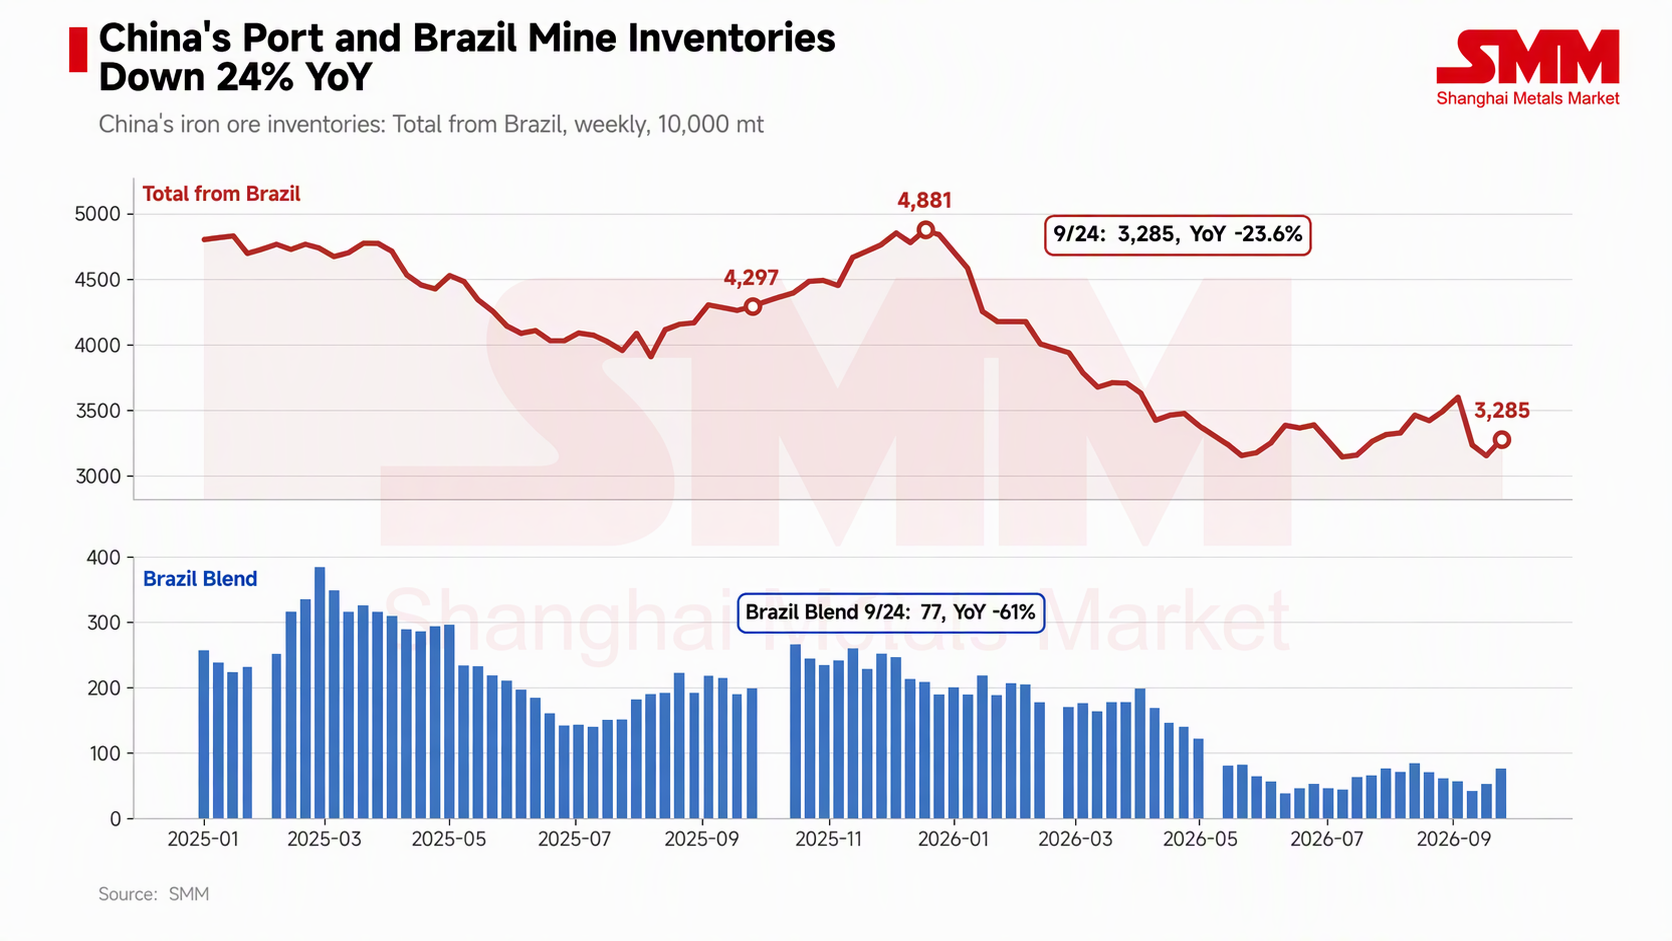
Os estoques de minério de ferro de origem brasileira nos 10 portos da China totalizavam 32,85 milhões de toneladas em 24 de setembro, queda de 23,6% em relação ao ano anterior, com estoques de BRBF em 770.000 toneladas, queda de 61% em relação ao ano anterior. O BRBF é um produto mainstream da Vale, e sua redução de estoque não está diretamente relacionada a esta rodada de cortes de produção de minas de pequeno e médio porte. As reduções de volume nas minas de pequeno e médio porte estão concentradas em finos de baixo teor e pequenos granulados, e o impacto tende a se manifestar na oferta marginal de finos brasileiros de médio e baixo teor, sem probabilidade de alterar o padrão geral de oferta e demanda.
A administração da Itaminas espera retornar à normalidade em novembro, e a CSN também indicou que as medidas podem ser revertidas a qualquer momento. Se as taxas de frete recuarem, ou se as margens das siderúrgicas se recuperarem e a aceitação de preços mais altos de minério melhorar, essa oferta poderá retornar ao mercado com relativa rapidez.
7. Perspectivas do mercado
Esta rodada de cortes de produção das minas brasileiras de pequeno e médio porte é resultado do efeito combinado das taxas de frete e das margens das siderúrgicas. As taxas de frete subiram cerca de US$ 14/t na comparação anual, comprimindo diretamente a realização FOB; dois aumentos no preço do coque levaram as margens das siderúrgicas de alto-forno para território negativo, limitando a aceitação de preços mais altos de minério. Somado ao aumento das importações e aos estoques elevados nos portos, os custos de frete são difíceis de repassar aos preços CFR. O momento dos cortes de produção das três minas coincide com o segundo aumento do preço do coque e a virada completa das margens das siderúrgicas para território negativo em setembro — essa sobreposição temporal reforça o julgamento de compressão pelas duas pontas. Ainda não se sabe se os cortes de produção se espalharão para mais minas não convencionais.
As minas que dependem de afretamento spot e produzem produtos de menor teor são as principais afetadas por esta rodada de pressão, enquanto a capacidade de transporte contratada de longo prazo da Vale e o hedge de combustível a colocam em posição mais favorável na curva de custos. Os cortes de produção anunciados somam menos de 10 milhões de toneladas em base anualizada, com impacto limitado na oferta e demanda global total; o impacto se reflete principalmente na oferta marginal e nos descontos do minério de baixo teor.
Se as taxas de frete permanecerem próximas de US$ 40/t, enquanto a autodisciplina das siderúrgicas no controle de produção continuar e as margens não mostrarem recuperação, o potencial de alta dos preços CFR no quarto trimestre pode ser relativamente limitado, e a pressão continuará sendo transmitida à realização FOB do minério de baixo teor, com possibilidade de minas não convencionais ajustarem ainda mais a produção. Por outro lado, se as taxas de frete recuarem ou os preços do coque aliviarem, a elasticidade de retomada da produção nas minas que cortaram produção é considerável. Daqui em diante, as principais áreas a observar incluem o relatório de produção e vendas do terceiro trimestre da Vale em outubro, o ritmo de retomada da produção de carvão de coque em Shanxi e as mudanças na relação de preços entre Super Special Fines e PB fines.