

Três mineradoras reduzem produção em setembro
Em 29 de setembro, a CSN Mineração divulgou fato relevante anunciando corte temporário na produção de minério de ferro na planta de processamento a seco do Complexo Pires, em Ouro Preto, Minas Gerais, citando as atuais condições de mercado, os baixos preços do minério e o elevado frete marítimo. Em razão do corte e da expectativa de menores compras de terceiros nos próximos meses, a empresa reduziu sua projeção para 2026 de produção própria mais compras de 45,0–47,0 Mt para 39,0–41,0 Mt, e elevou a projeção de custo caixa C1 de USD 22,0–23,5/t para USD 25,0–26,0/t. A CSN afirmou que a medida pode ser revertida a qualquer momento caso as margens para esse minério melhorem, e não espera impacto relevante.
A CSN Mineração produziu e comprou 10,058 Mt no 1T26 e 10,880 Mt no 2T26, cerca de 20,94 Mt no primeiro semestre. No novo ponto médio de 40 Mt, o segundo semestre soma cerca de 19,06 Mt: aproximadamente 1,9 Mt abaixo do primeiro semestre e cerca de 6 Mt abaixo do volume do segundo semestre implícito na projeção anterior. Parte dessas 6 Mt corresponde a menores compras de terceiros, e não às minas próprias da CSN. Segundo a controladora, o minério cujo corte foi anunciado é de menor teor.
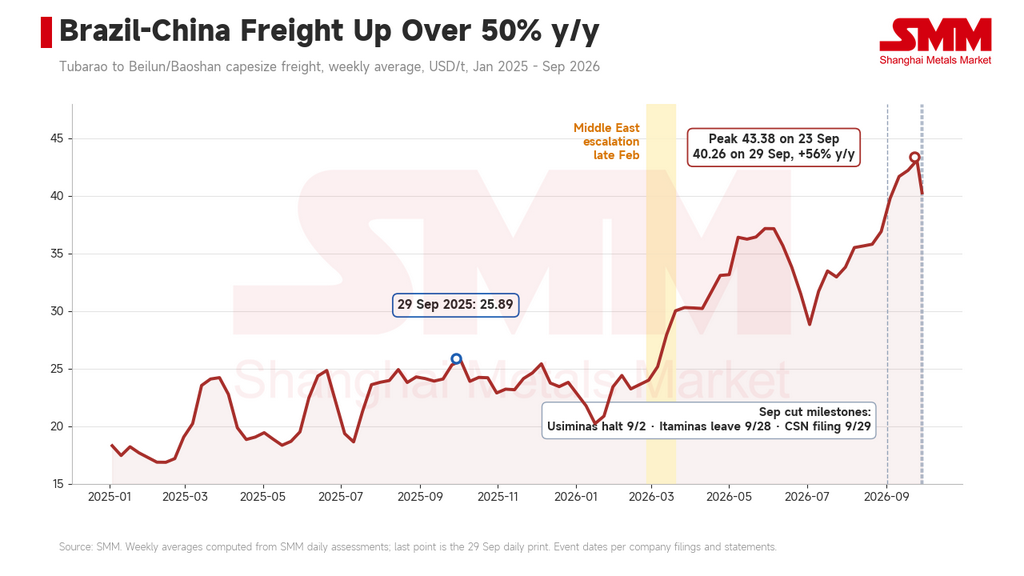
O frete subiu após a escalada no Oriente Médio no fim de fevereiro e atingiu USD 43,38/t em 23 de setembro; os três cortes ocorrem próximos a esse pico.
A Mineração Usiminas (Musa) foi a primeira a agir. Suspendeu por tempo indeterminado a planta de Samambaia, em Itatiaiuçu, a partir de 2 de setembro; a planta responde por cerca de 30% da capacidade de 9 Mt/ano da Musa. A empresa informou que o frete Brasil-China subiu de USD 22–23/t para picos de USD 37–38/t desde a escalada do conflito no Oriente Médio no fim de fevereiro. Em seguida, a mineradora privada Itaminas anunciou que sua planta de processamento a úmido em Sarzedo será paralisada em outubro, com cerca de 300 empregados, aproximadamente um terço de sua força de trabalho direta, em férias coletivas de um mês a partir de 28 de setembro. A Itaminas exporta cerca de 90% de sua produção.
Cenário comercial: frete em alta, oferta ampla
O frete SMM Tubarão-Beilun/Baoshan teve média de USD 24,67/t no primeiro trimestre, USD 34,06/t no segundo e USD 36,26/t no terceiro, e atingiu USD 43,38/t em 23 de setembro, o maior nível desde o início da série, em outubro de 2023. O combustível é um dos principais fatores. A Vale informou que seu custo unitário de frete marítimo subiu USD 3,9/t na comparação trimestral no 2T26, com a alta dos custos de bunker contribuindo com USD 2,3/t e a volatilidade do frete spot com USD 0,8/t.
Simandou é outro fio a observar. A Rio Tinto informou que sua operação em Simandou embarcou 1,6 Mt para a China no segundo trimestre e 2,2 Mt no primeiro semestre, com orientação de vendas para 2026 de 5–10 Mt e taxas de produção plena previstas para o segundo semestre de 2028. Nos volumes atuais, Simandou ocupa pouca capacidade de navios capesize. Guiné-China é, porém, uma rota de longo curso e, à medida que o projeto avança, a demanda por tonelagem no Atlântico crescerá, de modo que as mineradoras brasileiras podem enfrentar mais concorrência por navios.
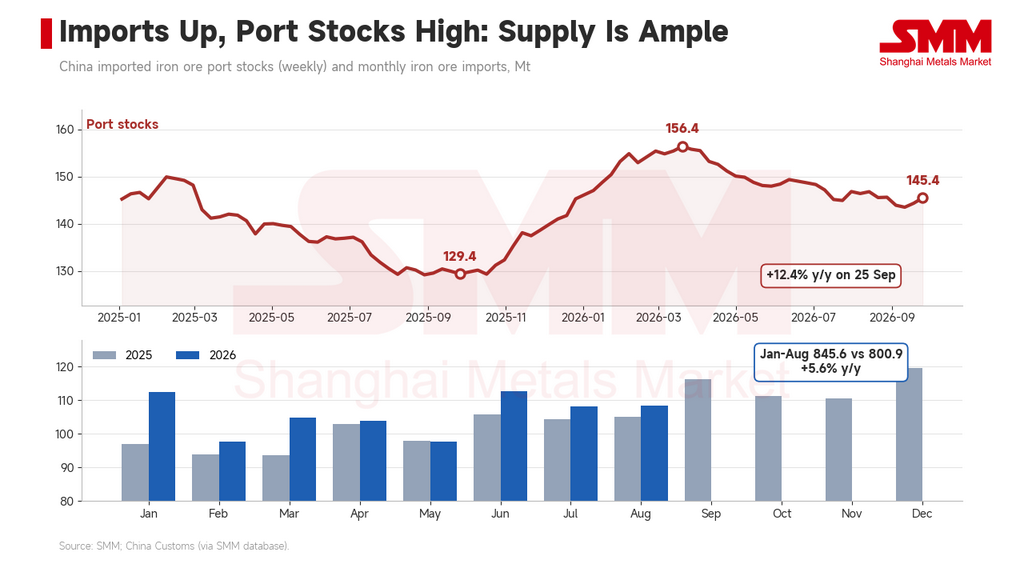
A oferta do lado chinês não está apertada. Dados alfandegários mostram que a China importou 845,6 Mt de minério de ferro de janeiro a agosto, alta de 5,6% na comparação anual. O levantamento da SMM dos estoques de minério importado nos portos chineses era de 145,5 Mt em 25 de setembro, alta de 12,4% na comparação anual, após pico de 156,4 Mt em 20 de março. Com importações em alta e estoques elevados, os compradores têm vantagem e os vendedores têm dificuldade para repassar fretes mais altos ao preço entregue.
O frete corrói o netback FOB; minérios de baixo teor são os mais atingidos
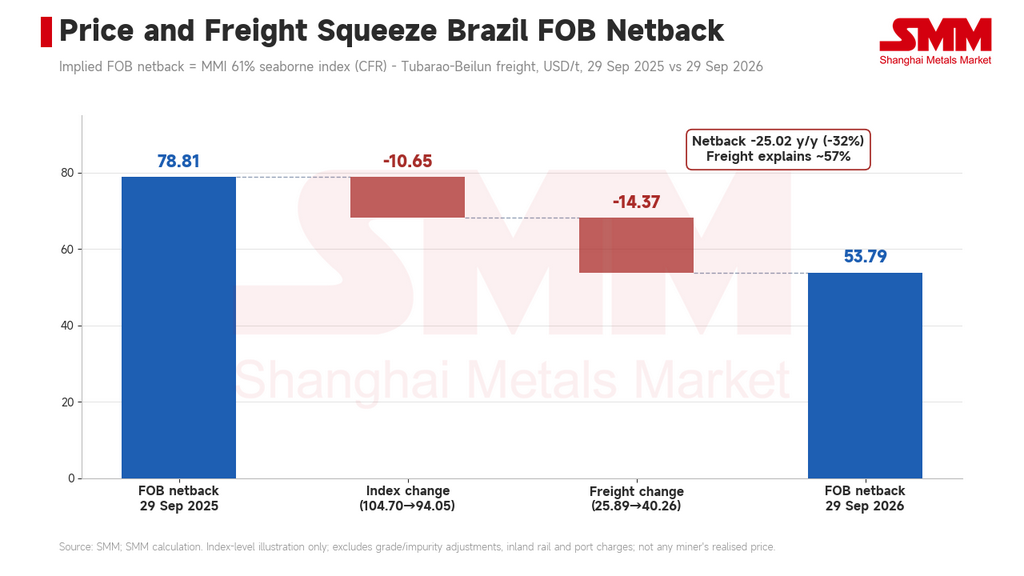
O índice marítimo MMI 61% Fe da SMM estava em USD 94,05/t em 29 de setembro, queda de USD 10,65/t na comparação anual; o frete no mesmo dia era de USD 40,26/t, alta de USD 14,37/t. Tomando o índice menos o frete como referência aproximada, o netback FOB do Brasil caiu de USD 78,81/t para USD 53,79/t, uma queda de USD 25,02/t, cerca de 57% dela decorrente do frete mais alto.
O minério de baixo teor da planta seca de Pires e os produtos da Itaminas estão em situação mais difícil que os finos convencionais. O frete é cobrado por tonelada úmida, portanto, quanto menor o teor, maior o frete por unidade de Fe, e o desconto de mercado sobre teores baixos está se ampliando. Dados da SMM mostram que o Super Special Fines (56,5%) em Qingdao teve média de 539,4 yuan/wmt na semana de 25 de setembro, queda de 25,3% na comparação anual, enquanto o PB fines (60,8%) caiu 13,7%. A relação de preços SSF/PB caiu de 0,92 um ano antes para 0,79, bem abaixo da relação de teor de Fe de cerca de 0,93. A ponta de alto teor quase não se moveu: o spread entre os índices marítimos MMi 65% e 61% da SMM é de cerca de USD 17/t, em linha com cerca de USD 18/t um ano atrás.
Usinas: duas altas do coque, margens negativas
A média nacional do coque metalúrgico grau 1 da SMM teve duas altas neste ano. A primeira levou-o de 1.390 yuan/t no fim de março para 1.840 yuan/t em meados de julho. Após recuar para 1.690 yuan/t em meados e fim de agosto, uma segunda alta começou no fim de agosto e o elevou a 2.140 yuan/t no fim de setembro. Cada alta acrescentou cerca de 450 yuan/t.
A oferta mais restrita de carvão metalúrgico em Shanxi foi um fator importante. Após um incidente de segurança em uma mina de carvão em Shanxi no fim de maio, inspeções de segurança foram realizadas em toda a província, e cerca de 130 minas de carvão metalúrgico com capacidade de 125–147 Mt/ano pararam após 23 de maio. As retomadas foram mais lentas que o esperado: 43 minas com cerca de 55,2 Mt/ano de capacidade haviam retomado até 1º de junho, enquanto 51 minas com cerca de 55 Mt/ano ainda estavam paradas em 20 de agosto, e as minas reiniciadas produziam em média cerca de dois terços da produção anterior. O Escritório Nacional de Estatísticas informou produção de carvão bruto de 340 Mt em julho, queda de 10,1% na comparação anual, e de 360 Mt em agosto, queda de 7,7%, um recuo 2,4 pontos percentuais menor.
A margem à vista da SMM para vergalhão BF-BOF de grandes usinas ficou negativa na maior parte do tempo desde o fim de março, a perda ultrapassou 100 yuan/t após meados de julho, e a semana de 11 de setembro teve média de menos 229 yuan/t. As margens de HRC ainda eram de cerca de 108 yuan/t no fim de agosto, mas ficaram negativas em setembro, em menos 102 yuan/t na semana de 25 de setembro. A produção se ajustou apenas moderadamente: o gusa médio diário nas 242 usinas da amostra da SMM caiu de 2,465 Mt/dia em meados de junho para 2,388 Mt/dia no fim de setembro, queda de cerca de 3%. Em 15 de setembro, a indústria siderúrgica emitiu uma iniciativa de controle autodisciplinado da produção e redução de estoques, pedindo implementação rigorosa dos controles de produção e estoques menores.
Os preços mais altos do coque comprimiram as margens das usinas e reduziram o preço do minério que as usinas podem aceitar. A demanda chinesa por minério em volume não encolheu muito, com o gusa em queda de apenas cerca de 3%; a mudança está na tolerância de preço e na cautela com que as usinas compram na margem. Isso explica a decomposição da Seção 3: o frete mais alto não pode ser repassado aos preços CFR, então recai sobre o netback FOB das mineradoras. As mineradoras menores do Brasil enfrentam frete de um lado e usinas sob pressão de custos do outro.
O fosso de frete da Vale
A Vale não seguiu. Sua produção de minério de ferro no segundo trimestre foi de 84,3 Mt, a maior para um segundo trimestre desde 2018, e sua orientação de produção para 2026, de 335–345 Mt, permanece inalterada. O custo unitário de frete marítimo da Vale foi de USD 22,0/t no 2T26, o que a empresa disse estar USD 10,6/t abaixo da rota C3. Essa diferença era de USD 4,6/t no 3T25, USD 5,9/t no 4T25 e USD 6,7/t no 1T26, ampliando-se a cada trimestre conforme o frete à vista subia. A Vale credita sua estratégia de afretamento de longo prazo, que, segundo ela, reduz tanto o custo quanto a volatilidade.
Um hedge de combustível adiciona uma segunda camada. A Vale protegeu cerca de 70% de seu consumo esperado de bunker em 2026 com collars de custo zero que protegem acima de USD 80/bbl Brent; o hedge contribuiu com cerca de USD 100 milhões, ou aproximadamente USD 1,6/t, no 2T26. Os relatórios trimestrais e materiais de teleconferência da Vale que revisamos não mostram hedge de frete à vista com contratos futuros de frete (FFAs), então sua vantagem é melhor descrita como tonelagem de longo prazo mais um hedge de combustível.
Os próprios custos da Vale estão subindo. Com real mais forte e diesel e frete mais altos, ela elevou a orientação de custo caixa C1 de 2026 de USD 20,0–21,5/t para USD 22,5–23,5/t e a orientação de custo all-in para USD 58–62/t. Em comparação com pares que afretam no mercado à vista, porém, a Vale paga cerca de USD 10/t a menos de frete e, com netbacks tão comprimidos, essa diferença ajuda muito a explicar por que os cortes se concentram entre as mineradoras menores.
Perda limitada de oferta; observe o mix de produtos
Os cortes anunciados são modestos em volume. A orientação da CSN cai 6 Mt, Samambaia tem cerca de 2,7 Mt/ano de capacidade, e a planta úmida da Itaminas está parada por um mês por ora. Juntos, são menos de 10 Mt anualizados, cerca de 2% dos embarques anualizados de minério de ferro do Brasil de janeiro a setembro de 2026 (cerca de 378 Mt). Dados de rastreamento de navios da SMM mostram embarques brasileiros com média de 7,56 Mt por semana no terceiro trimestre, queda de cerca de 10% na comparação anual, principalmente no porto norte de Ponta da Madeira. Cortes que só começaram em setembro ainda não estão totalmente visíveis nos dados de embarque.
Os estoques de minério de origem brasileira nos dez principais portos da China eram de 32,85 Mt em 24 de setembro, queda de 23,6% na comparação anual, e os estoques de BRBF eram de 0,77 Mt, queda de 61%. O BRBF é o blend carro-chefe da Vale, portanto sua redução não tem ligação direta com os cortes das mineradoras menores. Esses cortes se concentram em finos de baixo teor e lump pequeno, de modo que o efeito tende a aparecer mais na oferta marginal de finos brasileiros de baixo e médio teor do que no balanço geral.
Os estoques portuários de origem brasileira caíram 23,6% na comparação anual e os de BRBF ainda mais, mas isso reflete principalmente a oferta carro-chefe da Vale e tem pouco a ver com os cortes das mineradoras menores.
A administração da Itaminas espera voltar ao normal em novembro, e a CSN diz que sua medida pode ser revertida a qualquer momento. Se o frete aliviar, ou se as margens das usinas se recuperarem e as usinas aceitarem preços de minério mais altos, essa oferta pode voltar rapidamente.
A SMM acredita que esta rodada de cortes das mineradoras menores do Brasil reflete frete e margens das usinas atuando em conjunto. Frete cerca de USD 14/t mais alto na comparação anual comprimiu diretamente o netback FOB; duas altas do coque levaram as margens BF-BOF para o negativo e limitaram o que as usinas pagarão pelo minério; e, com importações em alta e estoques portuários elevados, o frete não pode ser repassado aos preços CFR. Os três cortes ocorreram no mesmo mês da segunda alta do coque e da virada para margens negativas, o que sustenta a leitura de aperto dos dois lados. Se os cortes se espalharão para mais mineradoras não convencionais ainda está por ver.
As mineradoras que afretam no mercado à vista e vendem produtos de menor teor carregam a maior parte dessa pressão, enquanto a tonelagem de longo prazo e o hedge de combustível da Vale a colocam em posição mais forte na curva de custos. Os cortes anunciados somam menos de 10 Mt anualizados e têm efeito limitado no balanço global; o impacto recai principalmente sobre a oferta marginal de baixo teor e os descontos.
Se o frete permanecer perto de USD 40/t enquanto as usinas mantiverem a disciplina de produção e as margens não se recuperarem, o potencial de alta dos preços CFR no quarto trimestre pode ser limitado, a pressão pode continuar sendo repassada aos netbacks FOB de baixo teor, e as mineradoras não convencionais podem ajustar ainda mais a produção. Se o frete aliviar ou os preços do coque amolecerem, as minas paralisadas podem reiniciar rapidamente. Os itens-chave a observar são o relatório de produção e vendas do terceiro trimestre da Vale em outubro, o ritmo de retomada do carvão metalúrgico em Shanxi e a relação de preços SSF/PB.



