Revisão do Mercado de Chumbo Durante o Feriado
O mercado de chumbo da SHFE esteve fechado durante o feriado do Dia Nacional da China, enquanto o chumbo da LME oscilou em um padrão de queda seguida de alta, à medida que o cenário macroeconômico mudou.
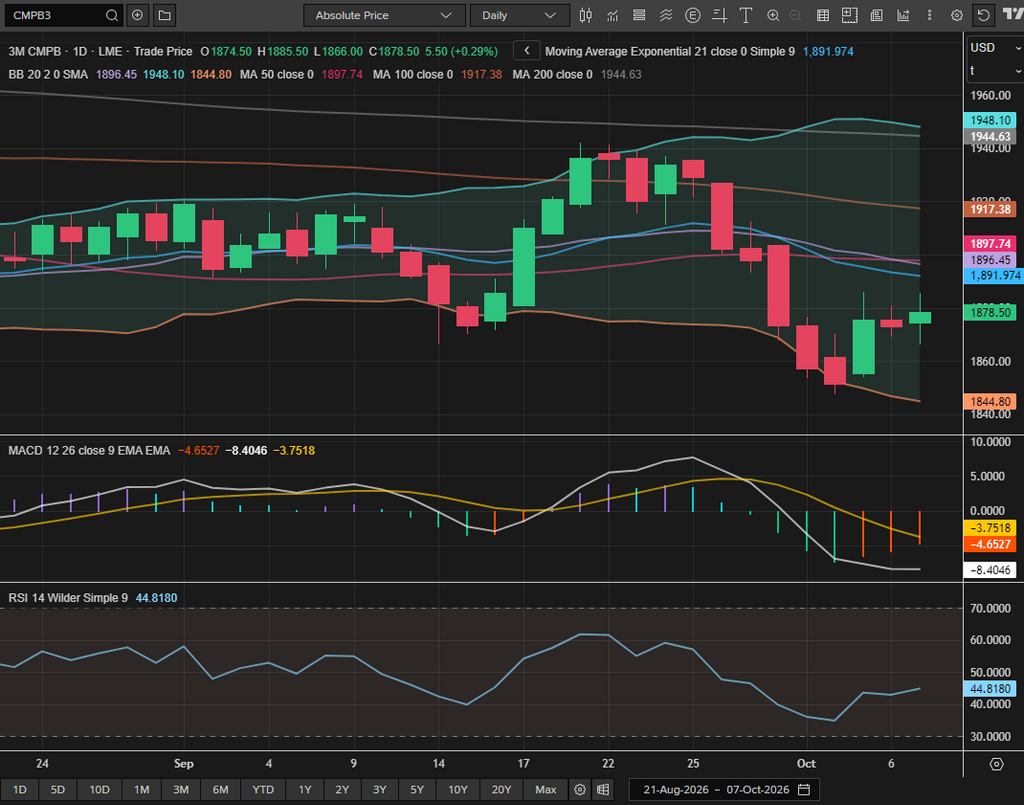
Após fechar a US$ 1.871,5/t em 30 de setembro, o chumbo da LME caiu ainda mais para US$ 1.860/t em 1º de outubro, marcando seu nível mais baixo desde meados de julho. Após a divulgação dos dados do NFP dos EUA em 2 de outubro, os preços do chumbo se estabilizaram gradualmente e fecharam em torno de US$ 1.853,5/t. Depois que o mercado reabriu em 5 de outubro, o chumbo da LME se recuperou rapidamente para US$ 1.869,5/t antes de subir ainda mais para US$ 1.871,5/t em 6 de outubro.
Durante o horário de negociação asiático em 7 de outubro, o chumbo da LME abriu a US$ 1.874,5/t e inicialmente caiu para uma mínima intradiária de US$ 1.866/t antes de subir. Às 18h, horário de Pequim, o contrato havia subido para US$ 1.881,5/t. No geral, o chumbo da LME registrou apenas uma queda marginal de 0,5% durante o período do feriado.
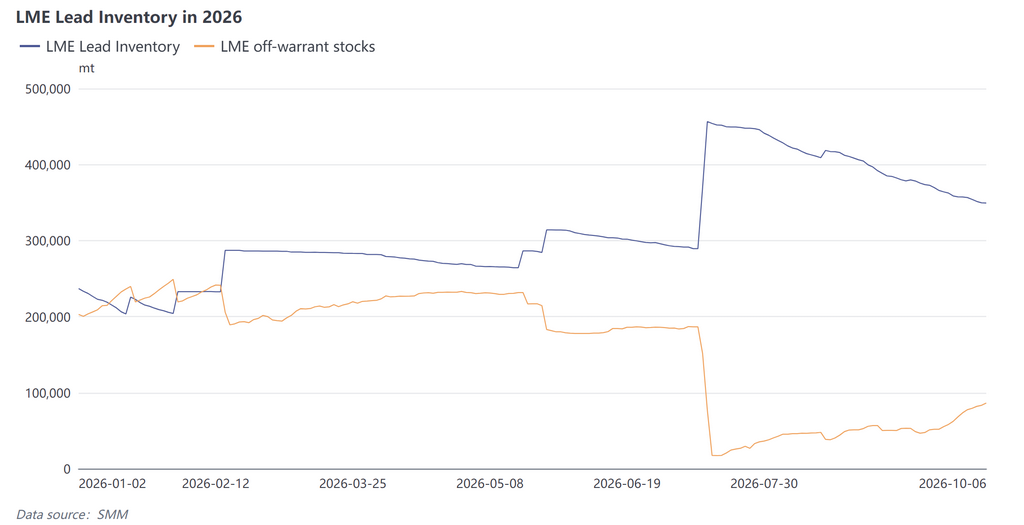
Os estoques de chumbo da LME continuaram sua tendência de queda anterior, caindo gradualmente de 356.600 t em 30 de setembro para 349.400 t em 6 de outubro, uma queda de 7.200 t. Enquanto isso, os warrants cancelados aumentaram aproximadamente 8.600 t em 6 de outubro, elevando a proporção de warrants cancelados para 10,3%. Os estoques fora de warrant também subiram de 77.500 t para 86.300 t, representando um aumento líquido de 8.800 t. A maior parte dos aumentos e reduções concentrou-se nos armazéns de Singapura.
A recente queda nos estoques da LME tem sido consistentemente acompanhada por um aumento nos estoques fora de warrant. Grande parte do metal sob warrants cancelados não saiu de fato do sistema de armazenagem, mas apenas mudou de estoque registrado para estoque fora de warrant. Dado o nível absoluto atualmente elevado dos estoques da LME, a queda nos estoques principais é insuficiente para sustentar expectativas de aperto na oferta externa. No mercado a termo, o contango do caixa para três meses se ampliou de US$ 36,49/t em 30 de setembro para US$ 40,91/t em 6 de outubro, confirmando ainda mais que o mercado externo não está passando por uma escassez física no momento.
No front macroeconômico, o principal tema nos mercados externos durante o feriado foi uma reversão nas expectativas de aumento da taxa de juros do Federal Reserve dos EUA. O chumbo da LME, consequentemente, seguiu uma trajetória de "correção–estabilização–recuperação".
Os fortes dados econômicos dos EUA no final de setembro, incluindo a alta do PMI para o maior nível em vários anos, juntamente com comentários hawkish de autoridades do Federal Reserve, elevaram brevemente a probabilidade implícita no mercado de um aumento de juros em outubro para 70–80%. Os rendimentos dos títulos do Tesouro dos EUA subiram em toda a curva, com o rendimento de cinco anos ultrapassando 5% pela primeira vez desde 2007 e o de dez anos atingindo 5,344%, o nível mais alto desde 2002. O índice do dólar americano também avançou para a máxima de 17 meses. Sob a pressão combinada do dólar mais forte e dos rendimentos em alta, os metais básicos enfraqueceram de forma generalizada. O chumbo na LME caiu por várias sessões consecutivas e fechou em torno de US$ 1.853,5/t em 2 de outubro, o menor nível em quase três meses.
O sentimento mudou no meio do feriado depois que os dados do NFP dos EUA surpreenderam fortemente para baixo, esfriando rapidamente as expectativas de mais aperto monetário. Dados divulgados na noite de 2 de outubro, horário de Pequim, mostraram que a economia dos EUA criou apenas 29 mil empregos em setembro, menos de um terço das expectativas do mercado. A leitura do mês anterior foi revisada de 162 mil para 133 mil, enquanto o número de julho foi revisado para uma contração de 10 mil. A revisão combinada para baixo nos dois meses chegou a 60 mil. A taxa de desemprego subiu para 4,2%, enquanto o rendimento médio por hora aumentou apenas 0,1% na comparação mensal.
Após o relatório fraco de emprego, a probabilidade implícita de um aumento de juros em outubro despencou de 70–80% uma semana antes para 15–28%. O dólar americano recuou da máxima de 17 meses, enquanto os rendimentos dos títulos também caíram. Os metais básicos na LME se recuperaram em bloco após a retomada das negociações em 5 de outubro, com o chumbo na LME subindo 0,86% e fechando a US$ 1.869,5/t.
Embora os dados fracos de emprego tenham aliviado a pressão de aperto no curto prazo, o mercado continuou a precificar uma probabilidade de aproximadamente 60% de aumento de juros em dezembro. "Esperar até dezembro para reavaliar" tornou-se a expectativa predominante do mercado. O índice do dólar americano ainda fechou em 102,29 em 5 de outubro, indicando que a pressão macroeconômica apenas diminuiu na margem, sem reversão fundamental.
Em termos de posicionamento, o COTR da LME publicado em 6 de outubro mostrou que os preços do chumbo na LME caíram aproximadamente 4,0% na semana encerrada em 2 de outubro. No mesmo período, os fundos de investimento reduziram as posições compradas em cerca de 4.600 contratos e adicionaram aproximadamente 7.000 contratos de posições vendidas, contribuindo para a queda dos preços durante o feriado. Os fundos já haviam passado para uma posição líquida vendida no chumbo da LME, com a sua posição líquida comprada em percentagem do open interest a cair ainda mais, de -8,22% na semana anterior para -12,42%.
Embora o chumbo tenha superado o zinco durante o feriado e, subsequentemente, registado uma forte recuperação, os fundos especulativos mantiveram-se comparativamente pessimistas em relação ao chumbo do ponto de vista fundamental.
Análise dos Fundamentais Domésticos da China
Espera-se que a oferta doméstica aumente em outubro, embora a libertação inicial possa ser relativamente gradual.
No mercado de chumbo primário, as fundições do centro e norte da China retomaram as operações no final de setembro, após manutenção. No entanto, a produção permaneceu instável durante a fase inicial de reinício, deixando margem para um maior crescimento da produção assim que as operações estabilizarem em outubro.
No mercado de chumbo secundário, alguns produtores planearam reduzir a produção durante o feriado do Dia Nacional, o que poderá resultar numa ligeira queda das taxas de operação. Contudo, com a negociação no mercado amplamente suspensa, esperava-se que os inventários de produtos acabados aumentassem modestamente.
No geral, o reinício das fundições de chumbo primário após a manutenção e a retoma pós-feriado da produção de chumbo secundário constituirão as duas principais fontes de oferta adicional em outubro. O ritmo efetivo do crescimento da produção após o feriado dependerá do progresso dos reinícios individuais das fundições.
Do lado da procura, o consumo enfraqueceu temporariamente durante o feriado, depois de terminado o aprovisionamento pré-feriado. Com o Festival do Meio do Outono e o feriado do Dia Nacional a ocorrerem próximos um do outro, a taxa de operação semanal combinada dos produtores de baterias de chumbo-ácido nas cinco principais províncias caiu 13,98 pontos percentuais em termos semanais entre 25 de setembro e 1 de outubro.
Os produtores de baterias de chumbo-ácido já tinham concluído o reaprovisionamento de lingotes de chumbo antes do feriado. Na última semana antes do feriado, as empresas compraram apenas de acordo com as necessidades imediatas de produção, enquanto as transações no mercado à vista enfraqueceram ainda mais. Alguns distribuidores planearam vendas promocionais durante o feriado do Dia Nacional. No início do período pós-feriado, os consumidores a jusante deverão, por isso, dar prioridade ao escoamento dos seus próprios inventários, resultando numa recuperação relativamente lenta da procura de compras.
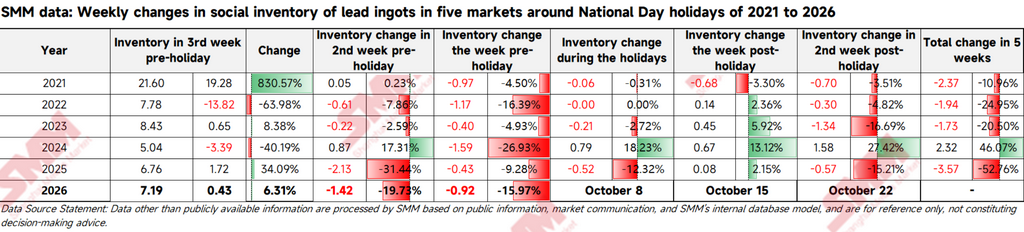
Em termos de inventários, as fundições de chumbo primário e secundário mantiveram stocks de produtos acabados relativamente baixos, depois de terem pré-vendido ativamente as cargas de outubro e concluído as entregas pré-feriado aos compradores a jusante. Durante a última semana antes do feriado do Dia Nacional, os estoques sociais de lingotes de chumbo da SMM nas cinco principais regiões caíram cerca de 9.200 toneladas. Em 30 de setembro, os estoques sociais das cinco regiões haviam recuado para 48.600 toneladas. Embora se espere algum acúmulo de estoques após o feriado, o potencial de alta deve permanecer limitado.
Perspectivas pós-feriado
No futuro, a incerteza externa em torno do mercado de chumbo permanece elevada. Embora o relatório de empregos não agrícolas de setembro, inesperadamente fraco, tenha reduzido drasticamente a probabilidade de alta de juros em outubro e provocado uma recuperação do chumbo na LME em 5 de outubro, o mercado ainda não abandonou completamente as expectativas de alta de juros em dezembro. O índice do dólar e os rendimentos dos títulos do Tesouro permanecem em níveis elevados, mantendo os mercados externos sob pressão contínua e limitando o potencial de alta da recuperação do chumbo na LME.
Os resultados das pesquisas de consumidores da Universidade de Michigan serão divulgados na sexta-feira, 9 de outubro, e a publicação dos dados do IPC dos EUA de setembro, em 14 de outubro, testará se o esfriamento do mercado de trabalho pode alterar de forma significativa as expectativas de inflação. Esses serão os principais eventos macroeconômicos a serem monitorados na primeira semana após o feriado.
Os estoques de chumbo da LME permanecem em tendência de queda e haviam caído para cerca de 349.000 toneladas em 6 de outubro. No entanto, o spread continua em contango, que se ampliou gradualmente para cerca de US$ 40 por tonelada, indicando que o mercado físico externo não está apertado.
O chumbo da LME caiu 0,5% durante o período do feriado. Com a pressão macroeconômica empurrando os preços externos para baixo, a janela de importação de chumbo da China foi reaberta. Os participantes do mercado devem acompanhar de perto o ritmo em que os lingotes de chumbo do exterior são transferidos para o mercado chinês após o feriado.
No mercado doméstico, o aumento esperado na produção de chumbo primário e a chegada de chumbo importado provavelmente resultarão em algum acúmulo de estoques de lingotes de chumbo, exercendo pressão de baixa sobre os preços. No entanto, a base atual de estoques domésticos permanece baixa. Os estoques sociais nas cinco principais regiões, juntamente com os estoques de produtos acabados nas fundições de chumbo primário e secundário, estão todos em níveis relativamente baixos. As fundições também já venderam antecipadamente parte de sua produção de outubro, limitando a escala potencial de acúmulo de estoques no curto prazo.
Do lado da demanda, espera-se que os produtores de baterias de chumbo-ácido a jusante priorizem o consumo dos estoques existentes após o feriado, resultando em uma demanda de compra limitada. No lado da oferta, o ritmo de restauração da produção pelas fundições primárias de chumbo continuará sendo um fator-chave a ser monitorado.
A faixa de negociação do preço do chumbo pode se ampliar após o feriado. Os preços provavelmente permanecerão voláteis em níveis elevados inicialmente, antes de sofrerem pressão à medida que o aumento esperado da oferta for gradualmente concretizado.
As informações acima são baseadas em dados de mercado coletados e avaliados pela equipe de pesquisa da Shanghai Metals Market e são fornecidas apenas para referência. Este artigo não constitui aconselhamento direto de investimento. Os clientes devem agir com cautela e tomar decisões independentes. A Shanghai Metals Market não aceita qualquer responsabilidade por decisões tomadas com base nestas informações.