A origem define a conta, não o produto
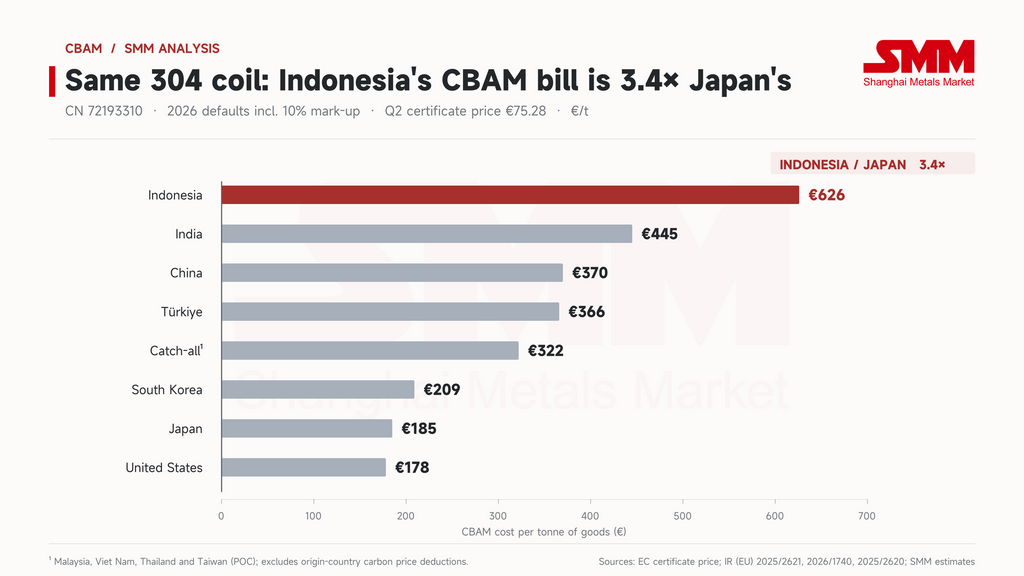
A SMM utilizou o código NC da UE 7219 3310, que abrange as larguras e espessuras mais comuns de CRC 304, com valores padrão de 2026, a sobretaxa de 10% e o preço do T2 de EUR 75,28. Nessa base, o material indonésio carrega emissões incorporadas de 9,559 tCO2e/t. Após deduzir um valor de referência aplicável de cerca de 1,238 tCO2e, são necessários aproximadamente 8,32 certificados por tonelada, ou cerca de EUR 626/t.
Sob o mesmo código, a Índia fica em cerca de EUR 445/t, a China em EUR 370/t, a Turquia em EUR 366/t, a Coreia do Sul em EUR 209/t, o Japão em EUR 185/t e os EUA em EUR 178/t. Apenas a diferença entre Indonésia e China é de cerca de EUR 257/t. Essas diferenças decorrem dos valores padrão específicos por país definidos na legislação da UE, não do preço do certificado, que é o mesmo para todas as origens.
Dentro de uma mesma origem, a forma do produto pouco importa. Os valores padrão brutos da Indonésia para produtos semiacabados, bobinas laminadas a quente (HRC) e CRC são de cerca de 8,67, 8,67 e 8,69 tCO2e/t. Os da China ficam entre 5,58 e 5,59. Quando os importadores declaram com base em valores padrão, a intensidade de emissões da aciaria, e a coluna de origem em que ela se enquadra, importa muito mais do que qualquer etapa posterior de laminação.
O Sudeste Asiático se divide em dois caminhos
A Indonésia possui valores padrão próprios no anexo do regulamento. A Malásia não tem nenhuma entrada para aço inoxidável, enquanto os códigos de aço inoxidável para Vietnã, Tailândia e Taiwan (Província da China) aparecem como "–". Os quatro, portanto, recaem na coluna residual "Outros Países e Territórios".
Sob as mesmas premissas, o CRC 304 na coluna residual custa cerca de EUR 322/t, aproximadamente EUR 304/t a menos que o material indonésio.
O tratamento de Taiwan (POC) mudou no final de julho. O Regulamento de Execução (UE) 2026/1740 corrigiu os valores padrão de vários códigos de aço inoxidável de Taiwan (POC) para "–", movendo-os para a coluna residual, com efeito retroativo a partir de 1º de janeiro de 2026. O mesmo regulamento também ajustou alguns valores da coluna residual; por exemplo, os códigos 7219 31 a 7219 90 e 7220 20/90 subiram de 4,94 para 5,02 tCO2e/t. Para mercadorias importadas em 2026, verificar códigos e origens nas tabelas corrigidas importa mais do que confiar em dados antigos.
Para usuários de valores padrão, a escalada acentuada termina em 2028
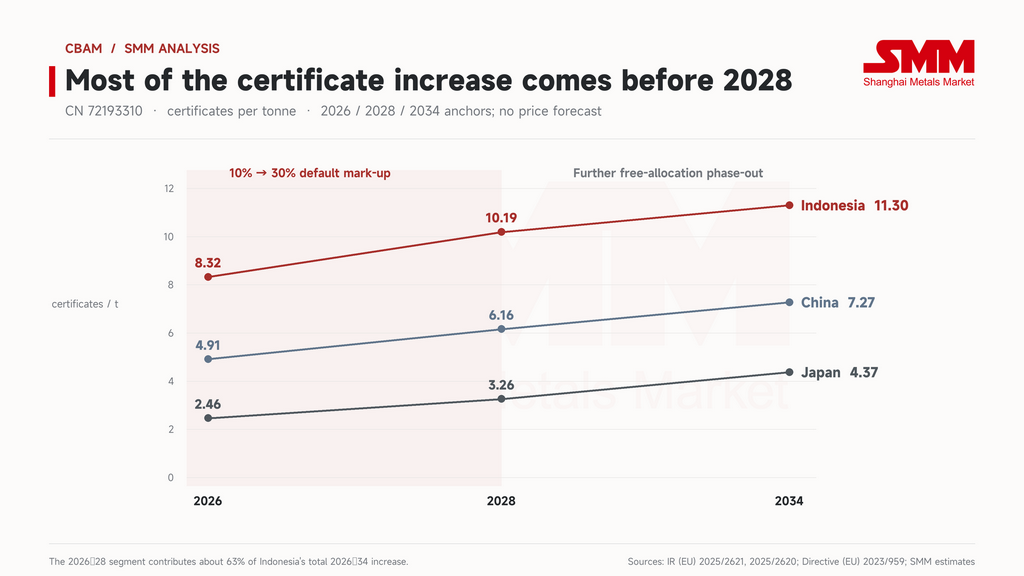
O mercado tende a ver 2034, quando a alocação gratuita for totalmente eliminada, como o ponto em que os custos do CBAM atingem o pico. Para aço inoxidável de alta emissão declarado com valores padrão, a mudança na sobretaxa nos próximos dois anos chega muito antes.
A dedução do valor de referência é pequena. Para o CRC 304 em 2026, o valor de referência padrão (Coluna B) é de 1,270 tCO2e/t. Multiplicado pelo fator CBAM daquele ano, de 97,5%, remove cerca de 1,238 tCO2e. Isso representa apenas cerca de 13% das emissões incorporadas com sobretaxa da Indonésia, de 9,559 tCO2e. A sobretaxa sobre valores padrão para produtos siderúrgicos, por outro lado, sobe de 10% em 2026 para 20% em 2027 e 30% a partir de 2028.
Nos parâmetros atuais, o material indonésio exige 8,32 certificados por tonelada em 2026, subindo para 10,19 até 2028, um aumento de cerca de 22% em dois anos. De 2028 a 2034, sobe mais 11%, para 11,30. Mais de 60% do aumento de certificados da Indonésia entre 2026 e 2034 ocorre nos dois primeiros anos. Para a China, o caminho é de aproximadamente 4,91 para 6,16 e depois 7,27, com os dois primeiros anos respondendo por cerca de 53% do aumento total. Para o Japão, é de 2,46 para 3,26 e depois 4,37, e os dois primeiros anos respondem por cerca de 42%.
Isso não torna a eliminação da alocação gratuita irrelevante. Quanto menor a intensidade de emissões de uma origem, maior é a dedução do valor de referência como proporção de sua conta, e mais a queda posterior do fator CBAM pesará. Para a Indonésia e outras origens com valores padrão elevados, porém, a pressão de preços chega cedo. Os contratos para 2027 e 2028 precisam considerá-la agora.
Valores reais verificados podem reduzir a conta, mas verifique o ponto de equilíbrio
Usar emissões reais verificadas é a principal forma de um produtor reduzir sua quantidade de certificados. O cronograma importa. Pelas regras da Comissão, verificadores acreditados devem se registrar no Registro CBAM em até dois meses após a acreditação, e não antes de 1º de setembro de 2026. Os primeiros relatórios de verificação podem ser emitidos a partir de janeiro de 2027. Isso ainda deixa margem para que as importações de 2026 usem valores reais na primeira declaração anual em 2027. Se uma determinada planta cumpre esse prazo depende do progresso de seu monitoramento, documentação e verificação.
Valores reais não são automaticamente mais baratos. Uma declaração com emissões reais para CRC 304 usa a Coluna A do valor de referência, que é de apenas 0,109. Uma declaração com valores padrão usa a Coluna B, de 1,270. Com o fator CBAM de 95% em 2027, isso significa deduções de cerca de 0,104 e 1,207 tCO2e, respectivamente. A rota padrão obtém a dedução maior, mas somente depois que suas emissões foram majoradas em 20%.
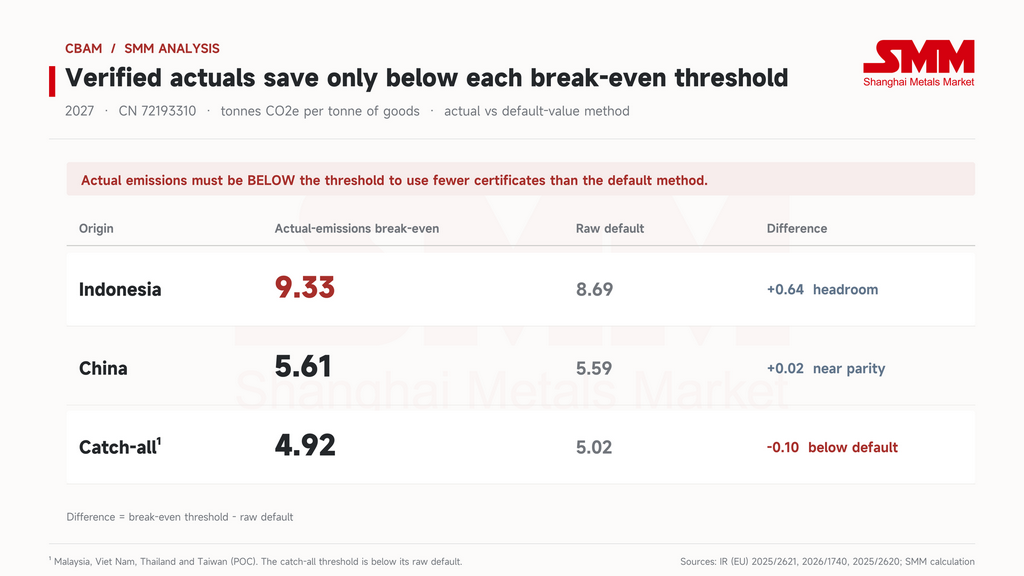
Igualando as duas, obtêm-se intensidades de equilíbrio para CRC 304 em 2027 de cerca de 9,33 tCO2e/t para a Indonésia, 5,61 para a China e 4,92 para a coluna residual. Abaixo desses níveis, a rota de valores reais exige menos certificados. Acima deles, os valores padrão podem sair mais baratos.
Há uma exceção fácil de passar despercebida. O ponto de equilíbrio da Indonésia fica acima de seu valor padrão bruto de 8,69, e o da China fica logo acima de seu valor padrão bruto de 5,59. O ponto de equilíbrio da coluna residual, de 4,92, no entanto, fica abaixo de seu valor padrão bruto de 5,02.
Os produtores não podem presumir que qualquer valor verificado igual ou inferior ao padrão bruto compensará; a comparação precisa ser feita código por código, origem por origem e ano por ano.
O CBAM é uma das quatro camadas de custo sobre o CRC destinado à UE
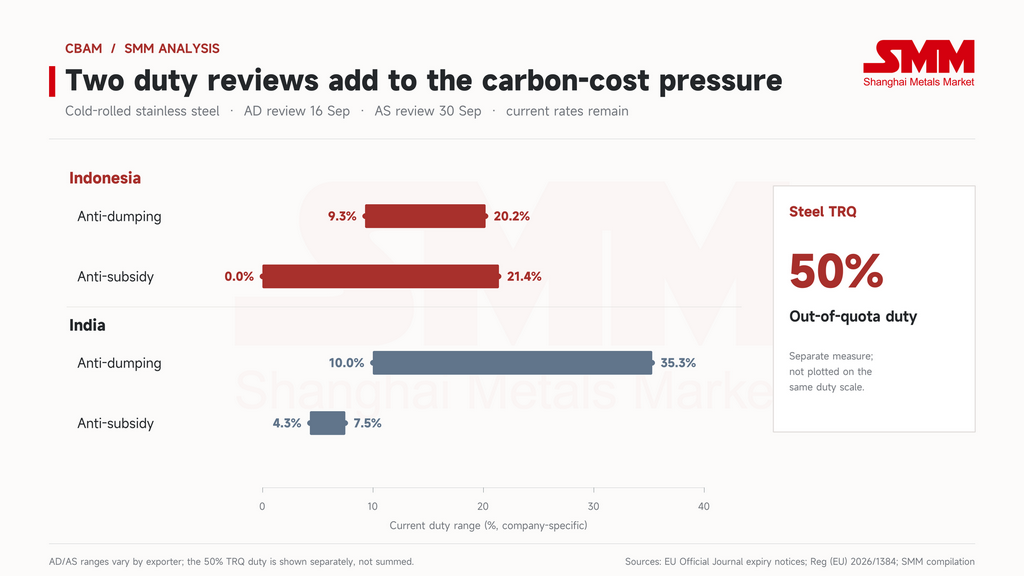
Em 15 de setembro, o Jornal Oficial da UE publicou o aviso de abertura de um reexame de expiração das medidas antidumping sobre produtos planos de aço inoxidável laminados a frio da Índia e da Indonésia. A associação siderúrgica europeia EUROFER havia apresentado o pedido em 29 de junho. Um reexame de expiração paralelo das medidas antissubsídios sobre os mesmos produtos teria sido aberto em 30 de setembro. As medidas existentes permanecem em vigor enquanto os reexames estiverem em curso.
Os direitos antidumping atuais variam de 9,3% a 20,2% para a Indonésia e de 10,0% a 35,3% para a Índia. Os direitos antissubsídios variam de 0% a 21,4% para a Indonésia e de 4,3% a 7,5% para a Índia. No cenário de preço do T2, o CRC indonésio também carrega um custo de certificado CBAM de cerca de EUR 626/t além de quaisquer direitos de defesa comercial, e o CRC indiano, cerca de EUR 445/t. Como as alíquotas, as empresas abrangidas e as bases tributárias são diferentes, os percentuais e os valores em euros por tonelada não podem ser simplesmente somados.
O novo sistema de contingentes tarifários (TRQ) de aço da UE, em vigor desde 1º de julho, estabelece uma cota anual isenta de direitos de cerca de 18,346 milhões de toneladas. Volumes acima da cota pagam um direito de 50%, e os importadores agora devem informar onde o aço foi fundido e vazado. Trata-se de um conjunto de regras separado do CBAM e das medidas de defesa comercial.
Um cálculo completo de custo desembarcado para qualquer embarque precisa verificar, uma a uma, a exposição a antidumping, antissubsídios, cota e CBAM.
O escopo de produtos do CBAM também pode se ampliar. Em 15 de setembro, o Parlamento Europeu adotou sua posição de negociação sobre a extensão do CBAM a mais produtos siderúrgicos e de alumínio a jusante, por 464 votos a 50, com 159 abstenções. A lista abrange fixadores, fios, molas e artigos de uso doméstico, entre outros. Esta é a posição do Parlamento, não lei, e as negociações interinstitucionais ainda precisam ocorrer. A direção, porém, é clara: processar bobinas em produtos acabados antes da exportação pode não manter os custos de carbono afastados por muito tempo.
Como funciona a calculadora da SMM
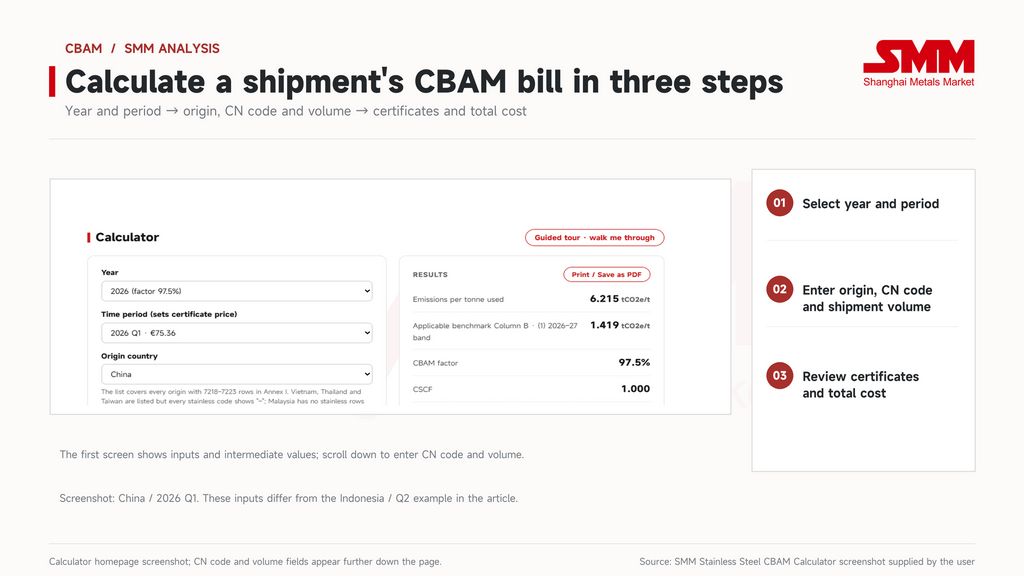
A Calculadora CBAM de Aço Inoxidável da SMM cobre todos os 67 códigos NC de oito dígitos de aço inoxidável sob as posições 7218 a 7223. Ela oferece todas as origens listadas no anexo, além da coluna residual aplicável. Os valores padrão e os valores de referência são inseridos código por código a partir dos regulamentos de execução relevantes da UE, incluindo as correções de 2026. A ferramenta usa apenas preços de certificados já publicados pela Comissão e não faz projeções para trimestres não publicados.
Os usuários selecionam o ano e o trimestre de importação e, em seguida, inserem a origem, o código NC e a tonelagem. A página de resultados mostra as emissões incorporadas utilizadas, o valor de referência aplicável, o fator CBAM, os certificados por tonelada e o custo total. Exportadores, compradores europeus e agentes aduaneiros podem conciliar cada valor linha por linha. O resultado pode ser impresso ou salvo como uma planilha de custos em PDF de uma página.
Até 1º de outubro, a Comissão ainda não havia publicado o preço do certificado do T3 de 2026, previsto para 5 de outubro. Selecionar o T3 retornará os volumes de certificados, com o custo a seguir assim que o preço for divulgado. A partir de 2027, os preços dos certificados passam a ser publicados semanalmente, de modo que a data de importação e seu período de precificação pesarão mais nas cotações.
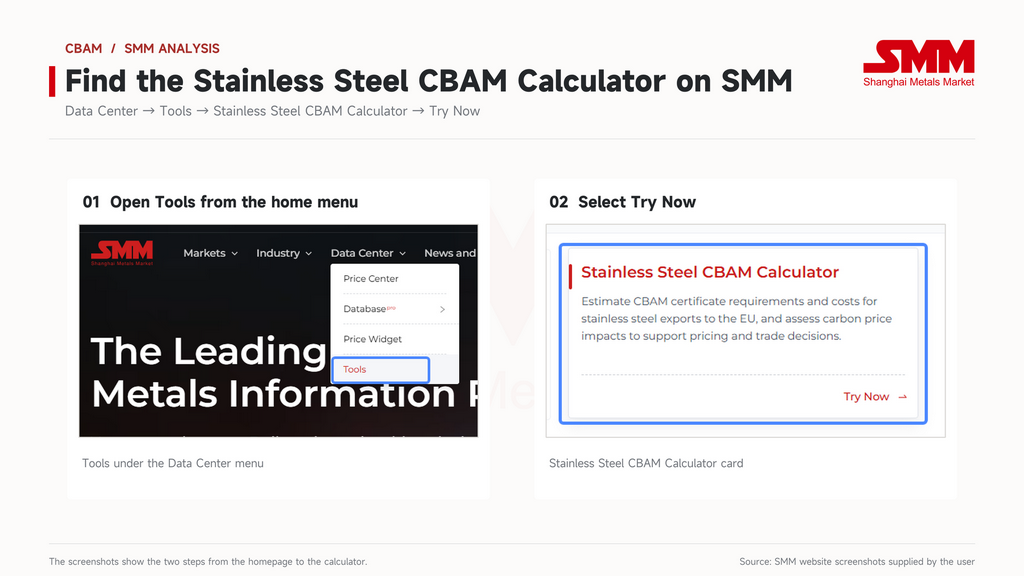
Para acessar a calculadora, faça login na SMM, abra "Ferramentas do Setor" na navegação superior (https://www.smm.cn/industry-tools?page=1), selecione "Calculadora CBAM de Aço Inoxidável" e clique em "Usar agora".
Perspectivas
A primeira fatura anual do CBAM para importações de 2026 vence em 30 de setembro de 2027, prazo para a primeira declaração e entrega de certificados. Os certificados começam a ser vendidos na plataforma central comum da UE a partir de fevereiro de 2027. A obrigação está se acumulando agora, mas o desembolso ocorre depois. Essa lacuna é a janela para exportadores e compradores europeus renegociarem preços e definirem quem arca com o custo do carbono.
Para o CRC 304 sob um único código NC, apenas a origem move o custo do carbono entre cerca de EUR 185/t e EUR 626/t. A forma como essa diferença for incorporada aos contratos moldará as decisões de fornecimento europeias mais diretamente do que a próxima direção do preço do carbono.