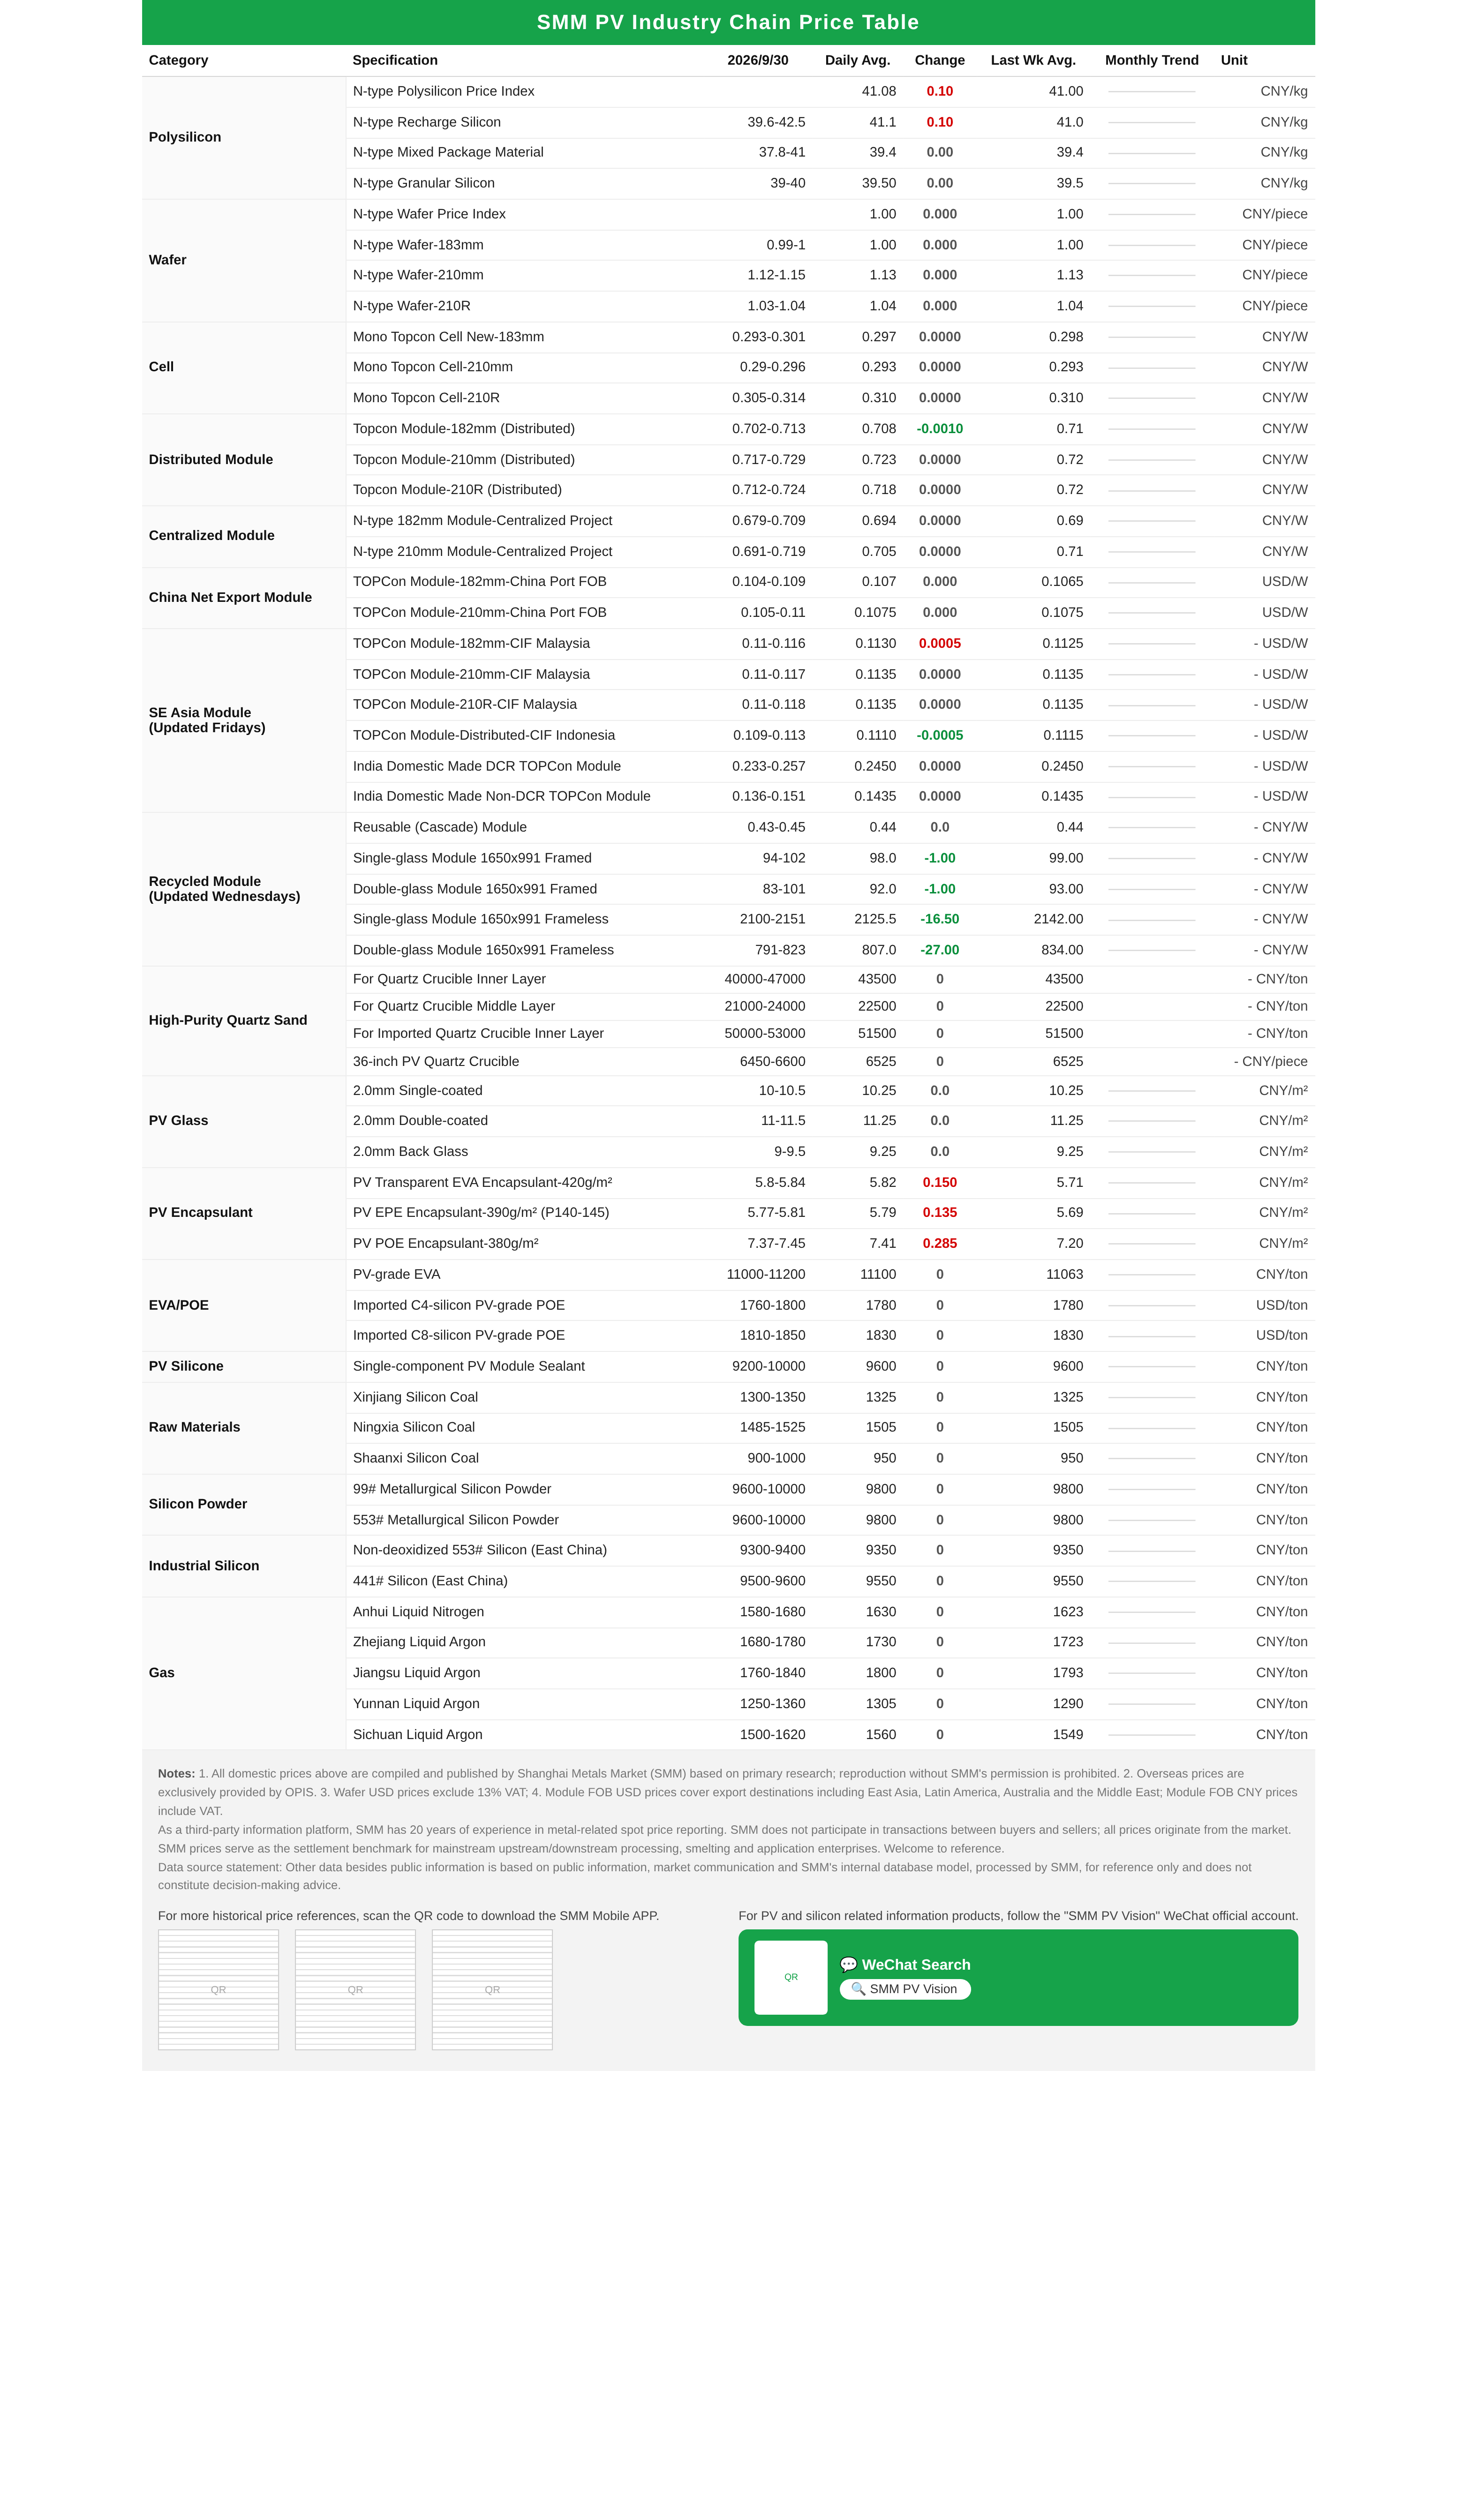
Polissilício: Nesta semana, o índice de preços do polissilício ficou em 41,08 yuan/kg, com o polissilício recarregável tipo N cotado entre 39,6 e 42,5 yuan/kg e o polissilício granular cotado entre 39 e 40 yuan/kg. As cotações de mercado subiram ligeiramente nesta semana, impulsionadas principalmente por transações de grandes volumes de alguns players de primeira linha na segunda metade da semana. O número de transações permaneceu fraco, e um sentimento de espera persistiu entre os elos a montante e a jusante. As expectativas de corte na produção de polissilício em outubro são significativas, com a produção prevista para cair quase 20% em relação ao mês anterior, principalmente devido a reuniões de redução de produção e à estação seca. As reduções estão concentradas no Sudeste, na Mongólia Interior e em Xinjiang.
Wafer: Os preços dos wafers permaneceram estáveis nesta semana. Os wafers tipo N de 183 foram cotados entre 0,994 e 1,002 yuan/peça, os wafers 210R entre 1,026 e 1,044 yuan/peça e os wafers de 210 mm entre 1,119 e 1,145 yuan/peça. Com a aproximação do feriado, o estoque pré-feriado já foi praticamente concluído, com forte sentimento de espera de ambos os lados e queda na atividade real de transações no mercado. No geral, espera-se que os preços dos wafers permaneçam estáveis no curto prazo. Daqui em diante, a atenção deve se concentrar nas mudanças de preço do polissilício, na recuperação das compras a jusante após o feriado e no ritmo de digestão dos estoques de wafers.
Célula solar: O mercado de células solares ficou geralmente estável nesta semana. Os produtores mantiveram amplamente as cotações estáveis antes do feriado, enquanto a oferta da indústria continuou a se contrair. No entanto, a demanda do lado dos módulos apresentou divergência estrutural, com liberação limitada da demanda rígida geral dos módulos, e o cabo de guerra entre os elos a montante e a jusante persistiu. O mercado geral foi dominado pelo sentimento de estabilidade de preços pré-feriado, mantendo uma tendência de consolidação e estabilidade no curto prazo, embora os fundamentos variem por tamanho. O sentimento do mercado pré-feriado foi cauteloso, com os preços das células solares de todos os tamanhos basicamente estáveis e flutuações mínimas. Os fundamentos por tamanho divergiram notavelmente: os preços de 183 permaneceram estáveis na faixa de 0,293 a 0,301 yuan/W, com demanda fraca tanto na China quanto no exterior e transações geralmente lentas; os preços de 210R permaneceram na faixa de 0,305 a 0,314 yuan/W, sustentados apenas por pedidos de exportação fora da China, mostrando resiliência de preço relativamente forte, mas nos níveis elevados atuais, os produtores domésticos de módulos mostraram aceitação insuficiente e compras cautelosas, resultando em vendas domésticas fracas e um padrão claro de "estável fora da China, fraco na China"; os preços de 210N caíram para a faixa de 0,29 a 0,296 yuan/W, beneficiando-se do estoque pré-feriado concentrado dos produtores de módulos a jusante, com demanda claramente melhorando. Nesta fase, as empresas do módulo downstream estão apenas estocando seletivamente 210N, enquanto a maioria das empresas permanece em modo de espera no geral. A negociação de preços entre upstream e downstream continua e, com o forte sentimento de mercado pré-feriado para manter a estabilidade, os preços das células solares em todos os tamanhos provavelmente permanecerão estáveis no curto prazo. A oferta da indústria continuou a se contrair, com a produção geral em setembro recuando notavelmente em relação a agosto. Olhando para outubro, espera-se que os cronogramas de produção da indústria diminuam ainda mais. Por um lado, vários produtores planejam usar o feriado do Dia Nacional para paradas de manutenção das linhas de produção; por outro lado, algumas empresas continuam a avançar na transformação tecnológica e atualização das linhas de produção. Com esses fatores de redução duplos combinados, a oferta geral da indústria continuará sua tendência de queda, aliviando gradualmente a pressão do lado da oferta. Esta semana, o estoque de células solares continuou a recuar ligeiramente. A estocagem pré-feriado, juntamente com o suporte da demanda externa, impulsionou uma fase de redução de estoque em toda a indústria, com notável divergência estrutural por tamanho. Entre eles, o 210R continuou a reduzir estoque com base em pedidos de exportação para o exterior, com o estoque do produtor permanecendo apertado e a pressão de estoque a mais baixa. O 210N se beneficiou da liberação da demanda de reabastecimento pré-feriado dos módulos domésticos, com um ritmo melhorado de embarques e desempenho sólido de redução de estoque. O 183 viu uma demanda geral medíocre na China e no exterior, com eficiência de venda relativamente baixa e uma velocidade de redução de estoque mais lenta. No geral, a pressão de estoque pré-feriado foi aliviada em fases, mas esta rodada de redução de estoque foi impulsionada por efeitos de feriado de curto prazo. Após o feriado, espera-se que a demanda de estocagem downstream desapareça e as compras retornem a níveis medíocres, deixando um alto risco de acúmulo renovado de estoque na indústria, que continua sendo uma variável-chave do mercado a ser acompanhada daqui para frente.
Módulos da China: Na última semana de setembro, os preços dos módulos da China finalmente interromperam a mudança descendente no centro de preços observada nas semanas anteriores, com cotações em todas as especificações praticamente estáveis. No lado distribuído, os preços de orientação das empresas permaneceram inalterados. Entre as seis especificações, apenas 182mm recuou ligeiramente em 0,001 yuan/W para 0,7075 yuan/W, enquanto o restante se manteve estável. O suporte de custo travou a queda dos preços, com consolidação de curto prazo esperada para persistir e nenhum movimento descendente de tendência provável. No lado centralizado, após cortes concentrados na semana passada, o mercado mudou para uma postura de espera. Cotações em todas as três especificações ficaram estáveis esta semana, com as entregas ainda dominadas pela execução de pedidos anteriores. A melhora marginal no lado da demanda ainda não se traduziu em elasticidade de preço. Até o momento, o preço médio do módulo Topcon de 182 mm da China (distribuído) é de 0,7075 yuan/W; o módulo Topcon de 210 mm (distribuído) é de 0,723 yuan/W; o módulo Topcon de 210R (distribuído) é de 0,718 yuan/W; o módulo Topcon de 210R de alta potência (distribuído) é de 0,757 yuan/W; o módulo BC de 210R (distribuído) é de 0,7635 yuan/W; o módulo HJT de 210 mm (distribuído) é de 0,732 yuan/W. No lado centralizado, o preço do módulo de 182 mm é de 0,694 yuan/W, o do módulo de 210 mm é de 0,705 yuan/W e o do módulo de 210R é de 0,7 yuan/W. No front de estoques, a redução de estoque no fim do mês acelerou um pouco. O estoque de produtos acabados dos produtores domésticos de módulos caiu para menos de 27 GW, em declínio contínuo desde meados de setembro. Espera-se que o estoque se recupere durante o feriado devido à redução das compras a jusante, mas deve continuar caindo após o feriado sob o impacto das entregas centralizadas em lote.
Exportações FOB de módulos:
Esta semana, os preços FOB de exportação de módulos ficaram praticamente estáveis. As consultas e transações no mercado ficaram ainda mais contidas. A maioria dos produtores não tem planos de ajustar os preços por enquanto, com os pedidos reais negociados principalmente caso a caso e volume de negociação limitado. A oferta atual de preços baixos está concentrada em estoques de 610-625 W e alguns produtos de grau não convencional, com preços de transação individuais caindo para US$ 0,103-0,104/W, exercendo algum impacto nos mercados sensíveis a preço. Os módulos TOPCon de alta potência mantiveram seu prêmio no geral, com apenas alguns produtos acima de 645 W sofrendo leves ajustes de cotação para baixo de US$ 0,001/W; os preços dos módulos BC permaneceram estáveis. Olhando para outubro, espera-se que as cotações dos produtores de primeira linha permaneçam praticamente estáveis, enquanto alguns produtores de segunda linha podem tentar aumentos modestos de preço. No entanto, antes que os novos padrões nacionais entrem em vigor na China, a prática de sacrificar margens para garantir pedidos provavelmente não diminuirá totalmente. Até hoje, os preços FOB de exportação de módulos fotovoltaicos são os seguintes: módulos TOPCon de 182 mm a US$ 0,104–0,109/W, módulos de 210 mm a US$ 0,105–0,110/W e módulos de 210R a US$ 0,105–0,110/W; módulos TOPCon de 210R de alta potência a US$ 0,110–0,116/W; módulos BC de 210R (66/72 células) a US$ 0,115–0,126/W e módulos BC de 54 células a US$ 0,131–0,142/W.
Módulo CIF Sudeste Asiático:
Nesta semana, o mercado de módulos do Sudeste Asiático continuou lateralizado. Alguns distribuidores mantiveram a liquidação de estoques de 620W e inferiores a preços baixos, com a concorrência nas vendas de produtos de baixa potência permanecendo relativamente evidente; a demanda por módulos padrão e de alta potência foi relativamente fraca, enquanto as compras dos usuários finais continuaram dominadas por pedidos pequenos de baixo preço, resultando em crescimento limitado do volume geral de negociações. Até hoje, os preços CIF de módulos TOPCon nos mercados do Sudeste Asiático são os seguintes:
Na Malásia, os preços CIF de módulos de 182mm foram de US$ 0,110–0,116/W, módulos de 210mm a US$ 0,110–0,117/W e módulos de 210R a US$ 0,110–0,117/W;
Na Indonésia, os preços CIF de módulos TOPCon distribuídos foram de US$ 0,109–0,113/W;
Na Tailândia, os preços CIF de módulos de 182mm foram de US$ 0,109–0,115/W, módulos de 210mm a US$ 0,109–0,116/W e módulos de 210R a US$ 0,109–0,116/W;
No Vietnã, os preços CIF de módulos de 182mm foram de US$ 0,107–0,113/W, módulos de 210mm a US$ 0,107–0,114/W e módulos de 210R a US$ 0,107–0,114/W.
Por mercado, a Malásia registrou apenas um pequeno número de pedidos de baixo preço concluídos, com o crescimento geral das compras ainda não evidente; o mercado indonésio continuou aguardando a liberação da demanda de projetos. Segundo a SMM, as diretrizes mais recentes de projetos da PLN exigem qualificação Tier 1 para módulos, o que significa que os projetos relevantes devem, em princípio, usar módulos fornecidos por fabricantes Tier 1. Deve-se atentar para como esse requisito será implementado em projetos de licitação específicos. O volume de negociações no mercado tailandês permaneceu limitado; se o rascunho do PDP 2026 for formalmente implementado, seus planos de instalação e arranjos de projetos se tornarão um importante impulsionador da demanda local. O mercado vietnamita continuou operando de forma estável.
Módulos da Índia: Nesta semana, o mercado de módulos indiano apresentou mudanças gerais limitadas, com os módulos DCR e não DCR continuando a operar em regime de via dupla e os preços permanecendo estáveis. Até hoje, os preços dos módulos TOPCon DCR fabricados na Índia são de US$ 0,233–0,257/W, enquanto os preços dos módulos TOPCon não DCR são de US$ 0,136–0,151/W. Os módulos DCR continuam apoiados pela demanda de entrega de projetos locais no fim do ano, enquanto a demanda externa por módulos não DCR mantém certo impulso, sem mudanças notáveis no ritmo das transações do mercado. No lado do estoque, o estoque de módulos DCR da Índia recuou ligeiramente para 13,48 GW, e o estoque de células solares DCR caiu ainda mais para 3,62 GW. Entende-se que, após a entrada em vigor da nova "política da Seção 232" dos EUA, espera-se que seu impacto seja gradualmente transmitido aos pedidos e embarques de módulos da Índia. Com controles de volume de importação e escrutínio mais rigoroso de liberações anormais de volume, as empresas podem gradualmente se tornar mais cautelosas quanto ao ritmo de formação de estoques para os EUA. Subsequentemente, a demanda de exportação de módulos não DCR da Índia para os EUA pode enfrentar alguma pressão.
Módulos da Europa:
Nesta semana, o mercado europeu de módulos continuou sua tendência de recuperação fraca, com transações ainda dominadas por reposição urgente e pequenos pedidos de distribuição, enquanto a competição de preços baixos por grandes pedidos centralizados ainda não diminuiu. Alguns distribuidores continuaram a liquidar estoques de 610–625W. Em um cenário de retornos de projetos ruins, espera-se que produtos de estoque de baixo preço impactem os embarques de alguns módulos convencionais, enquanto a maioria dos produtores de primeira linha manteve cotações estáveis. A Solar & Storage Live em Birmingham, Reino Unido, também foi concluída na semana passada. A exposição ainda não divulgou pedidos incrementais notáveis em grande escala, mas impulsionada por políticas, a demanda do mercado distribuído do Reino Unido apresentou crescimento marginal este ano, e o desempenho dos embarques dos canais de distribuição locais foi, em geral, relativamente bom. Os preços reais de transação foram semelhantes aos de outros mercados europeus tradicionais, oferecendo ainda suporte limitado para os preços gerais fora da China. Até o momento, os preços dos módulos TOPCon DDP Ex-warehouse Rotterdam são os seguintes: módulos distribuídos 210R (48 células) a €0,1084–0,1170/W, módulos distribuídos 210R (66/72 células) a €0,1017–0,1117/W; módulos centralizados 210R (66/72 células) a €0,0993–0,1092/W, e módulos centralizados de 210mm (66/72 células) a €0,0997–0,1096/W. Com base nos preços médios por versão, os preços de armazém em Portugal e na Grécia são ambos cerca de 2,2%–2,4% superiores aos de Rotterdam.
Usuário final: Nesta semana, os módulos fotovoltaicos apresentaram uma situação de queda de preços e redução de volumes. De acordo com estatísticas da SMM, de 21 a 27 de setembro de 2026, empresas nacionais venceram licitações para 41 projetos de módulos fotovoltaicos, com um preço médio ponderado semanal de 0,71 yuan/W, uma queda de 0,02 yuan/W em relação ao período estatístico anterior; a capacidade total de aquisição adjudicada foi de 1.291,42 MW, uma redução de 4.153,02 MW em relação ao período estatístico anterior.
Segundo a análise da SMM, a principal capacidade adjudicada no período estatístico atual situou-se na faixa de 200 MW a 500 MW, representando 87,50% do total da capacidade adjudicada divulgada. As condições específicas de cada faixa de capacidade são as seguintes:
Na faixa de 0 MW a 1 MW, houve 7 projetos, representando 0,17% da capacidade, com preço médio de 0,705 yuan/W;
na faixa de 1 MW a 6 MW, houve 5 projetos, representando 0,83% da capacidade, com preço médio não divulgado;
na faixa de 6 MW a 50 MW, houve 4 projetos, representando 3,78% da capacidade, com preço médio de 0,873 yuan/W;
na faixa de 50 MW a 100 MW, houve 1 projeto, representando 7,73% da capacidade, com preço médio de 0,688 yuan/W;
na faixa de 200 MW a 500 MW, houve 4 projetos, representando 87,50% da capacidade, com preço médio não divulgado.
Segundo a análise da SMM, o preço médio ponderado do período estatístico atual foi de 0,71 yuan/W, uma queda de 0,02 yuan/W em relação à semana anterior.
Em termos de capacidade total de aquisição adjudicada, a semana registrou 1.291,42 MW, uma redução de 4.153,02 MW em relação ao período estatístico anterior. O principal motivo foi a abertura de dois projetos de aquisição por contrato-quadro no período estatístico anterior: a seção de 3.000 MW do projeto "Módulos Fotovoltaicos 2026-2027 da China Railway Construction Network Information Technology Co., Ltd.", adjudicada à TrinaSolar Co., Ltd., bem como a Seção 1 de 1.000 MW do projeto "Módulos Fotovoltaicos 2026-2027 da China South-to-North Water Diversion Group Co., Ltd.", adjudicada à TrinaSolar Co., Ltd. a 0,710 yuan/W, e a Seção 2 de 300 MW do mesmo projeto, adjudicada à LONGi Solar Technology Co., Ltd. a 0,782 yuan/W.
Em termos de distribuição regional, Xangai teve a maior capacidade adjudicada nesta semana, representando 68,37% do total, seguida pelas províncias de Jiangsu e Anhui, que representaram 19,97% e 7,73% do total, respectivamente.
Durante o período estatístico (21 a 27 de setembro), as principais informações de adjudicação foram as seguintes:
No projeto "Módulos Fotovoltaicos do Projeto EPC Fotovoltaico de 300 MWac em Selangor, EDRA, Malásia", a Tongwei Co., Ltd. foi adjudicada em duas seções, totalizando 600 MW.
No projeto "Módulo Fotovoltaico do Projeto Fotovoltaico Tuy de 283 MW nas Filipinas", a LONGi Solar Technology Co., Ltd. foi contemplada com 283 MW de módulos fotovoltaicos.
No projeto "Projeto Híbrido Pesca-Solar Chenji de 100 MW da Jiangsu Huadian Yizheng e Aquisição de Módulos do Projeto Híbrido Pesca-Solar Liuji de 100 MW da Jiangsu Huadian Yizheng", a Zhejiang AIKO Solar Energy Technology Co., Ltd. foi contemplada com 246,99 MW de módulos fotovoltaicos.
Vidro fotovoltaico: em setembro, os preços do vidro fotovoltaico não conseguiram sustentar o ritmo de alta anterior, apresentando uma tendência divergente ao longo do mês, com "consolidação do 3,2 mm e ganhos modestos de recuperação do 2,0 mm". Até 30 de setembro, o preço médio do revestimento duplo de 3,2 mm era de 17,3 yuans/metro quadrado, inalterado durante todo o mês; o preço médio do revestimento duplo de 2,0 mm era de 11,25 yuans/metro quadrado, estável em relação à semana anterior, enquanto os preços reais de transação dos principais fabricantes ainda ficavam entre 11 e 11,3 yuans/metro quadrado devido a políticas de volume e preferenciais. O vidro fotovoltaico ainda tem potencial de alta em outubro, mas o aumento será mais moderado do que em agosto-setembro. A oferta rígida e a contínua redução de estoques no setor dão suporte aos preços; portanto, ainda se espera alta de preços em outubro, mas isso se refletirá em um centro mais elevado e uma faixa mais estreita, em vez de uma alta generalizada. Cargas com desconto oferecidas a preços baixos para conquistar pedidos serão gradualmente eliminadas, e o revestimento simples de 2,0 mm abaixo de 10 yuans/m² dificilmente será encontrado novamente, enquanto romper acima de 10,5 yuans/m² também será difícil — a pressão de custo dos módulos continua sendo o fator-chave que limita os preços do vidro.
Filme: nesta semana, os preços dos pacotes de filme ficaram entre 28.600 e 28.800 yuans/tonelada métrica, e os preços mensais negociados dos filmes subiram. A maioria das empresas já finalizou em grande parte seus preços mensais. Com pedidos de filme relativamente bons no final do mês recentemente, o ritmo de compra a jusante acelerou um pouco e, combinado com preços mais altos da resina EVA e expectativas contínuas de novos aumentos, esta rodada de preços de filme subiu com o suporte conjunto do lado dos custos e do lado da demanda. Daqui em diante, a atenção deve permanecer nos preços da resina EVA a montante e no acompanhamento dos pedidos.
EVA: nesta semana, os preços à vista da resina EVA de grau fotovoltaico ficaram entre 11.000 e 11.200 yuans/tonelada métrica, com os preços da resina EVA estendendo sua alta. No lado dos custos, os preços das matérias-primas estabilizaram-se gradualmente nos últimos tempos. O suporte dos aumentos de custos anteriores mantém-se, mas a margem para novos ganhos do lado dos custos já é relativamente limitada, e o impulso de alta dos preços do EVA enfraqueceu em comparação com o período anterior. No lado da procura, os fabricantes de películas mantiveram compras just-in-time, e a constituição moderada de stocks antes do feriado deu algum suporte ao mercado. Em termos gerais, espera-se que os preços do EVA de grau fotovoltaico se mantenham firmes no curto prazo, mas o ritmo de subida poderá abrandar de forma notória. A evolução futura dos preços dependerá mais das alterações no padrão de oferta e procura da resina EVA e do ritmo de aquisição a jusante.
POE: Esta semana, os preços de entrega de POE na China mantiveram-se em 13.000-13.100 yuan/tonelada, e os preços de mercado estiveram globalmente estáveis. Anteriormente, impulsionados pelo aumento dos custos das matérias-primas e pela subida dos preços da resina EVA, os produtores de POE aumentaram as cotações, mas a aceitação a jusante de cargas a preços elevados permaneceu relativamente limitada. Existe ainda um certo diferencial entre as cotações de mercado e os preços de transação, e a transmissão da subida de preços continua a enfrentar alguma resistência. Espera-se que o mercado de POE consolide no curto prazo.
Areia de quartzo de alta pureza: Esta semana, o mercado de areia de quartzo de alta pureza continuou a consolidar, com cotações para todas as especificações exatamente iguais às da semana passada — areia da camada interna a 40.000-47.000 yuan/tonelada, areia da camada intermédia a 21.000-24.000 yuan/tonelada, areia da camada externa a 12.500-18.000 yuan/tonelada e encomendas spot de areia importada a 51.500-53.000 yuan/tonelada. Quanto aos cadinhos, os de 33 polegadas situaram-se em 5.400-5.700 yuan/peça e os de 36 polegadas em 6.450-6.600 yuan/peça. Depois de o limite inferior dos preços dos cadinhos ter cedido na semana passada, esta semana não prolongaram a descida. A razão central para a paragem da queda dos preços continua a ser o suporte dos custos e não uma recuperação da procura. Com os preços da areia a encontrarem suporte perto da linha de custos, a margem para novas concessões aos compradores a jusante foi significativamente comprimida, e a probabilidade de um novo corte substancial de preços no futuro é relativamente pequena. A contração do lado da oferta já se reflete na produção. A causa profunda da atual fraqueza dos preços continua a ser o facto de os fabricantes de cadinhos se encontrarem ainda numa situação de excesso de oferta. Algumas empresas líderes de cadinhos estão a ajustar a oferta à procura, abrandando assim o seu ritmo de aquisição de areia de quartzo.
Reciclagem de módulos: Na semana passada, os preços no mercado chinês de reciclagem de módulos fotovoltaicos recuaram um pouco.
Os módulos antigos de pequeno formato com moldura caíram cerca de 1 yuan/unidade, com os preços de vidro simples de primeira mão na faixa de 97 a 114 yuan/unidade. Os modelos sem moldura caíram de 16 a 27 yuan/tonelada, com os preços de vidro simples de primeira mão na faixa de 2.100 a 2.151 yuan/unidade. Além dos módulos antigos de pequeno porte, os preços dos de grande porte também mostraram tendência de recuo. Os modelos com moldura caíram cerca de 0,5 yuan/unidade, enquanto os sem moldura caíram cerca de 18 a 23 yuan/tonelada.
Esta rodada de recuo de preços foi influenciada pelo recuo dos preços à vista dos principais metais reciclados. Na semana passada, a prata à vista recuou, enquanto os preços do alumínio continuaram se consolidando em patamares elevados. Segundo a SMM, o preço à vista da prata nº 1 caiu de 16.161 yuan/kg em 23 de setembro para 14.828 yuan/kg em 30 de setembro. Os preços do alumínio A00 continuaram se consolidando em patamares elevados, oscilando de 24.240 yuan/tonelada em 23 de setembro para 24.030 yuan/tonelada em 30 de setembro.