Em meados de agosto, a Fortescue anunciou que o Projeto Green Metal em sua mina Christmas Creek, em Pilbara, na Austrália Ocidental, produziu o primeiro metal quente, a primeira operação bem-sucedida do processo de fundição elétrica do projeto. Segundo a empresa, o primeiro metal foi produzido a partir de uma carga mista durante o comissionamento. O comissionamento continuará em etapas, com o processo sendo testado e otimizado antes de qualquer avanço para produção em maior escala. A empresa não divulgou a composição da mistura, nem se hidrogênio verde foi usado como redutor.
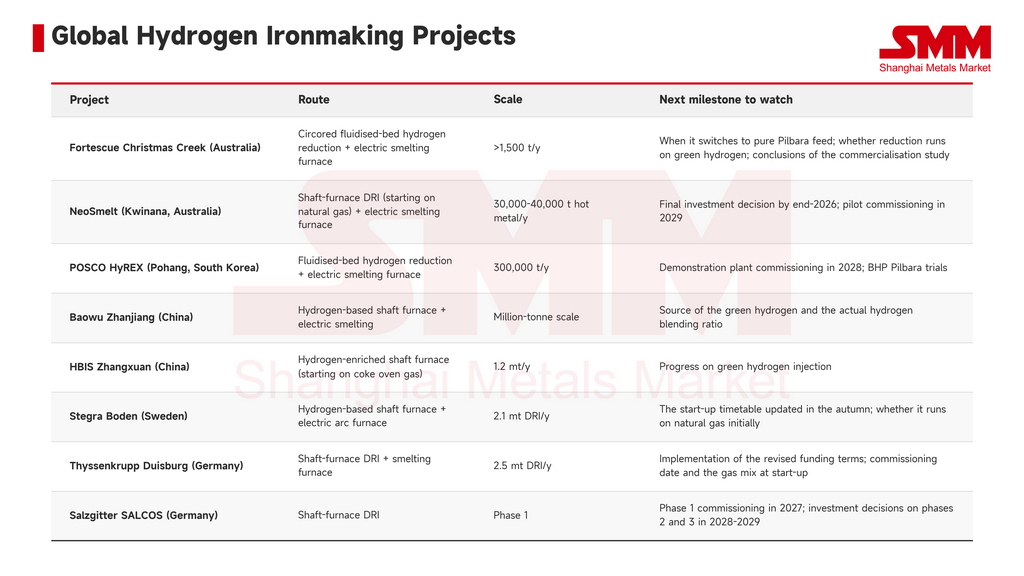
O projeto foi aprovado em novembro de 2023 com investimento de cerca de US$ 50 milhões. Originalmente, a produção deveria começar em 2025, e o projeto foi projetado para produzir mais de 1.500 toneladas de ferro verde por ano. A Metso fornece o processo, que tem duas partes. O Circored, uma tecnologia de redução direta em leito fluidizado à base de hidrogênio, pode operar com 100% de hidrogênio verde e trata finos de Pilbara sem pelotização. Em seguida, um forno de fusão de DRI recebe o DRI e realiza a fusão que, de outra forma, seria feita por um alto-forno. Os primeiros equipamentos da Metso chegaram a partir de setembro de 2025. A planta de hidrogênio verde no local está em operação desde 2024, com dois eletrolisadores de 700 kW produzindo cerca de 530 kg de hidrogênio por dia.
O CEO da Fortescue, Dino Otranto, disse que ninguém ainda resolveu a produção de metal verde a partir do minério de Pilbara em escala comercial. O marco mostra que o processo pode produzir metal fundido, mas a operação estável com o minério-alvo de Pilbara ainda precisa ser comprovada. Pelo que foi divulgado, o forno de fusão agora pode produzir metal quente, mas a empresa não publicou dados mostrando a cadeia completa, da redução no Circored à fusão, operando continuamente com finos de Pilbara. O problema da carga causado pelos finos com alto teor de impurezas ainda está sendo testado.
Por que o minério de Pilbara tem dificuldade para entrar na rota DRI-EAF?
A rota DRI-EAF só pode receber material de grau DR com mais de 66% de Fe e menos de 3,5% combinados de SiO₂ e Al₂O₃, um limite que os minérios de Pilbara, majoritariamente hematita e goethita, geralmente não atingem. De acordo com uma nota informativa da IEEFA de junho de 2026, o motivo é que a redução direta não consegue remover impurezas, enquanto a atmosfera oxidante de um forno elétrico a arco limita sua capacidade de reduzir o minério e eliminar impurezas. O relatório da IEEFA de março acrescenta que o material de grau DR representa apenas uma pequena parcela da oferta global de minério de ferro, citando uma projeção da Midrex de que o déficit de grau DR pode chegar a 16,4 milhões de toneladas por ano até 2034.
Este é o problema que o forno elétrico de redução (ESF) visa resolver. Um ESF pode processar minério com alto teor de ganga, separa a escória do ferro durante a fusão e produz metal quente próximo ao ferro-gusa, que segue para um convertedor a oxigênio. A rota adequada ao minério de Pilbara é, portanto, mais precisamente DRI-ESF-BOF. Ela mantém os convertedores existentes da usina em operação, o que convém às siderúrgicas integradas.
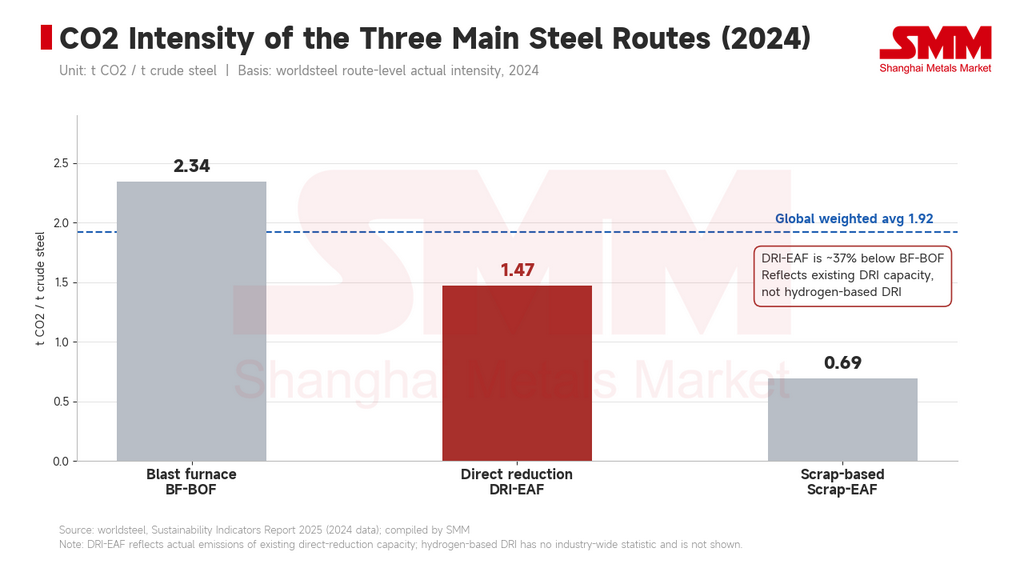
Em emissões, os dados mais recentes da worldsteel apontam a intensidade de CO2 de 2024 em 2,34 t por tonelada de aço bruto para BF-BOF e 1,47 t para DRI-EAF, cerca de 37% menor. A sucata-EAF ficou em 0,69 t e a média global ponderada em 1,92 t. O valor de 1,47 reflete as emissões reais da capacidade existente de redução direta, não do DRI à base de hidrogênio, e ainda não há estatística setorial de emissões para a rota DRI-ESF-BOF.
Fundições adotam minério de baixo teor à medida que a transição gás-hidrogênio desacelera
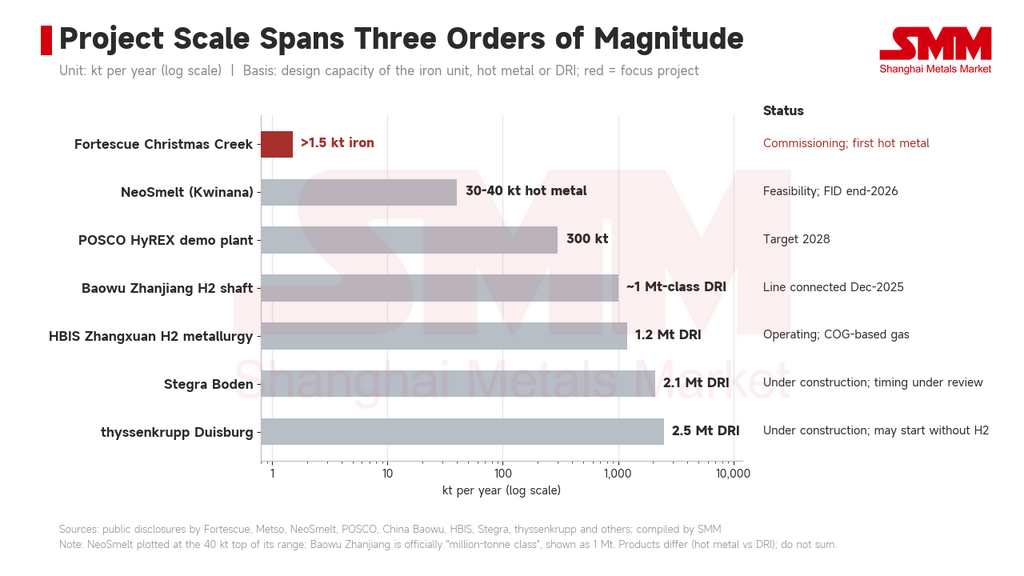
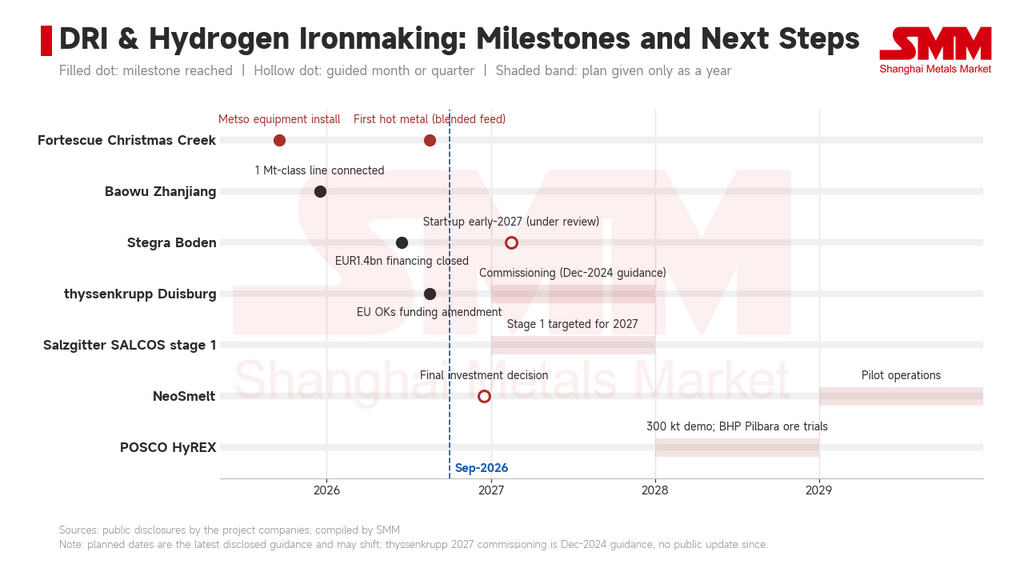
Nos últimos três anos, três projetos de fundição elétrica diretamente ligados ao minério de Pilbara foram construídos ou planejados: além do Christmas Creek da Fortescue, são o NeoSmelt na Austrália e o HyREX da POSCO na Coreia do Sul. O NeoSmelt, consórcio de BlueScope, BHP, Rio Tinto, Mitsui e Woodside, planeja uma planta-piloto de ESF em Kwinana produzindo de 30 mil a 40 mil toneladas de metal quente por ano, reduzindo o minério inicialmente com gás natural e migrando para hidrogênio após o início da operação. O consórcio informou em abril que a partida passou de 2028 para 2029, com decisão final de investimento prevista até o fim de 2026. O processo HyREX da POSCO também combina redução a hidrogênio em leito fluidizado com um ESF e usa finos diretamente; sua planta de demonstração de 300 mil toneladas tem comissionamento previsto para 2028. A BHP assinou um memorando de entendimento com a POSCO em novembro de 2025 para testar minério de Pilbara na planta.
Em escala, os dois projetos conduzidos por China Baowu e HBIS estão ambos na classe de um milhão de toneladas. Segundo a China Baowu, sua linha de carbono quase zero em Zhanjiang foi totalmente conectada em dezembro de 2025, usando um processo de redução a hidrogênio e fundição elétrica que reduz o carbono em 50% a 80% em relação à rota convencional. A Baowu, porém, não confirmou publicamente a fonte de seu futuro suprimento de hidrogênio verde. A demonstração de metalurgia a hidrogênio da HBIS Zhangxuan, de 1,2 milhão de toneladas por ano, usa gás de coqueria rico em hidrogênio como fonte inicial de gás, com o forno de cuba projetado para migrar para hidrogênio verde.
Na Europa, os projetos baseados em hidrogênio de quatro empresas — ArcelorMittal, thyssenkrupp, Salzgitter e Stegra — foram ajustados quanto às condições de uso do hidrogênio ou ao cronograma de início. Em junho de 2025, a ArcelorMittal abandonou as conversões para hidrogênio em Bremen e Eisenhüttenstadt, apesar de €1,3 bilhão em subsídios, afirmando que mesmo o DRI a gás natural não era competitivo como opção de transição. Cerca de dois terços dos €3 bilhões em financiamento para o projeto de DRI da thyssenkrupp em Duisburg vêm do governo federal alemão e da Renânia do Norte-Vestfália; o auxílio estava originalmente vinculado ao uso de hidrogênio e, em agosto, a UE aprovou regras de auxílio alteradas, permitindo que a planta inicie sem hidrogênio, cabendo ainda ao governo alemão ajustar as decisões de financiamento. A Salzgitter mantém a etapa 1 do SALCOS no rumo para 2027, enquanto a decisão de investimento nas etapas 2 e 3 foi adiada para 2028-2029. O financiamento de €1,4 bilhão da Stegra foi acordado em princípio em abril e fechado em junho, mas a data de início no começo de 2027 segue em revisão; a empresa afirmou anteriormente que atualizaria o cronograma no outono.
Para o mercado de minério de ferro, uma planta piloto de 1.500 toneladas por ano em Christmas Creek não afetará a oferta e a demanda no curto prazo; seu valor está em comprovar a tecnologia. Estruturalmente, se a fundição elétrica funcionar em escala comercial, parte da demanda de produção de ferro de baixo carbono que, de outra forma, exigiria alimentação de grau DR poderá ser atendida por minério de baixo e médio teor de Pilbara, aliviando a restrição de escassez de material de alto teor. Se o desempenho com alimentação exclusiva de Pilbara decepcionar, a produção de ferro de baixo carbono continuará dependente de recursos de grau DR, e o prêmio estrutural do minério de alto teor encontrará suporte mais firme. Por ora, os diferenciais de teor ainda são tipicamente impulsionados pelas margens das siderúrgicas chinesas e pelas escolhas de mistura; a demanda de baixo carbono é uma variável de longo prazo com influência limitada na precificação de curto prazo.
Esses pontos de controle que merecem acompanhamento estão listados abaixo.