Em meados de agosto, a Fortescue anunciou que seu projeto de metal verde na mina Christmas Creek, na região de Pilbara, na Austrália Ocidental, produziu seu primeiro metal quente, marcando a primeira operação bem-sucedida do processo de fundição elétrica do projeto. Isso alcançou uma rota técnica de ciclo fechado completo, do ferro diretamente reduzido (DRI) à fundição de ferro em forno elétrico.
O projeto foi aprovado em novembro de 2023, com investimento de aproximadamente US$ 50 milhões. Originalmente, a produção estava prevista para começar em 2025, com capacidade projetada de mais de 1.500 toneladas de ferro verde por ano. O processo é fornecido pela Metso e compreende duas partes: uma unidade de redução direta em leito fluidizado à base de hidrogênio Circored e um forno elétrico de fundição de DRI. A primeira pode usar 100% de hidrogênio verde e processar diretamente finos de Pilbara sem pelotização; a segunda usa DRI como matéria-prima, substituindo o alto-forno na fundição. O primeiro equipamento da Metso começou a ser instalado em setembro de 2025. A instalação de hidrogênio verde no local foi comissionada em 2024, com dois eletrolisadores de 700 kW produzindo aproximadamente 530 kg de hidrogênio por dia.
O CEO da Fortescue, Dino Otranto, afirmou que nenhuma empresa ainda resolveu o problema de produzir metal verde a partir do minério de Pilbara em escala comercial. Este período comprova que o processo pode produzir metal quente, mas se ele pode operar de forma estável com o minério de Pilbara alvo ainda requer verificação adicional. Com base nas informações divulgadas até o momento, o forno elétrico de fundição conseguiu produzir metal quente, mas a empresa ainda não forneceu dados sobre se o processo completo, da redução Circored à fundição elétrica, pode operar continuamente com finos de Pilbara. A questão da matéria-prima de finos com alto teor de impurezas permanece em fase de verificação.
Por que o minério de Pilbara é difícil de alimentar na rota DRI-EAF
A rota convencional DRI-EAF tem requisitos rigorosos de matéria-prima. A rota DRI-EAF só pode consumir matérias-primas de grau DR com teor de ferro acima de 66% e teor combinado de SiO₂ e Al₂O₃ abaixo de 3,5%, enquanto o minério de Pilbara é predominantemente hematita e goethita, que geralmente não atende a esse limite. De acordo com um relatório da IEEFA de junho de 2026, o motivo é que a etapa de redução direta não consegue remover impurezas, e a atmosfera oxidante do forno elétrico a arco limita sua capacidade de redução e remoção de impurezas. Um relatório do IEEFA de março mostrou que as matérias-primas de grau DR representam uma parcela muito pequena da oferta global de minério de ferro. Citando projeções da Midrex, indicou que o déficit de matérias-primas de grau DR pode chegar a 16,4 milhões de toneladas por ano até 2034.
O forno elétrico de fusão (ESF) foi projetado exatamente para resolver esse problema. O ESF pode processar matérias-primas com alto teor de ganga, realizando a separação escória-ferro durante a fusão para produzir metal quente próximo ao ferro-gusa, que é então enviado a um convertedor para a fabricação de aço. Portanto, o nome correto da rota compatível com o minério de Pilbara deve ser DRI-ESF-convertedor. Essa rota preserva os ativos existentes de convertedor das usinas siderúrgicas e é mais favorável para usinas que operam principalmente processos integrados.
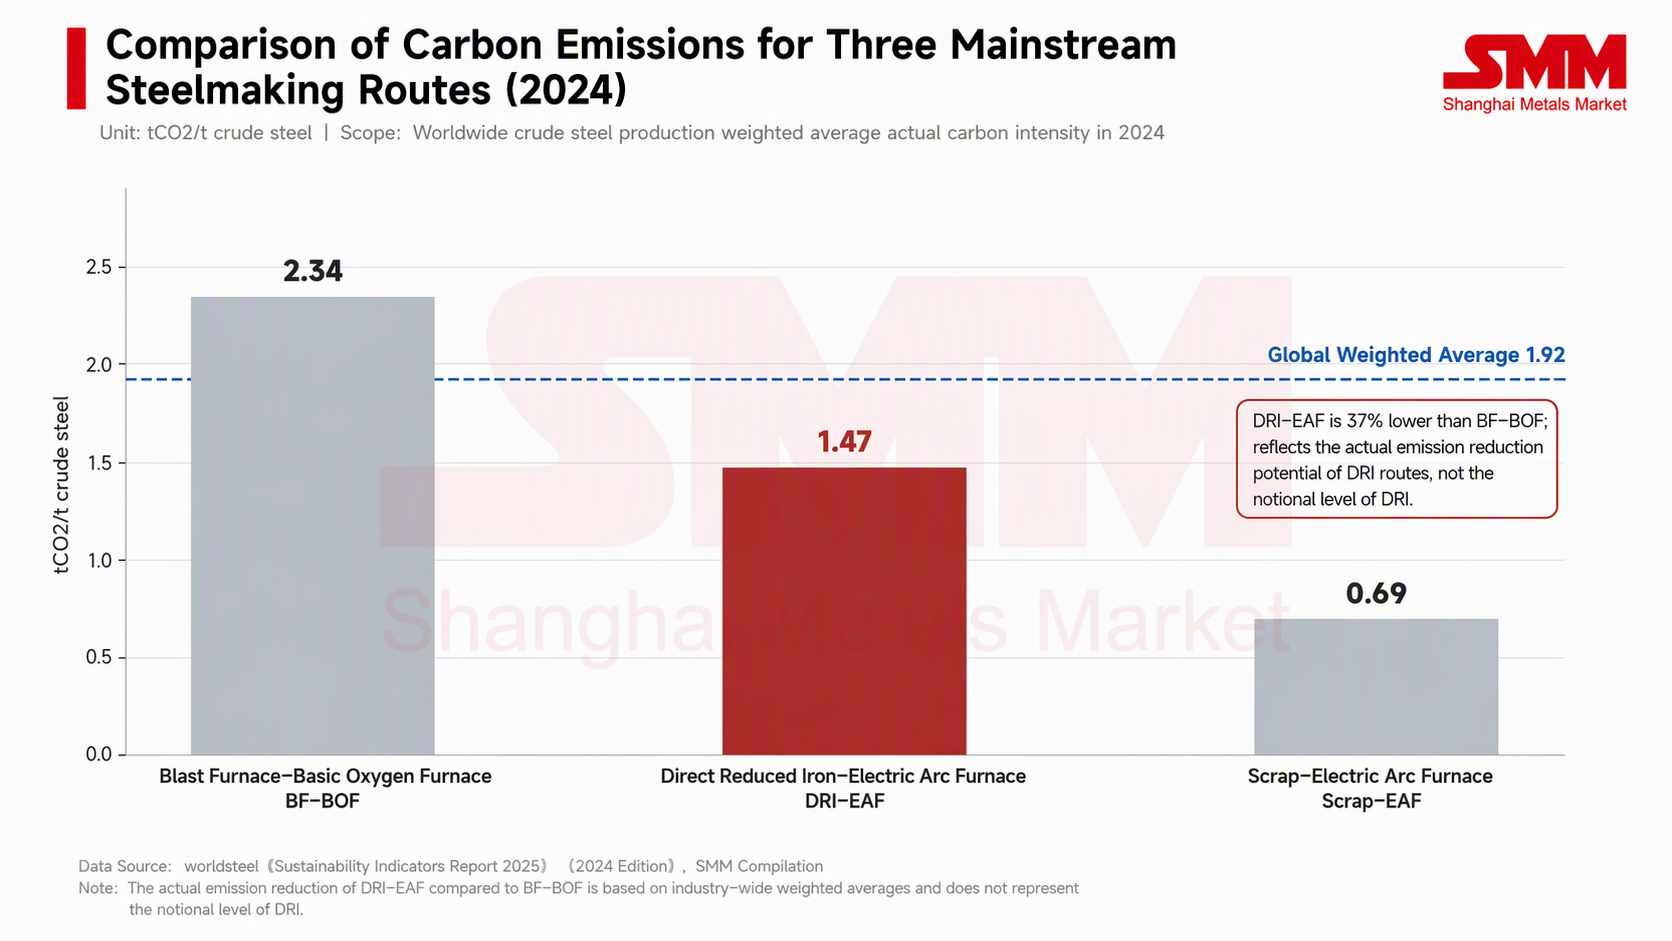
Em termos de potencial de redução de emissões, de acordo com as estatísticas mais recentes da Worldsteel, as emissões de carbono por tonelada de aço pela rota BF-BOF foram de 2,34 toneladas em 2024, em comparação com 1,47 tonelada para DRI-EAF, cerca de 37% menor que a primeira, e 0,69 tonelada para sucata-EAF, com uma média global ponderada de 1,92 tonelada. Deve-se notar que o valor de 1,47 tonelada reflete as emissões reais da capacidade existente de redução direta e não representa o nível do DRI à base de hidrogênio; também ainda não existe um padrão de emissões em todo o setor para a rota DRI-ESF-BOF.
Os fornos elétricos de fusão (ESF) estão assumindo minério de baixo e médio teor, enquanto a transição do gás natural para o hidrogênio está geralmente desacelerando.
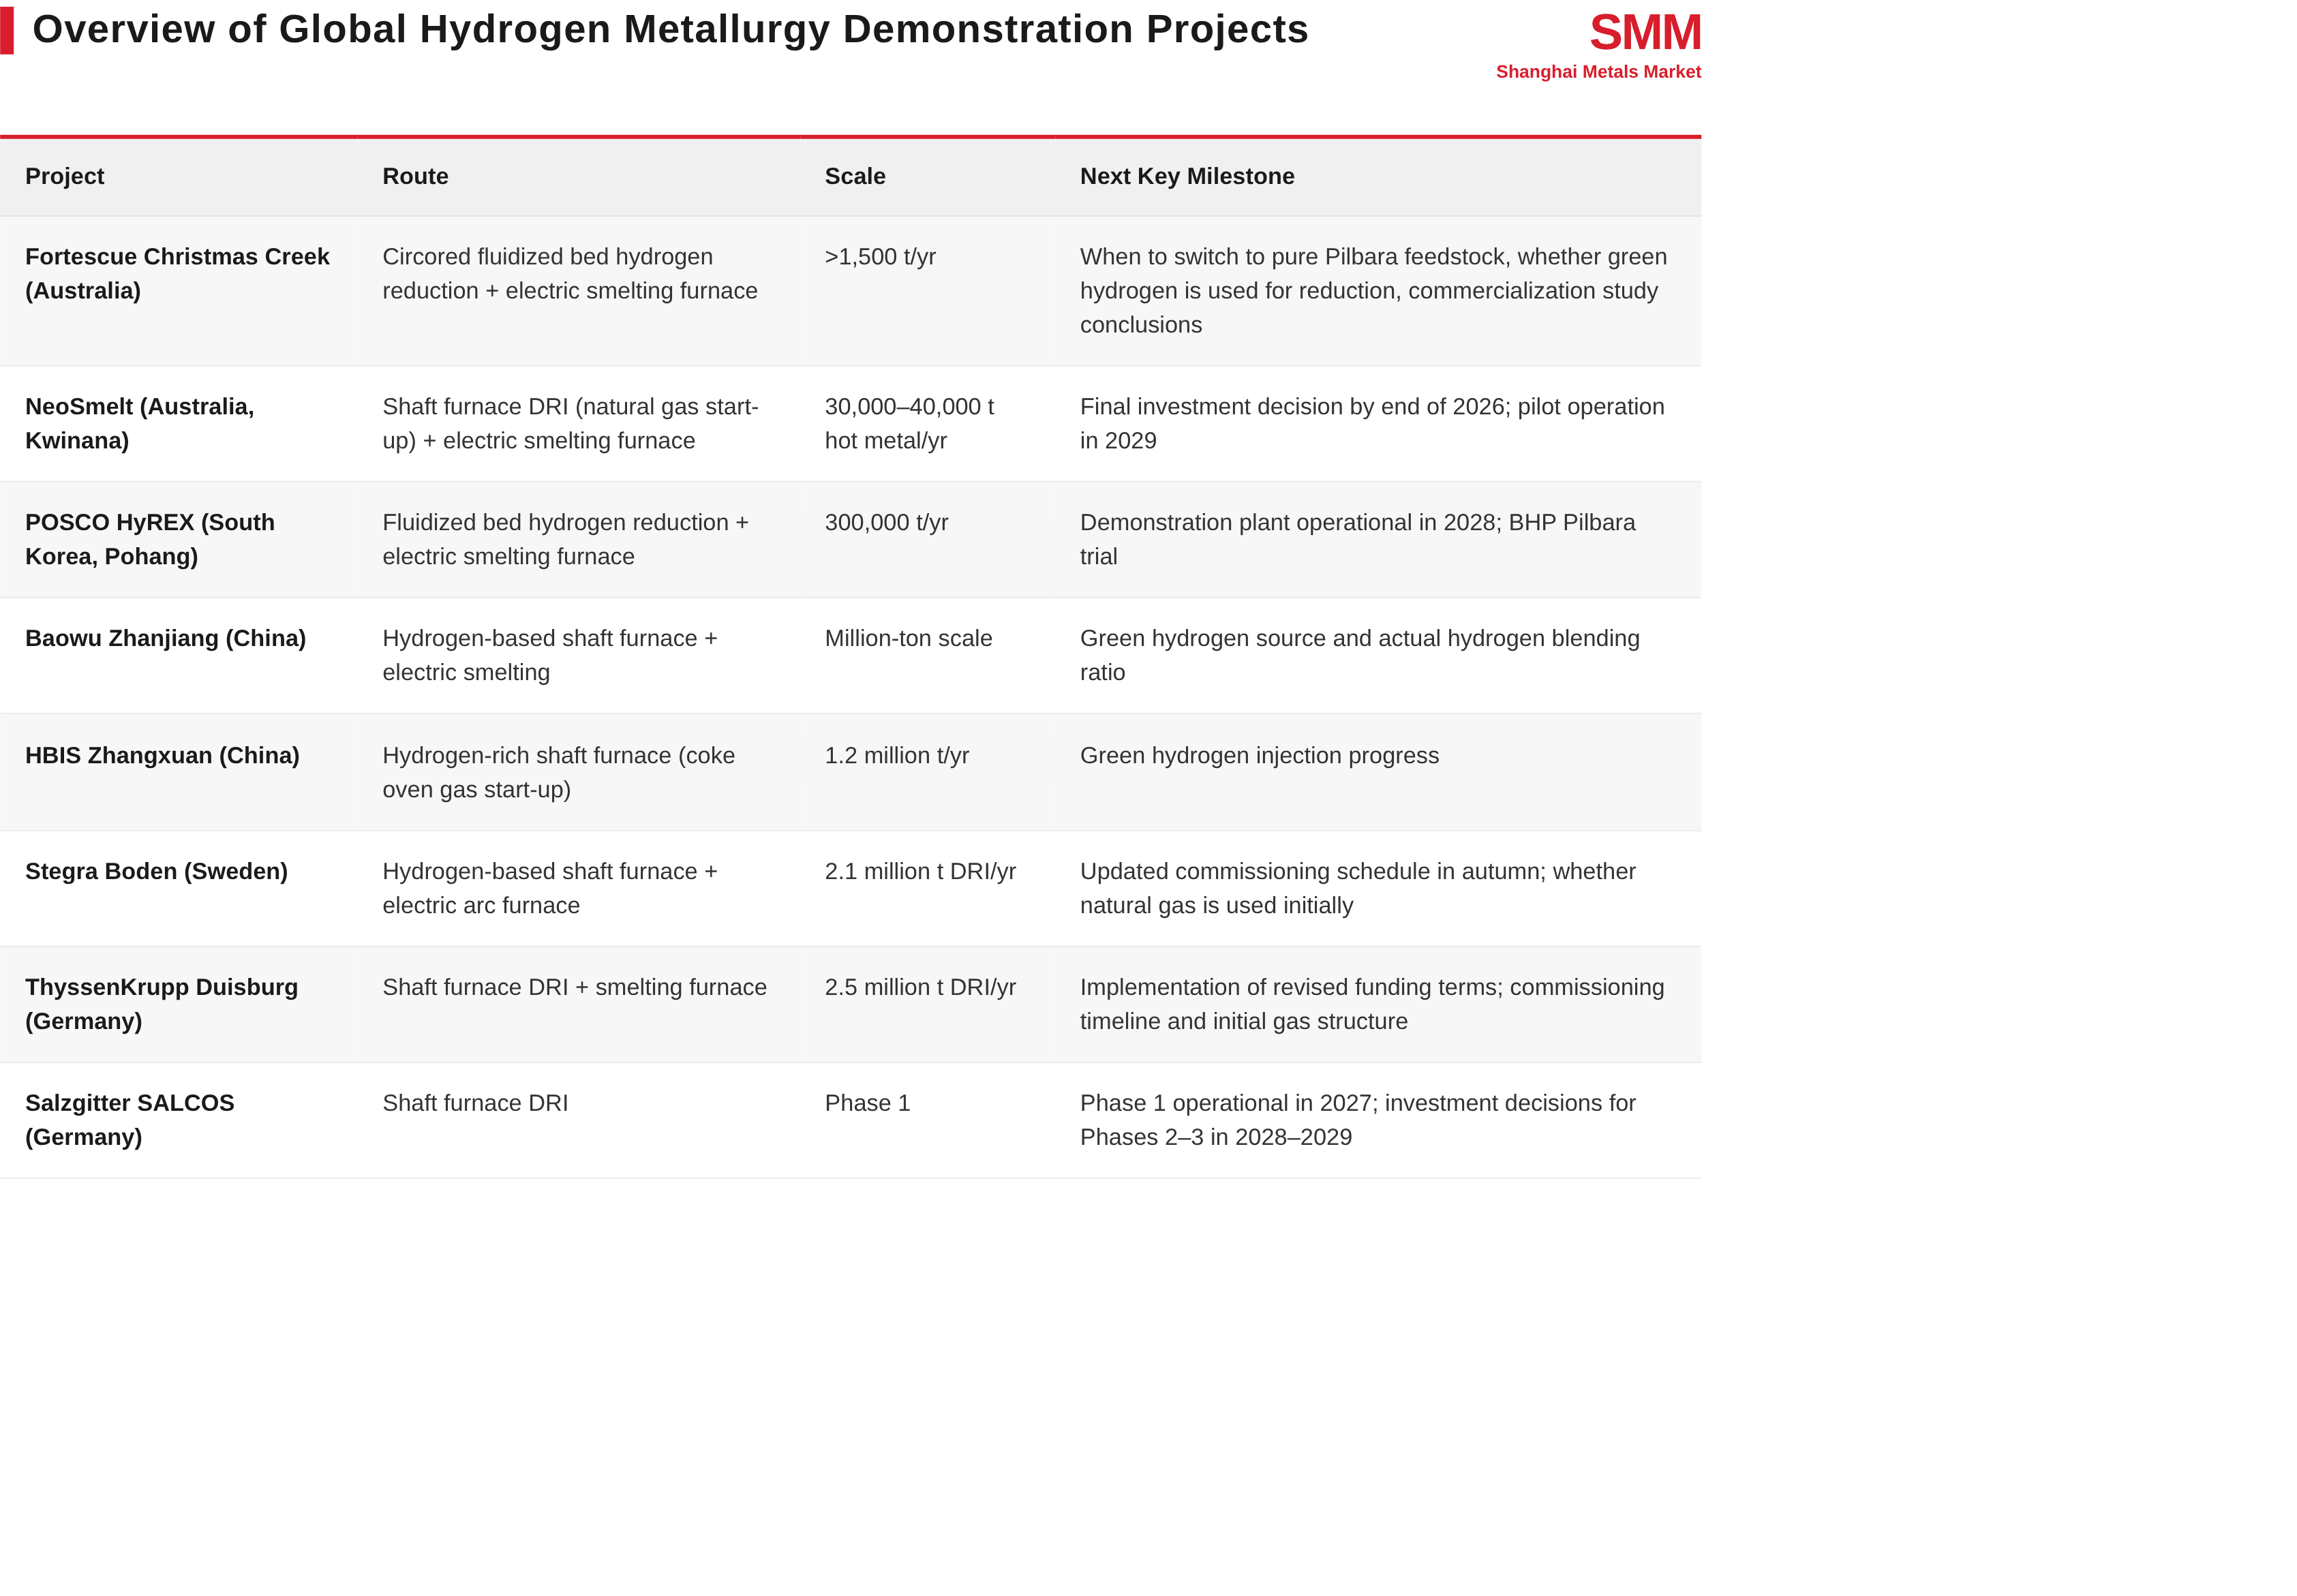
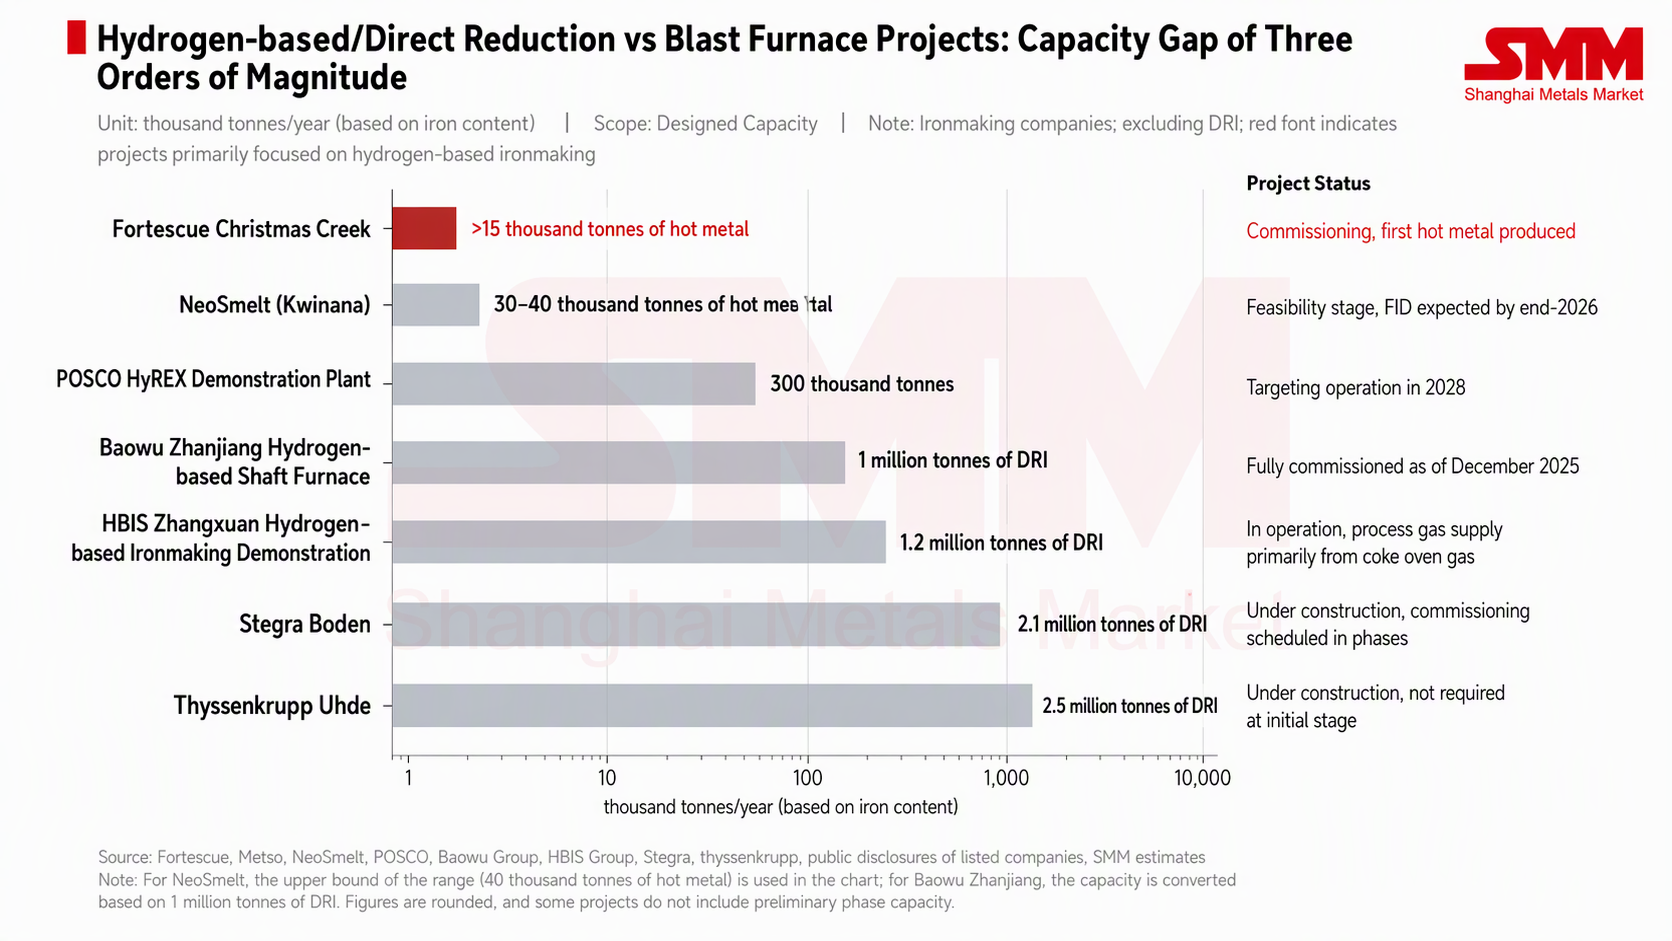
Nos últimos três anos, três projetos de ESF diretamente relacionados ao minério de Pilbara foram lançados ou entraram em fase de planejamento: além do Christmas Creek da Fortescue, os outros dois são o NeoSmelt na Austrália e o HyREX da POSCO na Coreia do Sul. O NeoSmelt, composto por BlueScope, BHP, Rio Tinto, Mitsui e Woodside, planeja construir uma planta piloto de ESF em Kwinana com produção anual de 30.000 a 40.000 toneladas de metal quente, usando inicialmente gás natural para redução e mudando para hidrogênio após o comissionamento; o consórcio disse em abril que a data de comissionamento do projeto foi adiada de 2028 para 2029, com a decisão final de investimento prevista para o final de 2026. O processo HyREX da POSCO também usa redução a hidrogênio em leito fluidizado mais um ESF, pode usar diretamente minério fino e tem como meta o comissionamento de uma planta de demonstração de 300.000 toneladas em 2028; a BHP assinou um memorando com a POSCO em novembro de 2025 para testar o minério de Pilbara na planta de demonstração.
Em termos de escala, os dois projetos da China Baowu e da HBIS atingem o nível de um milhão de toneladas. Segundo a China Baowu, sua linha de produção de aço com carbono quase zero em Zhanjiang foi totalmente conectada em dezembro de 2025, usando um processo de redução por hidrogênio e fusão elétrica que reduz as emissões de carbono em 50% a 80% em comparação com os processos convencionais; no entanto, a Baowu não confirmou publicamente a fonte subsequente de fornecimento de hidrogênio verde. O projeto de demonstração de metalurgia a hidrogênio Zhangxuan da HBIS, com capacidade anual de 1,2 milhão de toneladas, usa gás de coqueria rico em hidrogênio como fonte inicial de gás, e o sistema de forno de cuba já reservou a função de alternar para hidrogênio verde.
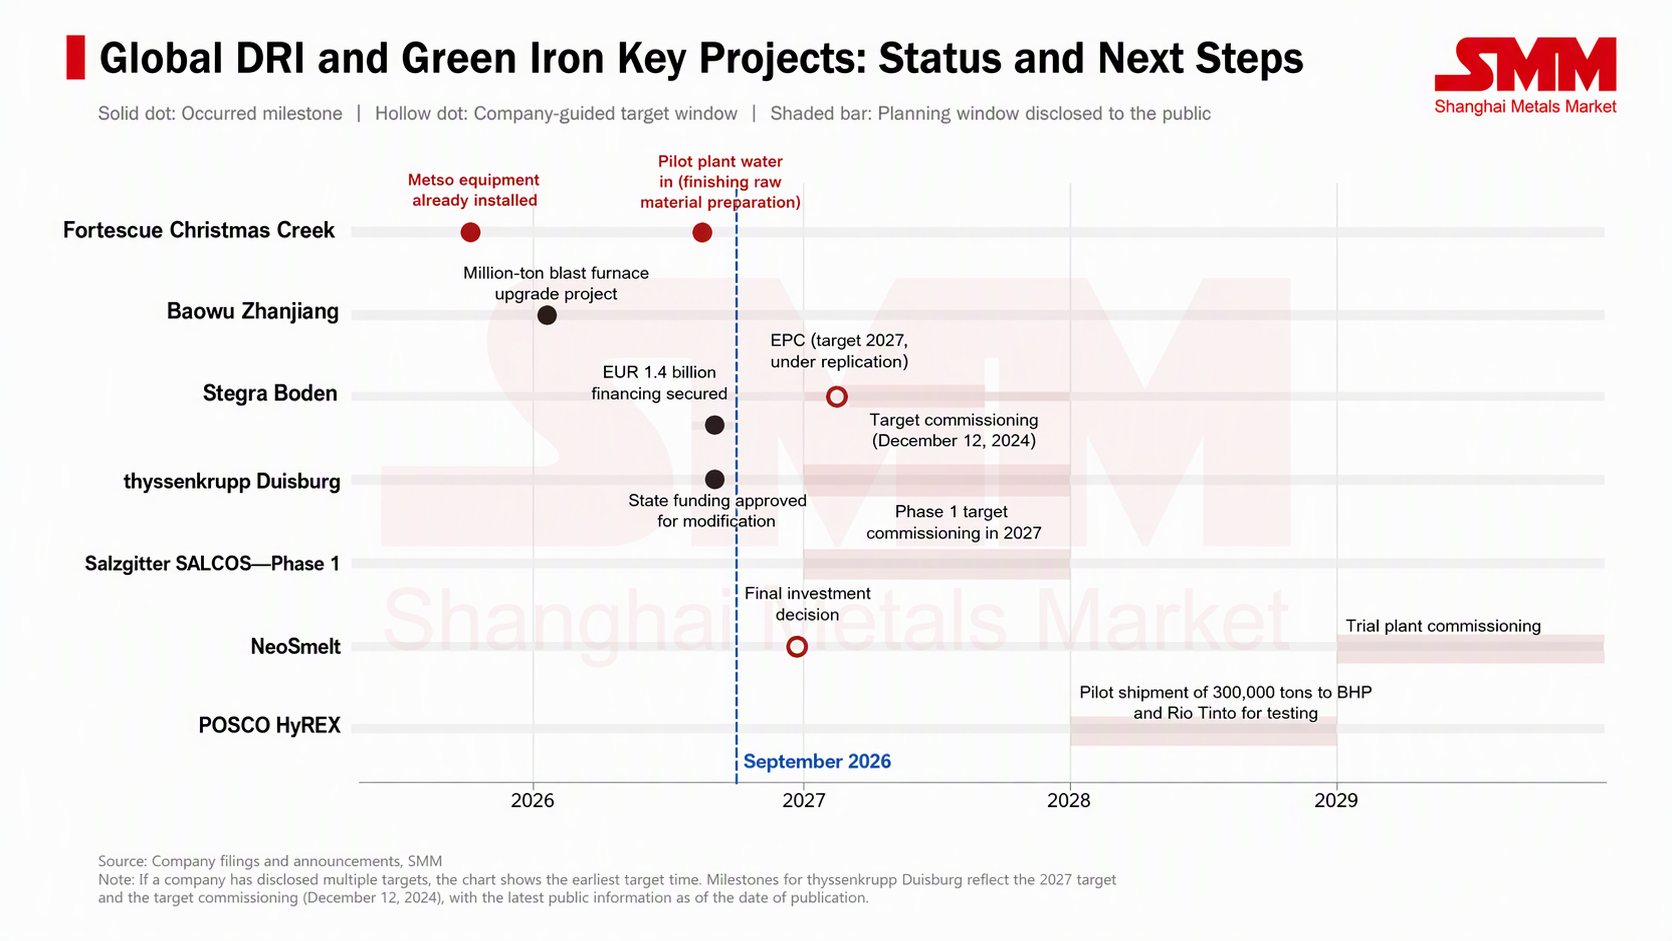
Na Europa, ArcelorMittal, Thyssenkrupp, Salzgitter e Stegra ajustaram sucessivamente seus projetos baseados em hidrogênio quanto à disponibilidade de hidrogênio ou aos cronogramas de comissionamento. A ArcelorMittal abandonou as adaptações baseadas em hidrogênio em suas unidades de Bremen e Eisenhüttenstadt, na Alemanha, em junho de 2025, após já ter recebido 1,3 bilhão de euros em subsídios, afirmando que mesmo um plano de transição usando DRI à base de gás natural não seria competitivo. Cerca de dois terços dos aproximadamente 3 bilhões de euros em financiamento para o projeto DRI de Duisburg da Thyssenkrupp vêm do governo federal e do estado da Renânia do Norte-Vestfália, com os termos de financiamento originalmente vinculados ao uso de hidrogênio; em agosto, a UE aprovou mudanças nas regras de financiamento permitindo que o projeto opere inicialmente sem hidrogênio, enquanto a decisão específica de financiamento ainda aguarda ajuste pelo governo alemão. A Fase 1 do SALCOS da Salzgitter ainda avança para comissionamento em 2027, enquanto as decisões de investimento para as Fases 2 e 3 foram adiadas para 2028–2029. A Stegra chegou a um acordo de princípio sobre seu financiamento de 1,4 bilhão de euros em abril e concluiu o fechamento em junho, mas o prazo de comissionamento originalmente previsto para o início de 2027 ainda está sob revisão, e a empresa afirmou anteriormente que atualizaria o cronograma no outono.
Implicações para a indústria e projetos-chave a observar
Voltando ao próprio mercado de minério de ferro, a capacidade em escala piloto da Christmas Creek, de 1.500 toneladas por ano, não afetará a oferta e a demanda no curto prazo; seu valor está na validação tecnológica. De uma perspectiva estrutural de longo prazo, se a rota do forno de fusão elétrica se mostrar viável em escala comercial, parte da demanda de produção de ferro de baixo carbono que originalmente exigia matérias-primas de grau DR poderá ser atendida por minérios de médio e baixo teor de Pilbara, aliviando a restrição de escassez de matérias-primas de alto teor. Se os indicadores operacionais usando exclusivamente matérias-primas de Pilbara não forem ideais, a dependência da fundição de baixo carbono em recursos de grau DR persistirá, oferecendo mais suporte ao prêmio estrutural sobre o minério de alto teor. No cenário atual, porém, os diferenciais de preço por teor ainda são tipicamente impulsionados pelos lucros das siderúrgicas chinesas e pelas estruturas de mistura de minério, enquanto a demanda por fundição de baixo carbono é uma variável de longo prazo com impacto limitado na precificação de curto prazo.
Os períodos que valem a pena acompanhar daqui em diante são mostrados na tabela abaixo.