SMM, 30 de setembro:

Pontos-chave: No terceiro trimestre de 2026, a indústria de baterias de estado sólido está em uma fase crítica de transição da “verificação piloto” para a “pré-produção em massa”. Planos especiais de nível nacional foram implementados e o sistema de normas está acelerando seu aprimoramento. No lado dos materiais, o sulfeto registra “crescimento de volume com queda de preços”, entrando em um período de transição de aumento de volume em “nível de tonelada”. No lado tecnológico, as baterias sólido-líquidas (semissólidas) estão assumindo a liderança em veículos comerciais, armazenamento de energia, eVTOL e outros cenários de aplicação, enquanto linhas-piloto para baterias totalmente de estado sólido estão sendo construídas intensivamente. Capital e indústria estão profundamente alinhados, pedidos de equipamentos continuam sendo garantidos e os cenários de aplicação a jusante florescem em múltiplas frentes. Ao mesmo tempo, riscos como taxa de utilização de capacidade insuficiente, atrasos em pedidos e gargalos de interface e fabricação permanecem, exigindo uma visão racional do ritmo de industrialização.
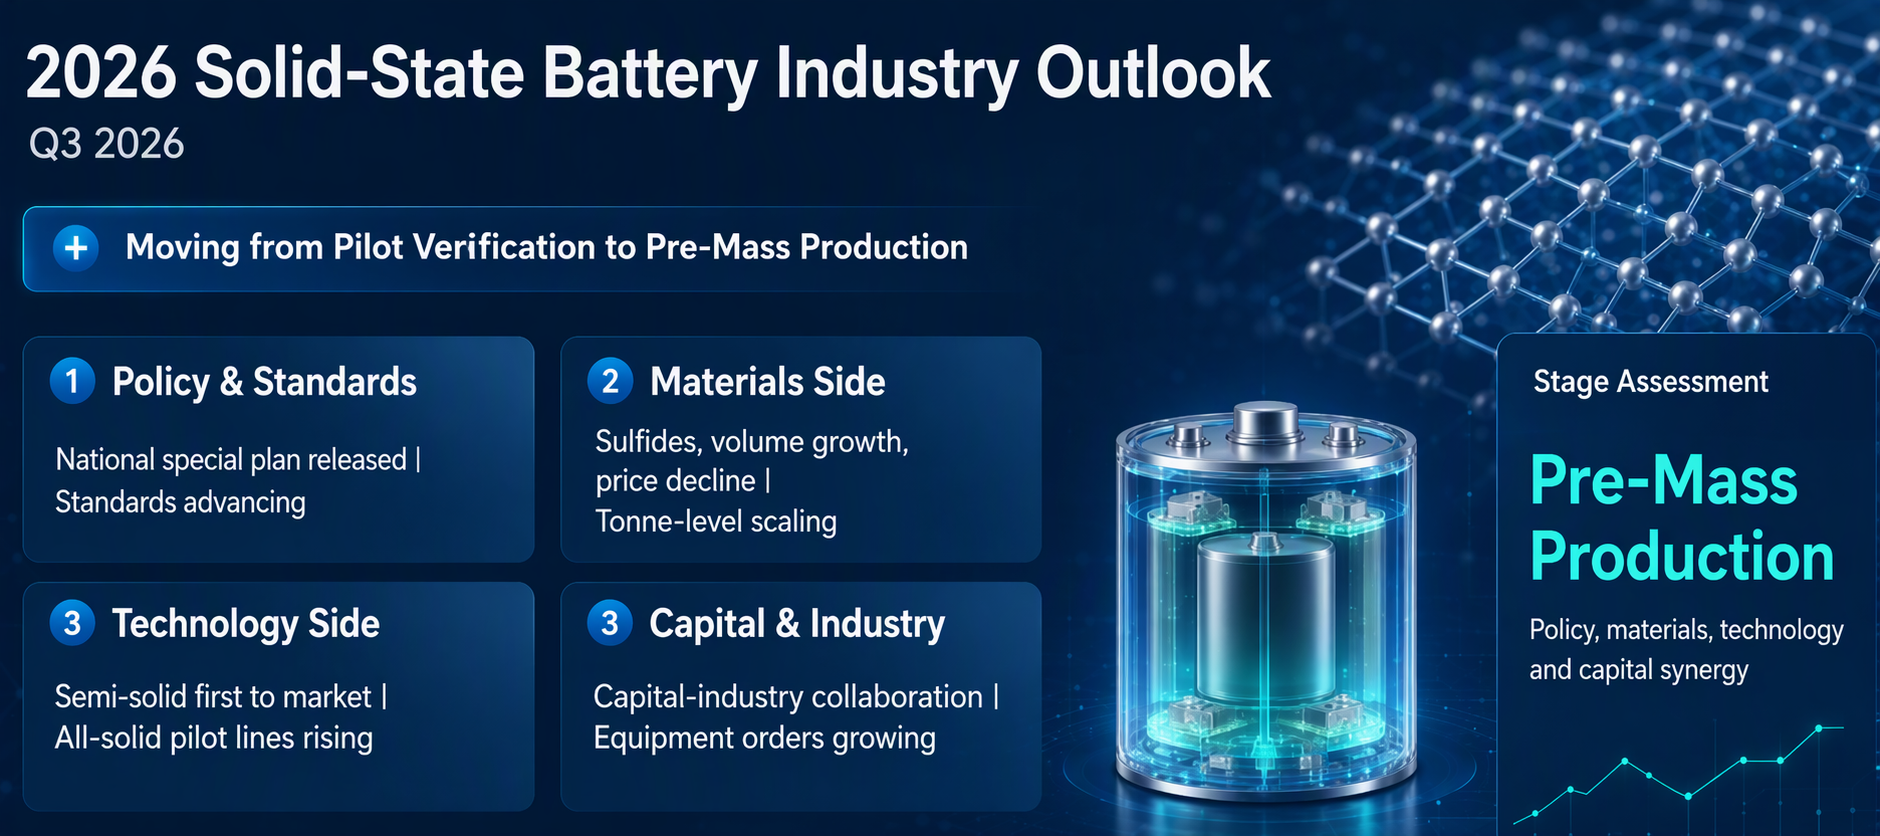
Prefácio: Análise de preços de materiais – lado político aquecido, lado spot frio; sulfeto registra “crescimento de volume com queda de preços”
No terceiro trimestre de 2026, o setor de baterias de estado sólido apresentou uma divergência notável de “lado político aquecido, lado spot de materiais frio”. Em 28 de setembro, o Ministério da Indústria e Tecnologia da Informação e outros seis departamentos emitiram o “15º Plano Quinquenal para o Desenvolvimento da Indústria de Baterias de Novo Tipo”, especificando a aplicação inicial em larga escala de baterias totalmente de estado sólido até 2030, o que impulsionou o setor de baterias e o setor de baterias de estado sólido em 29 de setembro. No entanto, no lado spot de materiais, a referência de preços centrada em produtos químicos de lítio apresentou tendência de queda unilateral, e os eletrólitos de sulfeto exibiram um padrão típico de “crescimento de volume com queda de preços”.
Para produtos químicos de lítio, o preço spot médio do carbonato de lítio grau bateria no terceiro trimestre foi de aproximadamente 148.000 yuans/tonelada. Cotações de fim de trimestre: o carbonato de lítio grau bateria estava a 123.000 yuans/tonelada em 29 de setembro, queda acumulada de 22,9% no terceiro trimestre.
Para materiais específicos de baterias de estado sólido, os eletrólitos de sulfeto foram o segmento com o “colapso de preços” mais acentuado neste trimestre. De janeiro a agosto de 2026, a produção acumulada de eletrólitos de sulfeto da China atingiu 70 toneladas, um aumento de 119,7% em relação ao ano anterior, já superando o total de 58,29 toneladas do ano inteiro de 2025, mas apenas 19,6% da meta anual prevista de 360 toneladas foi alcançada. Em agosto, a taxa de utilização da capacidade foi de apenas 5,82%, e os preços dos produtos continuaram a despencar, com o LPSC caindo mais de 24% em um único mês. O sulfeto de lítio aumentou em conjunto: em agosto, a produção de sulfeto de lítio de grau bateria da China foi de 7,79 toneladas, um aumento de 3,6% em relação ao mês anterior e 143% em relação ao ano anterior. O total acumulado de janeiro a agosto foi de 52,9 toneladas, já superando o total global de 34 toneladas do ano inteiro de 2025. A produção da China representou aproximadamente 95% do total global, e a produção mensal deve subir para 9 a 10 toneladas no quarto trimestre, com um total anual de 85 a 95 toneladas.
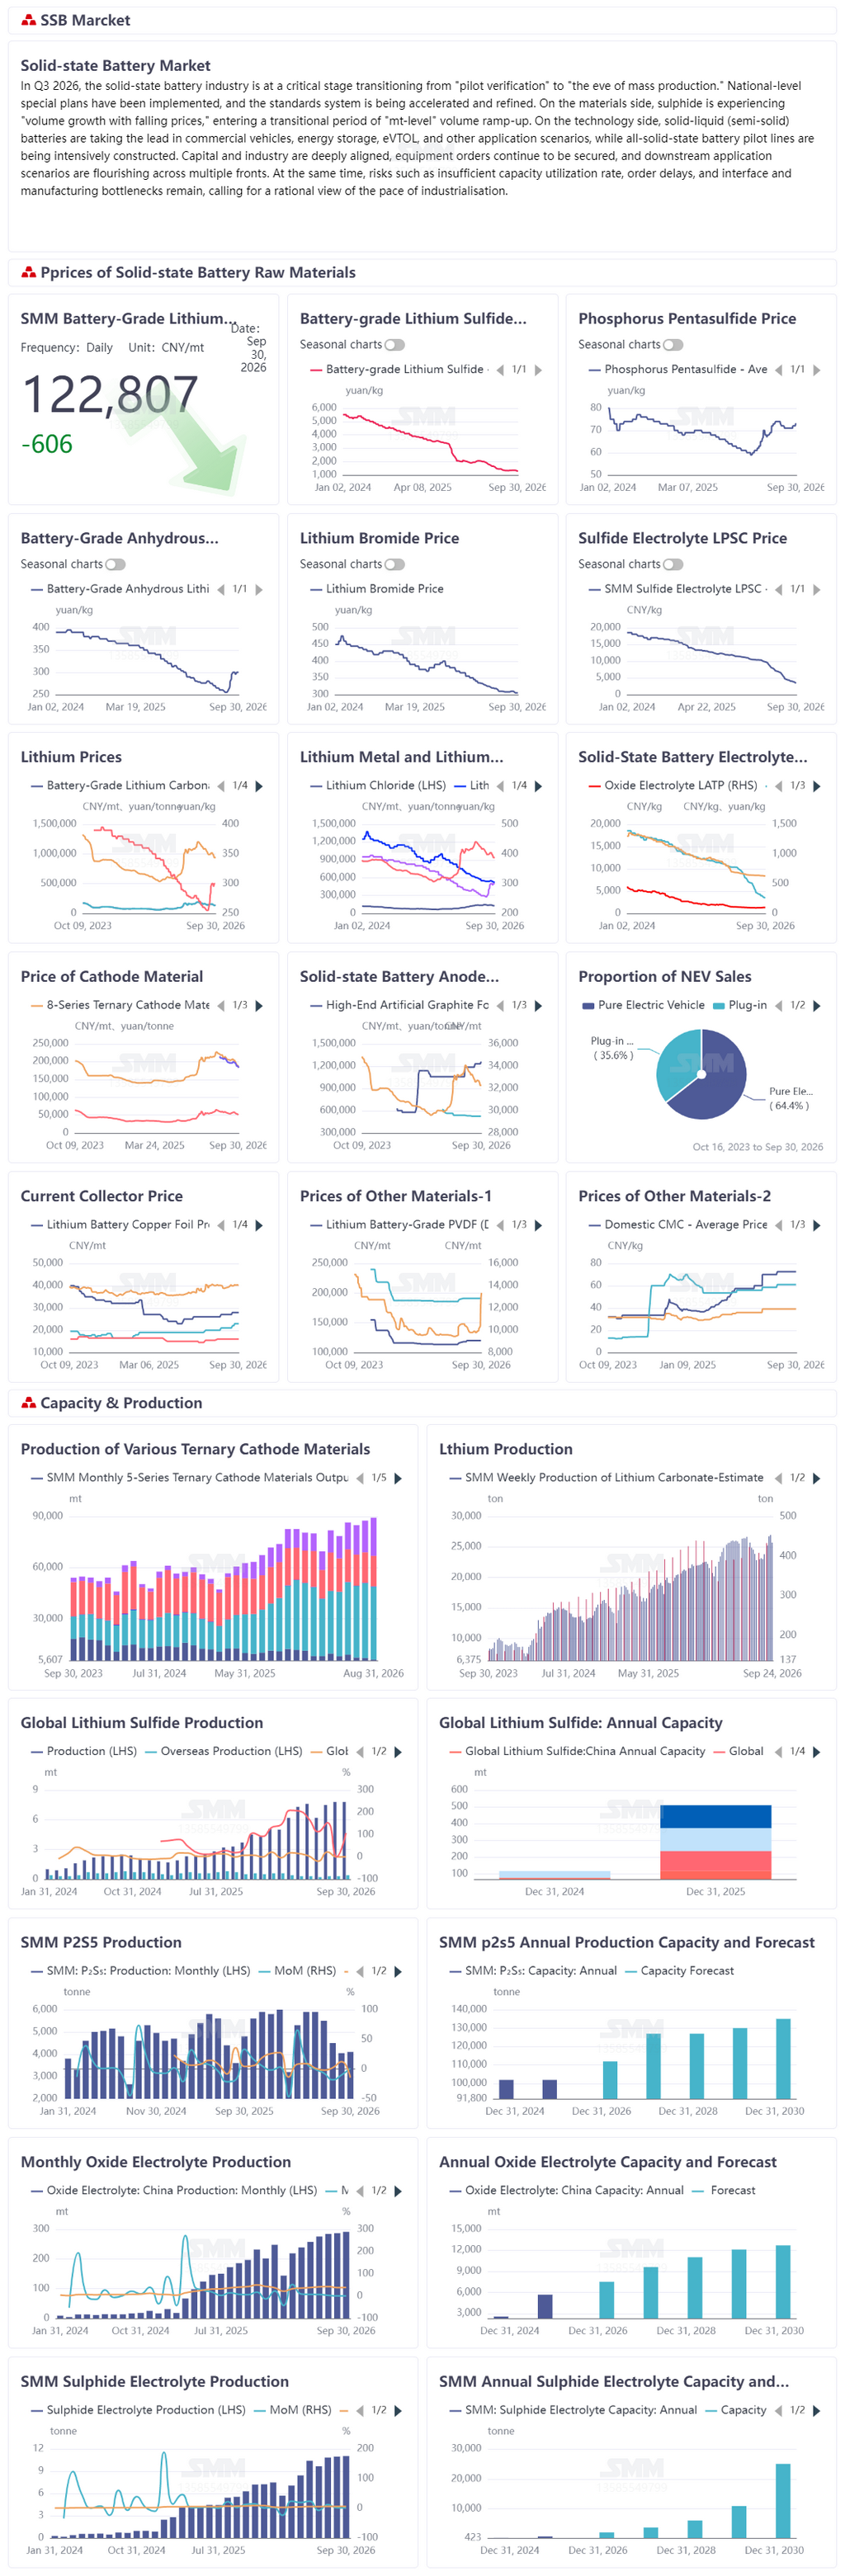
Do lado da oferta, o terceiro trimestre viu uma implantação concentrada de linhas de produção de "nível de cem toneladas": a linha piloto de sulfeto de lítio e eletrólito de estado sólido de nível de cem toneladas da Tinci foi concluída e entrou em produção no terceiro trimestre; a linha de produção de eletrólito de estado sólido de 150 toneladas/ano da Shandong Chuanglu concluiu a instalação e o comissionamento; o eletrólito de óxido da Capchem deve colocar capacidade de nível de mil toneladas em operação em 2026. No entanto, a oferta e a demanda de sulfeto de lítio e eletrólitos de sulfeto foram ambas fracas no primeiro semestre, e a pressão sobre os preços foi o tema principal do terceiro trimestre. O ânodo foi relativamente resiliente, enquanto os aditivos foram estruturalmente fortes. No geral, o setor de materiais para baterias de estado sólido entrou em uma fase de transição, passando de "transações em nível de quilograma" para "transações em nível de tonelada", com o centro de preços se movendo para baixo. O quarto trimestre precisará verificar a qualidade do aumento de volume em nível de tonelada.
I. Materiais para baterias de estado sólido
1. Eletrólitos: liberação de capacidade a montante de sulfeto, mas preços sob pressão, capacidade de óxido primeiro a escalar, reservas de haleto acelerando
A rota de sulfeto é a direção mais intensiva para a expansão de capacidade do lado dos materiais no terceiro trimestre. A subsidiária controladora da SEMCORP concluiu a construção de uma linha piloto de sulfeto de lítio de alta pureza, com planos de alcançar produção em massa de nível de mil toneladas de eletrólitos de estado sólido de sulfeto-haleto de 2026 a 2027. Tinci Materials concluiu a construção de uma linha piloto de sulfureto de lítio e eletrólito de estado sólido de 100 toneladas e iniciou a produção experimental no terceiro trimestre, utilizando um método de fase líquida desenvolvido internamente, com custos 30% a 40% inferiores aos métodos convencionais de fase sólida. A XTC New Energy Materials (Xiamen) entrou em produção experimental de sulfureto de lítio de alta pureza. A linha piloto de sulfureto de lítio do Yahua Group entrou na fase de viabilidade e projeto, e amostras já foram entregues. O projeto piloto de 50 toneladas de sulfureto de lítio da Tianqi Lithium está em construção, com conclusão prevista para o segundo semestre; a preparação de eletrólitos de sulfureto do tipo argirodita de lítio já alcançou a maioria das etapas do processo fora da caixa de luvas. A subsidiária controladora da Gotion High-tech lançou a primeira linha de produção de sulfureto de lítio de alta pureza de 10 mil toneladas do mundo em Anqing, com planos de concluir os testes piloto até o final de 2026 e atingir a produção em massa total em 2027, com pureza de 99,99%. O projeto de 3.000 toneladas de sulfureto de lítio da Qinghai Weixiang foi registrado, com a Fase I de 500 toneladas e a Fase II de 2.500 toneladas, com conclusão prevista para julho de 2027. Os eletrólitos de sulfureto da Easpring Technology entraram na fase de validação em pequena escala com clientes de baterias de estado sólido de primeira linha, e a empresa possui capacidade de fornecimento em larga escala. A Sinocera Materials concluiu uma linha de produção automatizada para eletrólitos de estado sólido de sulfureto, com foco estratégico em sulfuretos. A LionGo New Energy alcançou capacidade de 100 toneladas para eletrólitos de estado sólido de sulfureto e halogeneto, com planos futuros de capacidade de mil toneladas ou até 10 mil toneladas. A Tengyuan Cobalt está construindo em conjunto uma linha piloto de sulfureto de lítio com a Hunan Sulphur Lithium.
A rota de óxidos lidera em engenharia e capacidade. A LionGo New Energy alcançou capacidade de 10 mil toneladas para eletrólitos de estado sólido de óxido; a investida da Shenzhen Senior Technology Material, Shenzhen Xinyuanbang, possui capacidade de mil toneladas e embarques de 100 toneladas de eletrólitos de óxido; o projeto de eletrólito de estado sólido de mil toneladas da Yibin Chenfeng, no valor de RMB 530 milhões, foi assinado e instalado em Heyuan, Guangdong, com foco em eletrólitos de estado sólido de óxido e produção prevista para outubro de 2027; os eletrólitos de óxido da Capchem já estão em produção e venda em massa, com capacidade de mil toneladas a ser comissionada em 2026; a base da Kunlun New Materials em Huzhou está liberando gradualmente capacidade de mil toneladas para eletrólitos híbridos sólido-líquido de óxido; a Mitsubishi Chemical planeja investir aproximadamente JPY 15 bilhões em uma nova linha de produção de eletrólito de estado sólido de óxido com capacidade anual de 1.000 toneladas, com comissionamento previsto para o primeiro trimestre de 2028. O pó de zircônia da Orient Zirconic recebeu reconhecimento preliminar de alguns produtores de materiais para baterias de estado sólido em testes de P&D; a MGL obteve uma patente de invenção para eletrólitos de estado sólido de óxido em nanoescala; o eletrólito de estado sólido LATP da Jiuwu Hi-Tech passou em testes extremos de sobrecarga e descarga profunda; a rota de óxido da Great Power Energy alcançou densidade de energia em laboratório superior a 400 Wh/kg, com temperatura de operação de -40 °C a 105 °C.
A rota de haletos está acelerando sua implantação como alternativa potencial. O eletrólito de estado sólido de haleto de segunda geração da Xinyuren foi produzido em teste com sucesso e entrou em testes preliminares; a Sumitomo Chemical planeja produzir em massa eletrólitos de estado sólido de haleto no ano fiscal de 2028; a Universidade Jiao Tong de Xangai abriu licitação pública para um sistema inteligente de preparação e teste de eletrólitos de estado sólido de haleto.
2. Cátodos: alto teor de níquel, teor ultra-alto de níquel e manganês rico em lítio avançam em paralelo; cátodos sólido-líquido escalam primeiro; cátodos totalmente em estado sólido entram em validação em nível de toneladas métricas
A BTR alcançou cobertura total dos três materiais essenciais para baterias de estado sólido — cátodos, ânodos e eletrólitos. Para baterias híbridas sólido-líquido, adota uma solução composta de polímero + óxido; para baterias totalmente em estado sólido, concentra-se em eletrólitos de sulfeto e desenvolveu o primeiro material de estrutura tridimensional de alto desempenho do setor, compatível com ânodos compostos de lítio-carbono para baterias totalmente em estado sólido.
Os materiais de cátodo totalmente em estado sólido da Easpring Technology passaram nos testes de vários players de primeira linha e entraram em validação veicular, com embarques acumulados de 50 toneladas métricas; os materiais de cátodo para baterias sólido-líquido alcançaram embarques acumulados em nível de mil toneladas, e os materiais de cátodo sólido composto bifásico alcançaram embarques mensais estáveis superiores a 100 toneladas métricas; os novos eletrólitos de estado sólido de sulfeto têm capacidade de fornecimento em larga escala. Os materiais de cátodo para baterias de estado sólido da Ronbay Technology receberam feedback positivo nos testes de clientes, com a participação dos embarques de níquel série 9 subindo para 35%, demanda prevista para atingir nível de 100 toneladas métricas neste ano e uma linha de produção de eletrólitos de estado sólido de 10 toneladas métricas planejada para conclusão ainda neste ano. GEM alcançou embarques de nível mt ou superior de cátodos de alto níquel, ultra-alto níquel e à base de manganês rico em lítio para baterias de estado sólido, e estabeleceu conjuntamente um laboratório conjunto de materiais de cátodo para baterias de estado sólido com a equipe do Acadêmico Sun Xueliang. A subsidiária da Canmax, Jiangsu Yili, lançou uma linha de produção em massa de materiais de cátodo para baterias de estado sólido, planejando cátodos ternários de alto níquel em nível de 10 kt com uma linha piloto de nível kt de suporte. A instalação da linha piloto de eletrólito de estado sólido da Zhenhua New Materials está quase concluída, enquanto avança simultaneamente a industrialização de materiais ternários de níquel médio de alta tensão, alto níquel, ultra-alto níquel e à base de manganês rico em lítio. A Universidade de Sichuan divulgou resultados de baterias totalmente de estado sólido de ultra-alto níquel, com cátodos de ultra-alto níquel alcançando capacidade específica de descarga a 0,1C superior a 240 mAh/g, densidade de energia da bateria de estado sólido superior a 400 Wh/kg e vida útil de mais de 800 ciclos.
No geral, os materiais de cátodo estão avançando nas direções de alto níquel, ultra-alto níquel e à base de manganês rico em lítio; os cátodos de baterias semissólidas/sólido-líquido são os primeiros a escalar, enquanto os cátodos totalmente de estado sólido permanecem no estágio de validação em nível mt e validação veicular.
3. Ânodos: industrialização de ânodos de carbono-silício acelerando, testes piloto de ânodos de lítio metálico avançando, ânodos compostos/estruturas tridimensionais emergindo como novas direções
A BTR desenvolveu o primeiro material de estrutura tridimensional de alto desempenho da indústria combinado com ânodos compostos de lítio-carbono para baterias totalmente de estado sólido. Os ânodos de carbono-silício da Dowstone Technology alcançaram embarques em lote, nanotubos de carbono de parede única estão sendo fornecidos em lote a vários fabricantes de células de bateria, e eletrólitos de estado sólido estão sendo fornecidos em pequenos lotes a alguns clientes. Os ânodos de carbono-silício CVD da Xiangfenghua estão na fase de certificação de clientes, com validação contínua de produtos junto à Qingtao Energy. O projeto de ânodo de carbono-silício da Litan atingiu produção em massa, com capacidade anual de 6.500 mt, Fase I de 1.500 mt, e expectativa de capturar 30% da participação de mercado da China após atingir a produção total. Yibin assinou um projeto de ânodo de carbono poroso de 5.000 mt e de ânodo de silício-carbono específico para baterias de estado sólido de 1.000 mt. A Furi Co. adquiriu uma participação de 78,80% na Bosailisi por RMB 399,6 milhões; a Bosailisi entrou em fornecimento para produção em massa para a Gotion High-tech e a Yinrui Battery Materials, com capacidade anual de aproximadamente 540 mt. A Zhihua Energy concluiu o financiamento da Série C para expandir ânodos de silício-carbono. A Shanshan Co. está implantando ânodos para baterias de estado sólido e ânodos compósitos de eletrólito de estado sólido. Os ânodos de silício-carbono, ânodos de lítio metálico e eletrólitos de estado sólido (LLZO/LATP) da PTL são aplicáveis a baterias de estado sólido/estado sólido-líquido. A Tianqi Lithium pode produzir tira ultrafina de lítio metálico em processo roll-to-roll com 300 mm de largura, fornecendo diretamente produtores de baterias de estado sólido como material metálico de ânodo. A Ganfeng Lithium está avançando tanto na rota de ânodo de silício-carbono quanto na de ânodo de lítio metálico.
4. Outros: equipamentos em primeiro lugar; separador/filme alumínio-plástico/adesivo/aditivo com suporte em seguida
O segmento de equipamentos é uma das áreas mais ativas de industrialização no 3º trimestre. A Naknor lançou equipamentos de calandragem de tira de lítio, máquinas integradas de compósito para suplementação de lítio, equipamentos de impressão por transferência de eletrólito e equipamentos de prensagem isostática, com alguns já em validação ou entrega a clientes, e pedidos em carteira de RMB 2,718 bilhões. A Lead Intelligent Equipment concluiu o fluxo completo de processo para a produção em massa de baterias totalmente de estado sólido, alcançando cobertura total de soluções turnkey e de equipamentos-chave para todas as etapas do processo, e continuou a obter pedidos de clientes de primeira linha no 3º trimestre, abrangendo eletrodos secos, revestimento de eletrólito, impressão por transferência, empilhamento de estado sólido e prensagem isostática. O projeto de linha turnkey totalmente de estado sólido da Lyric concluiu a aceitação por fases, com equipamentos de prensagem isostática a quente atingindo padrões de entrega para produção em massa, e recebeu pedidos de modelos-chave de máquinas e linhas piloto de dois clientes de primeira linha. A Golden Milky Way planeja captar no máximo RMB 1,5 bilhão por meio de colocação privada, visando P&D de equipamentos inteligentes de alto padrão para baterias de estado sólido. A UW Laser entregou linhas de montagem totalmente de estado sólido a clientes de primeira linha para produção experimental. PTL forneceu equipamentos de eletrodos de bateria por processo seco e de estado sólido para clientes de primeira linha na China e no exterior, com pedidos acumulados superiores a RMB 200 milhões. A subsidiária da ST Funeng, Chaoye Precision, alcançou entregas em pequenos lotes de equipamentos relacionados a baterias de estado sólido.
Em materiais auxiliares, o filme de alumínio-plástico para baterias de estado sólido da Crown New Materials concluiu testes de amostras com clientes, suportando altas temperaturas de 120°C; o filme BOPA específico para baterias de estado sólido da Zhonglun New Materials foi enviado para validação de amostras; a Shenzhen Senior Technology Material está desenvolvendo em conjunto membranas eletrolíticas sólidas de alto desempenho com a Reasolid New Material; a SEMCORP está implantando sulfeto de lítio, eletrólitos de sulfeto e separadores revestidos com óxido para baterias sólido-líquidas; o adesivo anódico para baterias de lítio e o adesivo termicamente condutor da Huitian New Materials são compatíveis com baterias sólido-líquidas (semissólidas); a Tinci Materials está entregando amostras em pequenos lotes de adesivo de moldura UV para baterias de estado sólido.
II. Tecnologia de baterias de estado sólido
1. Tecnologia: Sulfeto busca alta condutividade e baixa pressão, óxido lidera em engenharia, polímero se destaca em processabilidade, e interfaces sólido-sólido e fabricação contínua permanecem gargalos centrais
Tecnologia de sulfeto: Eletrólito argirodita de haleto misto dopado com boro atinge condutividade iônica de 7,53 mS/cm, com maior tolerância ao ar e reversibilidade de deposição/remoção de lítio; o Instituto de Bioenergia e Tecnologia de Bioprocessos de Qingdao, da Academia Chinesa de Ciências, obteve avanço no processo de eletrodo seco para baterias totalmente de estado sólido de sulfeto, usando adesivos à base de poliamida para ligação por fusão; a equipe de Tu Jiangping e Zhong Yu na Universidade de Zhejiang alcançou síntese em fase líquida em escala de quilogramas de eletrólitos de sulfeto de alta condutividade, com LSPS0,45 atingindo condutividade à temperatura ambiente de 5,42 mS/cm; o Grupo FAW, em colaboração com o Instituto de Tecnologia Oriental, desenvolveu uma interface de ion-elastômero, permitindo ciclagem estável de células de bateria totalmente de estado sólido de sulfeto de grande capacidade a baixa pressão de 5 MPa; uma camada intermediária de LiYO2 com engenharia de defeitos melhora a compatibilidade entre cátodos de alto teor de níquel e eletrólitos de sulfeto; controle redox dinâmico constrói uma interface autoadaptativa para estabilizar ânodos de lítio metálico; a equipe do Acadêmico Sun Xueliang revelou que a condutividade eletrônica dos eletrólitos sólidos é um "assassino oculto" da autodescarga, com perda de capacidade atingindo 94,5% após um mês de repouso quando a espessura do eletrólito é reduzida para 20 μm; Stanford/SLAC descobriu que a compressão mecânica pode forçar dendritos de lítio a se expandirem horizontalmente; a Universidade Purdue revelou o mecanismo de formação de defeitos interfaciais.
Tecnologia de óxido: as baterias de rota de óxido em laboratório da Great Power Energy atingem densidade de energia superior a 400 Wh/kg, com faixa de temperatura de operação de -40 °C a 105 °C; a Changan Automobile concluiu a validação de uma bateria de estado sólido composta de óxido-polímero de 20 Ah, com condutividade do novo eletrólito >4,5 mS/cm, densidade de energia >350 Wh/kg e temperatura de hot-box de 250 °C; as baterias de estado sólido de boreto do Laboratório do Lago Baima atingem densidade de energia de 400 Wh/kg, mais de 2.000 ciclos, temperatura de hot-box de 180 °C e pressão de operação reduzida para menos de 5 MPa, com produção experimental de células de 20 Ah concluída; o eletrólito sólido LATP da Jiuwu Hi-Tech passou em testes extremos de sobrecarga e descarga profunda.
Tecnologia de polímero: a bateria totalmente de estado sólido de polímero “Xin Bixiao” da Sunwoda atinge densidade de energia de 400 Wh/kg, realiza 1.200 ciclos sob pressão ultrabaixa, passa no teste de hot-box a 200 °C e planeja concluir uma linha piloto de 0,2 GWh até o final de 2025; a bateria totalmente de estado sólido à base de polímero de grau automotivo de 51 Ah da Ion Energy atinge densidade de energia de 520 Wh/kg, suporta carregamento ultrarrápido de 6 minutos, opera em faixa completa de temperatura de -45 °C a 120 °C, realiza mais de 3.500 ciclos e passa na GB38031-2025.
Tecnologia de haleto: a Xinyuren produziu com sucesso, em caráter experimental, seu eletrólito sólido de haleto de segunda geração; a Sumitomo Chemical planeja produzir em massa eletrólitos de haleto no ano fiscal de 2028.
De modo geral, o foco da competição tecnológica se estendeu de “formulações de materiais” para “engenharia de interface + operação em baixa pressão + fabricação contínua + controle de condutividade eletrônica”. O contato de interface sólido-sólido, reações secundárias, porosidade, fabricação contínua e autodescarga continuam sendo gargalos centrais para a industrialização de baterias totalmente de estado sólido.
2. Produtos: avanços em células de grande capacidade de grau automotivo, com baterias sólido-líquido (semissólidas) chegando primeiro, baterias totalmente de estado sólido em pequenos lotes em 2027 e aumento inicial de escala em 2030
A bateria totalmente de estado sólido de sulfeto da CATL tem densidade de energia de 500 Wh/kg e vida útil de ciclo superior a 2.000 ciclos. As amostras entraram em testes de instalação veicular, com produção em pequenos lotes planejada para 2027. O presidente Zeng Yuqun afirmou diretamente que a probabilidade de instalação veicular de um milhão de unidades de baterias totalmente de estado sólido antes de 2030 é muito pequena. A BYD confirmou que lançará veículos de demonstração com baterias de estado sólido em 2027. A célula de bateria de estado sólido Rhino da Chery tem densidade de energia de 400 Wh/kg, com a versão híbrida sólido-líquido a ser instalada em veículos no quarto trimestre de 2026 e a validação totalmente de estado sólido em veículos em 2027. A Geely Holding tem como meta uma bateria totalmente de estado sólido de 500 Wh/kg, com instalação piloto entre marcas em veículos em 2027. A Changan Automobile concluiu a validação de uma bateria de estado sólido composta de polímero de oxigênio de 20 Ah. A Dongfeng Motor tem como meta lançar 100 veículos de demonstração com baterias de estado sólido até o final de 2026, com produção em massa em pequena escala por volta de 2030. A bateria híbrida sólido-líquido G Yuan da Gotion High-tech tem capacidade de produção em massa, com uma célula prismática de 197 Ah com densidade de energia de 300 Wh/kg e 235 Wh/kg em nível de sistema, e planos de 12 GWh de capacidade em Tongcheng; a bateria totalmente de estado sólido Jinshi passou em vários testes de segurança. As baterias totalmente de estado sólido "Longquan No.3" e "Longquan No.4" da EVE saíram da linha de produção com capacidade de 60 Ah, alcançando um avanço de nível automotivo. A bateria totalmente de estado sólido de sulfeto de primeira geração da Farasis Energy tem densidade de energia de 400 Wh/kg, enquanto a segunda geração adota cátodos ternários de alto níquel/à base de manganês rico em lítio e ânodos de lítio metálico, alcançando 500 Wh/kg. O produto de 10 Ah da classe de 500 Wh/kg da Ganfeng Lithium está em produção em massa em pequenos lotes, e sua bateria de 400 Wh/kg alcançou vida útil de ciclo superior a 1.100 ciclos. A bateria de cerâmica de lítio Gen3.5 da ProLogium Technology entrou em produção em massa, com uma célula de 185,4 Ah com densidade de energia de 381 Wh/kg e 903 Wh/L, certificação TÜV aprovada e classificada como bateria totalmente de estado sólido conforme GB/T43568-2026; a primeira fase de sua fábrica em Dunquerque, na França, está planejada para 4 GWh, com capacidade total de longo prazo de 44 GWh. A Samsung SDI definiu sua meta de produção em massa de baterias totalmente de estado sólido para o segundo semestre de 2027, com a primeira aplicação comercial provavelmente vinda de robôs humanoides. LG Energy Solution planeja estabelecer uma linha piloto de eletrodo seco totalmente em estado sólido no segundo semestre. A Panasonic deve iniciar a amostragem de baterias totalmente em estado sólido no quarto trimestre de 2026.
III. Projetos de baterias de estado sólido: no terceiro trimestre, a transição de "linhas piloto" para "linhas de produção em massa", com aterrissagem concentrada de projetos de equipamentos e materiais
A atividade de projetos no terceiro trimestre apresentou três características principais: primeiro, os projetos de materiais expandiram-se da escala de quilograma/dezenas de toneladas para centenas, milhares e dezenas de milhares de toneladas; segundo, os projetos de células de bateria avançaram de linhas piloto de laboratório para linhas de produção em massa da classe GWh; terceiro, os pedidos de equipamentos passaram da validação para a entrega.
Os principais projetos em setembro incluíram: a BTR alcançou cobertura total dos três materiais essenciais de cátodo, ânodo e eletrólito; o equipamento central de baterias de estado sólido da NAKNOR entrou em validação ou entrega ao cliente; a SEMCORP concluiu sua linha piloto de sulfeto de lítio de alta pureza e planeja produção em massa de mil toneladas de 2026 a 2027; a Jinyinhe planeja uma colocação privada para levantar no máximo 1,5 bilhão de yuans para equipamentos inteligentes de alta qualidade para baterias de estado sólido; o projeto de eletrólito de estado sólido de mil toneladas da Yibin Chenfeng, no valor de 530 milhões de yuans, foi instalado em Heyuan; o Parque Industrial Circular Zhongke em Yingkou, Liaoning, foi iniciado, com produção anual planejada de 2 GWh de baterias de estado sólido e 5.000 toneladas métricas de materiais de eletrólito de estado sólido; o projeto de industrialização de baterias prismáticas avançadas totalmente em estado sólido de Suzhou planeja uma linha piloto de 0,2 GWh e uma linha de produção em massa de PACK de 4 GWh; o centro de P&D e produção da Ion Energy em Wuhan entrou em operação, com baterias totalmente em estado sólido à base de polímeros avançando para produção em massa em larga escala; a bateria composta óxido-polímero sólido-líquido (semissólida) da Dongfeng entrou na fase de produção em massa; o projeto de bateria de estado sólido de alta taxa C da Yinrui Technology para drones planeja 1 GWh na primeira fase.
Os principais projetos em agosto incluíram: o projeto de bateria de estado sólido de 10 GWh da Qingsong Guneng foi instalado em Dongtai com investimento total de 3 bilhões de yuans; a Tuoyi Guneng investiu 6 bilhões de yuans na Mongólia Interior para construir um projeto de bateria de estado sólido de 30 GWh; a Xinjie Energy concluiu uma rodada Série B de mais de US$ 100 milhões e adicionou uma linha de produção em massa de baterias de estado sólido de 3 GWh; a Shen'an Lithium Energy investiu 200 milhões de yuans em sua base de Shaoxing para construir uma linha de produção de células de bateria de 500 MWh; a Guangdong Shanhui investiu 2 bilhões de yuans para construir um projeto de produto acabado de bateria totalmente em estado sólido de 3 GWh; a primeira fase do projeto de bateria ESS totalmente em estado sólido de 6 GWh da Hukou Chunli New Energy deve iniciar a produção experimental até o final de setembro; o centro de produção de pacotes de baterias avançadas de 2 GWh da Enpower em Wuxi entrou em operação; a WELION New Energy instalou um parque industrial de pacotes de baterias de estado sólido de 3 GWh e caminhões pesados elétricos em Qingyang, Gansu.
Os principais projetos em julho incluíram: o projeto da Yaoshi Lithium Battery com produção anual de 20 milhões de baterias de estado sólido de alta densidade energética assinado em Nanping, Fujian; o projeto de bateria de estado sólido de 10 GWh da Guosheng Global (Tieling) teve os equipamentos da primeira linha entrando na oficina; a primeira linha piloto nacional de fabricação inteligente de baterias totalmente de estado sólido da SEVC POWER deve ser concluída até o final do ano; a linha de produção de baterias totalmente de estado sólido em escala de GWh da Daoketesi entrou em operação com densidade energética de 350 Wh/kg; a fase três da base de Zaozhuang da Sunwoda instalou duas linhas de produção de baterias de estado sólido.
No geral, no terceiro trimestre, o investimento em projetos de baterias de estado sólido concentrou-se em eletrólitos de sulfeto, eletrólitos de óxido, ânodos de silício-carbono, equipamentos de estado sólido e linhas de células em escala de GWh, mas a demanda efetiva real ainda está em fase de aceleração, com alguns projetos enfrentando o risco de "capacidade à frente dos pedidos".
IV. Financiamento e cooperação em baterias de estado sólido: equipes nacionais e capital industrial aumentam participações, cooperação internacional se aprofunda
O financiamento e a cooperação no terceiro trimestre foram ativos. A Jinyu New Energy concluiu uma rodada de financiamento estratégico B+, com investidores incluindo o Fundo Nacional de Seguridade Social, BOC Asset Management, ABC Capital, Zhechuang Investment e Hangzhou Capital; sua linha de produção de baterias de estado sólido de 1,2 GWh começou a operar em janeiro de 2026. A SEVC POWER concluiu financiamento de centenas de milhões de yuans para eletrólitos de sulfeto, baterias de alta segurança, células totalmente de estado sólido e construção de linhas de produção PACK. A Xinjie Energy concluiu uma rodada Série B de mais de US$ 100 milhões liderada pela Puhua Capital e adicionou uma linha de produção em massa de baterias de estado sólido de 3 GWh. A Guxin Energy concluiu uma rodada de financiamento de nível de 100 milhões de yuans liderada pela Toukong Donghai, com atualizações estratégicas ancoradas em IA incorporada, economia de baixa altitude e aeroespacial comercial. A Ruizhi New Energy recebeu dezenas de milhões de yuans em financiamento de capital estatal na rodada Pré-A+. A HYLIC concluiu uma rodada Série A de centenas de milhões de yuans liderada pelo Xiaomi Yangtze River Fund. A Zhihua Energy concluiu uma rodada Série C para aumentar o investimento em ânodos de silício-carbono. A Yili Technology concluiu uma rodada Série A com participação do Skyworth Group e outros.
Em termos de cooperação, a GEM uniu forças à equipe do Acadêmico Sun Xueliang para estabelecer um laboratório conjunto de materiais de cátodo para baterias de estado sólido; a Tinci Materials realizou intercâmbios com a Samsung SDI sobre linhas de produção de sulfeto de lítio e eletrólito de sulfeto; a Factorial Energy fez parceria com a Mitsui Kinzoku para avançar na produção em massa em larga escala de eletrólitos de estado sólido de sulfeto; a WELION New Energy assinou um acordo-quadro de projeto de armazenamento de energia sólido-líquido (semissólido) de 150 MWh com a Szermann Kft, da Hungria, e assinou uma cooperação de armazenamento de energia de 50 MWh com a HOSTIX Zso, da Romênia; a Mercedes-Benz assinou um acordo de testes conjuntos com a ProLogium, garantindo direitos prioritários de teste para baterias de estado sólido totalmente inorgânicas de 4ª geração; a SK Innovation investiu US$ 30 milhões na Solid Power para desenvolver conjuntamente baterias totalmente de estado sólido; a Kyushu Electric Power planeja um investimento estratégico na ProLogium Technology; a China Automotive New Energy assinou um acordo de cooperação técnica com a Leap Motor para realizar colaboração em P&D em baterias de estado sólido e outras áreas de fronteira; a Tengyuan Cobalt fez parceria com a Hunan Sulphur Lithium para construir uma linha piloto de sulfeto de lítio.
No geral, o capital está se concentrando em empresas líderes de materiais, equipamentos e células de bateria, com equipes nacionais, capital industrial e investidores estratégicos estrangeiros impulsionando conjuntamente a industrialização das baterias de estado sólido.
V. Progresso das baterias de estado sólido no exterior: Japão, Coreia do Sul, EUA e Europa avançam em múltiplas frentes, com sulfeto e óxido na dianteira
No exterior, o Hyundai Motor Group reiterou que não abandonará o desenvolvimento de baterias totalmente de estado sólido. A Mercedes-Benz assinou um acordo de testes conjuntos com a ProLogium, garantindo direitos prioritários de teste para baterias de estado sólido totalmente inorgânicas de 4ª geração; a fábrica da ProLogium em Taoyuan concluiu a validação de fabricação em escala de GWh, e as baterias de cerâmica de lítio de 3,5ª geração entraram em produção em massa. A Schaeffler anunciou progresso nos processos de revestimento de eletrólito de estado sólido, observando que os eletrólitos de estado sólido são um dos componentes mais caros das baterias totalmente de estado sólido. A SK Innovation investiu US$ 30 milhões na Solid Power para desenvolver conjuntamente baterias totalmente de estado sólido. Samsung SDI definiu sua meta de produção em massa de baterias totalmente de estado sólido para o segundo semestre de 2027, com a primeira aplicação comercial provavelmente vinda de robôs humanoides, e visitou a linha de produção de Jiujiang da Tinci para inspecionar eletrólitos de sulfeto domésticos. A LG Energy Solution planeja lançar uma linha piloto de eletrodo seco totalmente de estado sólido no segundo semestre. Espera-se que a Panasonic comece a amostragem de baterias totalmente de estado sólido no quarto trimestre de 2026, visando inicialmente máquinas industriais e sensores automotivos. A EcoPro BM formou uma equipe de baterias totalmente de estado sólido cobrindo toda a cadeia de "matérias-primas-materiais-células de bateria", visando a comercialização em 2027; a linha piloto de eletrólito sólido de sulfeto da EcoPro entrou em operação, com meta de produção em massa em 2027. A Solid Power planeja estabelecer uma joint venture na Coreia do Sul, planejando um local de produção de eletrólito de estado sólido com capacidade máxima de 20.000 toneladas/ano. A Factorial Energy recebeu seu primeiro pedido comercial de bateria para drones e fez parceria com a TulipTech para avançar a implantação comercial de baterias de estado sólido para drones. A QuantumScape enviou células de bateria QSE-5 para uma grande contratante de defesa dos EUA e estabeleceu uma nova parceria com a Honda. Empresas dos EUA como Amprius, SES e Enovix relataram crescimento de receita ou redução de prejuízos em seus resultados financeiros. A Mitsubishi Chemical planeja expandir a produção de eletrólitos de óxido, e a Sumitomo Chemical planeja produzir em massa eletrólitos de haleto no ano fiscal de 2028. A ITEN participou do projeto SOLIMED para avançar o armazenamento de energia de estado sólido para dispositivos de implantes médicos. A Gelion fez parceria com a Mitsui Kinzoku para avançar materiais de cátodo de enxofre nanoencapsulados. A Korea Marine Drone Technology assinou uma cooperação estratégica com a Solitec para desenvolver baterias de estado sólido de classe 500Wh/kg para drones.
No geral, Japão e Coreia do Sul estão avançando com determinação em baterias totalmente de estado sólido de sulfeto e cronogramas de produção em massa, os EUA lideram em cenários de nicho como lítio metálico, ânodos de silício e defesa e aeroespacial, e a Europa está acelerando a validação por meio da cooperação entre montadoras e startups. A China tem vantagens em cadeias de suprimento de materiais, equipamentos e produção em massa sólido-líquido (semissólido), mas a pressão está aumentando devido à validação de clientes líderes no exterior e à concorrência de patentes.
VI. Vozes da indústria de baterias de estado sólido e opiniões de especialistas: consenso de que as baterias sólido-líquidas (semissólidas) serão as primeiras a chegar ao mercado, enquanto as totalmente sólidas ainda aguardam avanços em interfaces e fabricação
Wan Gang propôs uma estratégia de avanço em três níveis: "aprofundar a pesquisa e desenvolvimento e a aplicação industrial de baterias totalmente sólidas; acelerar a pesquisa e desenvolvimento e a aplicação em larga escala da tecnologia de baterias híbridas sólido-líquidas; continuar a otimizar e aprimorar as baterias líquidas e incentivar a pesquisa e aplicação de novas baterias de íons de sódio, entre outras." O acadêmico Ouyang Minggao destacou que as duas rotas tecnológicas são indispensáveis, que os avanços nas baterias totalmente sólidas dependem fortemente de plataformas de P&D com IA e que os próximos cinco anos são uma janela crítica para a mudança da P&D de baterias do modelo tradicional para a P&D inteligente impulsionada por IA, com a expectativa de que as remessas de baterias de íons de lítio da China ultrapassem 3.600 GWh em 2030. Zhang Jinhua propôs que a indústria formará um padrão de escalonamento em três níveis: "líquidas como base, sólido-líquidas como ponte e sólidas como avanço", com a expectativa de que as baterias totalmente sólidas entrem em uma janela de aplicação em larga escala por volta de 2035. Yin Tongyue revelou que a célula de bateria de estado sólido da Chery tem densidade de energia de 400 Wh/kg, com instalação híbrida sólido-líquida no quarto trimestre de 2026 e validação veicular totalmente sólida em 2027. Yang Hongxin acredita que é improvável que as baterias totalmente sólidas alcancem popularização em larga escala antes de 2030 e que as baterias híbridas sólido-líquidas servirão como solução de transição e serão as primeiras a registrar rápido crescimento na taxa de penetração; as empresas devem adotar a rota "híbridas sólido-líquidas primeiro, totalmente sólidas depois". Miao Lixiao afirmou diretamente que as baterias totalmente sólidas estão sendo "empurradas com força", com os dois obstáculos das interfaces sólido-sólido e da fabricação contínua ainda a serem superados. Wang Fang apontou que as baterias de estado sólido enfrentam novos desafios, como contato em interfaces sólido-sólido e reações secundárias, impedância e porosidade, e refutou rumores de que o CATARC tenha feito determinações de conformidade sobre empresas de baterias de estado sólido. Yuan Wenjing acredita que os eletrólitos de estado sólido continuam sendo o componente menos maduro e que as baterias híbridas sólido-líquido são mais competitivas para a industrialização. Zeng Yuqun afirmou que a probabilidade de instalação em veículos de baterias totalmente de estado sólido em escala de um milhão de unidades antes de 2030 é muito pequena. Wu Kai, da CATL, afirmou que as baterias de estado sólido devem alcançar produção em pequenos lotes em 2027. A SMM prevê que o custo por Wh das baterias totalmente de estado sólido cairá abaixo de 1 yuan entre 2030 e 2031, equiparando-se ao das atuais baterias ternárias de alto níquel.
O consenso da indústria está gradualmente se tornando claro: baterias semissólidas/sólido-líquido serão lançadas primeiro entre 2026 e 2027, veículos de passageiros totalmente de estado sólido terão introdução em pequena escala entre 2027 e 2028, a aplicação inicial em larga escala ocorrerá em 2030 e a popularização em larga escala em 2035. Os gargalos concentram-se nas interfaces sólido-sólido, na fabricação contínua, na operação em baixa pressão, na autodescarga causada pela condutividade eletrônica e no custo e rendimento.
VII. Políticas e regulamentações sobre baterias de estado sólido: mudança do incentivo à P&D para a orientação à produção em massa, com padrões e janelas de isenção fiscal em paralelo
O terceiro trimestre registrou políticas intensivas, marcando a mudança das baterias de estado sólido do “incentivo à P&D” para a “orientação à produção”.
Em 28 de setembro, o Ministério da Indústria e Tecnologia da Informação (MIIT) e outros seis departamentos emitiram o 15º Plano Quinquenal para o Desenvolvimento da Indústria de Baterias de Novo Tipo, o primeiro plano especial de nível nacional, que estabelece explicitamente a meta de aplicação inicial em larga escala de baterias totalmente de estado sólido até 2030. Em 17 de setembro, o MIIT e a Comissão Nacional de Desenvolvimento e Reforma (NDRC) emitiram o 15º Plano Quinquenal para o Desenvolvimento da Indústria de Manufatura de Informação Eletrônica, propondo avanços contínuos em materiais-chave como baterias de estado sólido, eletrólitos de novo tipo, cátodos de alto níquel e ânodos à base de silício, além de acelerar os testes-piloto e a instalação demonstrativa de baterias de estado sólido em veículos. Em 9 de setembro, o MIIT e outros oito departamentos emitiram o 15º Plano Quinquenal para o Desenvolvimento da Indústria de Veículos de Nova Energia Inteligentes e Conectados, incorporando as baterias automotivas de estado sólido ao sistema especial de padrões e acelerando o fornecimento de padrões de tecnologia de ponta. Em 16 de setembro, o Guia de Aplicação, Itens de Teste e Condições para Baterias Secundárias de Íons de Lítio de Estado Sólido para Acionamento de Veículos Elétricos, proposto sob a liderança da China, foi aprovado com sucesso como projeto na IEC, tornando-se o primeiro padrão internacional do mundo no campo das baterias de estado sólido.
Sobre o imposto sobre o consumo, a partir de 1º de setembro de 2026, as baterias de íons de lítio estarão sujeitas a um imposto sobre o consumo de 2%, subindo para 4% a partir de 1º de setembro de 2027; baterias de íons de sódio, baterias de estado sólido e células a combustível ficam isentas até 31 de dezembro de 2028, com a isenção condicionada à conformidade com as normas nacionais correspondentes. Em 1º de julho, entrou em vigor a primeira norma nacional do mundo para baterias automotivas de estado sólido, GB/T43568-2026 Baterias de Estado Sólido para VEs – Parte 1: Terminologia e Classificação; a GB38031-2025 Requisitos de Segurança para Baterias de Tração de VEs também foi implementada. Foi realizada uma reunião de revisão de aprovação de projeto para duas normas de grupo sobre baterias de estado sólido para robôs com IA incorporada. O MIIT, em conjunto com os departamentos competentes, listou avanços técnicos nos quatro componentes principais – cátodo, ânodo, eletrólito e separador – como foco prioritário no âmbito da iniciativa especial para “aumentar a competitividade da manufatura de base”.
De modo geral, o lado político inclui planos especiais nacionais + sistemas de normas + isenções de imposto sobre o consumo + normas internacionais, proporcionando suporte regulatório e dividendos de janela de oportunidade para a industrialização das baterias de estado sólido.
Resumo e foco do T4
No T3 de 2026, a indústria de baterias de estado sólido apresentou um padrão de “política e capital em aquecimento, mercados à vista de materiais em arrefecimento, tecnologia e produtos em aceleração, e projetos e equipamentos na vanguarda”. Em setembro, as políticas foram lançadas de forma intensiva, as normas internacionais alcançaram avanços, os pedidos de equipamentos continuaram a ser garantidos, os materiais de sulfeto registraram “volume em alta, preço em baixa”, a capacidade de óxidos aumentou, a industrialização de ânodos de silício-carbono acelerou, e cátodos de alto teor de níquel e à base de manganês ricos em lítio entraram em validação em escala de toneladas métricas. As baterias semissólidas/sólido-líquidas assumiram a liderança em veículos comerciais, armazenamento de energia, eVTOL, robótica e outros cenários de aplicação, enquanto as baterias totalmente de estado sólido permaneceram na fase de testes piloto e validação veicular.
Áreas-chave a observar no T4: Primeiro, se a produção média mensal de eletrólitos de sulfeto no T4 conseguirá atender às expectativas de aumento para 10–20 toneladas métricas; segundo, o progresso da transição das compras de materiais do nível de “quilogramas” para “toneladas métricas” antes do período de instalação veicular de baterias de estado sólido em 2027; terceiro, se serão alcançados avanços de engenharia nos gargalos centrais, como interfaces sólido-sólido, fabricação contínua, operação em baixa pressão e autodescarga em baterias totalmente de estado sólido; quarto, se os principais players acelerarão a capacidade e o bloqueio de pedidos para baterias de estado sólido sob a janela de isenção do imposto sobre o consumo.
Lista de Participantes da Conferência de Baterias de Estado Sólido SMM (Parcial)
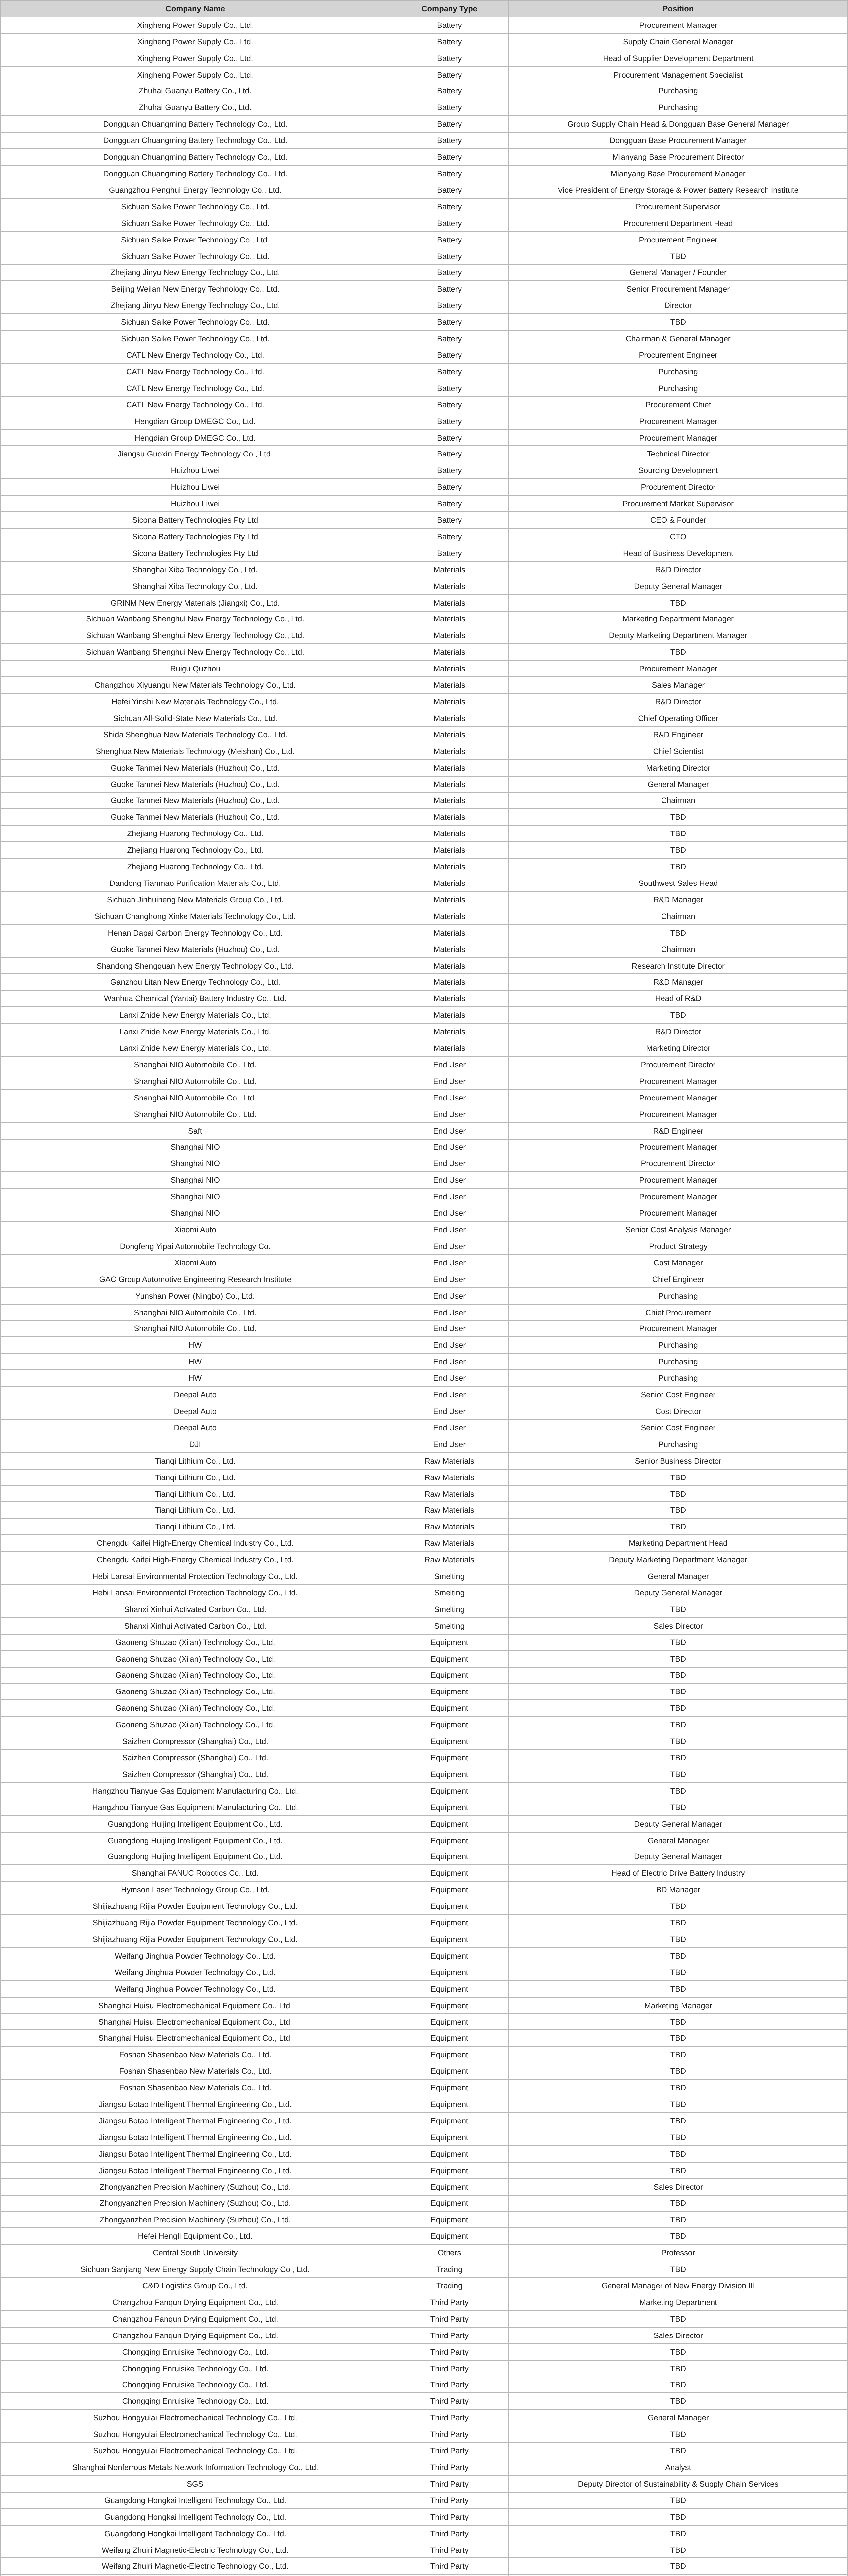
Nota: Se você tiver alguma adição aos detalhes mencionados neste artigo ou estiver acompanhando o desenvolvimento de baterias de estado sólido, sinta-se à vontade para nos contatar a qualquer momento. As informações de contato são as seguintes:
Tel: 021-20707860 (ou adicione o WeChat: 13585549799) Yang Chaoxing, obrigado!
Leitura Relacionada