SMM, 29 de setembro:
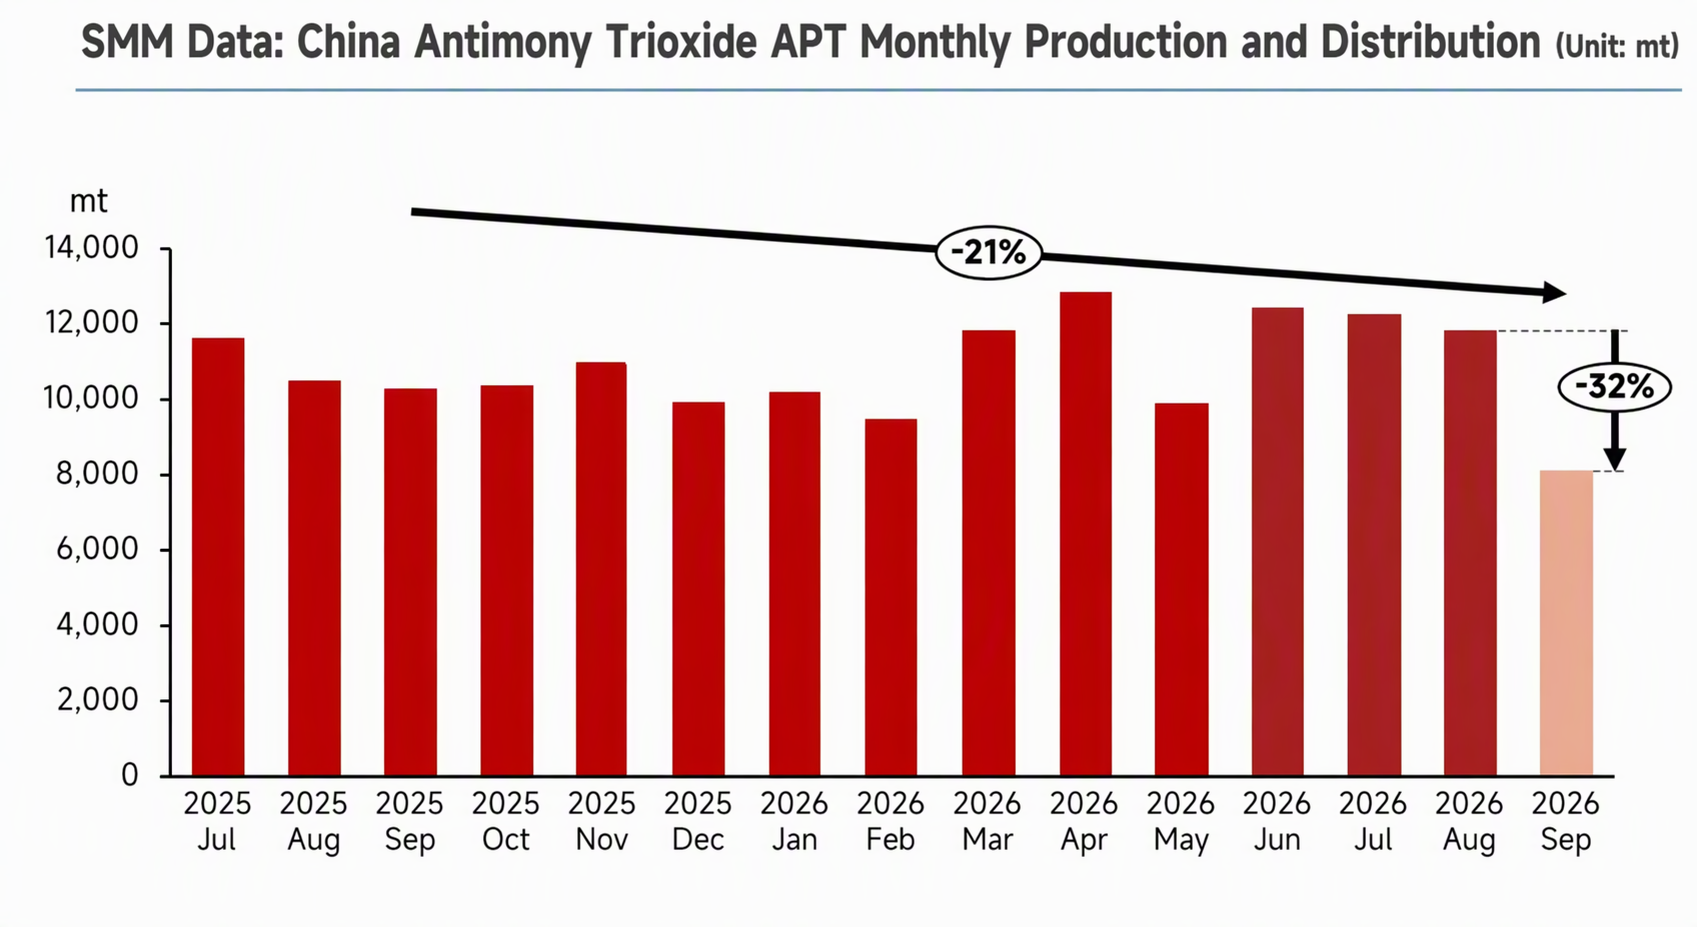
Em setembro de 2026, o mercado de APT da China apresentou cortes profundos de produção e taxas de operação atingindo o fundo do poço, com a contração do lado da oferta alcançando uma nova mínima da fase. De acordo com os dados amostrais da pesquisa SMM, a produção de APT caiu bruscamente 32% em relação ao mês anterior, enquanto a taxa de operação do setor despencou 21,2 pontos percentuais na comparação mensal, para cerca de 49%, atingindo uma mínima histórica. De janeiro a setembro de 2026, a produção total de APT da China foi de aproximadamente 100 mil toneladas, queda de 2% em relação ao ano anterior. Essa rodada de cortes acentuados de produção não foi um ajuste pontual de empresas individuais, mas sim uma combinação generalizada no setor de redução de carga e paralisação da produção. As principais fundições da principal região produtora de Jiangxi concentraram-se em transformação tecnológica e manutenção, enquanto as fundições de pequeno e médio porte suspenderam proativamente os fornos e restringiram a produção devido à pressão operacional.
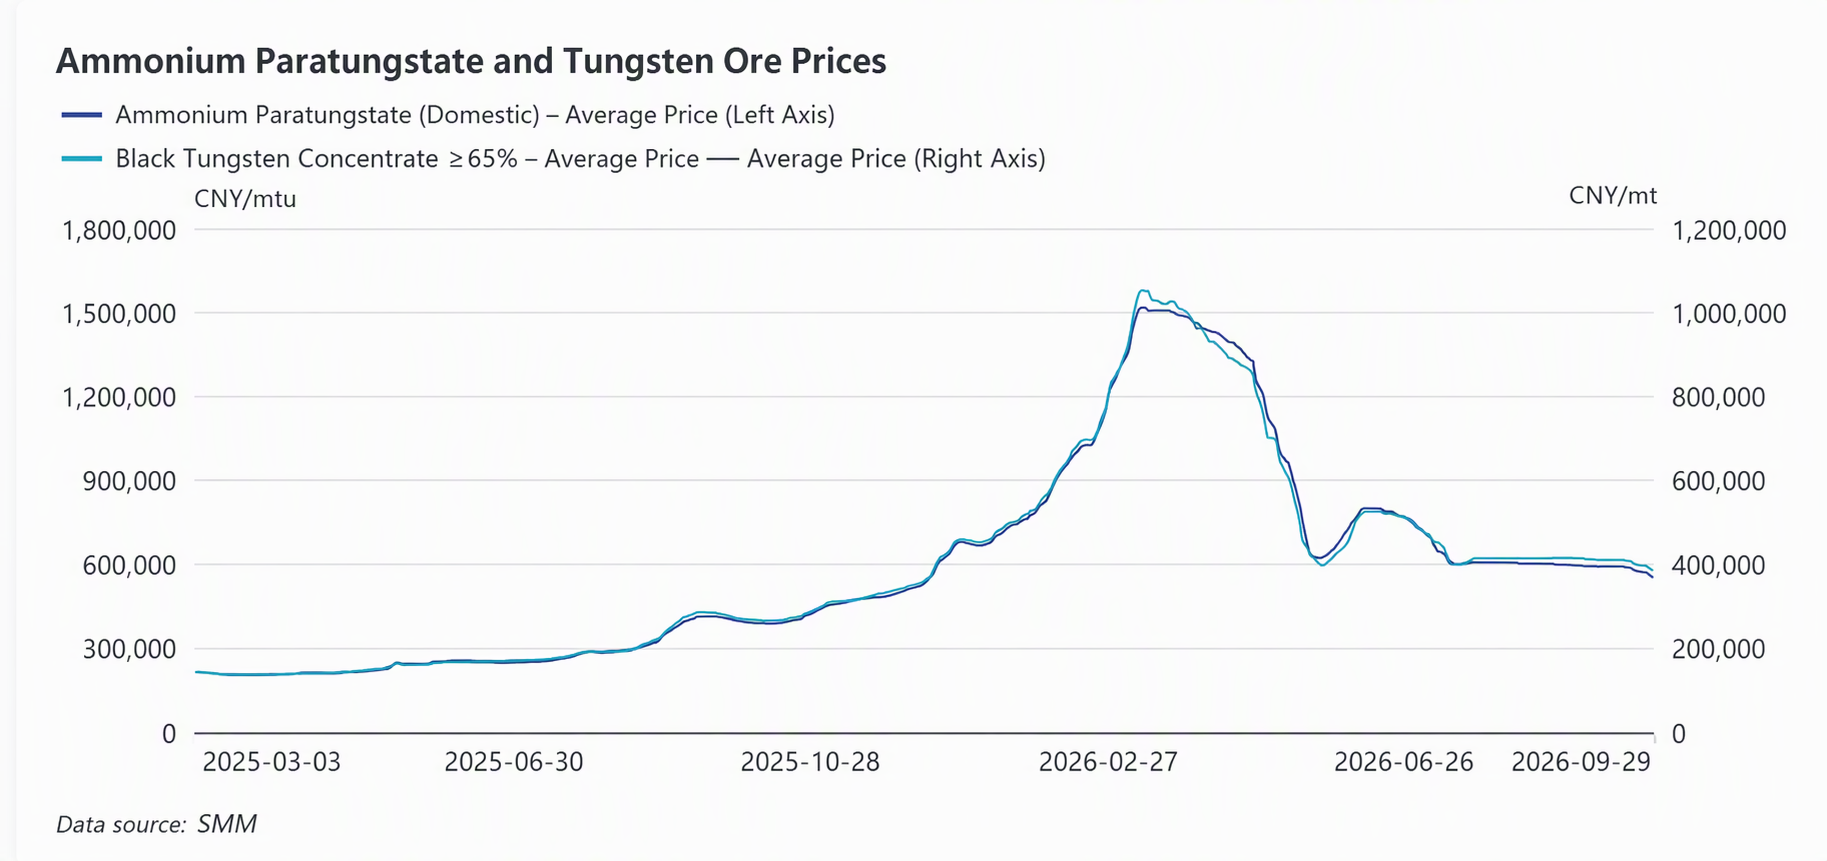
Em setembro, os preços da matéria-prima de concentrado de tungstênio permaneceram fracos, com os fornecedores geralmente vendendo com desconto para obter liquidez. No entanto, os custos da matéria-prima ainda formaram uma inversão significativa em relação aos preços de venda do APT, deixando as fundições em estado de prejuízo contínuo. Para evitar riscos de desvalorização de estoques com a queda dos preços e aliviar a pressão sobre o fluxo de caixa, as empresas geralmente tomaram a iniciativa de reduzir a compra de matéria-prima e diminuir a carga de produção, abandonando completamente o modelo operacional anterior de operar a plena capacidade para aumentar o volume. Como resultado, a demanda de uso final a montante por concentrados de tungstênio enfraqueceu em conjunto, as transações no lado das minas ficaram lentas e o sentimento geral de produção e negociação em toda a cadeia industrial a montante e a jusante permaneceu contido.
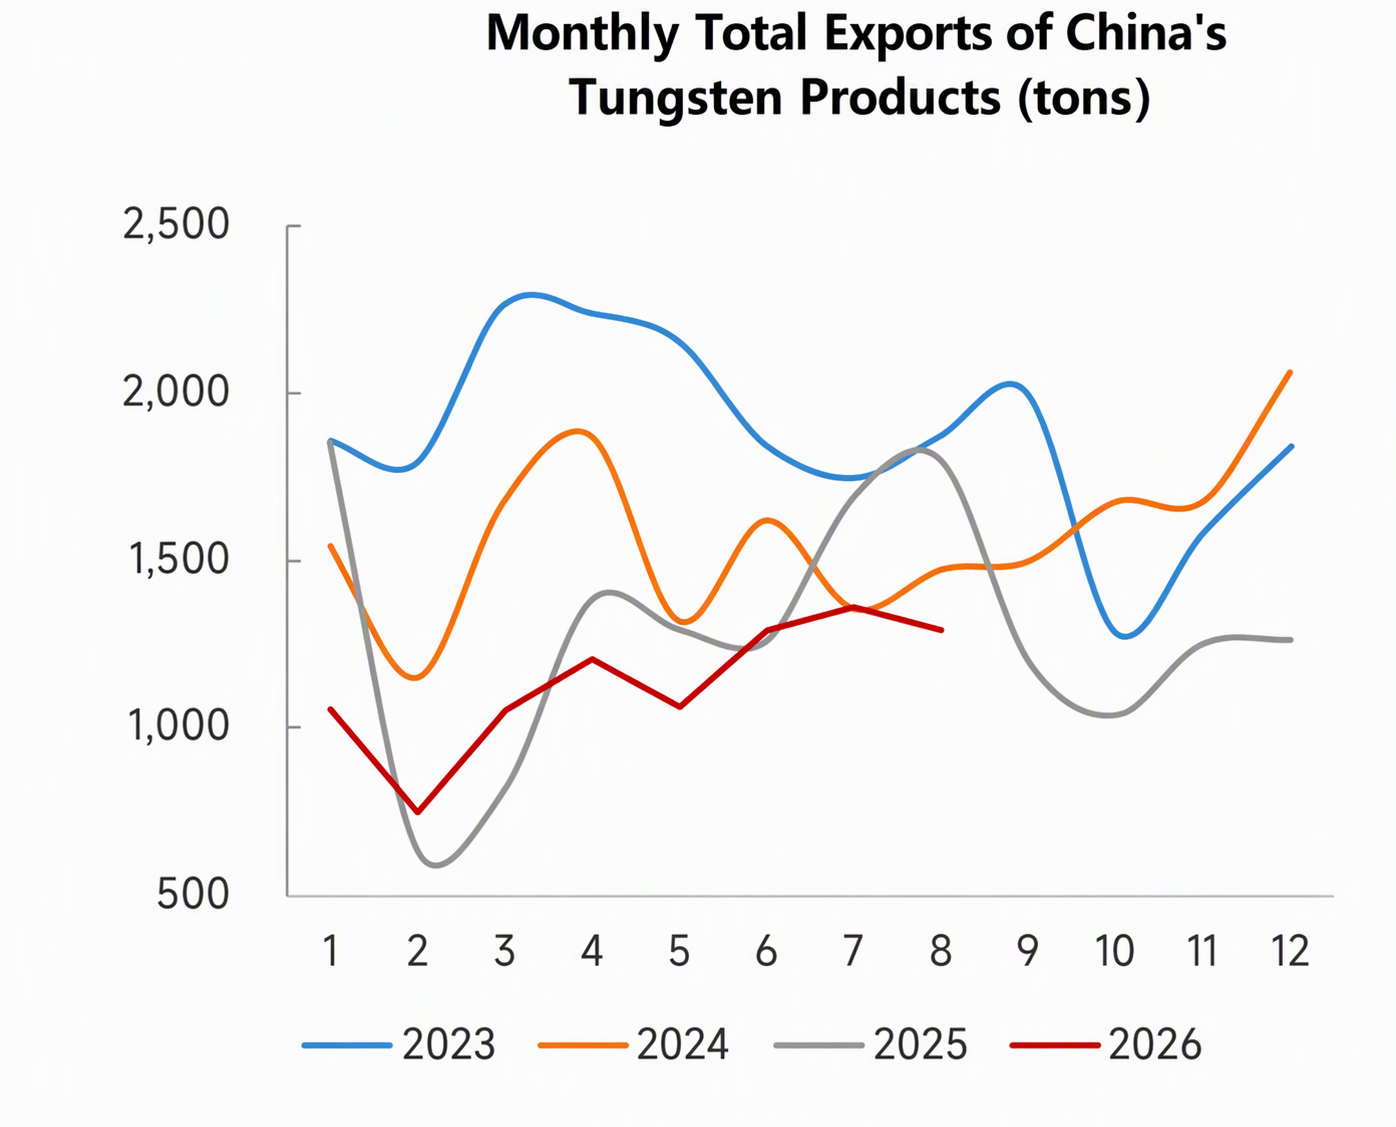
Correspondendo à forte contração do lado da oferta, a demanda de uso final permaneceu persistentemente fraca, o que frustrou completamente as expectativas tradicionais de "pico de temporada em setembro" e criou um padrão de mercado com oferta e demanda ambas fracas. Os setores de metal duro e ferramentas de corte, como principais setores a jusante do APT, foram afetados pela recuperação lenta da manufatura, com pedidos de uso final insuficientes. As empresas mantiveram um modelo operacional de baixo estoque durante todo o período, fazendo compras just-in-time conforme a necessidade, sem estocagem concentrada antes do feriado. Enquanto isso, o setor de fios de tungstênio fotovoltaico, que anteriormente impulsionava o crescimento da demanda do setor, viu seu dividendo de demanda desaparecer rapidamente à medida que a onda de cortes de produção da indústria de wafers de silício continuava, comprimindo ainda mais o espaço geral de demanda do APT. Em aplicações tradicionais de metal duro, alguns setores de uso final estão sendo substituídos por materiais de cermet. Diante dos altos preços do tungstênio, a indústria de usinagem busca redução de custos e aumento de eficiência por meio de várias medidas, como retificação de ferramentas e otimização da estrutura dos produtos, para reduzir o uso de tungstênio. Enquanto isso, o mercado de exportação de ferramentas de corte nacionais não cresceu de janeiro a agosto deste ano, e a crescente taxa de substituição das ferramentas de corte nacionais ainda está em um período de transição. A queda nas exportações de produtos de fundição de tungstênio e ferramentas de corte também, em certa medida, refletiu no enfraquecimento da demanda interna de tungstênio. No final de setembro, o sentimento de espera do mercado, com compras apressadas em meio à alta contínua dos preços e retração em meio à queda, combinado com um sentimento de negociação extremamente frio antes dos feriados do Festival do Meio-Outono e do Dia Nacional, resultou em liquidez à vista extremamente baixa. As transações do mercado ao longo do mês foram basicamente sustentadas por contratos regulares de longo prazo.
O descompasso entre oferta e demanda e os desequilíbrios fundamentais do setor levaram os preços do APT a cair gradualmente ao longo de setembro, evidenciando as contradições centrais do setor. As cotações do APT continuaram em declínio durante o mês, com os principais participantes mantendo os preços dos contratos de longo prazo em 600.000 yuans/t no primeiro semestre, antes de reduzi-los para 580.000–560.000 yuans/t no segundo semestre. No final do mês, os preços das transações à vista recuaram para a faixa de 540.000–560.000 yuans/t, com negócios reais concentrados principalmente perto do limite inferior da faixa e a margem de negociação no mercado continuando a se ampliar. A produção mensal média de APT da China foi de 11.000 toneladas de junho a agosto, mas o mercado à vista permaneceu lento durante todo o período, deixando o setor em um estado de acúmulo passivo de estoques. Os altos estoques de produtos acabados, combinados com os custos elevados dos estoques anteriores, levaram a indústria de APT a uma crise de fluxo de caixa, forçando algumas empresas a penhorar mercadorias para melhorar o giro de caixa. A temporada de pico de demanda em setembro não se concretizou, com os volumes dos contratos de longo prazo encolhendo e as empresas focando na redução da produção e na liquidação de estoques.
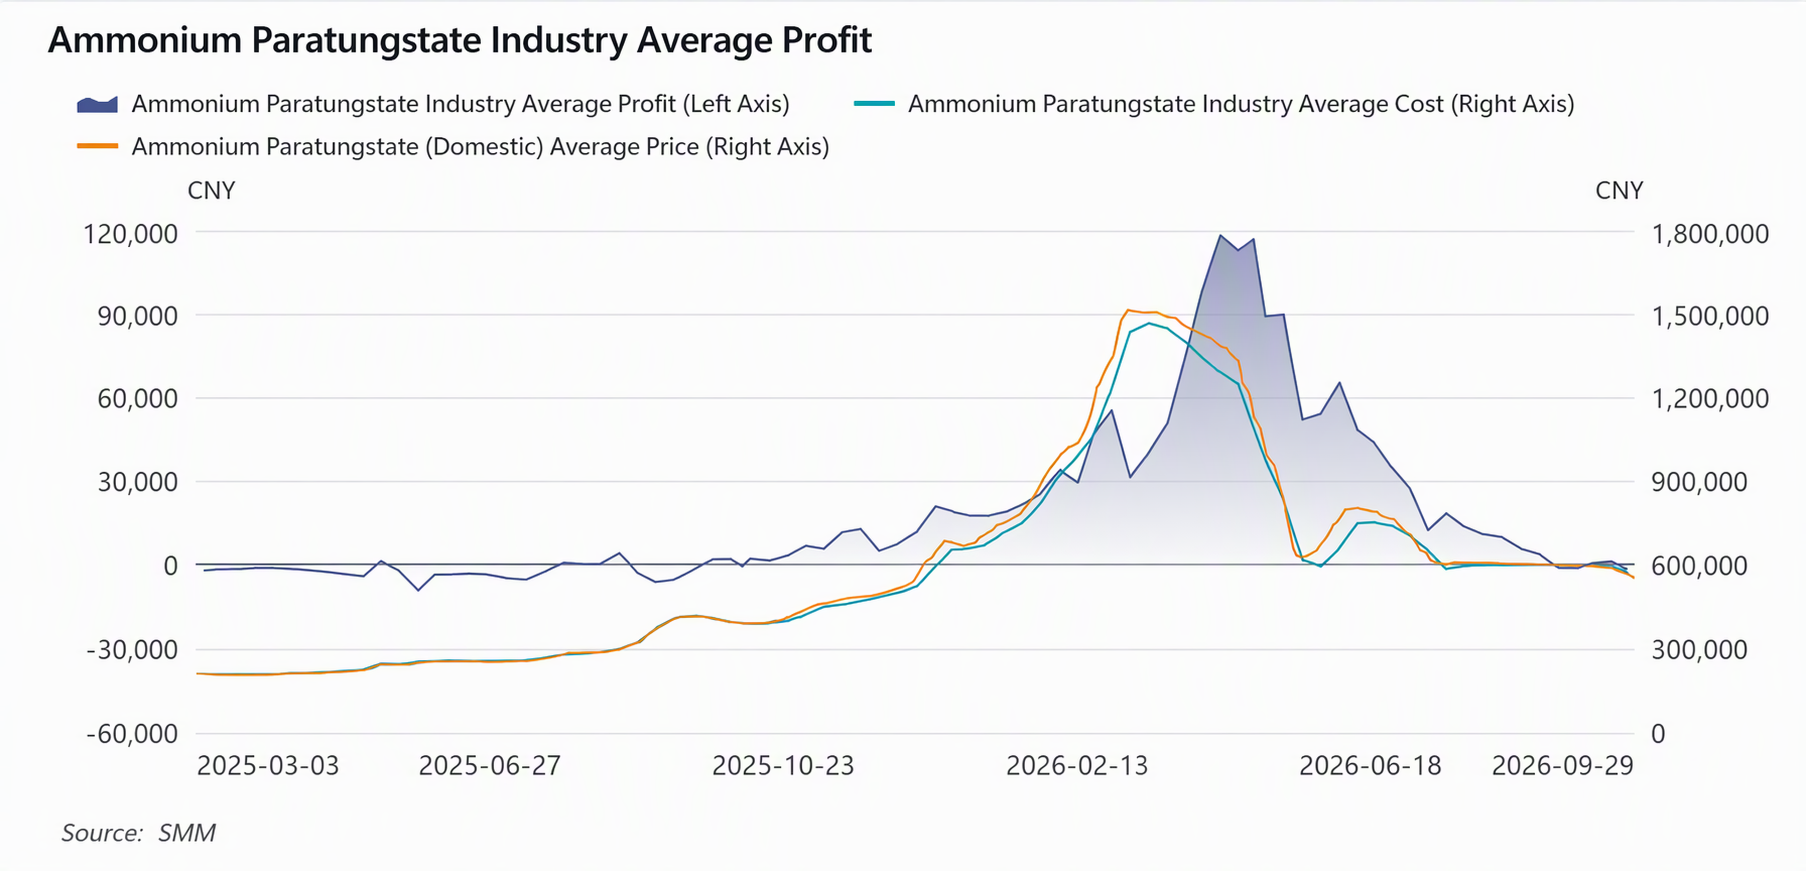
No curto prazo, o mercado de APT provavelmente continuará se consolidando em um tom fraco, e qualquer recuperação ainda depende de uma retomada da demanda de uso final. O lado da oferta atualmente tem pouco espaço para uma contração significativa adicional, pois as taxas de operação extremamente baixas fornecem um piso natural de preços, limitando o risco de quedas acentuadas, mas os preços carecem de um motor central para uma recuperação. Enquanto isso, a redução concentrada na produção de fundição de tungstênio, quando rastreada a montante, levará a embarques de minério e acúmulo de estoques. Embora a cota total de mineração de tungstênio da China para 2026 permaneça em declínio anual, o complemento dos recursos domésticos de sucata de tungstênio, combinado com um aumento substancial nas importações totais, compensou efetivamente o déficit de produção das minas domésticas. O centro de preço do concentrado de tungstênio recuou para 370.000 yuans/tonelada padrão (base 65% WO3), mas os lucros das minas permanecem substanciais. Com as minas ainda detendo cotas de extração restantes no quarto trimestre, a probabilidade de cortes voluntários de produção nas minas é baixa. No entanto, é improvável que as taxas de operação nas fundições de APT se recuperem rapidamente para níveis elevados no curto prazo, e as minas ainda podem enfrentar pressão de venda, limitando as expectativas de aumento dos preços das matérias-primas. A âncora principal para as tendências futuras do mercado se concentrará na intensidade de reposição de estoques de metal duro a jusante e nas encomendas de exportação de tungstênio no quarto trimestre, juntamente com as cotações de contratos de longo prazo dos principais players de tungstênio, o ritmo de retomada da produção em instalações paralisadas, as mudanças na reciclagem de sucata de tungstênio como fonte alternativa de suprimento e a direção das políticas, que também será um fator crítico na definição das perspectivas do mercado.