29 de setembro de 2026 Notícias:
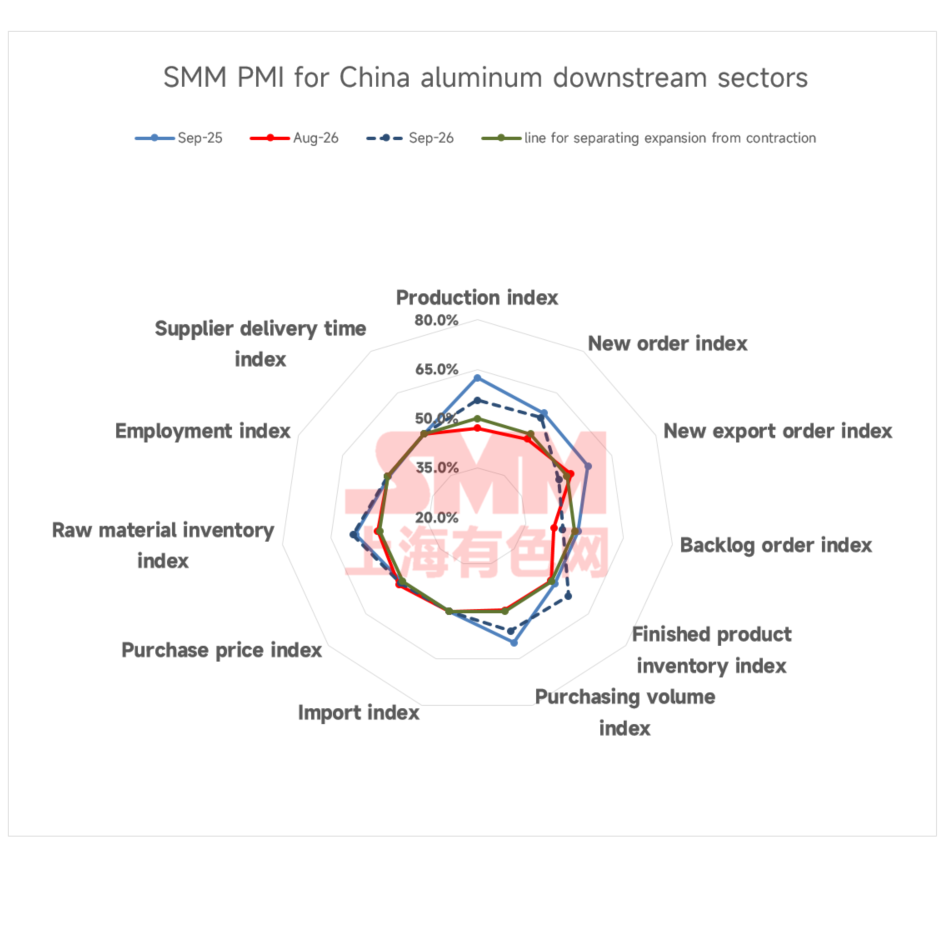
Em setembro, o PMI composto da indústria de processamento de alumínio da China ficou em 53,9%, um aumento significativo em relação aos 48,7% de agosto e retornando acima da marca de 50 após dois meses, com a indústria passando de uma "recuperação fraca" para uma "expansão estrutural", embora a divergência entre os setores tenha se intensificado ainda mais. Entre os sete principais setores a jusante, o PMI de ligas primárias de alumínio ficou em 61,6%, com maior disposição de produção na alta temporada e redução contínua dos estoques de produtos acabados; o PMI de ligas secundárias de alumínio ficou em 60,1%, um salto de 13,4 pontos percentuais em relação ao mês anterior, impulsionado pela melhora nos pedidos de automóveis e motocicletas, que reanimou o sentimento do setor; o PMI de chapas, placas e tiras de alumínio ficou em 56,7%, com os índices de produção e de novos pedidos em 58,9%, mas o índice de novos pedidos de exportação despencou para 39,7% e o índice de estoques de produtos acabados disparou para 69,2%, evidenciando a dupla pressão das exportações e dos estoques; o PMI de perfis industriais de alumínio ficou em 53,7%, sustentado por fortes pedidos de componentes para veículos de nova energia e armazenamento de energia, embora as baixas taxas de processamento e os longos prazos de recebimento tenham limitado a aceitação de pedidos; o PMI de folhas de alumínio ficou em 52,6%, com a programação de produção de folhas para baterias já reservada até dezembro e os pedidos de alta temporada de folhas para embalagens completos, compensando efetivamente a fraqueza nas folhas para ar-condicionado; o PMI de fios e cabos de alumínio ficou em 51,8%, ainda em território de expansão, mas o índice de novos pedidos caiu 12,7 pontos percentuais em relação a agosto, indicando um enfraquecimento notável no impulso dos pedidos; o PMI de perfis de alumínio para construção ficou em 48,9%, permanecendo como o único setor abaixo da marca de 50, uma vez que o crescimento profundamente negativo nas novas construções e conclusões de imóveis arrastou a demanda do usuário final, com o impulso do "Setembro Dourado" relativamente moderado.
Por categoria de produto:
Chapas, placas e tiras de alumínio: O PMI composto da indústria de chapas, placas e tiras de alumínio ficou em 56,7% em setembro, retornando a uma faixa de forte expansão. Por subíndice, tanto o índice de produção quanto o de novos pedidos ficaram em 58,9%, indicando uma recuperação faseada na carga de produção e na entrada de pedidos durante a tradicional alta temporada do "Setembro Dourado e Outubro Prateado", com algumas chapas grossas das séries 5 e 6 apresentando até escassez de oferta. O índice de volume de compras (62,4%) e o índice de estoque de matérias-primas (67,8%) expandiram-se acentuadamente — uma rara alta simultânea — refletindo a estocagem concentrada pelas empresas para a alta temporada e o feriado do Dia Nacional, deixando os estoques de matérias-primas das fábricas temporariamente amplos. Contudo, as contradições estruturais também ficaram fortemente evidentes: o índice de novos pedidos de exportação despencou para 39,7%, em profundo território de contração, à medida que o diferencial de preços doméstico-internacional continuou a se estreitar em setembro, as exportações perderam viabilidade econômica essencial e alguns produtos principais chegaram a registrar prejuízos; alguns pedidos embarcados antecipadamente de forma "antecipatória" também anteciparam a demanda subsequente, esfriando os novos pedidos de exportação. O índice de estoque de produtos acabados disparou para 69,2%, já que os preços do alumínio permaneceram acima de 24.000 yuans/tonelada em setembro, a forte aversão a preços entre os usuários finais levou a bloqueios nos embarques e algumas empresas foram forçadas a acumular estoques de produtos acabados. No geral, embora o setor esteja em um canal de expansão, os altos preços do alumínio e a rápida queda das exportações limitaram o espaço de alta, e espera-se que o PMI de chapas, placas e tiras de alumínio retorne para perto da marca de 50 em outubro, com a sustentabilidade do impulso da alta temporada em questão.
Folha de Alumínio: O PMI composto da indústria de folhas de alumínio ficou em 52,6% em setembro, com os principais impulsionadores sendo a expansão constante do índice de produção (53,7%) e do índice de novos pedidos (53,7%), graças à forte divergência estrutural dentro do setor proporcionando compensação: por um lado, a demanda por folhas de alumínio para baterias permaneceu forte, com algumas empresas deslocando continuamente capacidade para folhas de bateria e cronogramas de produção reservados até dezembro, fornecendo uma base sólida para as operações gerais; por outro lado, as folhas para embalagens entraram em uma janela de cumprimento de pedidos da alta temporada, com pedidos de folha zero simples, folha zero dupla e embalagens assépticas cheios, compensando efetivamente a fraqueza contínua no segmento de folhas para ar-condicionado. O índice de novos pedidos de exportação atingiu 59,5%, com a demanda rígida de embalagens no exterior no quarto trimestre sustentando a produção de pedidos de exportação. Em relação aos estoques, o índice de estoque de produtos acabados ficou em 58,4%, semelhante ao dilema em chapas, placas e tiras de alumínio, pois os altos preços do alumínio também desaceleraram a retirada pelos compradores a jusante e bloquearam os embarques, forçando algumas empresas a aceitar o acúmulo de estoques. O índice de volume de compras e o índice de estoque de matérias-primas expandiram-se simultaneamente, com as empresas mantendo proativamente estoques de matérias-primas relativamente amplos. No geral, o desempenho robusto do PMI de folhas de alumínio em setembro foi sustentado conjuntamente pela força das folhas para baterias e pelo cumprimento de pedidos de folhas para embalagens na alta temporada. Olhando para o futuro, apoiadas pelos efeitos da alta temporada, as principais empresas de folhas de alumínio ainda podem manter carteiras de pedidos relativamente cheias, mas o crescimento desacelerou silenciosamente.
Perfis de Alumínio para Construção: O PMI de perfis de alumínio para construção ficou em 48,9% em setembro, ainda abaixo da marca de 50. Por subíndice, o índice de nova produção foi de 47,7%, o índice de novos pedidos de 48,1% e o índice de volume de compras de 49,1%, todos se recuperando em relação ao mês anterior, com o sentimento melhorando um pouco em relação ao mês passado. A estrutura de pedidos continuou a divergir: algumas grandes empresas em regiões tradicionais de produção, como Guangdong e Shandong, ainda se concentraram na execução de grandes pedidos de engenharia, como sedes corporativas e construção de escolas, com uma base relativamente estável; enquanto o volume terminal dos canais de distribuição de portas e janelas e varejo de decoração residencial permaneceu abaixo das expectativas. Em relação aos estoques, as empresas aderiram à política de "compras baseadas em pedidos" para matérias-primas e programaram rigorosamente a produção e entregaram pontualmente os produtos acabados, continuando uma estratégia proativa de manter baixos os estoques de produtos acabados. No geral, em um contexto de crescimento profundamente negativo em novas construções e conclusões de moradias, a alta temporada do "Setembro Dourado" proporcionou apenas um leve impulso à demanda por perfis de alumínio para construção, sem expectativa de reversão de tendência na demanda do usuário final, e espera-se que o PMI de perfis de alumínio para construção permaneça fracamente abaixo da marca de 50 em outubro.
Perfis Industriais: O PMI composto da indústria de perfis de alumínio industrial ficou em 53,7% em setembro, retornando acima da marca de 50. Por subíndice, o índice de produção foi de 57,4%, o índice de novos pedidos de 56,3% e o índice de volume de compras de 55,8%, todos retornando ao território de expansão simultaneamente. A demanda mostrou um padrão de suporte da alta temporada com divergência no terminal. Impulsionadas pelo pico tradicional de consumo, algumas fabricantes relataram um claro aumento nos pedidos de perfis de alumínio para componentes de veículos de nova energia no início de setembro, elevando a produção mensal; os perfis de alumínio para componentes de armazenamento de energia continuaram com crescimento constante na demanda em meio à expansão do setor. Para perfis de alumínio fotovoltaico, impulsionados pela pressão de entrega de pedidos no início de outubro, alguns fabricantes líderes de perfis mantiveram produção relativamente plena desde o mês passado, mas algumas empresas relataram expectativas de que os fabricantes de módulos a jusante reduziriam os cronogramas de produção, adotando uma visão fraca sobre a produção subsequente. Nas exportações, o índice de exportação de agosto ficou em 50,8%, acima da marca de 50; algumas empresas em Anhui relataram aumento nos pedidos de exportação em setembro para escadas de alumínio, peças de máquinas têxteis e tubos e barras industriais, e espera-se que as exportações de perfis industriais permaneçam amplamente estáveis. Na aquisição de matérias-primas, a recuperação do índice de volume de compras seguiu principalmente o aumento de novos pedidos, com as empresas ainda estocando com base na demanda de pedidos. No geral, os perfis industriais de alumínio retornaram ao território de expansão em setembro, com a demanda por perfis de alumínio de suporte apresentando bom desempenho nos terminais sob os impulsionadores tradicionais de consumo. No entanto, embora os pedidos de componentes de armazenamento de energia e veículos de nova energia estejam crescendo bem, eles enfrentam restrições de taxas de processamento baixas e longos prazos de recebimento, e algumas empresas planejam controlar moderadamente a escala de pedidos aceitos; combinado com os perfis fotovoltaicos sendo arrastados pelas expectativas de cronogramas de produção mais baixos dos módulos, espera-se que o sentimento do setor de perfis industriais decline um pouco em outubro, mas permaneça acima da marca de 50.
Fios e Cabos de Alumínio: O PMI da indústria doméstica de fios e cabos de alumínio ficou em 51,8% em setembro, queda de 2,7 pontos percentuais em relação ao mês anterior. Embora ainda acima da marca de 50, o ímpeto de expansão enfraqueceu notavelmente, e a recuperação do sentimento da indústria ficou aquém das expectativas. Por segmento, o índice de produção ficou em 52,33%, alta de 4,58 pontos percentuais em relação aos 47,75% de agosto, retornando acima da marca de 50, com os cronogramas de produção das empresas voltando ao normal e as operações da indústria se recuperando levemente, mas com os preços do alumínio persistentemente altos, as empresas se concentraram principalmente na produção just-in-time e no estocamento sob demanda, e o entusiasmo pela produção melhorou apenas de forma limitada. O índice de novos pedidos ficou em 52,25%, queda de 12,7 pontos percentuais em relação aos 64,95% de agosto; embora os projetos de rede tenham entrado gradualmente na fase de execução, o ritmo real de retirada ainda não acelerou. O índice de novos pedidos de exportação ficou em 47,67%, queda de 5,36 pontos percentuais em relação aos 53,03% de agosto, recuando para o território de contração, com os níveis de novos pedidos no exterior ainda fragmentados e incapazes de fornecer suporte efetivo. O índice de carteira de pedidos ficou em 54,20%, queda de 4,86 pontos percentuais em relação aos 59,06% de agosto, com as carteiras de pedidos sendo continuamente reduzidas e as empresas programando a produção com base nos pedidos existentes. O índice de volume de compras ficou em 59,06%, alta de 2,14 pontos percentuais em relação aos 56,92% de agosto, e o índice de estoque de matérias-primas ficou em 63,59%, alta de 5,7 pontos percentuais em relação aos 57,89% de agosto, com o estocamento pré-feriado basicamente concluído. No geral, o lado operacional da indústria de fios e cabos de alumínio melhorou um pouco em setembro em relação a agosto, mas a recuperação foi mais fraca do que o esperado, o desempenho do lado dos pedidos permaneceu fraco e o entusiasmo pela produção melhorou apenas de forma limitada; com a aproximação dos feriados do Festival do Meio-Outono e do Dia Nacional, as linhas de produção das principais empresas de fios e cabos de alumínio continuarão basicamente operando normalmente durante os feriados, mas algumas empresas relataram planos de manutenção das linhas de produção durante o feriado, o que pode reduzir a carga de produção no período. Combinado com as fracas expectativas de entrega da rede este ano e menos pedidos em carteira em relação ao ano anterior, espera-se que o PMI da indústria de fios e cabos de alumínio mostre uma recuperação moderada em outubro.
Liga Primária: O PMI da indústria de liga primária de alumínio ficou em 61,6% em setembro, retornando acima da marca de 50, uma melhora clara em relação ao período anterior, indicando uma recuperação no sentimento da indústria e um aquecimento do humor do mercado. Por subíndice, o índice de produção de setembro atingiu 70,48%, com a produção geral superior à de agosto, mostrando que as empresas aumentaram a disposição de produzir no contexto do tradicional pico de temporada "Setembro Dourado e Outubro Prateado", com a atividade do lado da produção claramente em alta. Ao mesmo tempo, os volumes gerais de pedidos também se expandiram gradualmente, com oferta e demanda mostrando sinais positivos e as operações da indústria se recuperando um pouco em relação ao período anterior. Nos estoques, algumas empresas mantiveram cronogramas normais de produção enquanto a demanda aumentou levemente, impulsionando certa redução dos estoques de produtos acabados nas fábricas, com o índice de estoque de produtos acabados em 43,47%, abaixo da marca de 50, indicando que os estoques não se acumularam, mas sim declinaram levemente. Durante o Festival do Meio-Outono, as empresas a jusante dos principais produtores de liga primária de alumínio não programaram feriados, e os produtos continuaram a ser despachados, de modo que os estoques não se acumularam notavelmente, mantendo um ritmo de redução relativamente suave. No entanto, a recuperação da demanda ainda foi restringida até certo ponto. Os preços do alumínio em setembro foram, no geral, mais altos do que em agosto, com os preços continuando a operar em níveis elevados, suprimindo pedidos em volume até certo ponto e impedindo que novos pedidos alcançassem crescimento significativo. Enquanto isso, a demanda automotiva declinou em relação ao ano anterior, com a demanda geral um pouco menor, mas aumentou em relação ao mês anterior, mostrando sinais de melhora marginal, embora a força da recuperação permanecesse limitada. Olhando para outubro, a indústria permanece na tradicional temporada de pico, e espera-se que o sentimento geral permaneça acima da marca de 50. Espera-se que os centros de preços do alumínio declinem um pouco, o que, até certo ponto, ajudará a aliviar a pressão de custos a jusante e melhorará ainda mais o sentimento do mercado. No entanto, deve-se notar que a oferta geral deste ano excede a do ano passado, enquanto o crescimento da demanda fica atrás da oferta, e a pressão de oferta e demanda do mercado persiste. Em resumo, espera-se que o PMI da indústria de liga primária de alumínio fique em torno de 59,4% em outubro, queda em relação a setembro, mas ainda acima da marca de 50, com a indústria no geral em uma faixa de expansão moderada.
Liga Secundária: O PMI da indústria de alumínio secundário ficou em 60,1% em setembro, alta de 13,4 pontos percentuais em relação ao mês anterior, retornando acima da marca de 50, com melhora no sentimento da indústria. Na demanda, à medida que a tradicional temporada de pico de consumo gradualmente se iniciou, os pedidos dos principais setores a jusante, como automóveis e motocicletas, melhoraram um pouco em relação ao período anterior, com as empresas acelerando o ritmo de aceitação de pedidos e aquisições, impulsionando a recuperação do lado da demanda, embora a liberação da demanda da temporada de pico permanecesse relativamente moderada e o entusiasmo de compra a jusante não tenha aumentado notavelmente. Na produção, a melhora da demanda impulsionou uma recuperação nas taxas de operação das empresas, mas a oferta restrita de sucata de alumínio conforme e os altos custos de aquisição ainda restringiram a liberação da produção até certo ponto. No final de setembro, durante o Festival do Meio-Outono, a maioria das empresas basicamente manteve a produção normal; durante o feriado do Dia Nacional, grandes empresas ou empresas de fornecimento direto de alumínio líquido, considerando a produção contínua e a demanda de suporte a jusante, geralmente não interromperam a produção, embora algumas empresas tenham reduzido moderadamente a carga de produção; outras empresas tiraram principalmente de 3 a 5 dias de folga, com algumas empresas mais afetadas por pedidos insuficientes ou restrições de faturas fiscais possivelmente estendendo os feriados para cerca de 7 dias. Nos estoques, à medida que as operações das empresas se recuperaram, os estoques de produtos acabados nas fábricas aumentaram um pouco; no lado das matérias-primas, para garantir a produção e a entrega dos pedidos da temporada de pico, as empresas no geral aumentaram o entusiasmo pela coleta de sucata, mas devido à oferta restrita de sucata de alumínio conforme e à maior dificuldade de aquisição, os aumentos nos estoques de matérias-primas foram limitados, e as empresas ainda enfrentam pressão de estocagem. Olhando para outubro, o feriado do Dia Nacional causará interrupção faseada na produção da indústria e, embora se espere que as empresas retomem gradualmente a produção normal após o feriado, espera-se que o sentimento da indústria decline um pouco em relação a setembro devido aos impactos do feriado; enquanto isso, se a demanda da temporada de pico pode continuar a ser liberada e o impacto das políticas de faturas fiscais sobre a oferta de sucata de alumínio conforme permanecem focos-chave do mercado daqui para frente.
Perspectiva:
Olhando para outubro, o efeito da temporada de pico "Setembro Dourado e Outubro Prateado" diminuirá marginalmente e, combinado com a interrupção faseada de algumas linhas de produção pelo feriado do Dia Nacional, espera-se que o sentimento da indústria de processamento de alumínio recue dos picos, com o PMI composto provavelmente retornando em direção à marca de 50. Por setor: espera-se que o PMI da liga primária de alumínio caia para cerca de 59,4%, ainda em expansão moderada; espera-se que o sentimento do alumínio secundário decline um pouco em relação a setembro devido à interrupção da produção pelo feriado e à oferta restrita de sucata de alumínio conforme; espera-se que o PMI de chapas, folhas e tiras de alumínio oscile em torno da marca de 50 sob as restrições duplas do rápido declínio das exportações e dos altos estoques de produtos acabados, com a sustentabilidade do ímpeto da temporada de pico em questão; as empresas líderes de folhas de alumínio ainda podem manter carteiras de pedidos relativamente cheias, mas o crescimento desacelerou silenciosamente; espera-se que o sentimento dos perfis industriais de alumínio decline um pouco, mas permaneça acima da marca de 50; espera-se que fios e cabos de alumínio mostrem recuperação moderada no contexto de expectativas fracas de entrega da rede e menos pedidos em carteira em relação ao ano anterior; os perfis de alumínio para construção permanecerão fracos abaixo da marca de 50, sem reversão de tendência esperada na demanda do usuário final. No geral, o padrão de divergência setorial continuará em outubro, com os altos preços do alumínio e as exportações fracas ainda restringindo o espaço de alta.