O mercado de coque em setembro manteve um impasse em níveis elevados, com desaceleração dos ganhos de preço. O conflito central residiu na interação entre o suporte de custos do carvão de coqueificação e a restrição decorrente das perdas das siderúrgicas. Após várias rodadas de aumentos de preços implementadas no início de setembro, as perdas nas empresas de coqueificação diminuíram, e as taxas de operação de coqueificação subiram ligeiramente. Do lado da oferta, a fiscalização contínua de segurança nas minas de carvão das principais regiões produtoras manteve o carvão de coqueificação primário de alta qualidade relativamente escasso, formando um piso de suporte para o coque. As empresas de coqueificação mantiveram estoques baixos no período inicial e demonstraram forte disposição para defender os preços. Do lado da demanda, a produção de gusa permaneceu elevada, juntamente com a recomposição rígida de estoques pelas siderúrgicas antes do feriado do Dia Nacional, o que sustentou temporariamente os preços à vista. No entanto, a demanda final por aço acabado sob o tradicional “Setembro Dourado” não atendeu às expectativas. A rentabilidade das siderúrgicas continuou se deteriorando, aumentando a resistência ao coque de preço elevado. A sexta rodada de aumentos de preços proposta não se concretizou. De meados ao final de setembro, o mercado passou de uma fase de alta de preços para uma consolidação lateral, com espaço limitado para novos avanços de preço. Perto do fim do mês, a recomposição de estoques pré-feriado diminuiu, os embarques das empresas de coqueificação desaceleraram e os estoques da cadeia industrial acumularam-se marginalmente. O mercado começou a precificar a manutenção de altos-fornos nas siderúrgicas e as expectativas para a primeira rodada de cortes no preço do coque. No geral, os níveis de preço do coque subiram em setembro, mas o impulso de alta gradualmente se esvaiu. A recuperação dos lucros das empresas de coqueificação trouxe uma liberação marginal de oferta, enquanto as siderúrgicas a jusante enfrentaram pressão crescente de perdas. O equilíbrio apertado entre oferta e demanda afrouxou marginalmente, e a lógica do mercado mudou da contração da oferta para a validação pelo lado da demanda.
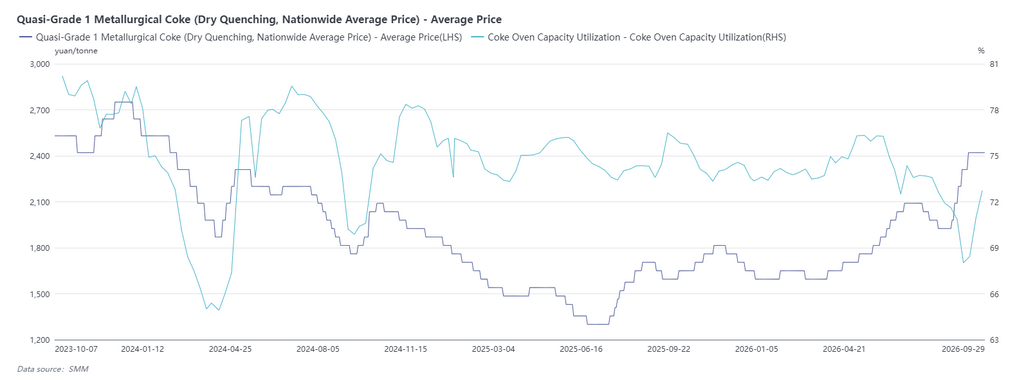
Olhando para outubro, o coque provavelmente tenderá a operar de lado para baixo, com riscos de correções periódicas. Do lado da oferta, as empresas de coqueificação mantêm taxas de operação flexíveis após a melhora dos lucros em setembro. Se os preços permanecerem altos, a produção de coque poderá registrar novos aumentos. No front do carvão de coqueificação, as minas anteriormente restringidas retomam a produção de forma ordenada, aliviando a escassez de oferta de carvão de coqueificação e enfraquecendo o suporte de custos. A demanda servirá como o principal motor que moldará o desempenho do mercado. Em outubro, se a demanda final por aço do tradicional “Outubro Prateado” continuar decepcionando, as perdas das siderúrgicas persistirão, o escopo da manutenção de altos-fornos poderá se expandir, a produção de gusa diminuirá e a demanda rígida por coque recuará. Após o feriado do Dia Nacional, a recomposição de estoques pré-feriado pelas siderúrgicas estará concluída. O sentimento de compra proativa esfriará, as siderúrgicas estarão mais inclinadas a pressionar os preços do coque para baixo e ganharão maior poder de precificação. Do ponto de vista dos estoques, espera-se que os estoques da cadeia industrial aumentem após a recomposição pré-feriado, adicionando mais pressão de baixa sobre os preços à vista. Dito isso, permanecem incertezas em torno das inspeções de segurança nas minas de carvão. Se a fiscalização de segurança se intensificar novamente, os preços do carvão de coqueificação e do coque receberão suporte periódico, limitando a magnitude de quedas acentuadas.