[Análise SMM] Impulso de alta do coque perde força, corte de preço esperado em outubro

Publicado: Sep 29, 2026 16:49 (GMT+8)

O mercado de coque em setembro manteve um impasse em níveis elevados, com desaceleração dos ganhos de preço. O conflito central residiu na interação entre o suporte de custos do carvão de coqueificação e a restrição decorrente das perdas das siderúrgicas. Após várias rodadas de aumentos de preços implementadas no início de setembro, as perdas nas empresas de coqueificação diminuíram, e as taxas de operação de coqueificação subiram ligeiramente. Do lado da oferta, a fiscalização contínua de segurança nas minas de carvão das principais regiões produtoras manteve o carvão de coqueificação primário de alta qualidade relativamente escasso, formando um piso de suporte para o coque. As empresas de coqueificação mantiveram estoques baixos no período inicial e demonstraram forte disposição para defender os preços. Do lado da demanda, a produção de gusa permaneceu elevada, juntamente com a recomposição rígida de estoques pelas siderúrgicas antes do feriado do Dia Nacional, o que sustentou temporariamente os preços à vista. No entanto, a demanda final por aço acabado sob o tradicional “Setembro Dourado” não atendeu às expectativas. A rentabilidade das siderúrgicas continuou se deteriorando, aumentando a resistência ao coque de preço elevado. A sexta rodada de aumentos de preços proposta não se concretizou. De meados ao final de setembro, o mercado passou de uma fase de alta de preços para uma consolidação lateral, com espaço limitado para novos avanços de preço. Perto do fim do mês, a recomposição de estoques pré-feriado diminuiu, os embarques das empresas de coqueificação desaceleraram e os estoques da cadeia industrial acumularam-se marginalmente. O mercado começou a precificar a manutenção de altos-fornos nas siderúrgicas e as expectativas para a primeira rodada de cortes no preço do coque. No geral, os níveis de preço do coque subiram em setembro, mas o impulso de alta gradualmente se esvaiu. A recuperação dos lucros das empresas de coqueificação trouxe uma liberação marginal de oferta, enquanto as siderúrgicas a jusante enfrentaram pressão crescente de perdas. O equilíbrio apertado entre oferta e demanda afrouxou marginalmente, e a lógica do mercado mudou da contração da oferta para a validação pelo lado da demanda.
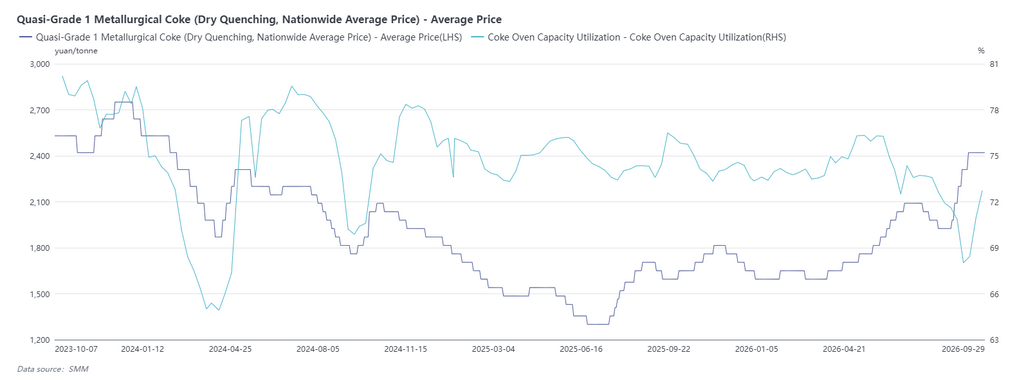
Olhando para outubro, o coque provavelmente tenderá a operar de lado para baixo, com riscos de correções periódicas. Do lado da oferta, as empresas de coqueificação mantêm taxas de operação flexíveis após a melhora dos lucros em setembro. Se os preços permanecerem altos, a produção de coque poderá registrar novos aumentos. No front do carvão de coqueificação, as minas anteriormente restringidas retomam a produção de forma ordenada, aliviando a escassez de oferta de carvão de coqueificação e enfraquecendo o suporte de custos. A demanda servirá como o principal motor que moldará o desempenho do mercado. Em outubro, se a demanda final por aço do tradicional “Outubro Prateado” continuar decepcionando, as perdas das siderúrgicas persistirão, o escopo da manutenção de altos-fornos poderá se expandir, a produção de gusa diminuirá e a demanda rígida por coque recuará. Após o feriado do Dia Nacional, a recomposição de estoques pré-feriado pelas siderúrgicas estará concluída. O sentimento de compra proativa esfriará, as siderúrgicas estarão mais inclinadas a pressionar os preços do coque para baixo e ganharão maior poder de precificação. Do ponto de vista dos estoques, espera-se que os estoques da cadeia industrial aumentem após a recomposição pré-feriado, adicionando mais pressão de baixa sobre os preços à vista. Dito isso, permanecem incertezas em torno das inspeções de segurança nas minas de carvão. Se a fiscalização de segurança se intensificar novamente, os preços do carvão de coqueificação e do coque receberão suporte periódico, limitando a magnitude de quedas acentuadas.

Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
[Stelco suspenderá operações de acabamento em Hamilton e cortará até 500 empregos devido às tarifas dos EUA]
há 2 minutos
[Stelco suspenderá operações de acabamento em Hamilton e cortará até 500 empregos devido às tarifas dos EUA]
Leia mais
[Stelco suspenderá operações de acabamento em Hamilton e cortará até 500 empregos devido às tarifas dos EUA]
[Stelco suspenderá operações de acabamento em Hamilton e cortará até 500 empregos devido às tarifas dos EUA]
Stelco Holdings Inc. vai paralisar por tempo indeterminado as operações de acabamento em sua unidade de Hamilton, Ontário, afetando até 500 trabalhadores entre Hamilton e Lake Erie. A empresa classificou a medida como “lamentável, mas necessária”, citando as tarifas dos EUA, que reduziram a demanda por seus produtos laminados a frio e galvanizados. A demanda em seus mercados tradicionais caiu quase 25% no segundo trimestre de 2026 em comparação com a média trimestral de 2024, com o Canadá registrando queda de 10%. As restrições de importação de Ottawa reduziram os volumes, mas não o suficiente para fechar a lacuna. A produção será concentrada na Lake Erie Works, em Nanticoke, Ontário. A controladora Cleveland-Cliffs afirmou que o mix de produtos mudará, mas a tonelagem de aço não, e oferecerá vagas em Lake Erie aos funcionários de Hamilton. A concorrente Algoma Steel anunciou mais de 1.000 demissões; a ArcelorMittal Long Products Canada fechou sua trefilaria em Hamilton.
há 2 minutos
[Italian steel association Federacciai warns rising energy costs threaten production continuity, urges EU ETS suspension]
há 2 minutos
[Italian steel association Federacciai warns rising energy costs threaten production continuity, urges EU ETS suspension]
Leia mais
[Italian steel association Federacciai warns rising energy costs threaten production continuity, urges EU ETS suspension]
[Italian steel association Federacciai warns rising energy costs threaten production continuity, urges EU ETS suspension]
Italy's steel association Federacciai warned that soaring energy costs are threatening the continuity of domestic steel production and urged the EU to suspend its Emissions Trading System (ETS). It said the combined burden of high electricity prices and carbon costs has left Italian mills, particularly electric arc furnace operators, facing unsustainable pressure, with some lines at risk of shutdown. Federacciai called on the EU and the Italian government to take emergency measures, including halting ETS allowance auctions and adjusting carbon cost pass-through rules, to protect steel supply and jobs. Spanish peer Unesid also warned of a 658 million EUR energy cost overrun (about 710 million USD) and sought an emergency plan. Source: Federacciai.
há 2 minutos
[UE propõe cortar o fornecimento de sucata de aço originária da UE ao Egito a partir de 2027]
há 2 minutos
[UE propõe cortar o fornecimento de sucata de aço originária da UE ao Egito a partir de 2027]
Leia mais
[UE propõe cortar o fornecimento de sucata de aço originária da UE ao Egito a partir de 2027]
[UE propõe cortar o fornecimento de sucata de aço originária da UE ao Egito a partir de 2027]
A Comissão Europeia propõe proibir o Egito de importar sucata ferrosa e não ferrosa de origem da UE assim que o Regulamento revisto relativo a transferências de resíduos entrar plenamente em vigor, em 21 de maio de 2027. O Egito, juntamente com a Índia, o Paquistão, Marrocos, o Bangladesh e a Arábia Saudita, não conseguiu comprovar uma gestão de resíduos ambientalmente correta. O Egito importou 1,86 milhões de toneladas de sucata da UE em 2025 e 2,12 milhões de toneladas no primeiro semestre de 2026, um aumento de 59,7% em termos homólogos, ocupando o terceiro lugar a nível mundial; cerca de metade do seu abastecimento de sucata ferrosa provém da UE. As siderúrgicas teriam de recorrer a sucata alternativa ou a mais DRI: o frete europeu é de 20 a 25 USD por tonelada, contra 35 a 40 USD por tonelada a partir da China ou dos EUA. O Egito perdeu ainda 213 milhões de USD em exportações de aço devido a medidas antidumping da UE e dos EUA. O período de consulta termina a 16 de outubro; a adoção está prevista para o quarto trimestre de 2026.
há 2 minutos