[SMM Analysis] O comércio de tarifas de cobre dos EUA está perdendo força — mas ainda não acabou

Publicado: Sep 29, 2026 14:37 (GMT+8)
[Análise SMM] Nenhum anúncio de tarifa sobre cobre refinado nos EUA surgiu até o meio-dia de 29 de setembro, mas o risco político permanece. Com o estreitamento do spread COMEX-LME, a arbitragem de curto prazo e a atração dos EUA enfraqueceram. No entanto, os estoques da COMEX subiram de 320.000 para quase 770.000 toneladas curtas, enquanto os estoques sociais da China caíram para 78.300 toneladas métricas e os prêmios do cátodo SMM #1 se aproximaram de US$ 205/t (RMB 1.400/t). A incerteza tarifária poderia reavivar a atração dos EUA no longo prazo?

Os mercados haviam definido o meio-dia de 29 de setembro, horário de Pequim, como um ponto de verificação importante para uma possível tarifa dos EUA sobre o cobre refinado. A data derivou de uma atualização do mercado de cobre apresentada pelo Departamento de Comércio dos EUA em 30 de junho: a aplicação do prazo de 90 dias da Seção 232 levaria a janela de decisão presidencial a 28 de setembro, horário dos EUA.

No entanto, a atualização era exigida pela proclamação tarifária vigente sobre o cobre e não foi explicitamente designada como um novo relatório formal de investigação da Seção 232. A explicação por escrito do presidente também pode ser publicada após a decisão ter sido tomada. A ausência de um anúncio até o meio-dia, portanto, não deve ser interpretada como confirmação de que a proposta tarifária foi abandonada.

Os EUA haviam considerado anteriormente uma tarifa de 15% sobre as importações de cobre refinado em 2027, subindo para 30% em 2028. Se a Casa Branca mantiver esse cronograma tarifário escalonado sobre a mesa sem finalizar os detalhes, o risco político por si só poderá continuar atraindo cobre global para os EUA até 2027.

Os operadores que buscam capturar futuras distorções entre os preços da COMEX e da LME continuariam movendo cátodo para os armazéns das bolsas dos EUA, instalações alfandegadas e armazenamento comercial. Isso permitiria aos EUA acumular um estoque considerável de cobre sem financiamento governamental direto: os operadores privados absorveriam os custos de aquisição, financiamento e armazenamento. Na prática, as expectativas tarifárias poderiam transformar o cobre em mãos privadas em uma reserva estratégica de fato.
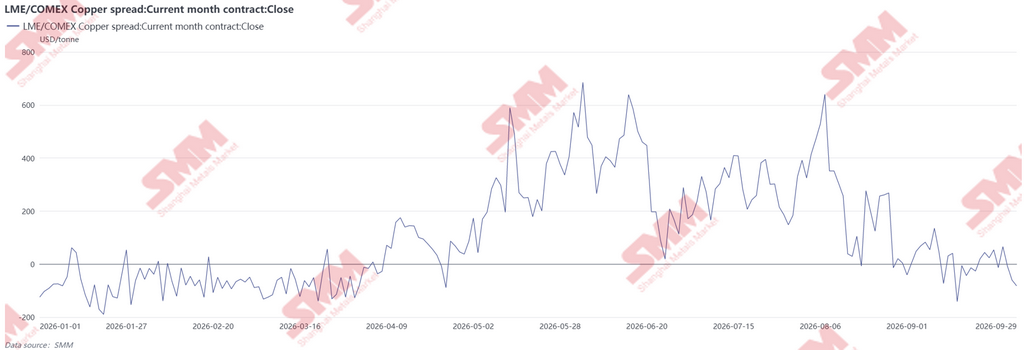
Por ora, no entanto, a estrutura do mercado aponta para uma atração mais fraca no curto prazo. A COMEX permanece em contango, consistente com oferta próxima ampla nos EUA, enquanto o cobre da LME permanece em backwardation, indicando disponibilidade à vista mais restrita em outros lugares. Os spreads entre mercados vêm se estreitando de forma constante desde o final de agosto. O contrato de outubro de 2026 da COMEX foi negociado com desconto de US$ 46,94/t em relação ao cobre de três meses da LME, enquanto o contrato de novembro de 2026 apresentava prêmio de apenas US$ 38,99/t. Nenhum dos spreads é suficiente para cobrir os custos de frete, financiamento, armazenamento e entrega na bolsa, fechando efetivamente a janela de arbitragem para embarques físicos adicionais para os EUA. Se o mercado tivesse recebido um sinal firme de que as tarifas eram iminentes, os prêmios da COMEX de vencimentos mais longos provavelmente teriam se ampliado acentuadamente. Isso não aconteceu. A atual estrutura de spreads sugere que a atração dos EUA sobre o cobre global está perdendo força e que os operadores permanecem céticos quanto à importância do prazo do final de setembro.
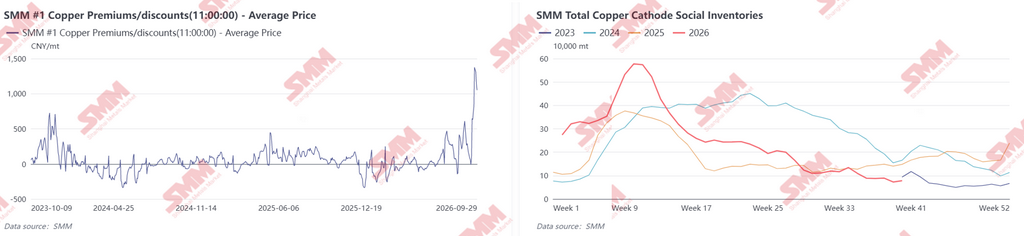
O desequilíbrio regional resultante já é visível no mercado físico da China. O prêmio do cátodo de cobre SMM #1 aproximou-se recentemente de cerca de US$ 205/t (RMB 1.400/t), o nível mais alto desde outubro de 2023. Essa alta não pode ser atribuída apenas a um consumo mais forte. As expectativas em torno das tarifas da Seção 232 redirecionaram o cobre para os EUA, reduzindo os estoques da LME na Ásia e limitando o volume de cátodo importado disponível para a China. A oferta doméstica se apertou em consequência, com os estoques sociais monitorados pela SMM caindo para a mínima de vários anos de 78.300 t. O insumo reciclável de cobre negociável também se tornou escasso, enfraquecendo sua capacidade de substituir o cobre refinado. Ao mesmo tempo, os transformadores chineses aceleraram as compras e a recomposição de estoques antes dos feriados do Festival do Meio-Outono e do Dia Nacional. O desvio global de cobre para os EUA forneceu o suporte subjacente para os prêmios à vista mais altos, enquanto as compras pré-feriado atuaram como o catalisador imediato.
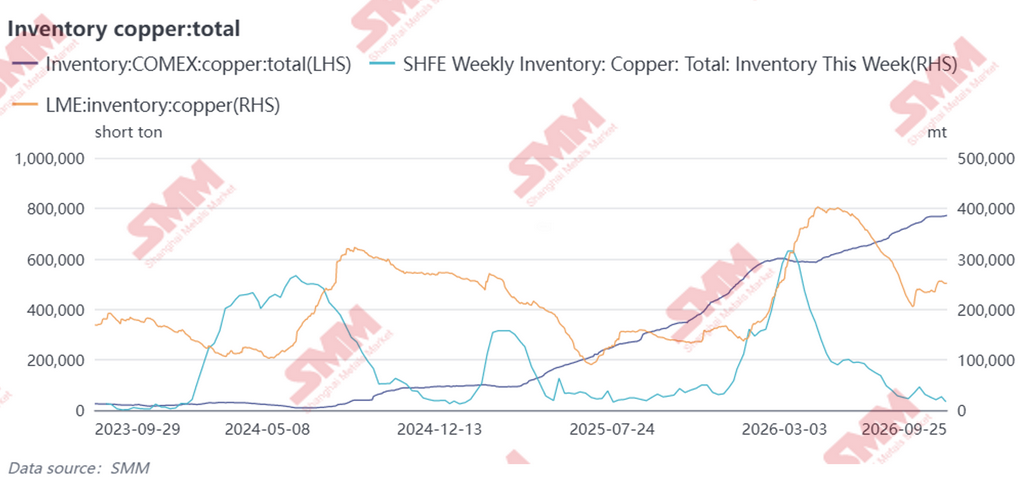
Os movimentos de estoques ilustram a escala da mudança. Entre setembro de 2025 e setembro de 2026, os estoques de cobre da COMEX subiram de aproximadamente 320.000 toneladas curtas para quase 770.000 toneladas curtas, mais que dobrando em um ano. No mesmo período, os estoques da LME caíram de um pico intermediário de cerca de 400.000 t em abril de 2026 para aproximadamente 250.000 t. Os estoques da SHFE recuaram de forma ainda mais acentuada, de 359.100 t no fim de março para 47.100 t em 24 de setembro. A direção do movimento é clara. As expectativas tarifárias e os prêmios anteriores da COMEX puxaram cátodo da América do Sul, da África e de outras regiões produtoras para os EUA, reduzindo a oferta livremente disponível em outros lugares. A combinação de contínua acumulação de estoques nos EUA e persistentes reduções de estoques na China e no mercado asiático mais amplo tem sido um dos principais impulsionadores da recente disparada dos prêmios à vista chineses.

Para o mercado global de cobre, adiar uma decisão tarifária final pode prolongar a distorção regional em vez de desfazê-la. Mesmo que os embarques incrementais para os EUA tenham desacelerado, o cobre já acumulado lá dificilmente retornará rapidamente, dado o custo de financiamento, manuseio e reexportação do metal. Até que a Casa Branca recue claramente das tarifas sobre o cobre refinado, a incerteza política manterá esses estoques ancorados nos EUA e preservará a perspectiva de novas entradas caso os prêmios futuros da COMEX voltem a se ampliar. Isso restringiria ainda mais a oferta disponível fora dos EUA e continuaria a dar suporte aos preços globais do cobre.

A conversão de moeda é baseada na taxa de paridade central do CFETS em 29 de setembro de 2026: USD 1 = RMB 6,8166.
Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
RDC Lança Programa de Mapeamento Geológico Aerotransportado de 36 Meses, com Meta de 46,1% de Cobertura Geocientífica
há 5 horas
RDC Lança Programa de Mapeamento Geológico Aerotransportado de 36 Meses, com Meta de 46,1% de Cobertura Geocientífica
Leia mais
RDC Lança Programa de Mapeamento Geológico Aerotransportado de 36 Meses, com Meta de 46,1% de Cobertura Geocientífica
A República Democrática do Congo lançou um programa nacional de mapeamento geofísico e geológico aerotransportado com duração de 36 meses, com o objetivo de ampliar a cobertura geocientífica nacional de 22,27% para 46,1%, segundo o Ministério das Minas e o Serviço Geológico Nacional do Congo. O programa, conhecido como PC2G-RDC, mobilizará oito aeronaves para coletar dados magnéticos, radiométricos, gravimétricos e eletromagnéticos de alta resolução em regiões prioritárias, incluindo o Congo Central, Kwango, Kwilu, o Grande Kasai e o Grande Katanga. O programa é coordenado pelo Serviço Geológico Nacional do Congo, financiado pelo Fonds Minier pour les Générations Futures e executado pela empresa espanhola de geofísica Xcalibur Multiphysics Group. A expansão aumentaria a cobertura geocientífica mapeada em 23,83 pontos percentuais, mais do que dobrando o nível atual. As autoridades congolesas estimam que menos de 10% do país foi explorado de forma aprofundada, apesar de a RDC já figurar como o maior produtor de cobre da África e o maior produtor de cobalto do mundo. A fase mais recente do levantamento baseia-se nos trabalhos geológicos realizados anteriormente no Grande Katanga, principal região produtora de cobre e cobalto do país, ao mesmo tempo que estende o mapeamento aerotransportado sistemático a partes menos exploradas da RDC. Os levantamentos visam identificar anomalias geofísicas e melhorar os conjuntos de dados geológicos usados para priorizar áreas para exploração terrestre subsequente. O governo espera que os conjuntos de dados resultantes reduzam a incerteza geológica para a exploração futura, melhorem a identificação de zonas minerais prospectivas e fortaleçam a capacidade do Estado de avaliar oportunidades de desenvolvimento mineral. Quaisquer anomalias identificadas pelos levantamentos aerotransportados ainda exigiriam verificação em terra, trabalhos geoquímicos e perfuração antes que um depósito mineral pudesse ser estabelecido. APAnews Elevar a cobertura geocientífica nacional de 22,27% para 46,1% ampliaria materialmente a quantidade de dados geológicos modernos disponíveis para a exploração mineral na RDC. Para o setor do cobre, o impacto imediato recai sobre a eficiência da exploração, e não sobre a oferta das minas: conjuntos de dados aerotransportados aprimorados podem restringir as áreas-alvo antes que as empresas comprometam capital em trabalhos de campo detalhados e perfuração. Dado que menos de 10% do país foi explorado de forma aprofundada, o programa poderia ampliar o pipeline de longo prazo de alvos de exploração de cobre para além do estabelecido Cinturão de Cobre do Grande Katanga. No entanto, o programa em si não adiciona reservas nem produção; quaisquer anomalias prospectivas exigiriam anos de exploração de acompanhamento e desenvolvimento antes de contribuir para a oferta de cobre.
há 5 horas
GoldMining intercepta 400 m de mineralização de ouro-cobre em Yarumalito, na Colômbia
há 5 horas
GoldMining intercepta 400 m de mineralização de ouro-cobre em Yarumalito, na Colômbia
Leia mais
GoldMining intercepta 400 m de mineralização de ouro-cobre em Yarumalito, na Colômbia
GoldMining Inc. divulgou os primeiros resultados de análises de seu programa de sondagem diamantada de 2026 no projeto de ouro-cobre Yarumalito, 100% de sua propriedade, em Antioquia, Colômbia, destacando um amplo intervalo de mineralização contínua do tipo pórfiro desde a superfície. O furo de sondagem YAR-45 retornou 399,9 metros com teor de 0,34 g/t de ouro, 0,09% de cobre e 1,21 g/t de prata, equivalente a 0,45 g/t de ouro equivalente, desde a superfície até o final do furo. O intervalo incluiu 74,7 metros com teor de 0,46 g/t de ouro, 0,13% de cobre e 1,41 g/t de prata, equivalente a 0,61 g/t de AuEq. GoldMining Inc. Dentro desse intervalo mais amplo, a GoldMining também reportou 47,0 metros com teor de 0,54 g/t de ouro, 0,14% de cobre e 1,72 g/t de prata, equivalente a 0,70 g/t de AuEq, bem como um intervalo separado de 36,0 metros com teor de 0,50 g/t de ouro, 0,14% de cobre e 1,07 g/t de prata, equivalente a 0,65 g/t de AuEq. GoldMining Inc. A GoldMining afirmou que o furo YAR-45 permaneceu em alteração e mineralização de intensidade variável desde a superfície até sua profundidade final de 399,9 metros. A empresa interpretou os resultados como suporte à continuidade da fase intrusiva P-1, que identifica como o principal hospedeiro da mineralização de ouro-cobre do tipo pórfiro em Yarumalito. GoldMining Inc. Os resultados das análises de três furos adicionais — YAR-46, YAR-47 e YAR-48 — permanecem pendentes. Os furos foram perfurados a profundidades de 251,2 metros, 263,25 metros e 304,1 metros, respectivamente. GoldMining Inc. O resultado do YAR-45 confirma um amplo intervalo de mineralização de ouro-cobre desde a superfície e fornece informações geológicas adicionais sobre a continuidade da fase intrusiva mineralizada P-1. No entanto, os intervalos reportados são comprimentos ao longo do furo, e não larguras verdadeiras, que a GoldMining atualmente estima em aproximadamente 50% dos intervalos ao longo do furo. A atenção agora se voltará para as análises pendentes dos três furos restantes e se elas apoiam uma definição ou expansão adicional do sistema mineralizado.
há 5 horas
Canterra expande recurso indicado de Lundberg em 55% para 26,1 Mt em Newfoundland
há 5 horas
Canterra expande recurso indicado de Lundberg em 55% para 26,1 Mt em Newfoundland
Leia mais
Canterra expande recurso indicado de Lundberg em 55% para 26,1 Mt em Newfoundland
Canterra Minerals anunciou uma Estimativa de Recursos Minerais atualizada para seu depósito de cobre-zinco Lundberg, parte do Projeto Buchans, 100% de propriedade da empresa em Newfoundland, Canadá, reportando um aumento de 55% na tonelagem de recursos Indicados para aproximadamente 26,1 milhões de toneladas. O recurso Indicado atualizado totaliza 26,08 milhões de toneladas com teores de 0,36% de cobre, 1,31% de zinco, 0,56% de chumbo, 5,02 g/t de prata e 0,06 g/t de ouro. Isso se compara a 16,79 milhões de toneladas com teor de 0,42% de cobre na estimativa anterior de 2019. O recurso Indicado atualizado contém aproximadamente 94.800 toneladas de cobre, 341.600 toneladas de zinco e 146.200 toneladas de chumbo. O equivalente de cobre contido aumentou 34%, para aproximadamente 226.200 toneladas, em comparação com a estimativa anterior. A estimativa atualizada incorpora 4.779 metros de sondagem concluídos desde que a Canterra adquiriu o projeto em 2024, juntamente com um envelope de cava otimizado com base em premissas atualizadas de preços de metais. Aproximadamente 97% da tonelagem de Recursos Minerais reportada é classificada como Indicada, com o restante classificado como Inferido. A Canterra afirmou que a exploração recente estendeu a mineralização para nordeste e noroeste do depósito e identificou mineralização adicional de sulfeto maciço na zona Two Level. Os resultados de aproximadamente 6.000 metros de sondagem adicional permanecem pendentes, com novos relatórios esperados ao longo do restante de 2026 e em 2027. Análise SMM: O aumento de 55% na tonelagem de recursos Indicados de Lundberg e o aumento de 34% no equivalente de cobre contido expandem materialmente a escala do depósito. No entanto, o teor médio de cobre Indicado caiu de 0,42% na estimativa de 2019 para 0,36% no recurso mais recente, tornando o trabalho técnico futuro importante para avaliar os requisitos de processamento e a economia do projeto. A atenção agora se voltará para os resultados de sondagem pendentes e para uma avaliação mais aprofundada do potencial de desenvolvimento do depósito. O recurso atualizado representa mineralização in situ, e não produção de cobre economicamente recuperável.
há 5 horas