Às 12h00, horário de Pequim, de 29 de setembro, o mercado considerou este um período-chave de observação para as tarifas de cobre refinado dos EUA. O cálculo do mercado baseou-se no relatório de atualização do mercado de cobre apresentado pelo Departamento de Comércio dos EUA em 30 de junho; se o prazo de 90 dias previsto na Seção 232 fosse aplicado, a janela de decisão do presidente terminaria em 28 de setembro, horário dos EUA. No entanto, este documento é uma atualização de mercado exigida pelo anúncio tarifário original e não foi explicitamente definido como um novo relatório formal de investigação da Seção 232; após a decisão do presidente, uma explicação por escrito também poderia ser divulgada posteriormente. Portanto, a ausência de notícias ao meio-dia não significa que a tarifa tenha sido cancelada.
Os EUA consideraram anteriormente impor uma tarifa de 15% sobre as importações de cátodos de cobre em 2027, subindo para 30% em 2028. Se a Casa Branca continuar mantendo essa expectativa de tarifas crescentes, mas adiar a divulgação dos detalhes finais, os EUA poderão continuar drenando os recursos globais de cobre em 2027.
Para garantir os futuros diferenciais de preço COMEX-LME, os operadores continuarão enviando cátodos de cobre para os EUA e os colocarão em armazéns de bolsa, armazéns alfandegados e estoques comerciais. O governo dos EUA não precisa alocar fundos diretamente para construir uma reserva nacional; basta manter a expectativa de tarifas futuras de 15% a 30%, e os operadores arcarão com os custos de aquisição, financiamento e armazenamento, movendo continuamente os recursos globais de cobre para os EUA. As expectativas tarifárias converteram efetivamente os estoques privados em uma "reserva quase estratégica" para os EUA.
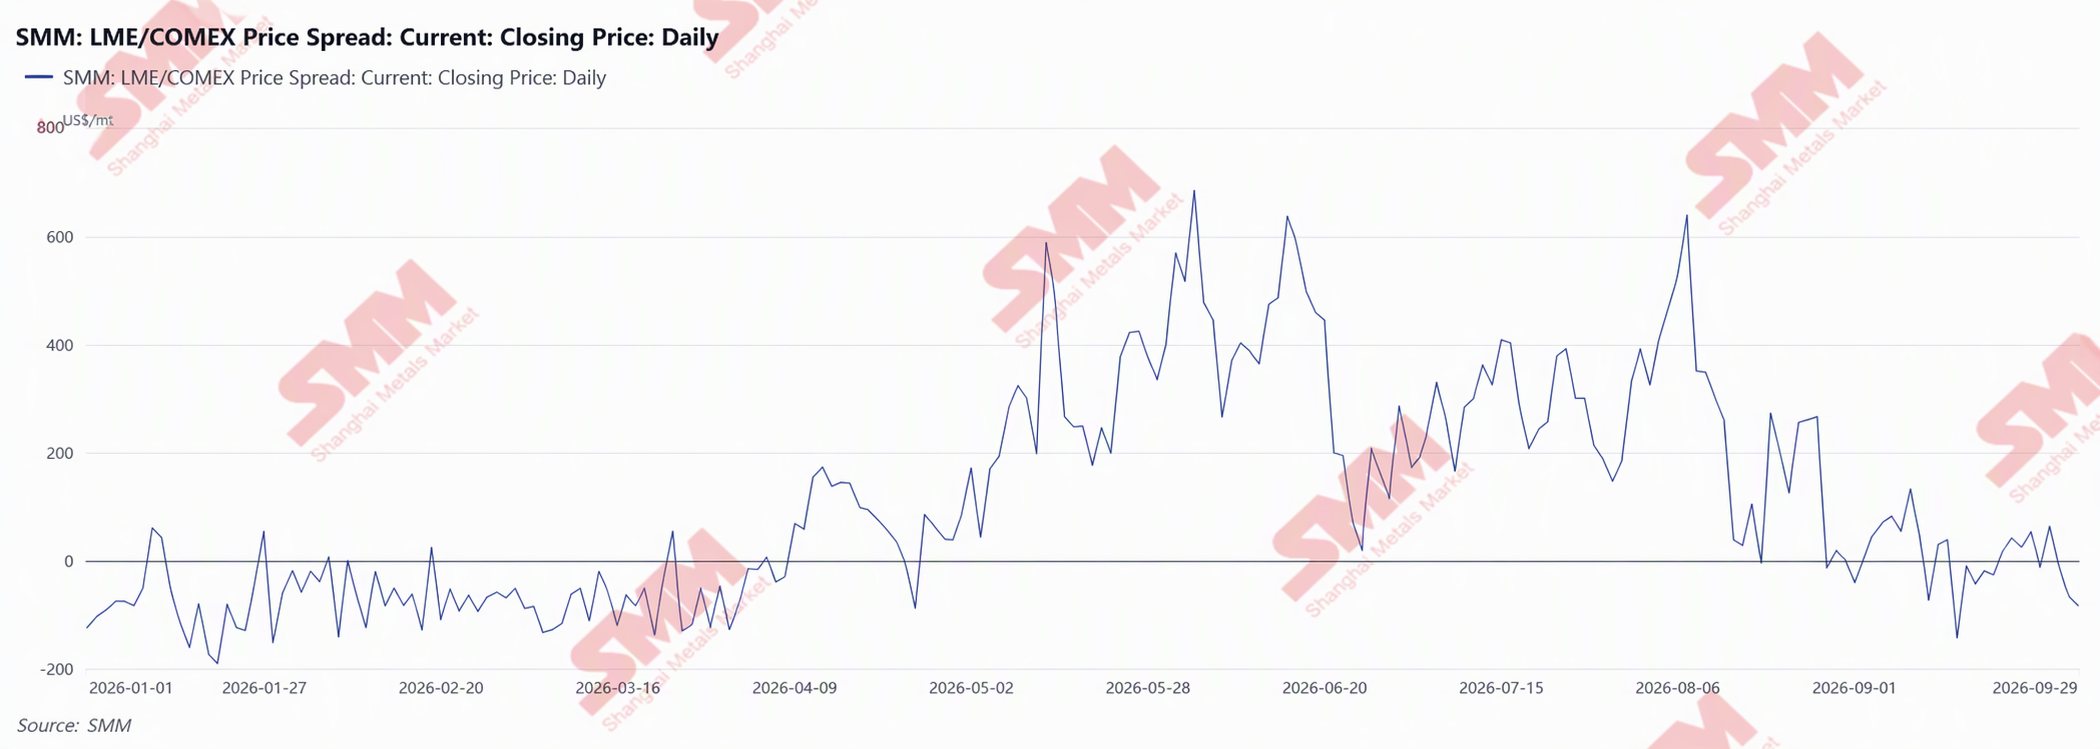
Do ponto de vista da estrutura entre mercados, a COMEX permanece em contango, refletindo estoques de curto prazo relativamente amplos nos EUA; a LME permanece em backwardation, indicando oferta spot restrita fora dos EUA. Desde o final de agosto, o diferencial de preço LME/COMEX continuou a se estreitar: o contrato COMEX 2610 está com desconto de US$ 46,94/t em relação ao LME 3M, e o prêmio do contrato 2611 é de apenas US$ 38,99/t, ambos insuficientes para cobrir os custos de transporte, financiamento, armazenagem e conversão de entrega, deixando a janela de arbitragem para envio de nova carga física aos EUA praticamente fechada. Se o mercado receber um sinal claro de que as tarifas estão prestes a entrar em vigor, os prêmios dos contratos de longo prazo da COMEX deverão se ampliar rapidamente; no entanto, o diferencial de preço atual não mostrou tal mudança, indicando que o efeito de drenagem dos EUA sobre os recursos globais de cobre está enfraquecendo, e o mercado permanece em grande parte em compasso de espera em relação ao período do final de setembro.
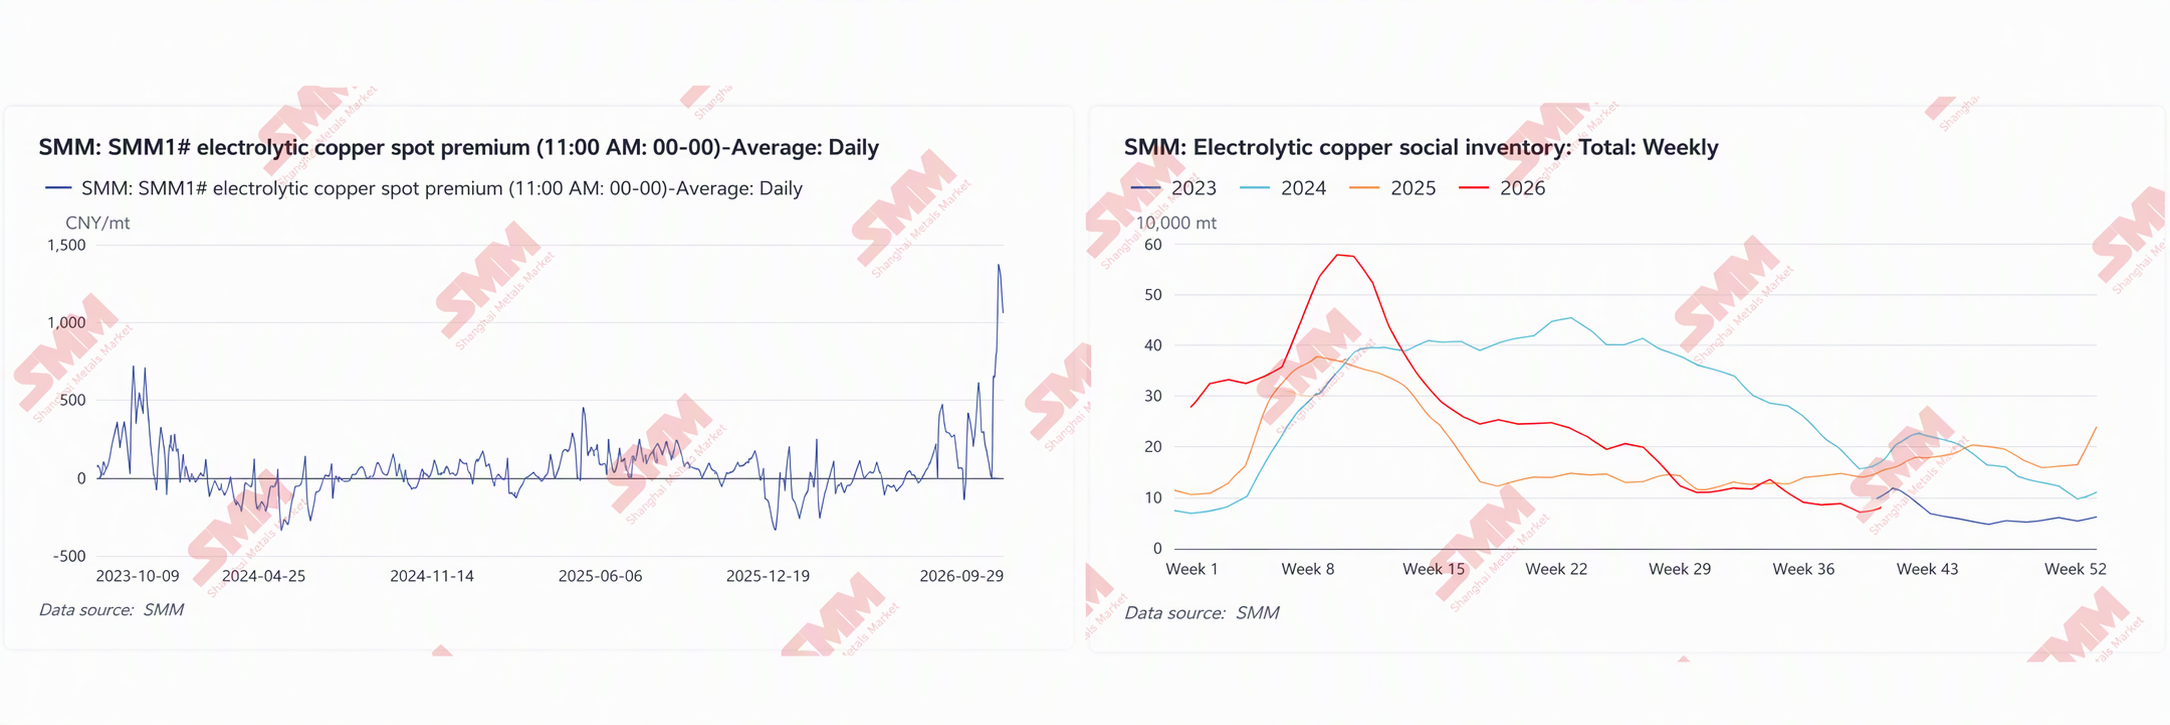
Para a China, a má alocação de recursos já se reflete no mercado à vista. Os prêmios do cátodo de cobre SMM #1 recentemente se aproximaram de 1.400 yuans/t, atingindo o nível mais alto desde outubro de 2023. Esse prêmio elevado não foi totalmente impulsionado por um consumo mais forte: as expectativas tarifárias da Seção 232 dos EUA continuaram a atrair recursos de cobre para os EUA, reduzindo os estoques asiáticos da LME e as cargas de importação disponíveis para entrar na China, apertando a oferta doméstica à vista e levando o estoque social total a uma mínima recente de 78.300 t. Além disso, a sucata de cobre disponível internamente também estava escassa, enfraquecendo o papel de substituição e complementação do cobre secundário em relação ao cátodo de cobre. Enquanto isso, em setembro, os usuários a jusante concentraram seus estoques antes dos feriados do Festival do Meio-Outono e do Dia Nacional, e a demanda de compras just-in-time e recomposição de estoques ampliou ainda mais a escassez de oferta. A má alocação global de recursos causada pela absorção de cobre pelos EUA constitui o pano de fundo central para a alta dos prêmios, enquanto o acúmulo de estoques antes dos dois feriados serviu como o catalisador direto para o rápido aumento dos prêmios nesta rodada.
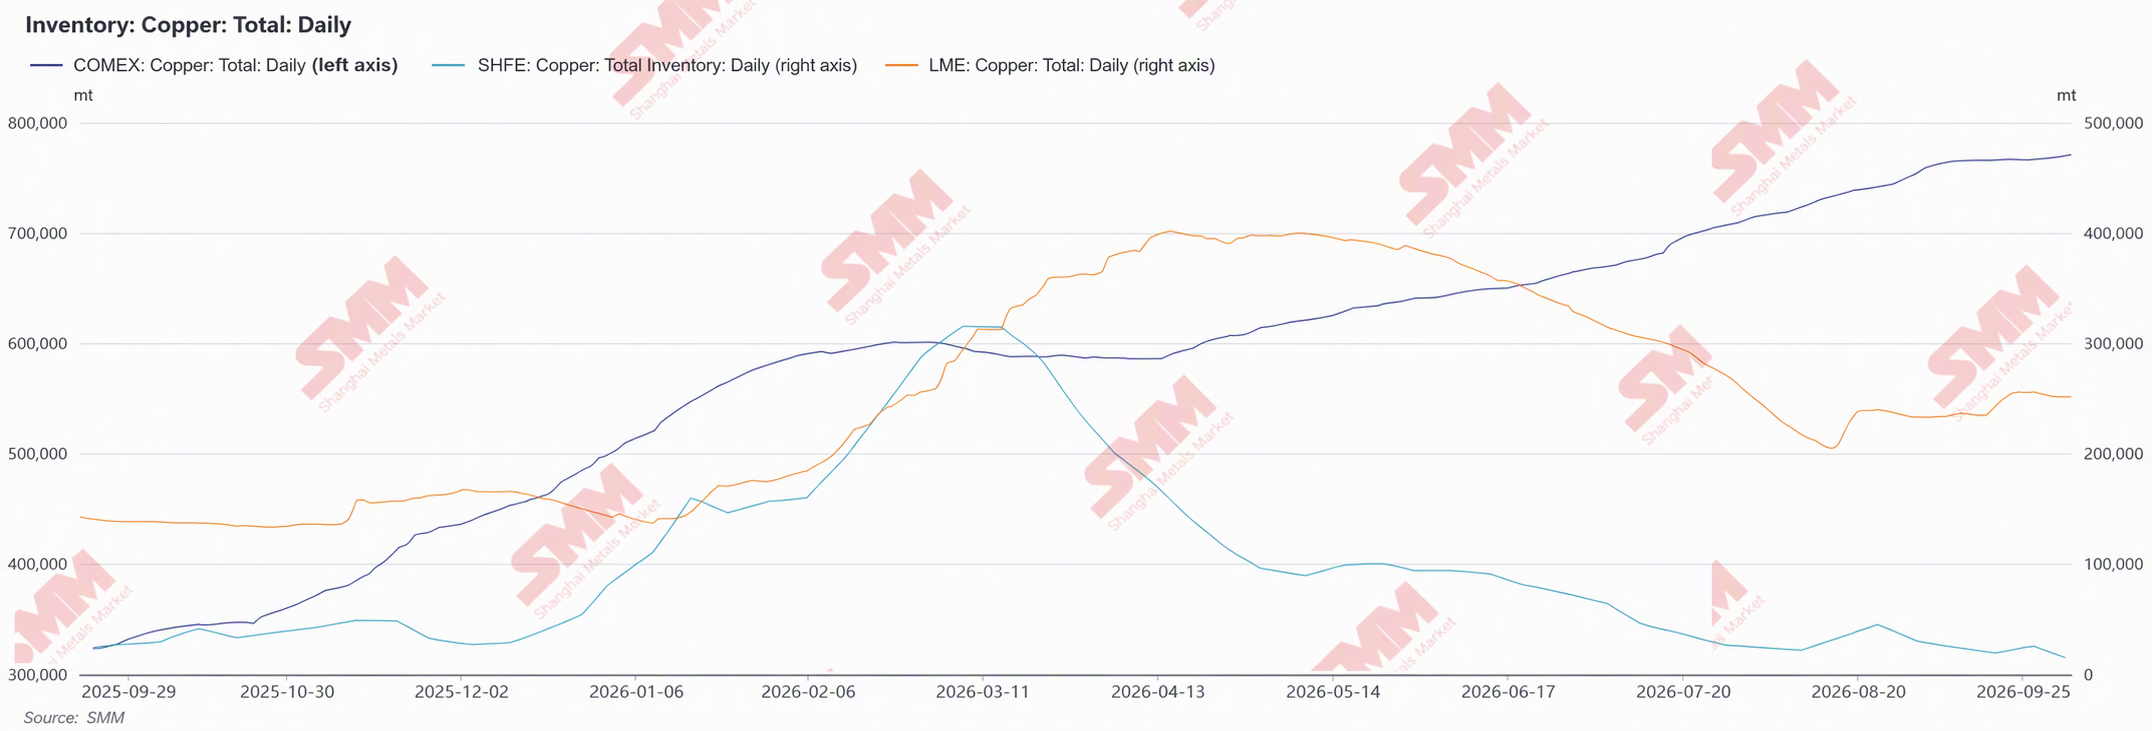
De setembro de 2025 a setembro de 2026, os estoques de cobre da COMEX subiram de cerca de 320.000 toneladas curtas para perto de 770.000 toneladas curtas, mais que dobrando; no mesmo período, os estoques da LME recuaram de uma máxima de fase de cerca de 400.000 t em abril de 2026 para cerca de 250.000 t, enquanto os estoques da SHFE caíram de 359.100 t anunciadas no final de março para 47.100 t em 24 de setembro. O fluxo geral é claro: as expectativas tarifárias e os prêmios da COMEX continuaram a atrair cátodos de cobre da América do Sul, África e outras regiões para os EUA, enquanto os estoques disponíveis em mercados fora dos EUA diminuíram em conjunto. O contínuo acúmulo de estoques nos EUA e a contínua redução de estoques na China e nos mercados asiáticos são o pano de fundo fundamental para a rápida escalada dos prêmios à vista domésticos recentemente.
Para o mercado global de cobre, a incerteza tarifária prolongada estenderá a má alocação regional. Os estoques dos EUA continuam a aumentar, o cobre disponível em mercados fora dos EUA continua a se apertar, e os estoques asiáticos da LME e a oferta de importação chinesa ficarão sob pressão. Até que a Casa Branca reduza explicitamente as tarifas sobre o cátodo de cobre, a própria incerteza política continuará a apoiar a absorção de cobre pelos EUA e a sustentar os preços globais do cobre.