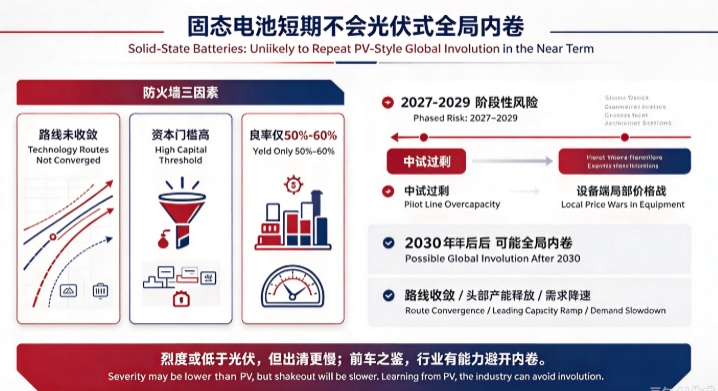
Pontos-chave: As baterias de estado sólido não enfrentarão uma concorrência predatória generalizada como a do setor fotovoltaico no curto prazo: rotas tecnológicas não convergentes, altos limiares de capital e rendimentos de apenas 50%-60% formam uma barreira protetora. Existem riscos pontuais entre 2027 e 2029, com linhas piloto excedentes e guerras de preços localizadas no lado dos equipamentos; após 2030, se as rotas tecnológicas convergirem, a capacidade das líderes for liberada e o crescimento da demanda desacelerar, poderá ocorrer uma concorrência predatória generalizada, com intensidade provavelmente menor que a do setor fotovoltaico, mas com saída de mercado mais lenta. Dadas as lições do setor fotovoltaico, a indústria de baterias de estado sólido tem plena capacidade de evitar a concorrência predatória.

A SMM revisou recentemente o futuro das baterias de estado sólido e compilou uma série de dez anos. Usando o desenvolvimento atual da indústria de baterias de lítio como referência, especialmente a história entrelaçada das rotas LFP e ternária, que escreveu um capítulo épico ao longo do tempo. Na longa história das baterias de lítio líquidas convencionais, as baterias semissólidas e de estado sólido entrarão em cena, delineando uma nova geração de baterias de alta energia específica.
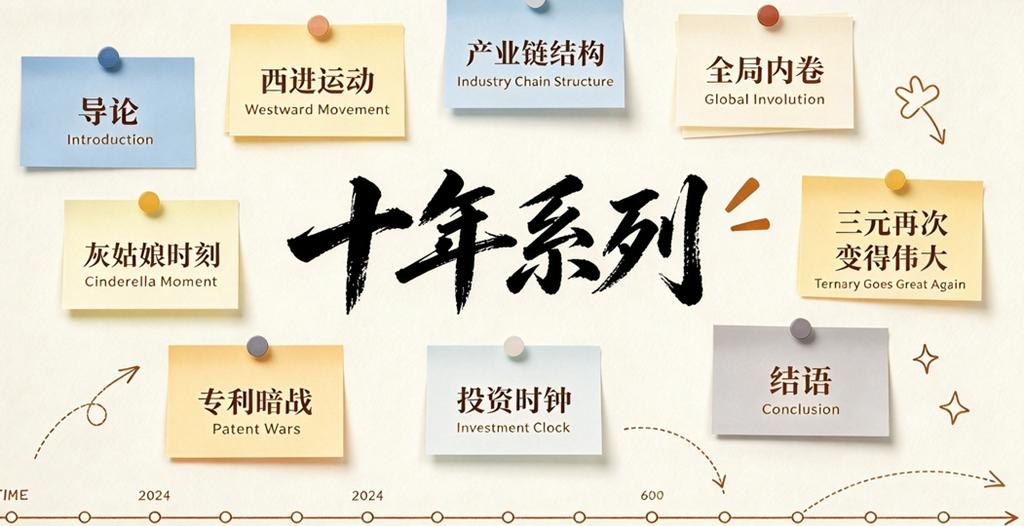
A série de dez anos será dividida em nove partes: introdução, movimento para o oeste, estrutura da cadeia industrial, concorrência predatória generalizada, momento Cinderela, retorno triunfal da ternária, guerra de patentes nas sombras, relógio de investimento e conclusão.
Introdução: Os sonhos certamente brilharão na realidade: por que precisamos reentender a lógica industrial das baterias de estado sólido - a lacuna entre o ideal e a realidade, e o resultado é que os sonhos brilham na realidade
Parte Um: Replicará o movimento para o oeste das baterias líquidas? A lógica da concentração no oeste - as baterias de estado sólido replicarão o "movimento para o oeste" das baterias de lítio líquidas?
Parte Dois: Uma boa oportunidade para reverter a estrutura de poder distorcida da cadeia industrial: estrutura de poder da cadeia industrial - lucros extraordinários a montante, pressão no meio da cadeia, atrasos nos pagamentos a jusante?
Parte Três: Alerta de concorrência predatória generalizada como a do setor fotovoltaico: as baterias de estado sólido entrarão em uma concorrência predatória generalizada como a do setor fotovoltaico?
Parte Quatro: O retorno triunfal da Cinderela nas rotas tecnológicas: o "momento Cinderela" das baterias de estado sólido - qual rota tecnológica seguirá o caminho de retorno da LFP?
Parte Cinco: A ternária pode se tornar grande novamente: as baterias ternárias podem "se tornar grandes novamente" por meio das baterias de estado sólido?
Parte Seis: Cenário competitivo global - a "guerra de patentes nas sombras" e a corrida de industrialização entre China, Japão e Coreia do Sul
Parte Sete: Entrar cedo no mercado mostrará a você mesmo dez anos depois: relógio de investimento - o "modelo de cinco estágios" da industrialização das baterias de estado sólido
Conclusão: Uma pista totalmente nova: as baterias de estado sólido não são uma "simples sequência" das baterias de lítio líquidas
Este artigo é o terceiro da série, um alerta sobre a concorrência predatória generalizada como a do setor fotovoltaico. As baterias de estado sólido entrarão em uma concorrência predatória generalizada como a do setor fotovoltaico? Serão arrastadas para baixo das rodas da concorrência predatória generalizada como a do setor fotovoltaico?
Revisão do artigo anterior, o terceiro dos nove artigos da série de dez anos sobre baterias de estado sólido: Estrutura de poder da cadeia industrial - lucros extraordinários a montante, pressão no meio da cadeia, atrasos nos pagamentos a jusante. As baterias de estado sólido não replicarão simplesmente o padrão das baterias de lítio líquidas de "lucros extraordinários a montante, pressão no meio da cadeia, atrasos nos pagamentos a jusante". O sulfeto de lítio representa 50%-64% dos custos das baterias de sulfeto, com capacidade inicial escassa e poder de precificação extremamente forte; os eletrólitos de estado sólido estão se transformando em componentes essenciais e se tornando o centro de poder da cadeia industrial. Os agentes a jusante estão se protegendo por meio de desenvolvimento interno e participações acionárias, mas o poder de barganha no curto prazo é limitado. A lógica central está mudando de "recurso é rei" para "tecnologia é rei", com a chave sendo a expansão da capacidade de sulfeto de lítio e a redução de custos.
As baterias de estado sólido entrarão em uma concorrência predatória generalizada como a do setor fotovoltaico? Este tópico é uma das discussões mais acaloradas na atual indústria de baterias de lítio líquidas. A experiência dolorosa da indústria fotovoltaica atingiu repetidamente a indústria de baterias de lítio líquidas, de rápido crescimento, mas atormentada pela concorrência predatória. Aqui, a SMM também está orientando todos a considerar se a indústria de baterias de estado sólido, que gera grandes expectativas, pode evitar antecipadamente as armadilhas de suas antecessoras e criar um ambiente operacional mais saudável.
I. Por que usar o setor fotovoltaico como quadro de referência para analisar as baterias de estado sólido
A indústria fotovoltaica passou por um colapso de concorrência predatória de nível didático nos últimos três anos. Em 2025, a capacidade nominal da China para polissilício, wafers, células solares e módulos estava entre 1.100 GW e 1.400 GW, com capacidade em cada segmento excedendo a demanda global em mais de duas vezes, e as taxas de utilização no segmento de polissilício eram insuficientes. Segundo dados da SMM, a capacidade efetiva de polissilício atingiu 3 milhões de toneladas em 2025, enquanto a produção real foi de apenas 1,3 milhão de toneladas, com taxa de utilização abaixo de 50%; a capacidade do segmento de wafers excedeu 1.300 GW, superando em muito a demanda global de instalações. No lado dos preços, segundo dados da SMM, o preço médio do polissilício denso tipo P caiu de 59 yuan/kg no final de 2023 para 35,5 yuan/kg no final de 2024, uma queda de 39,83%; os preços do polissilício caíram brevemente para cerca de 34.000 yuan/tonelada em julho de 2025. Para módulos, o índice de custo de módulos da SMM mostra que o custo de produção de módulos das empresas integradas foi de 0,729 yuan/W, enquanto as empresas especializadas ficaram em apenas 0,687 yuan/W. Os preços reais de transação de wafers, células e módulos de vários tamanhos basicamente caíram abaixo dos custos de caixa, desencadeando cortes significativos de produção. Embora algumas empresas líderes de polissilício tenham visto melhora marginal no desempenho à medida que os preços do polissilício se recuperaram devido às políticas "anti-concorrência predatória", a indústria como um todo permaneceu em um estado de perdas generalizadas.
A causa raiz dessa concorrência predatória pode ser decomposta na satisfação simultânea de três condições: convergência de rotas tecnológicas (PERC→TOPCon→HJT, com diferenciação limitada), limiares de capital relativamente controláveis (o limiar de investimento em linhas de produção de módulos fotovoltaicos é menor que o de baterias de lítio) e crescimento da demanda mudando de uma fase explosiva para uma fase estável. A combinação desses três fatores levou a entradas massivas de capital, rápido excedente de capacidade e guerras de preços sustentadas.
Se as baterias de estado sólido possuem as mesmas condições de "tempestade perfeita" precisa ser examinado item por item.
II. Teste de condições: os genes "anti-concorrência predatória" das baterias de estado sólido
Condição 1: As rotas tecnológicas estão convergindo?—Longe de estarem definidas
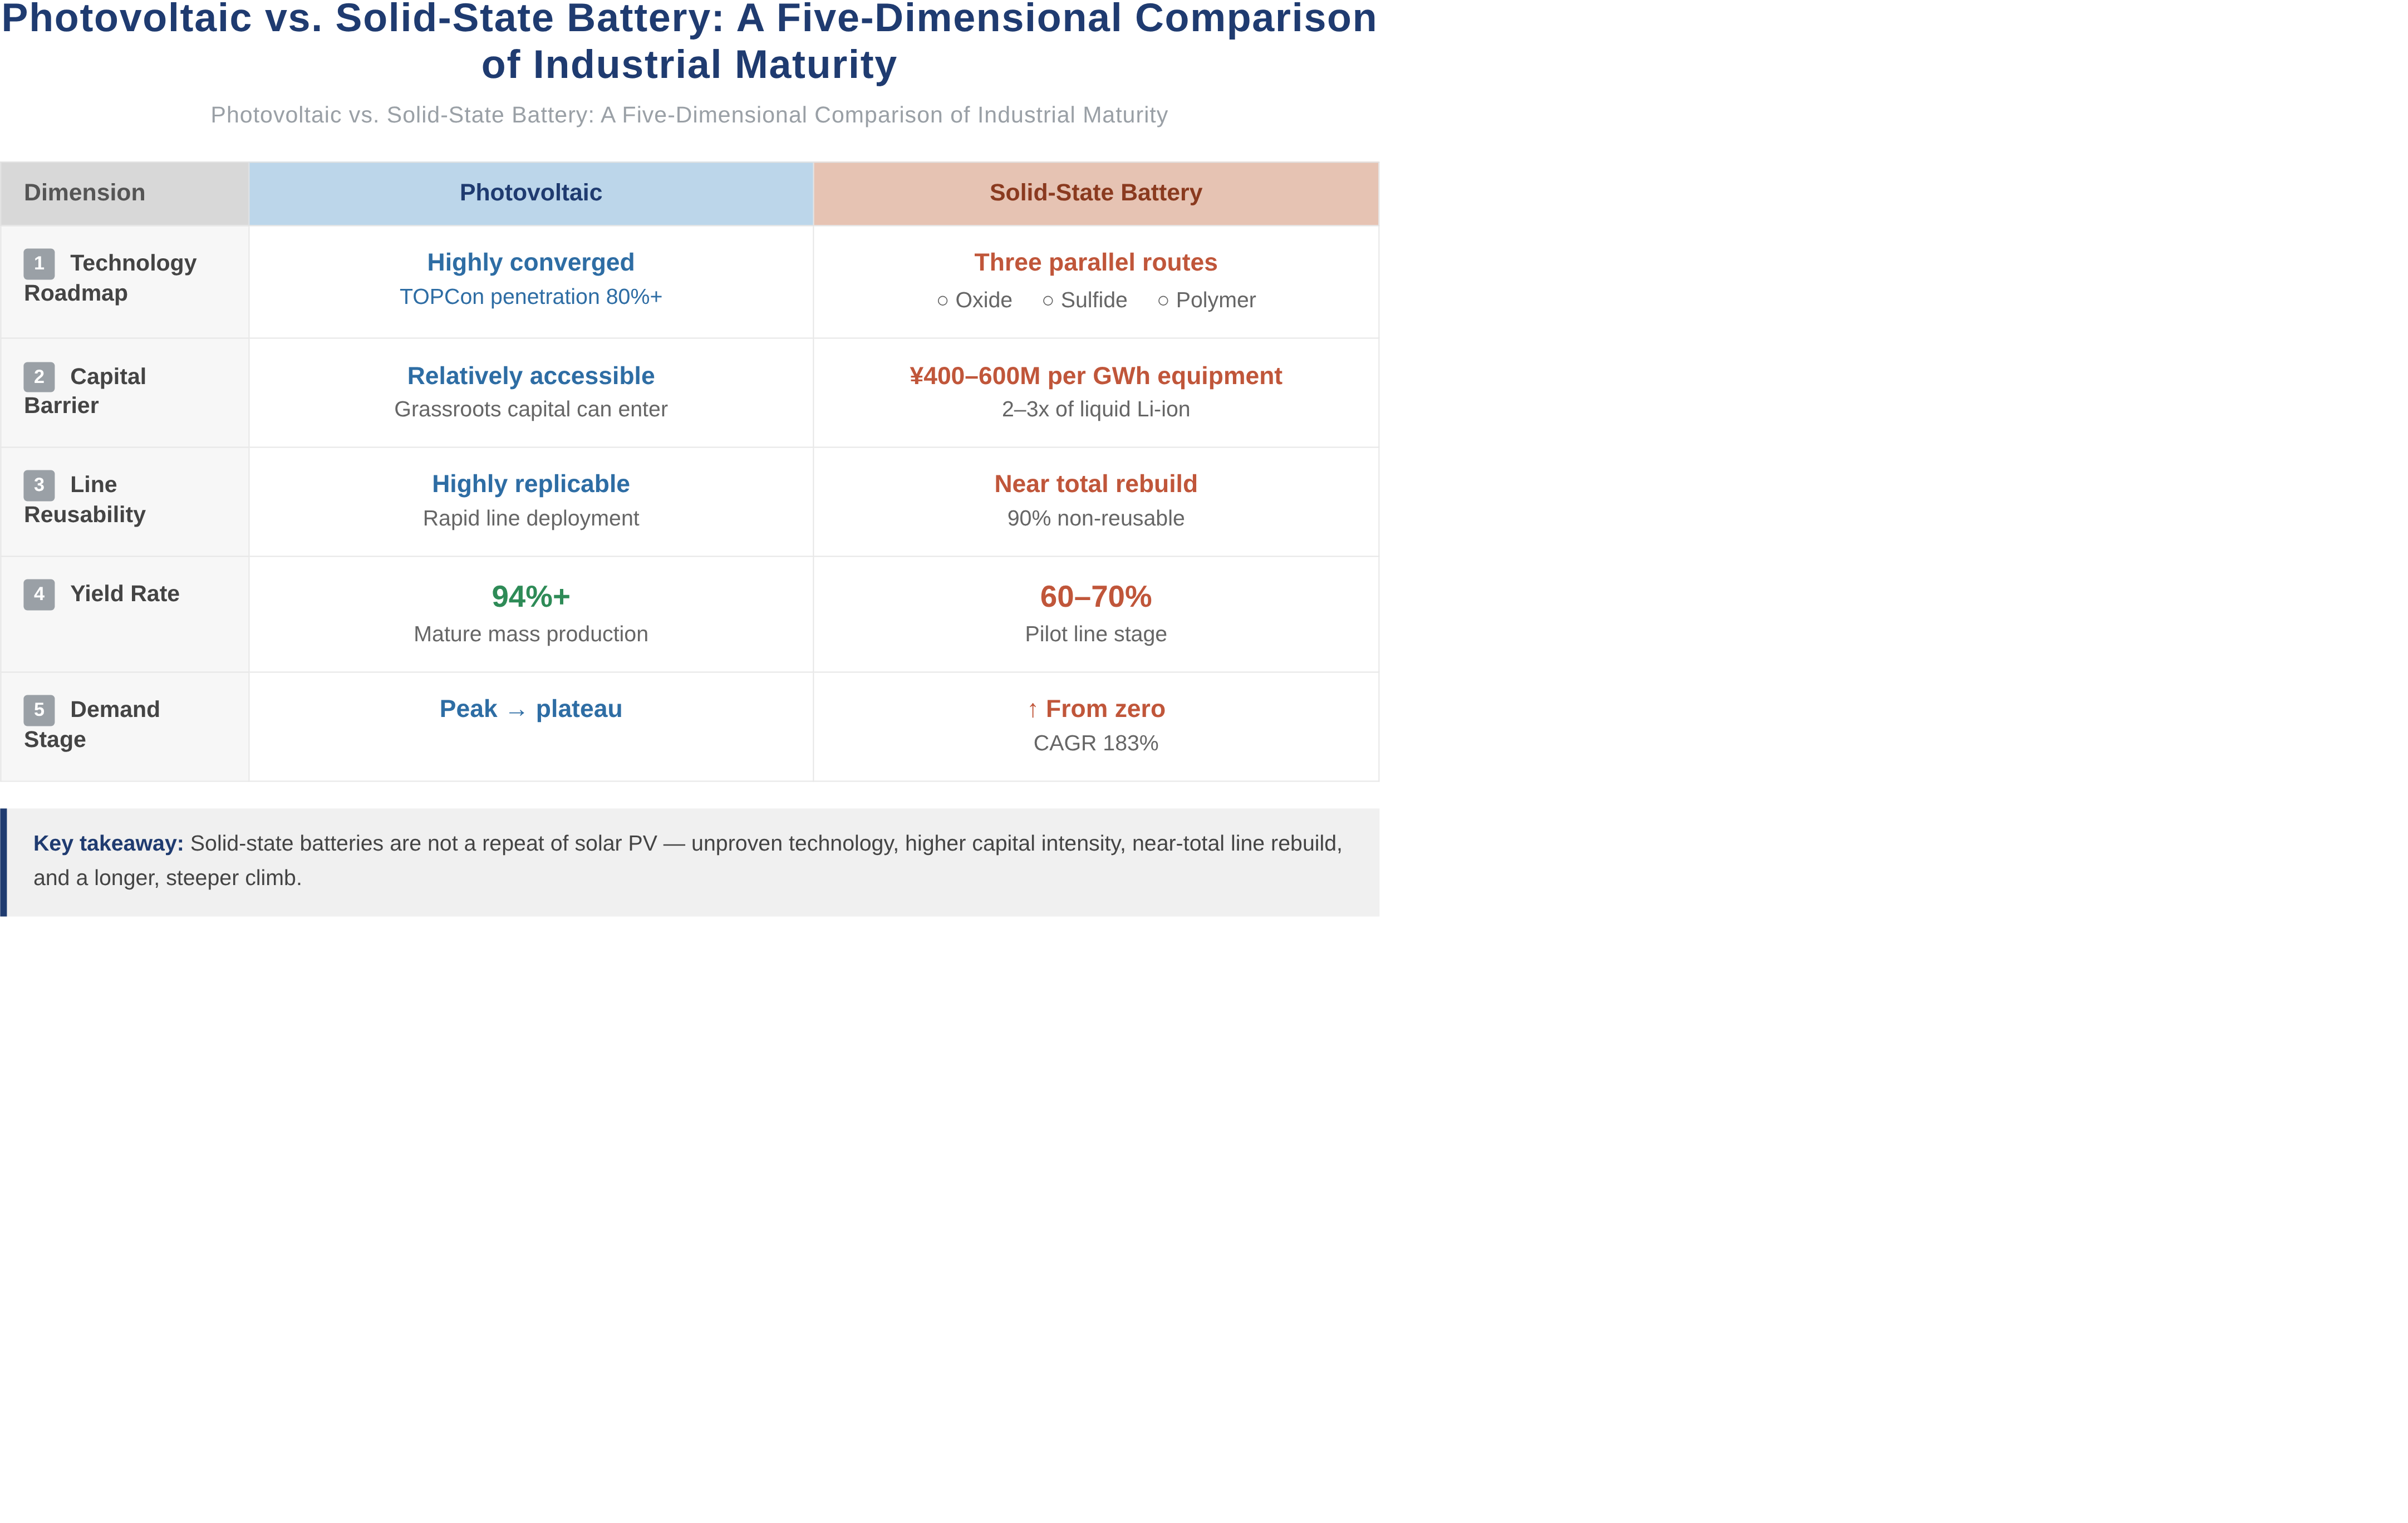
A premissa tecnológica da concorrência predatória no setor fotovoltaico é a convergência de rotas. A penetração da tecnologia TOPCon excede 80%, as empresas CR5 respondem por 80% da capacidade, os produtos são altamente homogeneizados e a competição só pode depender do preço.
As baterias de estado sólido são exatamente o oposto.As rotas de sulfeto, óxido e polímero estão competindo em paralelo, e cada rota tem subdivisões adicionais dentro dela. Embora a rota de sulfeto esteja gradualmente se tornando a principal para baterias totalmente de estado sólido devido à sua excelente condutividade iônica e boas propriedades mecânicas, a rota de óxido já foi instalada em veículos no estágio semissólido, enquanto a rota de polímero mantém vantagens em cenários de aplicação específicos. Isso significa que o capital não pode "apostar em uma rota e replicar linhas de produção em escala" como fez no setor fotovoltaico. Sem consenso de rota, o risco de expansão cega de capacidade é extremamente alto—linhas de produção colocadas em operação podem se tornar custos irrecuperáveis devido à mudança de rota.
Condição 2: O limiar de capital é baixo o suficiente?—Extremamente alto e as linhas de produção não são reutilizáveis
O limiar de investimento para linhas de produção de módulos fotovoltaicos é muito menor que o de baterias de lítio, o que proporcionou as condições para um influxo massivo de "capital de base".
O limiar para baterias de estado sólido é completamente o oposto. O processo de produção de baterias totalmente de estado sólido passa por mudanças significativas: o processo seco na etapa inicial substitui o revestimento úmido, a impressão de moldura adesiva + empilhamento + prensagem isostática na etapa intermediária substitui o enrolamento tradicional + preenchimento de eletrólito, e o lado dos equipamentos requer novos equipamentos de eletrodo seco, impressão por transferência de eletrólito de estado sólido, impressão de moldura adesiva, prensagem isostática, entre outros. As linhas de produção totalmente de estado sólido estão próximas de serem reconstruídas do zero, as linhas de produção líquidas existentes não atendem aos requisitos e os equipamentos essenciais devem ser redesenvolvidos. O investimento em equipamentos por GWh chega a 400 a 600 milhões de yuan, o que é 2 a 3 vezes o das baterias líquidas tradicionais. Esse limiar de capital suprime naturalmente o influxo de "capital de base"—os participantes que atualmente entram no campo das baterias de estado sólido são principalmente participantes de primeira linha com bases existentes em baterias de lítio líquidas e empresas de setores transversais com histórico na indústria química.
Condição 3: O crescimento da demanda é rápido o suficiente?—Começando do zero, mas com descompasso entre planejamento e demanda
As baterias de estado sólido estão atualmente às vésperas da industrialização, com tempo suficiente para planejar e organizar as coisas adequadamente, evitando os desvios da história e contornando aquele campo de batalha de Waterloo.
Segundo as previsões da SMM, as remessas de baterias totalmente de estado sólido excederão 10 GWh até 2030, e a taxa de penetração das baterias totalmente de estado sólido deverá atingir cerca de 9% até 2035. No curto prazo, não há problema de "desaceleração do crescimento da demanda"—a demanda está começando quase do zero. No entanto, o risco oculto reside no fato de que o planejamento de capacidade ainda não tomou forma e, no curto e médio prazo, excede em muito a demanda. A SMM prevê que a capacidade planejada de baterias de estado sólido excederá 1.100 GWh até 2035.
No curto e médio prazo, de 2026 a 2030, a taxa de operação será de apenas 1%-15%, com grave descompasso de demanda, e o volume só aumentará gradualmente após 2032.
Uma condição adicional que a PV não possui: o gargalo de rendimento
O rendimento global das linhas piloto de estado totalmente sólido é de apenas 50%-60%, enquanto as baterias líquidas já ultrapassaram 95%. O gargalo de rendimento significa que, mesmo que o capital entre e as linhas de produção sejam construídas, a capacidade efetiva não pode ser formada rapidamente. Este é um "firewall natural".
III. Janela de risco da involução faseada e caminhos de transmissão
As baterias de estado sólido não entrarão numa involução sistémica ao estilo da PV no curto prazo. No entanto, o risco de "involução faseada" é real e concentra-se na janela específica de 2027-2029.
3.1 A lógica por trás da formação da janela de risco
2025-2026 é um período de implantação intensiva de linhas piloto. Rumores de mercado sugerem que a linha piloto de 5 GWh de estado totalmente sólido de sulfureto da CATL em Hefei iniciou a produção em maio de 2025, a linha piloto de 2 GWh da BYD em Shenzhen Pingshan iniciou a produção em fevereiro de 2026, e a linha de produção em massa de 2 GWh da Gotion High-tech deverá iniciar a comissionamento de equipamentos no final de 2026. Esta informação ainda não foi totalmente verificada, e a procura atual ainda não é suficiente para suportar um rápido aumento de capacidade. O que falta verificar é a eficácia da validação de instalação em veículos em pequenos lotes a partir de 2027, e se o ritmo de iteração tecnológica e a adaptabilidade de custos por volta de 2030 podem suportar metas de produção em massa em grande escala.
O problema é que, se um grande número de linhas-piloto for convertido em linhas de produção em massa de forma concentrada em 2027-2028, enquanto o crescimento da demanda ficar aquém das expectativas, a sobrecapacidade faseada será inevitável. Mais criticamente, as rotas tecnológicas para baterias de estado sólido não convergirão antes de 2027 — as rotas de sulfeto, óxido e polímero ainda estão competindo, o que significa que as linhas de produção não podem alcançar rápida replicação e diluição de custos por meio da padronização, como ocorreu com a energia fotovoltaica.
3.2 Caminho de transmissão: guerras de preços localizadas da ponta dos equipamentos à ponta dos materiais
O caminho de transmissão da involução fotovoltaica é "sobrecapacidade → colapso de preços → prejuízos em toda a cadeia". O caminho de transmissão da involução faseada para baterias de estado sólido é diferente e exibirá uma característica de "transmissão em camadas".
Camada 1: "Corrida armamentista" e guerras de preços localizadas na ponta dos equipamentos . O segmento de equipamentos é o primeiro a se beneficiar do investimento em industrialização, mas também pode ser o primeiro a sentir a pressão do excesso de oferta. Os pedidos de equipamentos em 2026 podem crescer 70%-80% em relação ao ano anterior e, especialmente a partir de 2027-2028, à medida que os clientes a jusante liberarem demanda de produção em massa, a curva de crescimento mostrará melhora exponencial. No entanto, o risco na ponta dos equipamentos é que, se várias empresas de células de bateria estiverem construindo linhas-piloto simultaneamente, os produtores de equipamentos podem enfrentar restrições de capacidade no curto prazo; uma vez que a onda de construção de linhas-piloto passe e as linhas de produção em massa ainda não tenham começado em grande escala, os pedidos de equipamentos podem sofrer uma lacuna. Mais criticamente, quando as rotas tecnológicas ainda não convergiram, os produtores de equipamentos precisam desenvolver simultaneamente soluções de equipamentos para múltiplas rotas, com alto investimento em P&D e escala limitada de pedidos por linha, o que comprimirá as margens de lucro.
Camada 2: "Diferenciação estrutural" na ponta dos materiais . A capacidade efetiva para materiais essenciais como o sulfeto de lítio é extremamente escassa, e não haverá guerra de preços no curto prazo. No entanto, à medida que mais empresas superarem o gargalo do piloto de escala de cem toneladas, a competição na ponta dos materiais mudará de "disponibilidade" para "qualidade", e se os pioneiros conseguirão defender sua vantagem de pioneirismo dependerá da profundidade do fosso que construíram em maturidade de processo e controle de custos. O segmento de materiais eletrolíticos pode ver competição ainda mais cedo — a participação de mercado global da Tinci em precursores de eletrólito de sulfeto já ultrapassou 60%, e a Capchem está simultaneamente se posicionando em quatro direções, de modo que a ponta dos materiais não é monolítica.
Camada 3: "Competição deslocada" na ponta das células de bateria. Diferentemente da energia fotovoltaica, os cenários iniciais de aplicação das baterias de estado sólido são altamente fragmentados — eVTOL, robôs humanoides, modelos de automóveis de alta gama e armazenamento de energia têm requisitos diferentes de densidade energética e segurança, bem como diferentes sensibilidades a preço. Isso significa que as empresas de células de bateria não travarão competição frontal na mesma dimensão de preço, como fazem os produtores de módulos fotovoltaicos, mas cada uma travará diferentes segmentos de mercado.
3.3 Uma variável facilmente negligenciada: o "efeito de desvio" das baterias sólido-líquidas
As baterias sólido-líquidas (semissólidas), como rota de transição, estão desviando demanda e capital das baterias de estado sólido . A capacidade das baterias sólido-líquidas crescerá de 15 GWh em 2025 para 350 GWh e 2.000 GWh em 2030 e 2035, respectivamente, cerca de 1,8 vez a escala das baterias de estado sólido. O ritmo de expansão da capacidade das baterias sólido-líquidas é mais estável, com uma taxa de operação atingindo 49% já em 2026 e se estabilizando em torno de 75% após 2031, em forte contraste com a taxa de operação de 1%-15% das baterias de estado sólido.
As baterias semissólidas servem, na verdade, como uma "válvula de alívio de pressão". Quando os avanços tecnológicos nas baterias totalmente de estado sólido ficarem aquém das expectativas, capital e capacidade poderão migrar para as baterias semissólidas, evitando concentração excessiva de sobrecapacidade no campo totalmente de estado sólido. No entanto, outro risco também deve ser prevenido: se a capacidade das baterias semissólidas se expandir rápido demais, e as baterias totalmente de estado sólido alcançarem repentinamente avanços tecnológicos e rápida redução de custos por volta de 2030, o grande volume de capacidade das baterias semissólidas poderá enfrentar o risco de ser eliminado por "salto geracional".
IV. Janela de risco para a involução em toda a indústria: após 2030
A verdadeira janela de risco para a involução em toda a indústria está após 2030.Há três condições-gatilho: tecnologia + capacidade + custo!
4.1 Rotas tecnológicas basicamente convergem. Quando a rota de sulfeto ou óxido estabelecer dominância, o valor da linha de produção de outras rotas será reduzido a zero, e a capacidade das empresas sobreviventes será liberada de forma concentrada. O processo de convergência das rotas tecnológicas em si é acompanhado por uma rodada brutal de "eliminação de rotas" — a capacidade das rotas eliminadas não é "excedente", mas "inválida".
4.2 Os principais players concluem o layout de capacidade. As linhas de produção em massa dos principais players, como CATL e BYD, entrarão em operação de forma concentrada por volta de 2030, e a capacidade efetiva da indústria terá um aumento escalonado. Se o crescimento da demanda recuar gradualmente de um CAGR de 183% para um crescimento de velocidade média, a lacuna entre oferta e demanda se estreitará rapidamente.
4.3 A redução de custos aciona o "efeito teto" sobre a demanda. Quando os custos das baterias de estado sólido caírem a um nível competitivo com as baterias líquidas convencionais, a demanda do mercado mudará de "adoção precoce de alta gama" para "popularização no mercado de massa". No entanto, o mercado de massa é muito mais sensível a preço do que o mercado de alta gama, o que significa que as empresas de células de bateria serão forçadas à competição de preços. E quando as rotas tecnológicas convergirem e as linhas de produção puderem ser padronizadas e replicadas, o ritmo de redução de custos acelerará, e as condições para uma guerra de preços amadurecerão.
O julgamento de especialistas como o acadêmico Ouyang Minggao merece atenção: a indústria enfrenta atualmente contradições estruturais — por um lado, a capacidade continua a expandir-se e surgiu pressão de excesso de oferta em certos segmentos; por outro lado, os produtos de alta gama, as baterias de novo tipo e as tecnologias de segurança ainda apresentam lacunas. A indústria está a acelerar a sua concentração em torno dos principais intervenientes com capacidades tecnológicas essenciais, enquanto os pequenos e médios produtores sem barreiras tecnológicas enfrentam uma pressão de sobrevivência crescente. Este padrão de “excedente estrutural” e não de “excedente generalizado da indústria” persistirá antes de 2030.
V. Conclusão
A comparação das condições de concorrência excessiva entre as baterias de estado sólido e a energia fotovoltaica pode ser resumida da seguinte forma:
Avaliação de curto prazo (2026-2028): não ocorrerá uma concorrência excessiva generalizada na indústria, mas o excesso de capacidade das linhas-piloto e as guerras de preços localizadas no lado dos equipamentos são eventos de elevada probabilidade. O risco central nesta fase não é o “excesso de capacidade”, mas sim a “capacidade inválida” — um grande número de linhas-piloto é construído, mas não pode ser convertido em produção em massa eficaz, e o investimento em equipamentos não consegue gerar retornos.
Perspetiva de médio prazo (2028-2030): As rotas tecnológicas entrarão numa janela de convergência. A capacidade associada a rotas eliminadas tornar-se-á custo irrecuperável, e a concorrência entre as empresas sobreviventes passará de uma “batalha de rotas” para uma “batalha de custos”. A primeira ronda genuína de concorrência de preços poderá surgir durante esta fase, mas ficará confinada às células de bateria e aos materiais eletrolíticos, sem se alastrar a toda a cadeia industrial.
Perspetiva de longo prazo (após 2030): Uma vez que as rotas tecnológicas tenham convergido em grande medida, os principais intervenientes tenham concluído a implantação da sua capacidade e o crescimento da procura tenha abrandado de um ritmo elevado para um ritmo moderado, as baterias de estado sólido enfrentarão um risco genuíno de concorrência excessiva em grande escala. No entanto, a intensidade deste risco poderá ser inferior à observada na energia fotovoltaica, pelas seguintes razões: as baterias de estado sólido têm limiares de capital mais elevados e barreiras de saída mais altas — uma vez comprometidas, as empresas terão muito mais dificuldade do que os fabricantes de módulos fotovoltaicos em reorientar rapidamente ou encerrar linhas de produção. Isto significa que a racionalização da capacidade avançará mais lentamente, mas as guerras de preços também poderão durar mais tempo.
A lição da involução fotovoltaica não é “não expandir a capacidade”, mas sim “não expandir a capacidade em escala antes que as rotas tecnológicas tenham convergido”. A atual contenção na indústria de baterias de estado sólido — onde os fornecedores de materiais geralmente adotam uma estratégia cautelosa de produzir conforme a venda e a maioria das linhas de produção opera com baixa utilização ou em modo de validação — é precisamente um reflexo dessa lição sendo absorvida. O risco real está no que acontece depois que os resultados da validação veicular em pequenos lotes surgirem em 2027-2028: se uma rota superar significativamente as outras, o capital poderá inundar essa rota no curto prazo, desencadeando uma nova onda de “expansão de capacidade em estilo aposta”. Nesse momento, o que a indústria precisará é de uma disciplina de planejamento de capacidade mais madura, não de impulsos de expansão mais agressivos.
O próximo artigo é o quarto da série: Qual Cinderela entre as rotas tecnológicas voltará ao palco
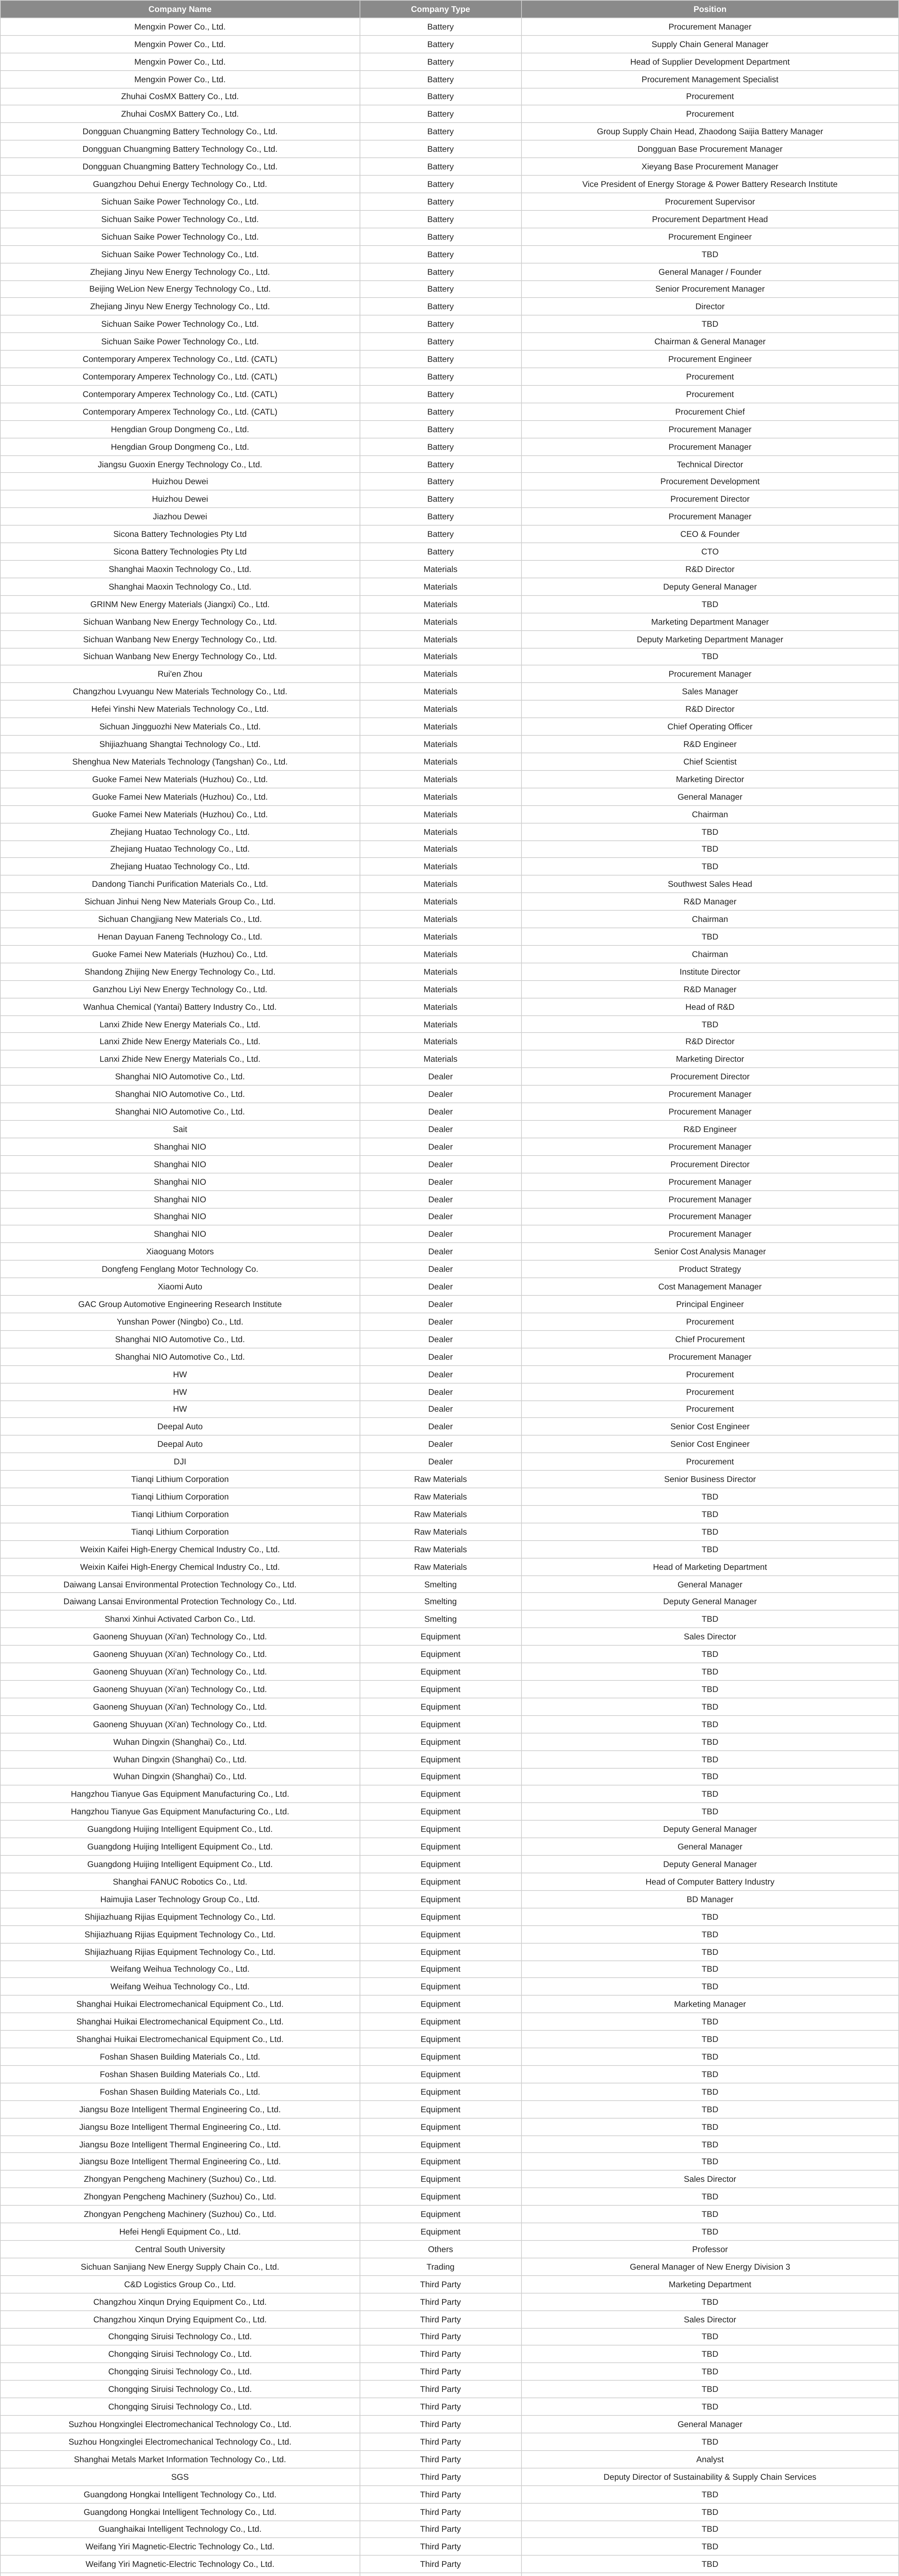
Por fim, recomendamos a conferência premium da SMM. Progresso atual e algumas empresas e representantes participantes:
Tel: 021-20707860 (ou adicione o WeChat 13585549799) Yang Chaoxing. Obrigado!
Informações relacionadas