SMM, 26 de setembro:
Mercado de metais:
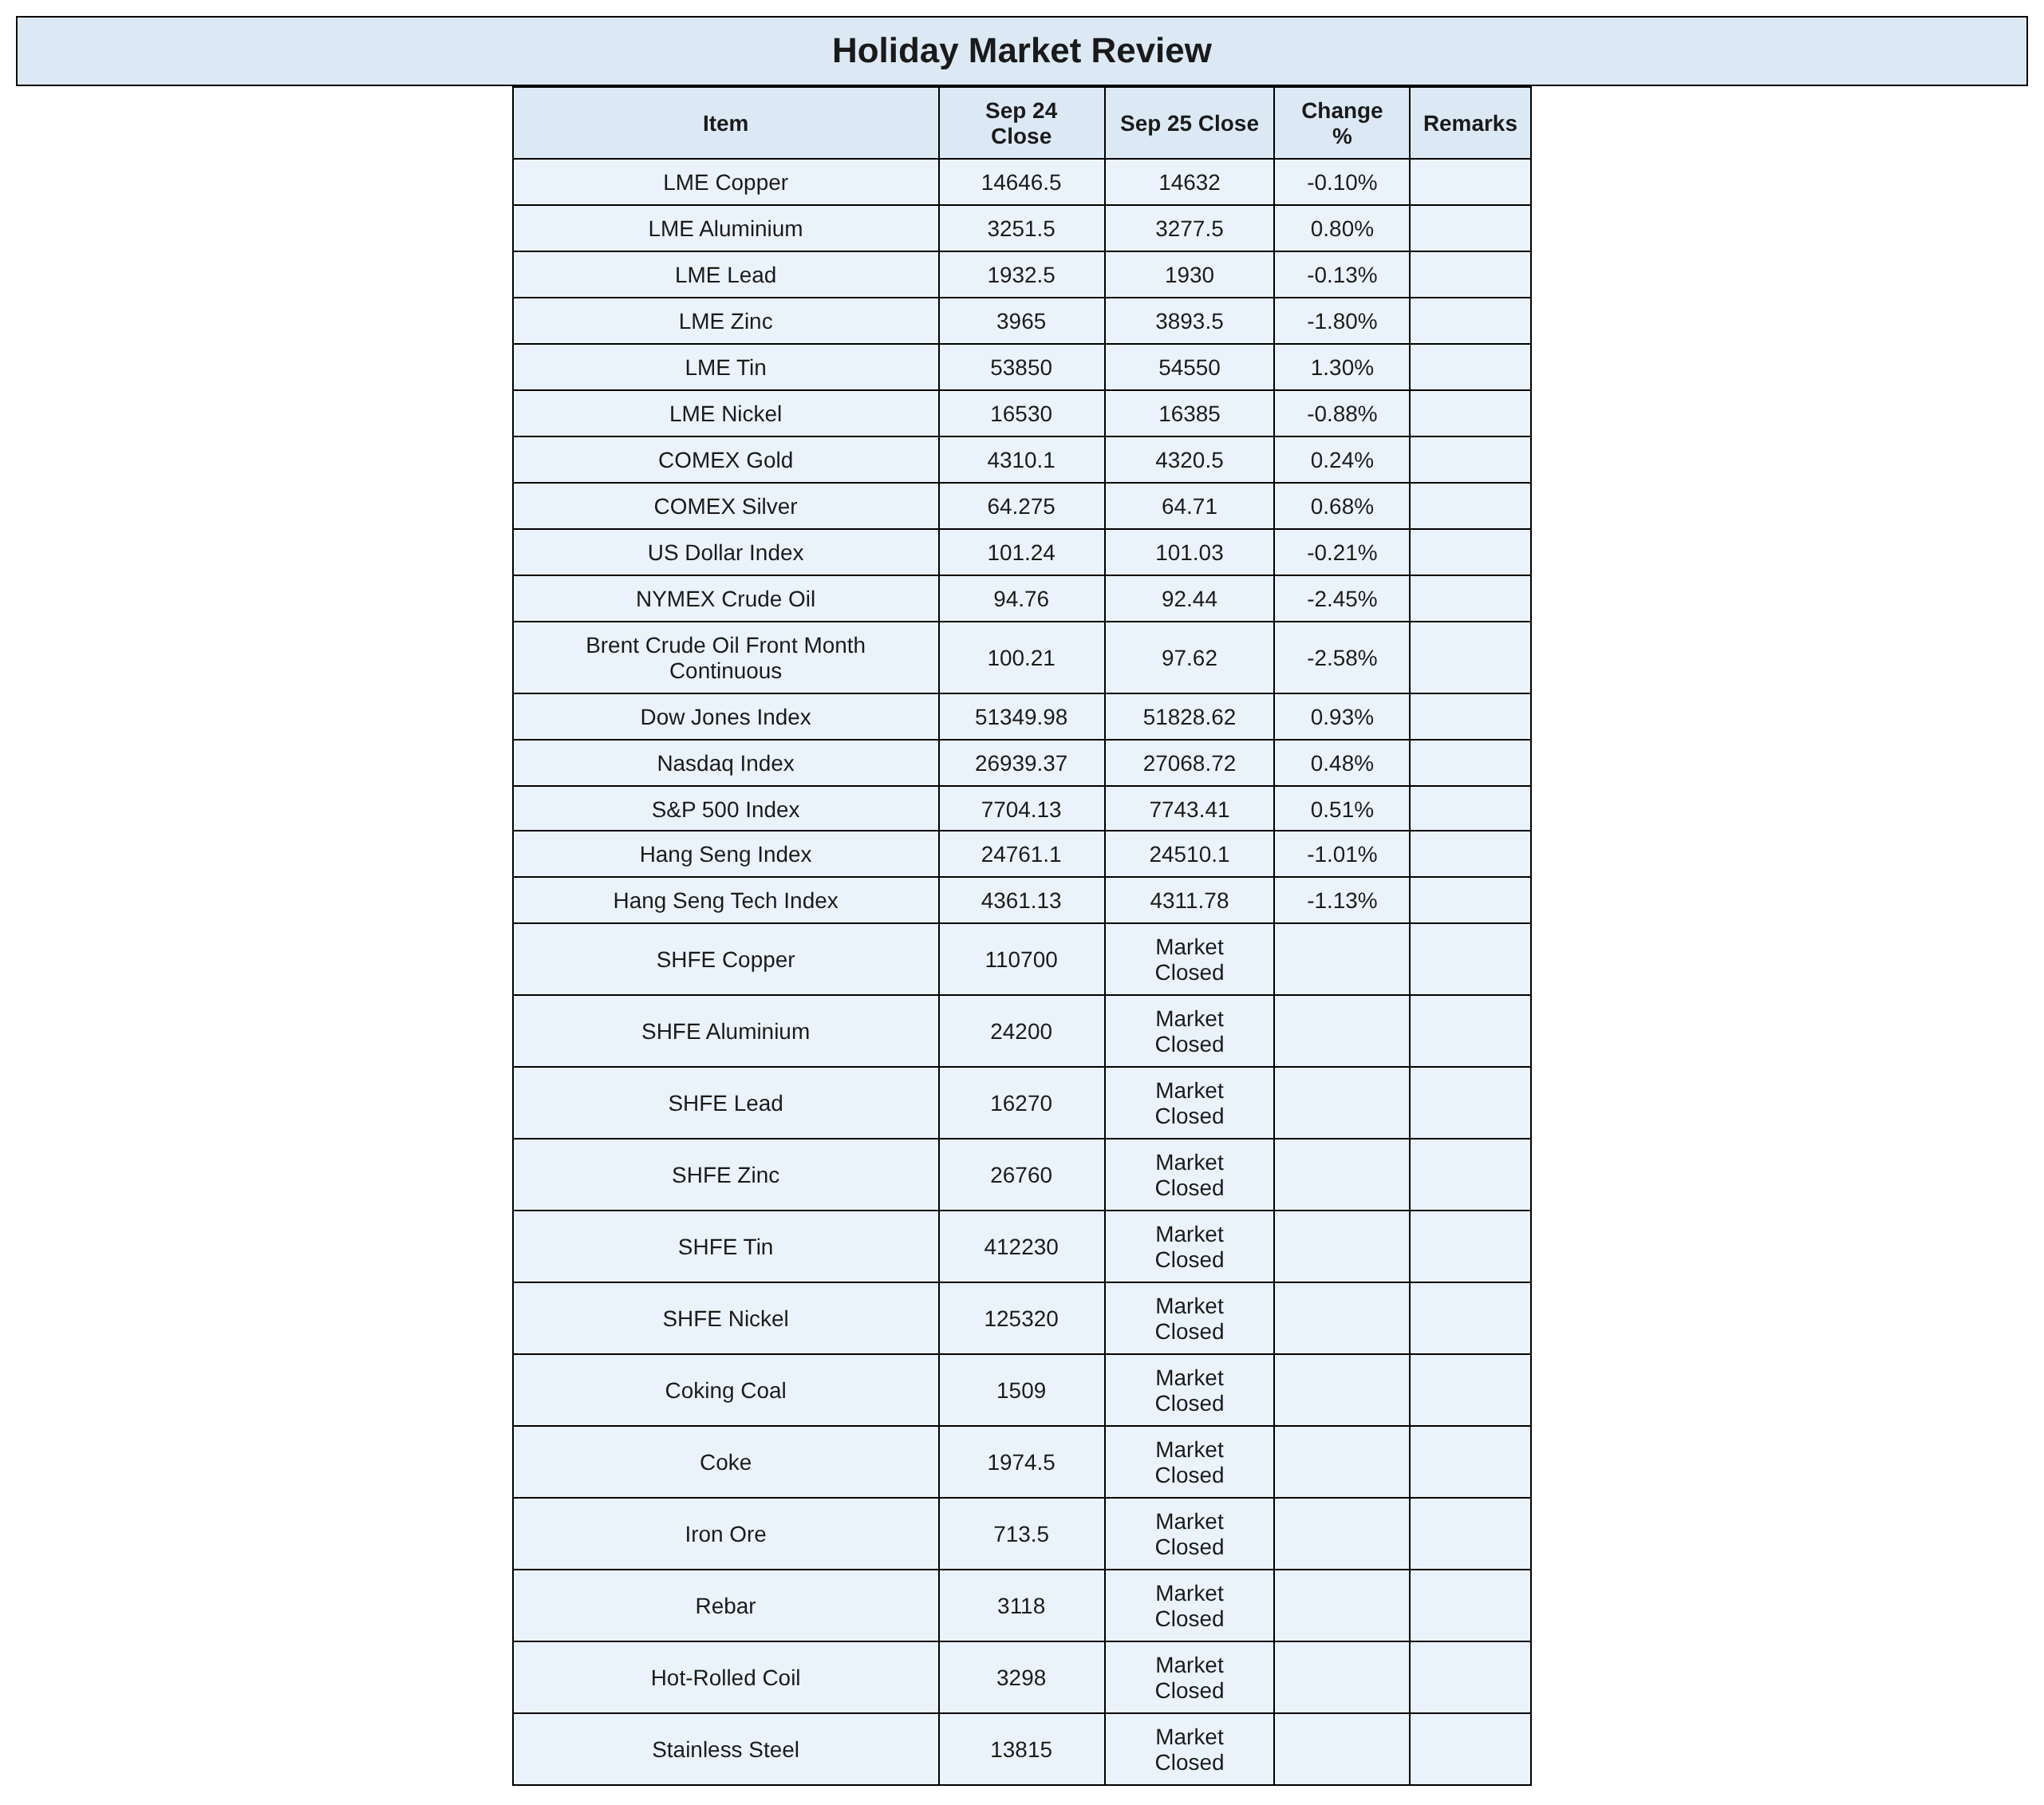
Durante a noite, os metais básicos no mercado doméstico ficaram fechados devido ao feriado do Festival do Meio-Outono.
Durante a noite, os metais ferrosos ficaram fechados devido ao feriado do Festival do Meio-Outono.
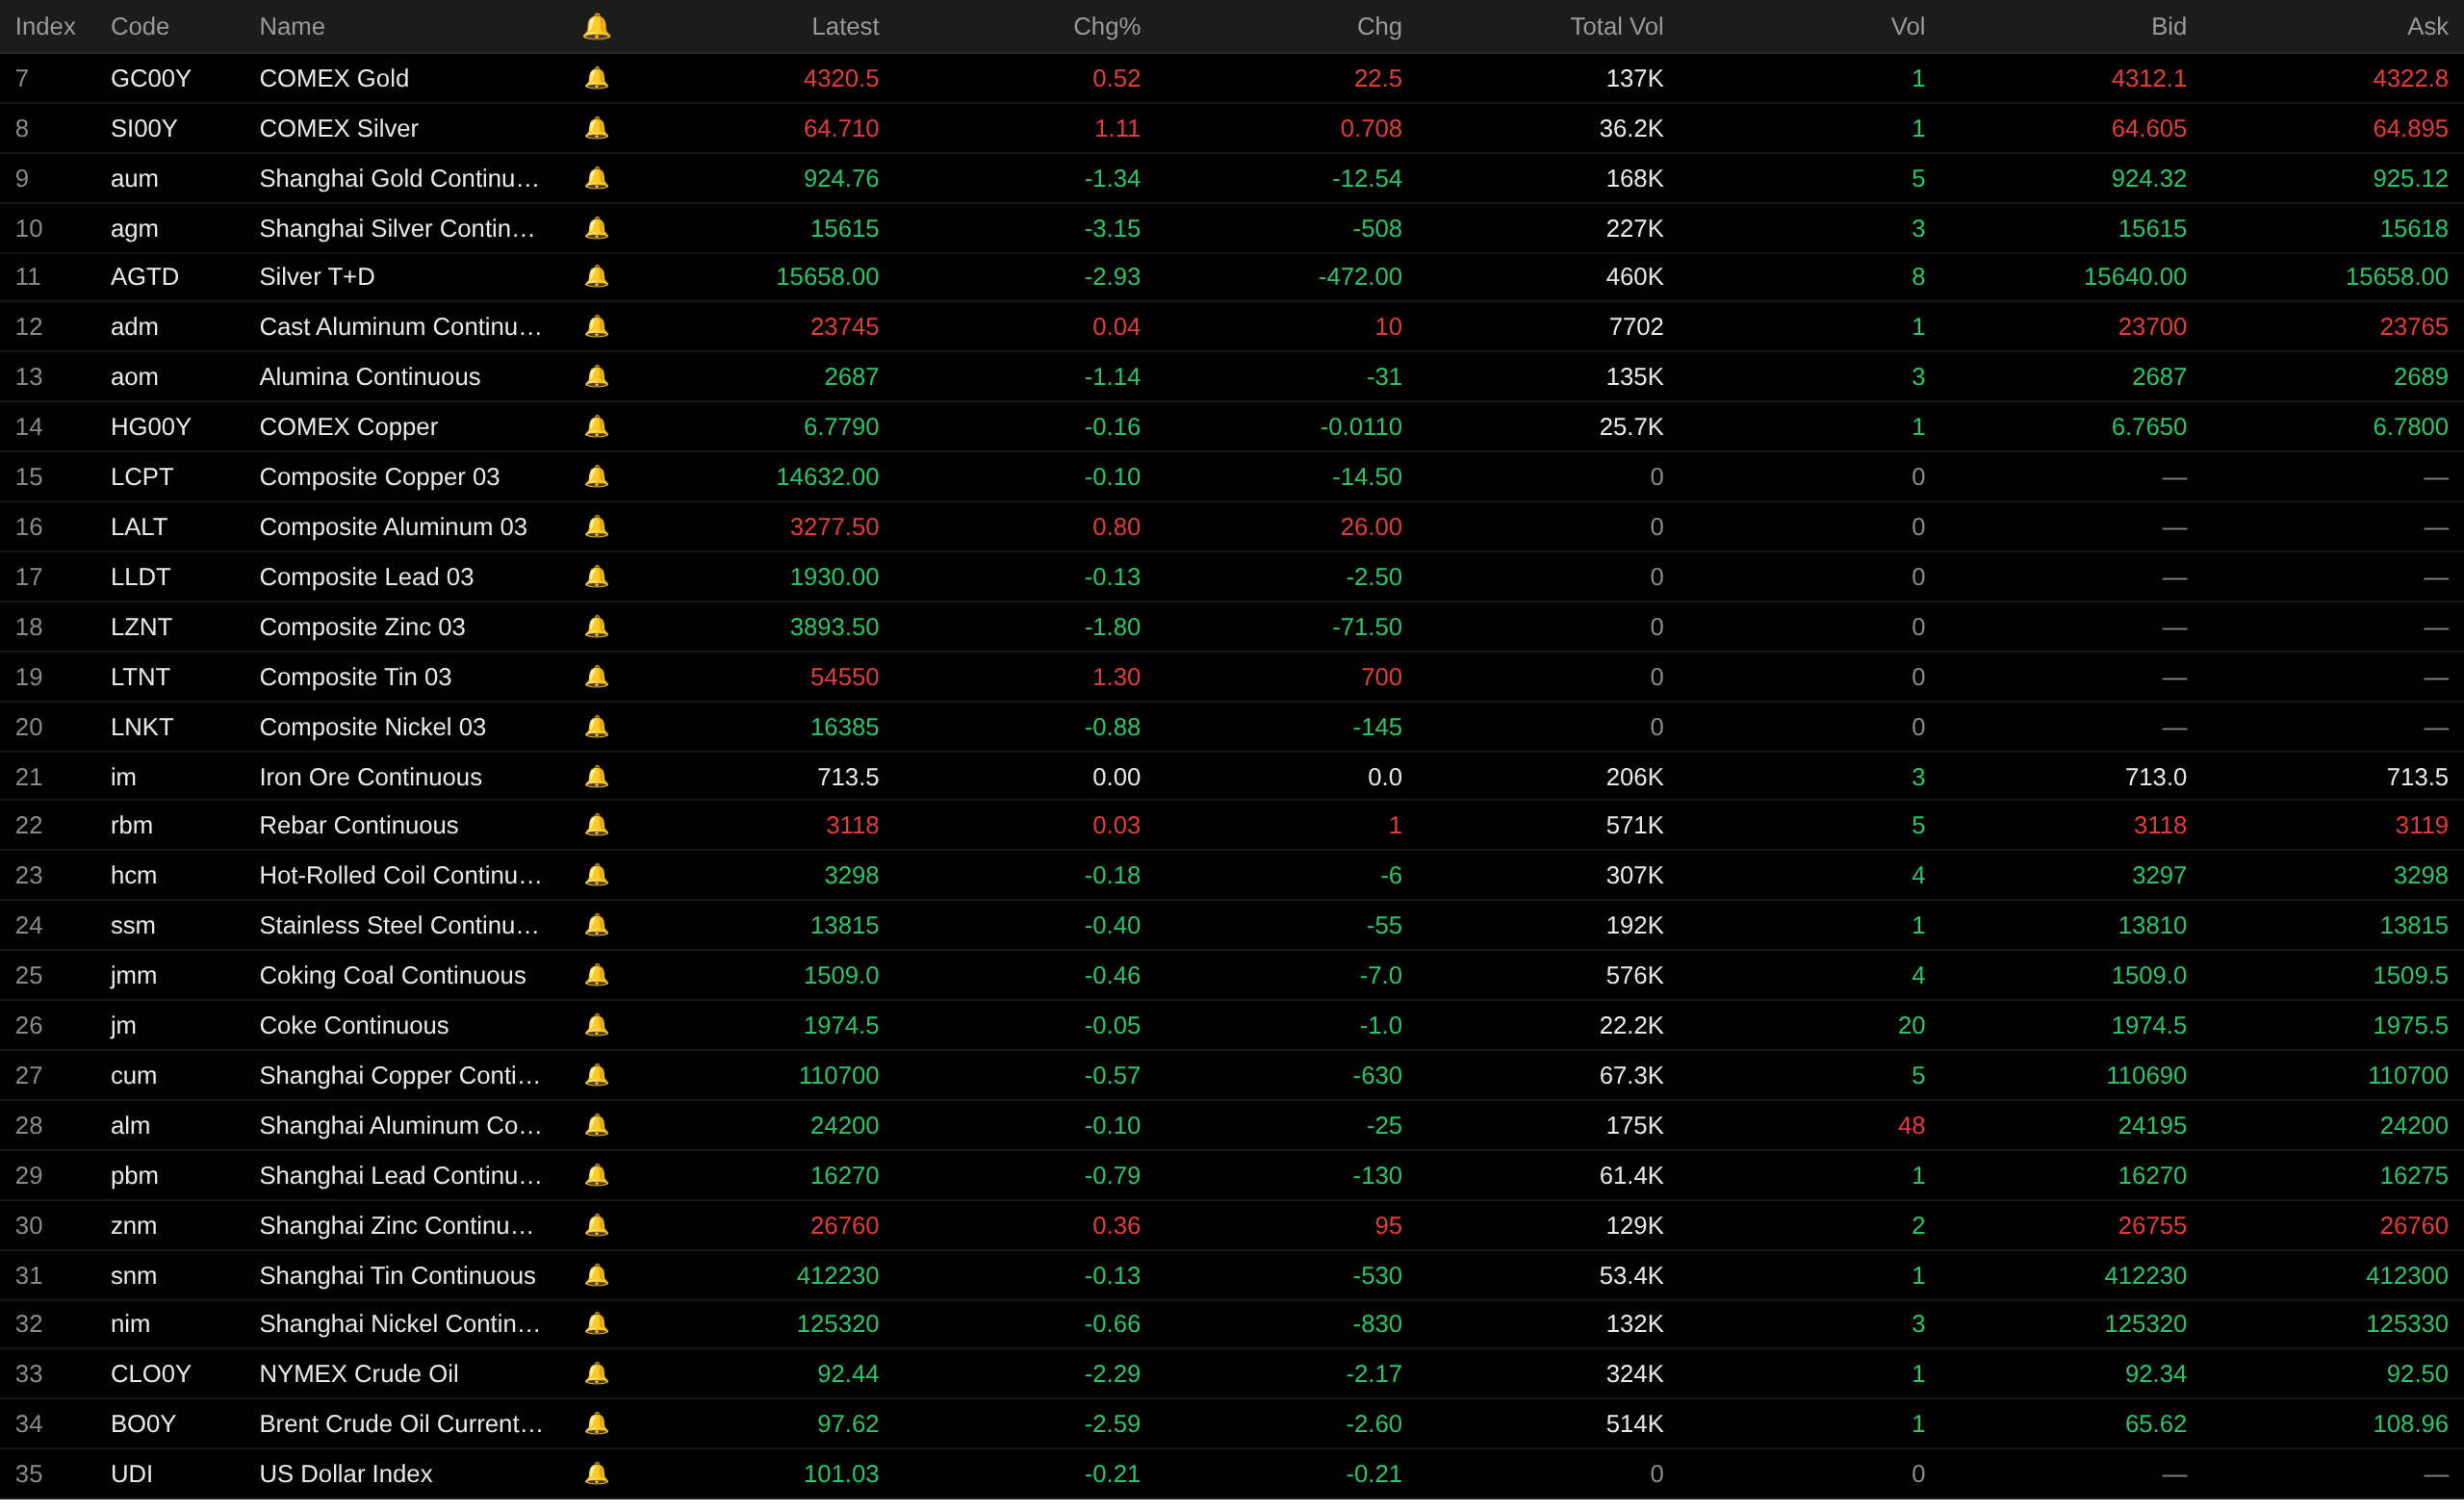
Durante a noite no mercado externo, os metais básicos da LME caíram em sua maioria. O cobre da LME caiu 0,1%, o alumínio da LME subiu 0,8%. O chumbo da LME caiu 0,13%. O zinco da LME caiu 1,8%. O estanho da LME subiu 1,3%. O níquel da LME caiu 0,88%.
Durante a noite nos metais preciosos : O ouro da COMEX subiu 0,52%, com o ouro da COMEX registrando uma queda semanal de 2,36% na semana; a prata da COMEX subiu 1,11%, com a prata da COMEX registrando uma queda semanal de 3,63% na semana. Durante a noite, o contrato de ouro mais negociado da SHFE ficou fechado devido ao feriado do Festival do Meio-Outono, com o ouro da SHFE registrando uma queda semanal de 1,97% na semana; o contrato de prata mais negociado da SHFE ficou fechado devido ao feriado do Festival do Meio-Outono, com a prata da SHFE registrando uma queda semanal de 2,75% na semana.
Outros mercados financeiros:
Além disso, ações dos EUA: Na sexta-feira, 25 de setembro, as ações dos EUA subiram gradualmente. As flutuações no início da sessão foram notavelmente impulsionadas pelos dados econômicos dos EUA. Após a divulgação da leitura final do índice de sentimento do consumidor da Universidade de Michigan para setembro, tanto o S&P 500 quanto o Nasdaq viraram brevemente para leve queda, e o Dow devolveu brevemente a maior parte de seus ganhos. Pouco depois, os três principais índices retomaram o impulso de alta, e o Dow interrompeu uma sequência de três dias de perdas. No fechamento de 25 de setembro, o Dow Jones Industrial Average subiu 0,93%, para 51.828,62 pontos; o Nasdaq Composite subiu 0,48%, para 27.068,72 pontos; o S&P 500 subiu 0,51%, para 7.743,41 pontos.
Ações de Hong Kong: No fechamento de 25 de setembro, o Hang Seng Index caiu 1,01%, para 24.510,09 pontos; o Hang Seng Tech Index caiu 1,13%, para 4.311,78 pontos.
Até as 8h15 de 26 de setembro, preços de fechamento noturno:
Frente macro
China:
[No primeiro dia do feriado do Festival do Meio-Outono, os fluxos de passageiros inter-regionais em todo o país ultrapassaram 243 milhões] De acordo com os dados mais recentes do Ministério dos Transportes, no primeiro dia do feriado do Festival do Meio-Outono, os fluxos de passageiros inter-regionais em todo o país deveriam ultrapassar 243 milhões, um aumento de 6,4% em relação ao dia anterior. Os fluxos de passageiros em rodovias, ferrovias, aviação civil e hidrovias registraram aumento expressivo, e as autoridades de transporte ampliaram a capacidade para garantir viagens ordenadas. (CCTV)
[A câmara de compensação de derivativos da HKEX aceitará títulos do governo chinês, títulos de bancos de política e títulos do Ministério das Finanças como garantia não monetária a partir de novembro] A Hong Kong Exchanges and Clearing Limited (HKEX) anunciou hoje (sexta-feira) que suas subsidiárias integrais e câmaras de compensação de derivativos de bolsa, a HKFE Clearing Corporation Limited (HKCC) e a The SEHK Options Clearing House Limited (SEOCH), aceitarão títulos do governo chinês e títulos de bancos de política mantidos por meio do Bond Connect "Northbound Trading" (coletivamente, títulos do Bond Connect), bem como títulos emitidos no exterior pelo Ministério das Finanças da República Popular da China (títulos do MOF), como garantia não monetária elegível para exigências de margem, a partir de novembro de 2026, sujeito a aprovação regulatória. Bonnie Liu, diretora de operações da Hong Kong Exchanges and Clearing, afirmou que a implementação dessa melhoria aumentará os casos de uso de títulos do governo chinês no mercado de Hong Kong. Ao aceitar esses títulos como garantia para atender às exigências de margem da câmara de compensação, a HKEX ajudará a oferecer aos participantes do mercado opções mais flexíveis de gestão de garantias, melhorará a eficiência de capital e promoverá o desenvolvimento contínuo do ecossistema de renda fixa e RMB de Hong Kong. (Jin10 Data APP)
Dólar americano:
O índice do dólar americano caiu 0,21% durante a noite, para 101,03. Semanal: o índice do dólar americano registrou seu segundo ganho semanal consecutivo, subindo 0,81% na semana.
Dados: a pesquisa da Universidade de Michigan mostrou que as avaliações dos consumidores americanos sobre suas finanças pessoais atuais e futuras no próximo ano caíram cerca de 10%, com preocupações crescentes com os preços altos. As condições de compra de bens duráveis melhoraram ligeiramente, em parte porque os consumidores acreditam que concluir essas compras agora ajuda a evitar aumentos de preços futuros. As expectativas para as condições de negócios de curto prazo se deterioraram acentuadamente, à medida que o mercado renovou preocupações de que os altos preços dos combustíveis e uma escalada nas disputas comerciais possam transbordar para a economia em geral. No geral, a pesquisa mostrou que entrevistados de todas as afiliações políticas acreditam, em geral, que as perspectivas econômicas dos EUA enfraqueceram em comparação com o início do ano. Após a queda acentuada na confiança do consumidor neste mês, o sentimento entre os republicanos caiu 20% em relação a janeiro de 2026, enquanto o sentimento entre os democratas caiu 13% no mesmo período. As expectativas de inflação para um ano à frente subiram para 4,6% este mês, ante 4,0% no mês passado, o nível mais alto desde junho. Esse patamar está agora significativamente acima dos 3,4% registrados em fevereiro, antes do início do conflito no Irã, e acima de todos os meses de 2024. As expectativas de inflação de longo prazo subiram ligeiramente para 3,4%, encerrando três meses consecutivos em 3,3%. Essa expectativa permanece acima da faixa de 2,8% a 3,2% observada em 2024. (Jin10 Data APP)
Um indicador de volatilidade dos títulos do Tesouro dos EUA caminha para seu maior ganho em mais de um ano, depois que os rendimentos dos títulos subiram para máximas de várias décadas, tirando o mercado de sua recente letargia. O Índice MOVE do ICE BofA, uma medida de volatilidade do mercado de títulos, subiu cerca de 29,69% nesta semana, o maior aumento desde o chamado "Dia da Libertação" de abril passado, quando as tarifas de importação abrangentes de Trump provocaram turbulência nos mercados globais. O índice agora subiu para seu nível mais alto desde março deste ano, quando a guerra no Irã eclodiu. Com os mercados oscilando fortemente, muitos operadores optaram por ficar de fora. Por exemplo, Adam Kurpiel, chefe de estratégia de taxas do Societe Generale, disse que sua equipe atualmente mantém uma visão neutra sobre as taxas dos EUA e aguarda "a volatilidade diminuir antes de negociar". (Jin10 Data APP)
A presidente do Fed de Cleveland, Beth Hammack, disse que a recente alta acentuada dos rendimentos dos títulos do Tesouro dos EUA não foi impulsionada por uma perda de confiança no recuo da inflação, mas principalmente por taxas reais mais altas, perspectivas econômicas fortes, política fiscal e competição por fundos de investidores. Ela afirmou que as expectativas de inflação permanecem "geralmente bem ancoradas" no momento, mas a inflação persistentemente acima da meta de 2% do Fed ainda impõe custos reais e pode afetar o planejamento econômico e as pressões salariais. Hammack disse que o maior risco de inflação agora é a formação de uma "mentalidade inflacionária", em que o público começa a acreditar que a inflação alta persistirá no longo prazo. Ela observou que a inflação está acima da meta há vários anos consecutivos, e o Fed precisa garantir que a política monetária permaneça restritiva para levar a inflação de volta à meta de 2%. Sobre o mercado de títulos, Hammack disse que a alta dos rendimentos reflete em parte a reprecificação pelo mercado da política do Fed e da política fiscal do governo, enquanto a demanda por investimentos em IA e no setor de tecnologia também compete com o mercado de títulos por fundos de investimento. Ela também disse que a atual trajetória fiscal dos EUA é insustentável. (App de Dados Jin10)
O economista-chefe da Apollo Global Management, Torsten Slok, alertou que a ameaça inflacionária dos preços recordes do diesel pode superar as expectativas atuais do Fed, porque os custos de combustível estão sendo repassados ao núcleo do índice de preços ao consumidor. Slok disse que os custos de transporte relacionados ao diesel diferem do impacto dos preços da gasolina. Como o transporte de mercadorias é fundamental para a atividade empresarial, das cadeias de suprimentos do varejo à construção de data centers, a demanda é altamente inelástica, e os aumentos de preços acabarão sendo repassados a empresas e consumidores. O impacto da alta do diesel é especialmente crítico enquanto o Fed formula a política monetária após seu primeiro aumento de juros desde 2023. A inflação permanece claramente acima da meta de 2% do banco central. As chamadas medidas de inflação subjacente excluem fatores de energia, e Slok acredita que o Fed não pode simplesmente tratar a alta do diesel como um fenômeno transitório, pois ela afetará as categorias do núcleo da inflação por meio de efeitos de transbordamento. (App de Dados Jin10)
No front macro:
Na próxima semana serão divulgados os lucros industriais acumulados no ano até agosto da China, variação anual; o índice de atividade empresarial do Fed de Dallas dos EUA de setembro; a decisão de juros do RBA da Austrália até 29 de setembro; o indicador antecedente econômico KOF da Suíça de setembro; as aprovações de hipotecas do Reino Unido de agosto; o sentimento industrial da zona do euro de setembro; o sentimento econômico da zona do euro de setembro; o PIB mensal do Canadá de julho; o índice de preços de imóveis FHFA dos EUA de julho, variação mensal; o índice de preços de imóveis S&P/CS de 20 cidades dos EUA de julho, sem ajuste sazonal, variação anual; as vagas de emprego JOLTs dos EUA de agosto; a confiança do consumidor do Conference Board dos EUA de setembro; o PMI industrial oficial da China de setembro; o CPI da Austrália de agosto, sem ajuste sazonal, variação anual; o PMI industrial RatingDog da China de setembro; o PMI de serviços RatingDog da China de setembro; o PIB final do Reino Unido do segundo trimestre, variação anual; a conta corrente do Reino Unido do segundo trimestre; o CPI preliminar da França de setembro, variação mensal; a variação do desemprego ajustada sazonalmente da Alemanha de setembro; a taxa de desemprego ajustada sazonalmente da Alemanha de setembro; a confiança do investidor ZEW da Suíça de setembro; o CPI preliminar da Alemanha de setembro, variação mensal; a variação do emprego ADP dos EUA de setembro; o núcleo do índice de preços PCE dos EUA de agosto, variação anual; os gastos pessoais dos EUA de agosto, variação mensal; o PIB real final dos EUA do segundo trimestre, anualizado, variação trimestral; os gastos reais com consumo pessoal dos EUA do segundo trimestre, variação trimestral final; o núcleo do índice de preços PCE dos EUA do segundo trimestre, anualizado, variação trimestral final; o núcleo do índice de preços PCE dos EUA de agosto, variação mensal; o PMI de Chicago dos EUA de setembro; o CPI da Suíça de setembro, variação mensal; as vendas reais no varejo da Suíça de agosto, variação anual; o PMI industrial final da França de setembro; o PMI industrial final da Alemanha de setembro; o PMI industrial final da zona do euro de setembro; o PMI industrial final do Reino Unido de setembro; a taxa de desemprego da zona do euro de agosto; os cortes de empregos Challenger dos EUA de setembro; os pedidos iniciais de seguro-desemprego dos EUA na semana encerrada em 26 de setembro; o PMI industrial final S&P Global dos EUA de setembro; o PMI industrial ISM dos EUA de setembro; os gastos com construção dos EUA de agosto, variação mensal; a taxa de desemprego do Japão de agosto; o CPI preliminar da zona do euro de setembro, variação anual; o CPI preliminar da zona do euro de setembro, variação mensal; a taxa de desemprego dos EUA de setembro; os empregos não agrícolas ajustados sazonalmente dos EUA de setembro; os ganhos médios por hora dos EUA de setembro, variação anual; os ganhos médios por hora dos EUA de setembro, variação mensal; as encomendas às fábricas dos EUA de agosto, variação mensal; e outros dados.
Além disso, os seguintes eventos devem ser observados na próxima semana: o vice-governador do Banco da Inglaterra, Ramsden, discursa sobre aperto quantitativo; o Banco da Reserva da Austrália anuncia sua decisão sobre a taxa de juros; a governadora do RBA, Bullock, realiza coletiva de imprensa sobre política monetária; o membro votante do FOMC em 2027 e presidente do Fed de Chicago, Goolsbee, discursa; o membro votante do FOMC em 2028 e presidente do Fed de St. Louis, Musalem, discursa na London School of Economics; o membro votante permanente do FOMC e presidente do Fed de Nova York, Williams, profere discurso principal na Universidade de Buffalo; o membro votante do FOMC em 2027 e presidente do Fed de Richmond, Barkin, faz comentários de boas-vindas em um evento; a governadora do Fed, Lisa Cook, discursa; o membro votante do FOMC em 2027 e presidente do Fed de Chicago, Goolsbee, discursa; o membro votante do FOMC em 2026 e presidente do Fed de Minneapolis, Kashkari, discursa; o Banco do Japão divulga o resumo das opiniões da reunião de política monetária de setembro; o governador do Banco da Inglaterra, Bailey, discursa; o presidente do Fed de Richmond, Barkin, a presidente do Fed de Boston, Collins, e o presidente do Fed de Kansas City, Schmid, discursam; a presidente do BCE, Lagarde, discursa; o membro votante permanente do FOMC e presidente do Fed de Nova York, Williams, modera um debate em um simpósio de bancos centrais organizado pelo Fed de Nova York, com a governadora do Fed, Lisa Cook, participando do mesmo debate; o membro votante do FOMC em 2026 e presidente do Fed de Dallas, Logan, discursa; o membro votante do FOMC em 2026 e presidente do Fed de Dallas, Logan, faz comentários de boas-vindas no quinto simpósio "Implicações Macroeconômicas da Imigração".
Vale notar que: em 30 de setembro, a SGE, SHFE, ZCE e DCE da China não terão sessão noturna devido à véspera do feriado do Dia Nacional; em 1º de outubro, a Bolsa de Valores de Hong Kong ficará fechada por um dia devido ao Dia Nacional, com as negociações norte e sul suspensas; as bolsas de valores de Xangai e Shenzhen da China, a Bolsa de Valores de Pequim e as bolsas de futuros domésticas ficarão fechadas de quinta-feira, 1º de outubro, a quarta-feira, 7 de outubro, devido ao Dia Nacional; em 2, 5, 6 e 7 de outubro, a Bolsa de Valores de Hong Kong abrirá normalmente, com as negociações norte e sul suspensas.
No petróleo bruto:
Ambos os futuros de petróleo caíram durante a noite, com o WTI em queda de 2,29% e o Brent em queda de 2,59%. No gráfico semanal, os futuros do WTI registraram a segunda queda semanal consecutiva, caindo 3,79% na semana; os futuros do Brent também caíram pela segunda semana consecutiva, com queda de 1,68% na semana.
Os preços do petróleo caíram na sexta-feira, com o mercado avaliando a possibilidade de negociações de cessar-fogo entre EUA e Irã, ao mesmo tempo em que temia que a escalada dos ataques houthis à Arábia Saudita pudesse interromper o fornecimento do grande produtor do Oriente Médio. Isso ocorreu após uma semana de oscilações bruscas no mercado. Segundo fontes próximas às discussões, negociadores americanos e iranianos reunidos em Nova York esta semana exploraram um caminho gradual para encerrar o conflito, incluindo a reabertura do Estreito de Ormuz por Teerã e o levantamento do bloqueio econômico de Washington ao Irã. O presidente iraniano Pezeshkian disse na quinta-feira que o fim da guerra ainda depende das decisões dos EUA. De qualquer forma, dados de tráfego de embarcações divulgados pela Reuters ainda mostram que a situação da oferta física permanece frágil. Na quarta-feira, apenas 10 navios de commodities passaram pelo Estreito de Ormuz, acima dos 7 do dia anterior, mas ainda significativamente abaixo da média diária de cerca de 17 nos últimos 10 dias. Notícias positivas sobre o progresso diplomático podem ajudar os preços do petróleo a reduzir parte do prêmio geopolítico, mas os dados de transporte ainda indicam que qualquer normalização real ainda está distante. (Jin10 Data APP)
Em 25 de setembro, horário local, um funcionário dos EUA revelou que o país está em discussões "ativas e construtivas" com o Irã, após o plano iraniano de abrir o Estreito de Ormuz e retomar as negociações depois que a proposta for aceita. O funcionário disse que os EUA não têm pressa, pois estão atualmente em posição favorável; ele observou que quase 40 milhões de barris de petróleo passaram pelo Estreito de Ormuz sob escolta dos EUA nas últimas 48 horas. (CCTV)
Segundo pessoas familiarizadas com o assunto, a empresa estatal de comercialização do Iraque está oferecendo cargas de petróleo de última hora aos compradores, já que os altos custos de frete complicam as compras no interior do Golfo Pérsico. Devido à sua localização distante do Estreito de Ormuz, o Iraque enfrenta mais dificuldades de transporte do que alguns países vizinhos e, em vez disso, depende de empresas comerciais para comercializar e transportar seu petróleo. O país ofereceu descontos acentuados para incentivar os compradores, reduzindo os preços do Basrah Medium e Heavy em licitações recentes. (Jin10 Data APP)
Além disso, a sétima maior refinaria da Rússia em volume de processamento de petróleo, a refinaria de Perm, interrompeu as operações após um ataque de drone ucraniano. Duas fontes do setor disseram que o ataque provocou um incêndio na sexta-feira e causou danos a dutos, instalações de armazenamento e unidades de processamento. A refinaria está localizada a cerca de 1.460 km (907 milhas) a nordeste de Moscou e processou aproximadamente 12,6 milhões de toneladas de petróleo bruto em 2024, ou 252.000 barris por dia; produziu 2 milhões de toneladas de gasolina, 5,3 milhões de toneladas de diesel, 200.000 toneladas de óleo combustível e 700.000 toneladas de coque de petróleo. (Jin10 Data APP)
Leitura recomendada: