SMM, 24 de setembro:
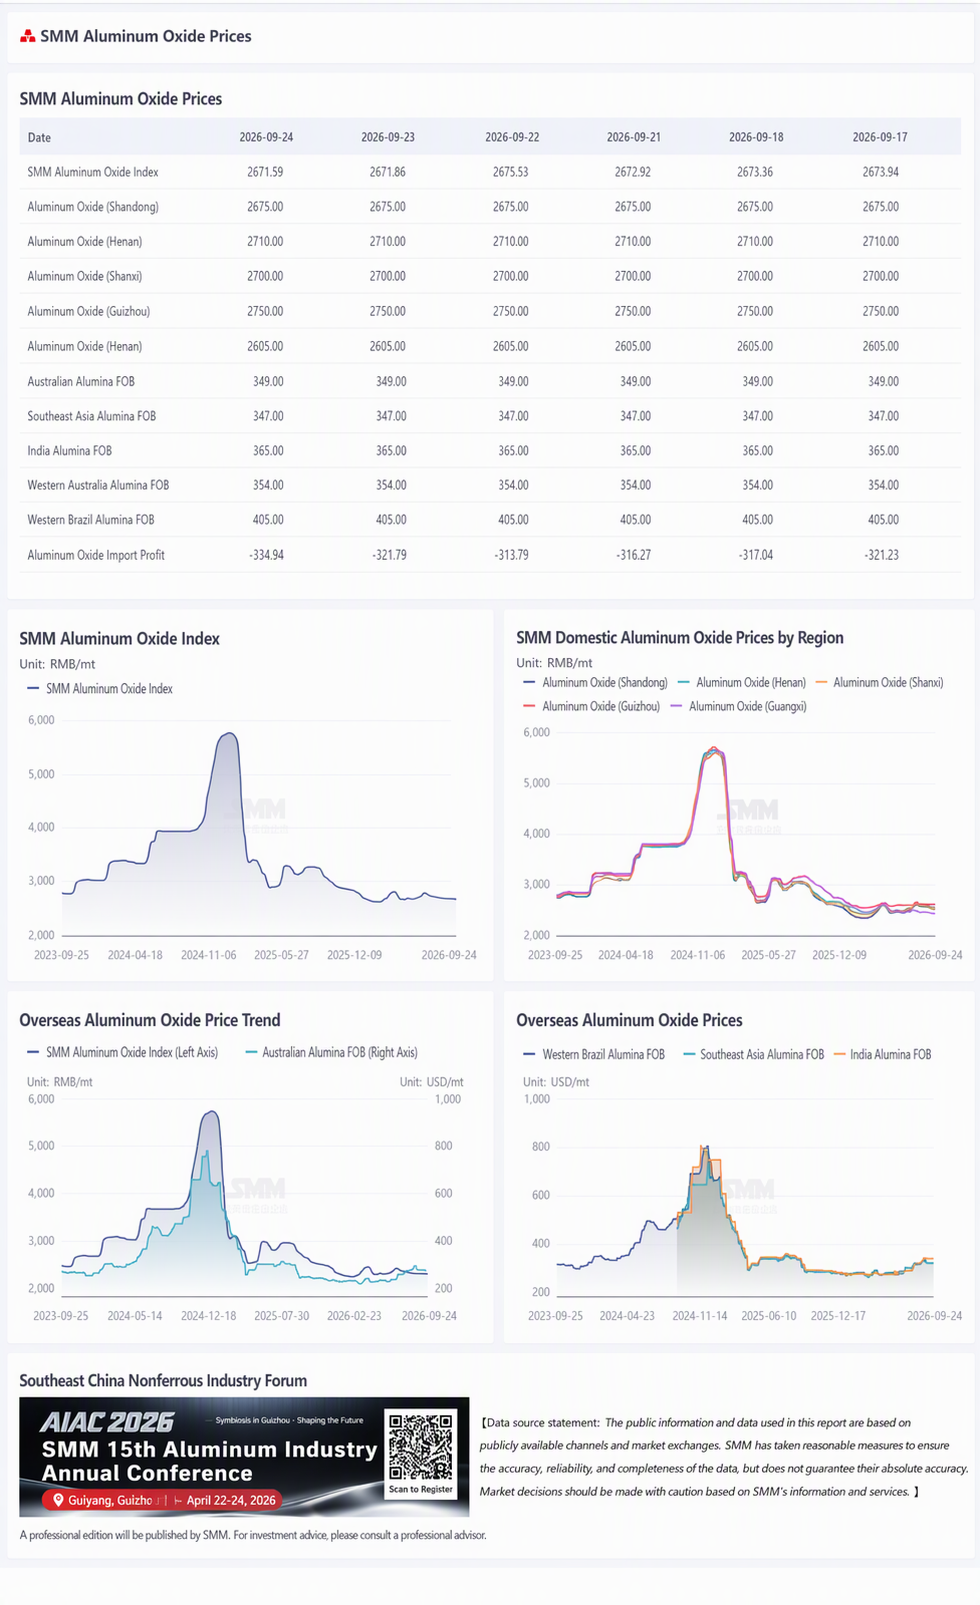
Até quinta-feira desta semana, o índice de alumina da SMM ficou em 2.671,59 yuan/t, queda de 2,35 yuan/t na comparação semanal. Shandong registrou 2.640–2.710 yuan/t, estável na semana; Henan registrou 2.680–2.740 yuan/t, estável na semana; Shanxi registrou 2.670–2.730 yuan/t, estável na semana; Guangxi registrou 2.580–2.630 yuan/t, estável na semana; Guizhou registrou 2.720–2.780 yuan/t, estável na semana.
Mercados fora da China: em 24 de setembro de 2026, o preço FOB da alumina na Austrália Ocidental foi de US$ 349/t, com frete marítimo em US$ 35,65/t e a taxa de venda USD/CNY em torno de 6,73. Isso equivale a um preço entregue nos principais portos chineses de aproximadamente 3.006,53 yuan/t, 334,94 yuan/t acima do preço do índice de alumina.
Até quinta-feira desta semana, a capacidade total instalada de alumina de grau metalúrgico na China foi de 119,62 milhões t/ano, com capacidade em operação de 91,97 milhões t/ano. A taxa nacional semanal de operação da alumina subiu 0,23 ponto percentual na semana, para 76,89%. Por região, a taxa semanal de operação da alumina em Shandong ficou estável na semana em 89,20%; em Shanxi, ficou estável na semana em 72,48%; em Henan, ficou estável na semana em 59,83%; em Guangxi, caiu 0,21 ponto percentual na semana, para 79,45%; em Guizhou, ficou estável na semana em 81,33%.
No mercado à vista, um negócio foi fechado nesta semana. Um comprador sediado em Xinjiang adquiriu 10 kt de alumina à vista a um preço entregue de 2.970 yuan/t.
Nesta semana, o estoque total de alumina da China aumentou em 52.000 t, para 7,36 milhões t, prolongando a tendência de alta dos estoques, embora o ritmo de aumento tenha desacelerado na comparação semanal. Por segmento: os estoques de matéria-prima das fundições de alumínio subiram 44.200 t, para 3,4926 milhões t, com leve melhora no ritmo de formação de estoques de matéria-prima a jusante; os estoques de produtos acabados das refinarias de alumina subiram 17.900 t, para 1,2835 milhão t, principalmente devido à continuidade da recuperação das taxas nacionais de operação e ao aumento da produção, com os produtos acabados continuando a se acumular nas plantas; os estoques nos portos recuaram 3.000 t, para 966.000 t, com reexportações a partir de zonas alfandegadas e ritmo de descarregamento mais lento, e os estoques portuários em grande parte se estabilizando após interromperem a queda; os estoques em trânsito e em pátios/estações subiram 43.000 t, para 1,391 milhão t, com leve alta dos estoques no segmento de logística. No front industrial, a produção semanal de alumina da China atingiu 1,764 milhão de toneladas esta semana, um aumento de 23.000 toneladas em relação à semana anterior. A capacidade total instalada expandiu-se para 119,62 milhões de toneladas por ano, e a capacidade operacional subiu para 91,97 milhões de toneladas por ano. A taxa operacional semanal nacional aumentou 0,23 ponto percentual em relação à semana anterior, para 76,89%. O aumento da produção foi impulsionado principalmente pela entrada em operação de capacidade recém-comissionada em Guangxi, elevando a produção semanal e intensificando ainda mais o excedente de oferta e demanda. Os preços futuros se consolidaram em tom fraco em níveis baixos, com tendências divergentes entre futuros e à vista. A atividade de negociação no mercado diminuiu, com comprados e vendidos tornando-se cautelosos e observadores, e nenhum direcionador claro de direção surgiu ainda. As fundições de alumínio a jusante compraram principalmente conforme a necessidade, com os estoques de matéria-prima registrando reposição modesta, e nenhuma atividade concentrada de estocagem foi observada. No futuro, espera-se que a capacidade operacional e as taxas operacionais semanais continuem subindo gradualmente na próxima semana. No lado dos estoques, a produção da China permanecendo alta, juntamente com a desaceleração das reexportações portuárias e do ritmo de descarregamento, deve compensar-se mutuamente, com o estoque total doméstico de alumina provavelmente continuando uma leve tendência de acúmulo. No lado dos preços, espera-se que o padrão de excedente de oferta e demanda permaneça inalterado e os impulsionadores de alta permaneçam fracos, com os preços à vista na próxima semana continuando estáveis e laterais.
[Todos os dados, exceto informações públicas, são processados pela SMM com base em informações públicas, comunicação de mercado e modelos de banco de dados internos da SMM, e são apenas para referência e não constituem aconselhamento de decisão.]