

Após o spread de preços HRC-vergalhão de 2026 disparar para sua máxima anual em agosto, recuou no último mês, impulsionado principalmente por uma mudança na força relativa da demanda de laminados a frio e a quente e ajustes nas estruturas de oferta das siderúrgicas.
Em agosto, o mercado operou sob a lógica de um setor imobiliário fraco e manufatura resiliente, apoiado por pedidos de exportação de chapas e placas, o que tornou o HRC significativamente mais forte que o vergalhão e elevou o spread. Ao entrar em setembro, o tradicional pico sazonal de setembro se materializou gradualmente, com a aceleração de obras de infraestrutura para cumprir prazos impulsionando a demanda aparente de vergalhão, a recuperação das transações nos canteiros de obras e a aceleração da redução de estoques de vergalhão. Em contraste, o HRC enfrentou barreiras comerciais externas pesando sobre as exportações, enquanto os pedidos dos setores de fabricação de automóveis e eletrodomésticos ficaram aquém das expectativas, levando ao enfraquecimento da demanda downstream e à falta de impulso de alta nos preços do HRC. Enquanto isso, o spread anteriormente elevado incentivou as siderúrgicas a realocar gusa, aumentando a produção de HRC, enquanto perdas sustentadas no vergalhão levaram a cortes de produção. Essa mudança na dinâmica de oferta e demanda levou o spread a se estreitar em relação às máximas.
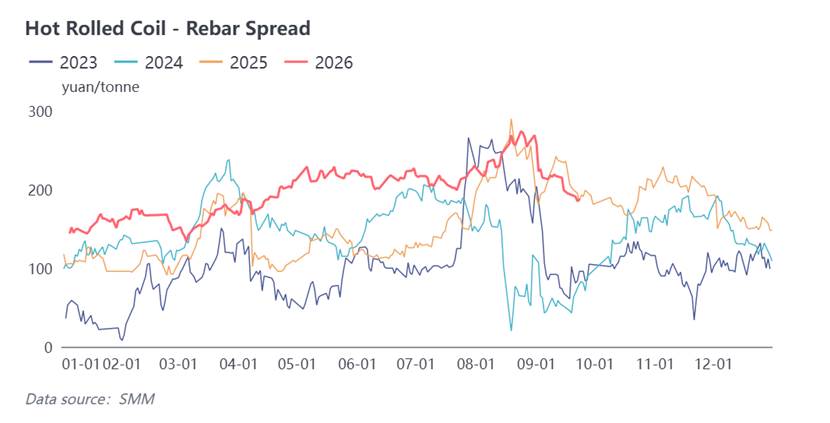
Olhando para outubro, o spread de preços HRC-vergalhão provavelmente manterá uma tendência flutuante com centro em leve queda, tornando difícil o retorno às máximas de agosto. Do lado da demanda, outubro continua sendo uma janela para construção de infraestrutura, mas a queda das temperaturas no norte da China limitará gradualmente a atividade nos canteiros, enfraquecendo o crescimento mensal da demanda de vergalhão. Para o HRC, é improvável que a manufatura downstream tenha uma recuperação mais forte que o esperado, e a pressão de exportação persiste. Do lado da oferta, a pressão de oferta decorrente das mudanças anteriores das siderúrgicas para a produção de HRC continuará a ser liberada, enquanto a retomada da produção de vergalhão à medida que os lucros se recuperam comprimirá ainda mais o spread.
No entanto, a queda do spread tem suporte no piso, pois os custos de laminação do HRC são naturalmente mais altos que os do vergalhão, com um centro razoável histórico em torno de 120-180 yuan/t, tornando improvável uma inversão significativa. No geral, espera-se que o spread de preços HRC-vergalhão em outubro se consolide na faixa de 150-200 yuan/t, com monitoramento contínuo da demanda aparente de laminados a frio e a quente, estoques e o ritmo de realocação de gusa das siderúrgicas.
[Análise SMM] Spread de preços BQ-Vergalhão recua das máximas e deve estreitar ainda mais em outubro
Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.
Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
há 11 minutos
[SMM Aço] Indicações de exportação de BQ indiano permanecem estáveis enquanto usinas priorizam vendas domésticas
Leia mais
[SMM Aço] Indicações de exportação de BQ indiano permanecem estáveis enquanto usinas priorizam vendas domésticas
[Exportação da Índia] As indicações de exportação de BQ indiano se mantiveram em 640 USD/t FOB Índia e 715–730 USD/t CFR Norte da Europa em 24 de setembro, enquanto a tarugo permaneceu em 465–470 USD/t FOB Índia. Nenhuma transação nova foi registrada nesses níveis. As realizações domésticas firmes de BQ e a disponibilidade limitada no mercado à vista mantiveram as usinas focadas nas vendas locais, enquanto os compradores europeus permaneceram cautelosos quanto ao acesso às cotas e ao prazo de embarque. O mercado de exportação mais amplo esteve igualmente calmo: os preços chineses de BQ ficaram amplamente estáveis, com vendas limitadas para destinos distantes, e os compradores do CCG continuaram comprando de forma seletiva.
há 11 minutos
há 23 minutos
[SMM Aço]
Leia mais
[SMM Aço]
[Vergalhão] Hoje, as cotações de exportação de vergalhão no Porto de Tianjin caíram ligeiramente em USD 1/tonelada, com os preços gerais de transação variando de USD 480 a 485/tonelada. Algumas usinas tiveram um desempenho relativamente bom na captação de pedidos recentemente e mantêm a expectativa de que os preços se fortaleçam no futuro, com algumas elevando suas ofertas. Em relação às transações, os exportadores relataram que tanto as consultas quanto os negócios no mercado foram modestos hoje, sem aumento notável no volume.
há 23 minutos

há 23 minutos
[SMM Aço]
Leia mais
[SMM Aço]
[SMM Aço] Feedback do mercado: Atualmente, o preço FOB para vergalhão B500B com especificação de Φ18mm está cotado a USD 483/tonelada, com o porto de embarque sendo o Porto de Tianjin.
há 23 minutos
Registe-se para Continuar a Ler
Obtenha acesso às mais recentes informações sobre metais e novas energias
Já tem uma conta?Faça login aqui