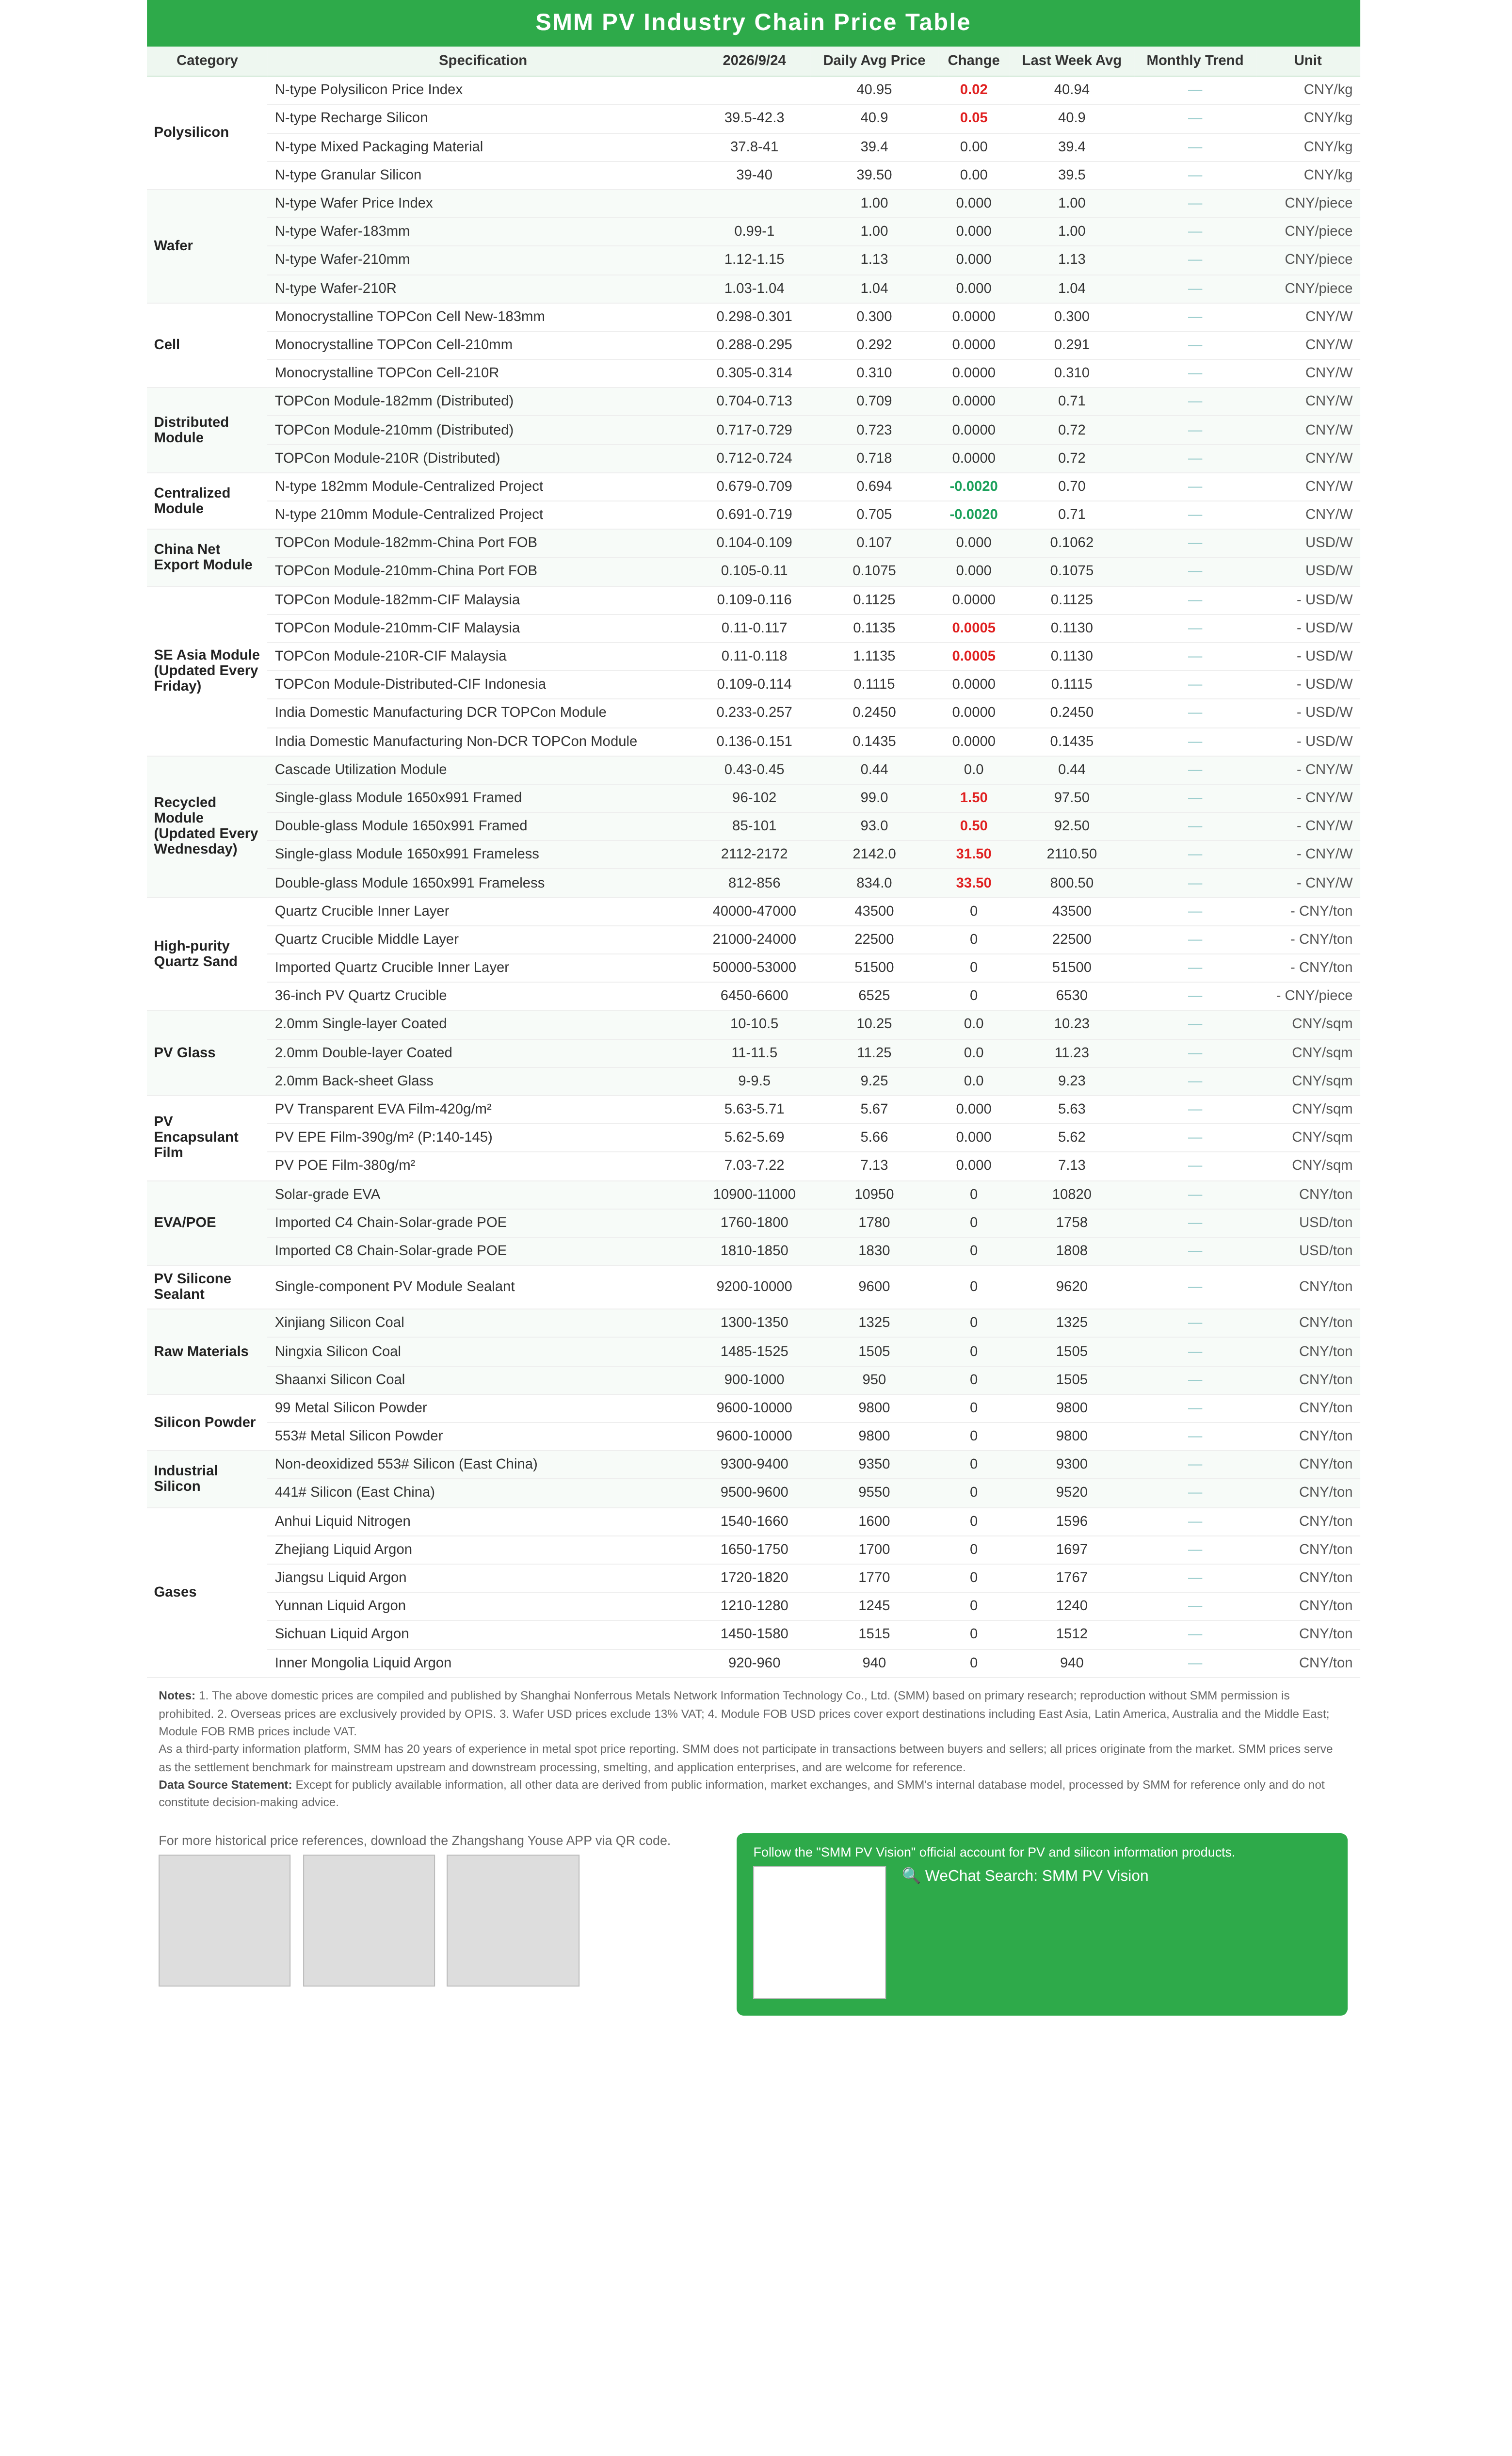
Polissilício: Nesta semana, o índice de preços do polissilício ficou em 40,95 yuan/kg, com o polissilício recarregável tipo N cotado entre 39,5 e 42,37 yuan/kg e o polissilício granular entre 39 e 40 yuan/kg. As cotações de mercado subiram ligeiramente nesta semana, influenciadas principalmente pelas reuniões anteriores de corte de produção. Os volumes atuais de transação permanecem limitados, com apenas alguns negócios fechados a preços elevados, enquanto os compradores a jusante optaram, em sua maioria, por cargas de preço mais baixo de comerciantes. A produção de polissilício em outubro deve cair em relação ao mês anterior.
Wafer: Os preços dos wafers permaneceram praticamente estáveis nesta semana. Os wafers tipo N de 183 foram cotados entre 0,994 e 1,002 yuan/peça, os de 210R entre 1,026 e 1,044 yuan/peça e os de 210 mm entre 1,119 e 1,145 yuan/peça. As cotações do polissilício a montante apresentaram flutuações limitadas no geral e, combinadas com as expectativas do mercado de novos cortes de produção, as expectativas de suporte de custos persistiram. Após quedas consecutivas de preços no período anterior, o efeito marginal de novos cortes nos preços dos wafers para estimular embarques enfraqueceu gradualmente, e a postura de precificação dos produtores de wafers mudou de concessões proativas para manutenção firme dos preços em meio a uma abordagem de espera. Enquanto isso, a demanda de estocagem a jusante antes do feriado forneceu algum suporte aos preços dos wafers, e espera-se que o mercado de wafers permaneça praticamente estável no curto prazo.
Célula solar: Os preços das células solares de todos os tamanhos permaneceram geralmente estáveis nesta semana, com o mercado apresentando divergência estrutural na demanda e uma redução moderada de estoques antes do feriado. O cabo de guerra entre montante e jusante continuou, com liberação limitada de demanda rígida por parte do setor de módulos. As condições gerais do mercado ficaram estáveis, deixando pouco espaço para flutuações de preços no curto prazo. As cotações das células solares mantiveram-se firmes em todos os segmentos nesta semana, com os produtores praticamente sem ajustes de preços. O tamanho 183 foi cotado entre 0,298 e 0,31 yuan/W, o 210R entre 0,305 e 0,314 yuan/W e o 210N entre 0,288 e 0,295 yuan/W. O desempenho do lado da demanda variou de forma notável: os preços do 210R permaneceram relativamente altos, com fraca aceitação por parte dos produtores de módulos, e apenas um pequeno número de pedidos dispersos foi fechado na China, deixando a demanda geral contida. O 210N se beneficiou da estocagem de módulos antes do feriado, com a demanda se recuperando e o ritmo de embarques melhorando em relação ao mês anterior. No geral, o sentimento de espera no downstream permaneceu forte e a demanda rígida foi insuficiente, com o cabo de guerra de preços entre upstream e downstream persistindo. Os preços das células solares provavelmente permanecerão estáveis no curto prazo. A produção em todo o setor em setembro recuou ligeiramente em relação a agosto, com a queda atribuída principalmente a paralisações de produção para transformação tecnológica e manutenção de linhas de produção em algumas fábricas especializadas de células solares. Olhando para outubro, os cronogramas de produção do setor podem continuar em tendência de queda. Por um lado, alguns produtores planejam interromper a produção para manutenção durante o feriado do Dia Nacional; por outro, algumas empresas estão gradualmente iniciando a transformação tecnológica e atualizações das linhas de produção, aumentando as expectativas de contração faseada da oferta. O estoque de células solares recuou no geral esta semana, pois o estocamento pré-feriado impulsionou uma fase de redução de estoques em todo o setor, com padrões de estoque divergindo significativamente entre tamanhos. O 210R continuou apoiado por pedidos de exportação sustentados, mantendo o estoque dos produtores apertado. O 210N se beneficiou da demanda doméstica de reabastecimento pré-feriado, mostrando uma redução sólida de estoque. A demanda de uso final do 183 foi medíocre, com ritmo de embarque mais lento e impulso de redução de estoque relativamente mais fraco. No geral, a pressão de estoque pré-feriado diminuiu um pouco, mas o risco de novo acúmulo de estoque no setor após o feriado, à medida que as compras dos usuários finais retornam a níveis medíocres, ainda precisa de monitoramento atento.
Módulos da China: Esta semana, as tendências de preços dos módulos da China mostraram divergência estrutural, com os módulos distribuídos interrompendo sua queda e se estabilizando, enquanto os módulos centralizados registraram uma queda maior. No lado distribuído, os preços de referência das empresas permaneceram inalterados, e os preços médios de transação para a maioria das especificações ficaram basicamente estáveis esta semana, com apenas os módulos HJT recuando 0,0005 yuan/W. Com suporte de custos e restrições de autodisciplina do setor, os preços dos módulos não têm muito espaço para uma queda acentuada, e o curto prazo ainda deve ser dominado pela consolidação. No entanto, vale notar que módulos de baixa eficiência recentemente começaram a vender rapidamente, o que, em certa medida, afeta a capacidade dos módulos convencionais de manter preços firmes. No lado centralizado, a demanda continuou melhorando marginalmente: os volumes de entrega recentes continuaram aumentando, algumas licitações de grandes projetos avançaram de forma constante, e as instalações e pedidos mostraram crescimento bidirecional. No entanto, os preços ainda não ganharam impulso de alta, e a queda para as três especificações na verdade se ampliou para 0,004 yuan/W nesta semana. Até o momento, o preço médio dos módulos Topcon da China de 182 mm (distribuídos) é de 0,7085 yuan/W; os módulos Topcon de 210 mm (distribuídos) têm média de 0,723 yuan/W; os módulos Topcon de 210R (distribuídos) têm média de 0,718 yuan/W; os módulos Topcon de 210R de alta potência (distribuídos) têm média de 0,757 yuan/W; os módulos BC de 210R (distribuídos) têm média de 0,7635 yuan/W; os módulos HJT de 210 mm (distribuídos) têm média de 0,732 yuan/W. No lado centralizado, os módulos de 182 mm estão cotados a 0,694 yuan/W, os de 210 mm a 0,705 yuan/W e os de 210R a 0,700 yuan/W. Em termos de estoque, o estoque de módulos da China continuou a diminuir ligeiramente. O nível geral de estoque nos produtores de módulos da China atualmente ainda excede 25 GW, mas espera-se que continue caindo à medida que chegam pedidos de exportação e aumentam os volumes de entrega centralizada.
Exportações FOB de módulos:
Nesta semana, os preços FOB dos módulos ficaram geralmente estáveis, com cotações para diferentes produtos divergindo ligeiramente. A maioria dos produtores ainda manteve as cotações da semana passada, enquanto alguns players de primeira linha começaram a elevar as cotações para pedidos futuros e módulos TOPCon e BC convencionais, e gradualmente retiraram os preços baixos anteriores. No entanto, a demanda externa ainda não melhorou significativamente, e os preços reais de transação têm espaço limitado para acompanhar os aumentos. Enquanto isso, alguns distribuidores ainda estão liquidando estoques a preços baixos e, combinado com a pressão de digestão de estoque para módulos de baixa eficiência e a concorrência por grandes pedidos centralizados, algumas cotações extremamente baixas ainda apareceram no mercado. No entanto, os produtores mainstream de primeira linha não seguiram essa tendência por enquanto, e os centros de transação mainstream permanecem próximos de US$ 0,107-0,108/W. No momento, a disposição do mercado em aceitar pedidos e ajustar preços está em nível baixo, e espera-se que os preços de curto prazo continuem se movendo lateralmente.
Módulos CIF Sudeste Asiático:
Nesta semana, o mercado de módulos do Sudeste Asiático no geral continuou a tendência da semana passada, com preços de algumas especificações ligeiramente elevados ou suas faixas ampliadas. Alguns distribuidores começaram a liquidar estoques de módulos com potência de 620 W ou inferior a preços baixos, com forte atmosfera de vendas a preços baixos para produtos de baixa potência, embora o volume real de negociação para módulos padrão e de alta potência permaneça limitado.
Até hoje, os preços CIF dos módulos TOPCon nos mercados do Sudeste Asiático são os seguintes:
Na Malásia, os preços CIF são de US$ 0,109–0,116/W para módulos de 182 mm, US$ 0,110–0,117/W para módulos de 210 mm e US$ 0,110–0,117/W para módulos 210R;
na Indonésia, os preços CIF dos módulos TOPCon distribuídos são de US$ 0,109–0,114/W;
na Tailândia, os preços CIF são de US$ 0,108–0,115/W para módulos de 182 mm, US$ 0,109–0,116/W para módulos de 210 mm e US$ 0,109–0,116/W para módulos 210R;
no Vietnã, os preços CIF são de US$ 0,106–0,113/W para módulos de 182 mm, US$ 0,107–0,114/W para módulos de 210 mm e US$ 0,107–0,114/W para módulos 210R.
Por mercado, as transações de baixo preço continuaram sendo a característica dominante na maioria dos mercados, enquanto a demanda na Indonésia seguiu aguardando a atividade dos projetos e uma recuperação geral do mercado. Na Tailândia, o rascunho do PDP 2026 foi divulgado anteriormente; se for formalmente implementado, seus planos específicos de instalação e arranjos de projetos se tornarão um foco essencial para a demanda local de módulos.
Módulos da Índia: Nesta semana, o mercado indiano de módulos continuou mostrando uma divergência entre os segmentos DCR e não DCR, com os preços de ambos os tipos de produtos permanecendo estáveis. Até hoje, os preços dos módulos TOPCon DCR fabricados na Índia eram de US$ 0,233–0,257/W, enquanto os preços dos módulos TOPCon não DCR eram de US$ 0,136–0,151/W. Aproximando-se do fim do ano, a demanda de projetos domésticos na Índia deu algum suporte aos módulos DCR, e as condições de mercado melhoraram ligeiramente; os módulos não DCR foram sustentados pela demanda externa, com preços relativamente firmes. No lado dos estoques, o estoque de módulos DCR da Índia subiu marginalmente na comparação semanal para 13,52 GW, enquanto o estoque de células solares DCR caiu para 3,85 GW. Na frente política, a "política da Seção 232" dos EUA introduziu novas regras em 22 de setembro, apertando ainda mais os controles sobre o acúmulo concentrado antes da implementação de tarifas e preços mínimos de importação. As novas regras entraram em vigor no mesmo dia, expirarão automaticamente em 3 de dezembro e impõem limites semanais rígidos de volume aos importadores que fizeram o primeiro registro após 6 de agosto, ao mesmo tempo em que reforçam o escrutínio de aumentos anormais de volume entre os importadores existentes. Se a fiscalização continuar a se intensificar, a demanda concentrada de acúmulo destinada aos EUA para os módulos não DCR da Índia poderá esfriar gradualmente, com a demanda externa e os volumes de embarque sob risco de uma leve retração.
Módulos na Europa:
Nesta semana, a recuperação da demanda no mercado europeu de módulos permaneceu limitada, com as transações reais concentradas principalmente em pedidos de reposição, enquanto o restante ainda foi dominado por consultas e negociações de preços. No mercado de distribuição, as expectativas de preços entre os elos upstream e downstream divergiram, com os produtores geralmente mantendo uma postura de espera. Embora alguns players de primeira linha tenham sinalizado intenções de aumentar os preços posteriormente, a concretização disso ainda depende da aceitação dos usuários finais. A competição de preços para pedidos de grandes projetos foi mais intensa, especialmente para projetos centralizados acima de 100 MW, onde a competição por preços baixos entre produtores individuais persistiu. No geral, os preços dos módulos distribuídos recuaram ligeiramente nesta semana, enquanto os preços dos módulos centralizados permaneceram basicamente estáveis, e as negociações no mercado seguiram lentas. Até hoje, os preços DDP (com impostos pagos) dos módulos TOPCon no armazém de Roterdã foram os seguintes: módulos distribuídos 210R (48 células) a 0,1084–0,1170 euro/W, módulos distribuídos 210R (66/72 células) a 0,1015–0,1112 euro/W; módulos centralizados 210R (66/72 células) a 0,0991–0,1090 euro/W, e módulos centralizados de 210 mm (66/72 células) a 0,0995–0,1095 euro/W. Com base nos preços médios por tipo de módulo, os preços de armazém em Portugal e na Grécia ficaram cerca de 2,2%–2,4% acima dos de Roterdã.
Usuário final: Nesta semana, os módulos fotovoltaicos registraram preços e volumes mais altos. Segundo estatísticas da SMM, de 14 a 20 de setembro de 2026, empresas chinesas venceram licitações para 53 projetos de módulos fotovoltaicos, com preço médio ponderado semanal de 0,73 yuan/W, alta de 0,01 yuan/W em relação ao período estatístico anterior. A capacidade total de aquisição adjudicada foi de 5.444,44 MW, um aumento de 2.226,65 MW em relação ao período anterior.
De acordo com a análise da SMM, a principal capacidade adjudicada no período estatístico atual ficou na faixa de 500 MW–5.000 MW, representando 82,65% do total divulgado da capacidade adjudicada. A distribuição por faixa de capacidade é a seguinte:
A faixa de 0 MW–1 MW teve 5 projetos, representando 0,03% da capacidade, com preço médio de 0,773 yuan/W;
a faixa de 1 MW–6 MW teve 5 projetos, representando 0,32% da capacidade, com preço médio de 0,845 yuan/W;
a faixa de 6 MW–50 MW teve 7 projetos, representando 2,58% da capacidade, com preço médio de 0,696 yuan/W;
a faixa de 50 MW–100 MW teve 2 projetos, representando 2,13% da capacidade, com preço médio de 0,700 yuan/W;
a faixa de 100 MW–200 MW teve 3 projetos, representando 6,78% da capacidade, com preço médio não divulgado;
a faixa de 200 MW–500 MW teve 1 projeto, representando 5,51% da capacidade, com preço médio de 0,782 yuan/W;
a faixa de 500 MW–1.000 MW teve 2 projetos, representando 27,55% da capacidade, com preço médio de 0,710 yuan/W;
a faixa de 2.000 MW–5.000 MW teve 1 projeto, representando 55,10% da capacidade, com preço médio não divulgado.
Segundo análise da SMM, o preço médio ponderado no período estatístico atual foi de 0,73 yuan/W, alta de 0,01 yuan/W na comparação semanal.
Em termos de capacidade total de aquisição adjudicada, a semana registrou 5.444,44 MW, um aumento de 2.226,65 MW em relação ao período estatístico anterior. Dois projetos de aquisição por contrato-quadro foram abertos no período estatístico atual: o lote de 3.000 MW do projeto "Módulos Fotovoltaicos 2026-2027 da China Railway Construction Network Information Technology Co., Ltd.", adjudicado à TrinaSolar Co., Ltd., bem como o Lote 1 do projeto "Módulos Fotovoltaicos 2026-2027 da China South-to-North Water Diversion Group Co., Ltd.", com 1.000 MW adjudicados à TrinaSolar Co., Ltd. a 0,71 yuan/W, e o Lote 2 do mesmo projeto, com 300 MW adjudicados à LONGi Solar Technology Co., Ltd. a 0,782 yuan/W.
Em termos de distribuição regional, Pequim teve a maior capacidade adjudicada nesta semana, respondendo por 79,03% do total, seguida pela Região Autônoma Hui de Ningxia e Yunnan, com 9,18% e 3,85% do total, respectivamente.
Principais informações de adjudicação durante o período estatístico (14 a 20 de setembro):
No projeto "Módulos Fotovoltaicos 2026-2027 da China Railway Construction Network Information Technology Co., Ltd.", a TrinaSolar Co., Ltd. recebeu a adjudicação de 3.000 MW de módulos fotovoltaicos.
No Lote 1 do projeto "Módulos Fotovoltaicos 2026-2027 da China South-to-North Water Diversion Group Co., Ltd.", a TrinaSolar Co., Ltd. recebeu a adjudicação de 1.000 MW de módulos fotovoltaicos a um preço médio de 0,71 yuan/W.
No projeto "Módulo Fotovoltaico de Vidro Duplo de Silício Monocristalino do Projeto Fotovoltaico Composto de 500.000 kW de Lingwu da PowerChina China Power Construction Co., Ltd. Beijing Institute CGN New Energy TCL Zhonghuan", a TCL Zhonghuan New Energy Technology Co., Ltd. recebeu a adjudicação de 500 MW de módulos fotovoltaicos.
No Lote 2 do projeto "Módulos Fotovoltaicos 2026-2027 da China South-to-North Water Diversion Group Co., Ltd.", a LONGi Solar Technology Co., Ltd. recebeu a adjudicação de 300 MW de módulos fotovoltaicos a um preço médio de 0,782 yuan/W.
Vidro fotovoltaico: Nesta semana, os preços do vidro fotovoltaico de baixa qualidade foram elevados, com a especificação de 2,0 mm liderando o aumento. Até 24 de setembro, o preço médio do revestimento duplo de 3,2 mm era de 17,3 yuan/m², estável na comparação semanal, enquanto o preço médio do revestimento duplo de 2,0 mm subiu para 11,25 yuan/m², alta de 1,35% na comparação semanal. Os preços reais de transação para os jogadores de primeira linha permaneceram em 11 yuan/m² devido ao volume e às políticas preferenciais. Em relação às perspectivas de preços subsequentes, a SMM acredita que a base para uma tendência de alta permanece intacta. O suporte central está no lado da oferta, onde as expectativas permanecem fracas, e os cortes de produção de setembro nos fornos enfraquecerão ainda mais as expectativas de oferta de outubro. O lado dos estoques também está cooperando, pois a tendência de redução de estoques em dias de estoques monitorados pela SMM continua. Ao mesmo tempo, precisamos nos proteger contra dois grandes riscos: primeiro, se a aceitação dos produtores de módulos em relação aos altos preços do vidro enfraquecer e o ritmo de estocagem desacelerar, o espaço para aumentos de preços será significativamente comprimido; segundo, se os preços se recuperarem rapidamente para acima da faixa lucrativa, as linhas de produção anteriormente reparadas a frio podem acelerar a retomada da produção, e a reposição de oferta restringirá a continuação do aumento dos preços.
Filme: Esta semana, a faixa de preços do filme foi de 27.800–28.200 yuan/mt, e a segunda rodada de negociações de preços do filme resultou em um ajuste para cima. Na semana passada, os produtores de filme anteciparam a segunda rodada de negociações. Sob a influência combinada do aumento dos preços de mercado da resina EVA a montante, dos altos preços das matérias-primas e da demanda rígida de garantia de fornecimento a jusante no meio para o final do mês, os produtores de módulos tiveram espaço relativamente limitado para negociação, e o aumento final foi implementado com sucesso. Daqui para frente, o foco está nos resultados da nova rodada de negociações mensais de fim de mês, bem como no impacto contínuo das mudanças de preço da resina EVA no lado do custo do filme.
EVA: Esta semana, os preços à vista da resina EVA de grau fotovoltaico foram de 10.900-11.000 yuan/mt, com os preços da resina subindo. No lado dos custos, os preços internacionais do petróleo recuaram das máximas anteriores, mas matérias-primas como etileno e acetato de vinila permaneceram em níveis relativamente altos no curto prazo, e o suporte de custo da resina ainda não havia se afrouxado significativamente; no lado da oferta, a carga à vista disponível no mercado estava relativamente apertada, os estoques das plantas petroquímicas estavam baixos e o sentimento dos comerciantes em manter os preços firmes permaneceu, fornecendo suporte de fundo para os preços. No geral, com a escassez de oferta de curto prazo e o suporte de custo ressoando, espera-se que os preços da resina permaneçam firmes, mas o espaço para uma exploração adicional de alta diminuiu em comparação com antes.
POE: Esta semana, os preços de entrega de POE na China foram de 13.000-13.100 yuan/mt, com os preços ainda mais elevados. Impulsionados pela alta dos preços das matérias-primas, as empresas enfrentaram maior pressão de custos de produção, e a demanda por recuperação de lucros se fortaleceu. No entanto, a rigidez atual da demanda downstream por POE fotovoltaico é relativamente limitada, e a aceitação dos produtores de filmes aos aumentos de preço da resina ainda precisa ser observada. No curto prazo, embora os preços do POE tenham suporte de custos e sejam impulsionados pela demanda de recuperação de lucros das empresas, a sustentabilidade dos aumentos de preço ainda depende das transações reais downstream e da aceitação.
Areia de quartzo de alta pureza: Nesta semana, os preços da areia de quartzo de alta pureza ficaram geralmente estáveis, com areia de camada interna a 40.000-47.000 yuans/t, areia de camada média a 21.000-24.000 yuans/t, areia de camada externa a 12.500-18.000 yuans/t e pedidos spot de areia importada a 50.000-53.000 yuans/t, com cotações inalteradas para todas as especificações. Para cadinhos, os de 33 polegadas ficaram a 5.400-5.700 yuans/unidade, e os de 36 polegadas a 6.450-6.600 yuans/unidade, com os preços dos cadinhos cedendo 100 yuans e 50 yuans na comparação semanal, respectivamente, e o centro de preços deslocando-se levemente para baixo. Recentemente, os preços da areia de quartzo basicamente se consolidaram em níveis baixos após uma série de quedas, mas desde o segundo semestre, a redução na produção de cadinhos levou a um aumento no estoque de areia de quartzo na China. Recentemente, alguns produtores downstream começaram a liquidar areia doméstica e importada, o que pode ter certo impacto sobre os preços da areia daqui em diante. Mas a competição por preços baixos no lado dos cadinhos ainda não diminuiu totalmente. Com suporte de custos, há espaço relativamente pequeno para outro corte acentuado de preços daqui em diante, mas ainda é preciso prestar muita atenção à competição recente no segmento de cadinhos. No quarto trimestre, não se espera que a produção de wafers de silício melhore significativamente, as expectativas de competição entre as empresas permanecem intensas e a barganha de preços é relativamente forte.
Reciclagem de módulos: Na semana passada, os preços do mercado doméstico de reciclagem de módulos fotovoltaicos se recuperaram um pouco.
Os primeiros modelos com moldura de formato pequeno subiram cerca de 0,5-1,5 yuans/bloco, com preços de primeira mão de vidro simples na faixa de 98-114 yuans/bloco, enquanto os modelos sem moldura subiram 31-34 yuans/t, com preços de primeira mão de vidro simples na faixa de 2.112-2.172 yuans/bloco. Além dos módulos pequenos antigos, os preços dos tamanhos grandes também mostraram tendência de recuperação, com os modelos com moldura subindo cerca de 2-3 yuans/bloco e os sem moldura subindo cerca de 26-30 yuans/t.
Esta rodada de recuo de preços foi influenciada pela recuperação dos preços à vista dos principais metais reciclados. Na semana passada, a prata à vista subiu gradualmente, enquanto os preços do alumínio continuaram a se consolidar em níveis elevados. Segundo a SMM, o preço à vista da prata #1 oscilou em alta de 15.492 yuans/kg em 16 de setembro para 16.161 yuans/kg em 23 de setembro; os preços do alumínio A00 continuaram a se consolidar em níveis elevados, variando de 24.160 yuans/t em 16 de setembro para 24.240 yuans/t em 23 de setembro.