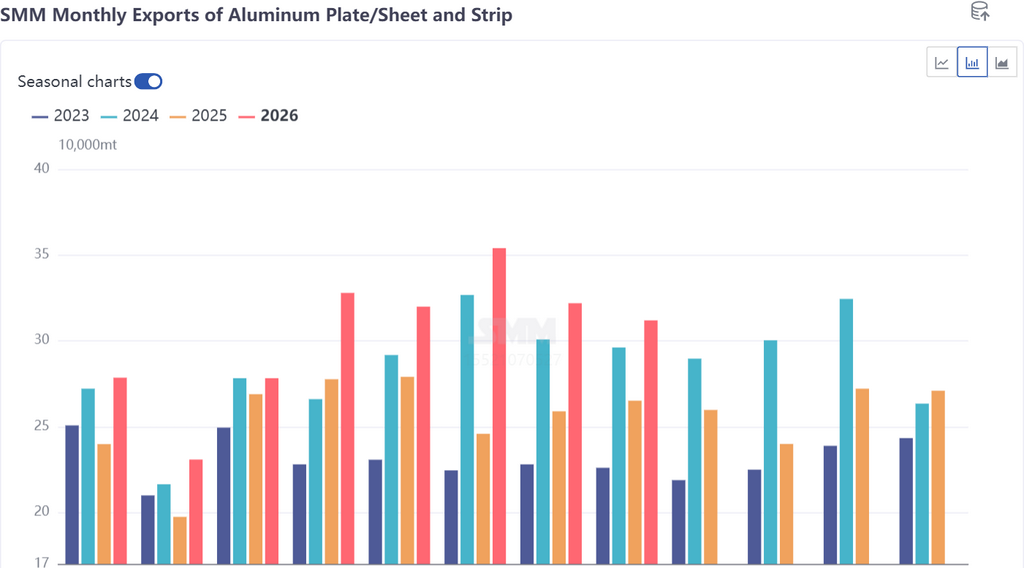
Regionalmente, a América do Norte (EUA + Canadá + México) ultrapassou o Sudeste Asiático como principal região exportadora em agosto, com participação de 23,9%, impulsionada principalmente pelo forte aumento de +43,0% do México. A participação do Sudeste Asiático recuou para 23,7%, enquanto o Oriente Médio e a Europa recuaram 15,4% cada, sendo as principais fontes da queda mensal geral. Por país, o México saltou para o primeiro lugar com 49.934 toneladas, alta de 43,0% em relação ao mês anterior, tornando-se o principal motor de crescimento em agosto. Enquanto isso, as exportações para os EUA caíram acentuadamente de 16.240 toneladas em julho para 7.192 toneladas (-55,7%).
As exportações do México em agosto dispararam 43,0% em relação ao mês anterior para assumir a primeira posição, mas o aumento não foi impulsionado pela expansão da demanda — foi um movimento concentrado de antecipação diante das expectativas de uma nova rodada de tarifas sobre a China. Desde 2026, as tarifas do México sobre a China aumentaram em três etapas: a partir de janeiro, tarifas de 10% a 50% foram impostas sobre aproximadamente 1.463 linhas tarifárias de países sem acordos de livre comércio; em 24 de abril, tarifas adicionais de 5% a 35% foram impostas sobre 185 linhas tarifárias; e em 18 de agosto, a Bloomberg informou que o México estava considerando novas restrições comerciais sobre aço, automóveis e outros produtos, com o Ministério da Economia confirmando consultas com empresas. Isso acendeu as expectativas de aumento tarifário — os exportadores aceleraram os embarques antes da entrada em vigor das tarifas, e os importadores mexicanos anteciparam a formação de estoques antes dos aumentos tarifários. As exportações de agosto registraram, assim, um aumento em forma de pulso, contrariando a tendência doméstica geral de queda de 3,3% na comparação mensal, com a participação do México saltando de 10,9% em julho para 16,0%. Numa perspectiva mais longa, as exportações acumuladas para o México de janeiro a agosto totalizaram 307.304 toneladas, queda de 4,3% na comparação anual, ficando 23 pontos percentuais abaixo do desempenho das exportações totais (+19,2%). A coexistência de queda acumulada e alta em um único mês é precisamente o resultado de duas forças opostas: a supressão tarifária no primeiro semestre e a antecipação diante de novas expectativas em agosto.
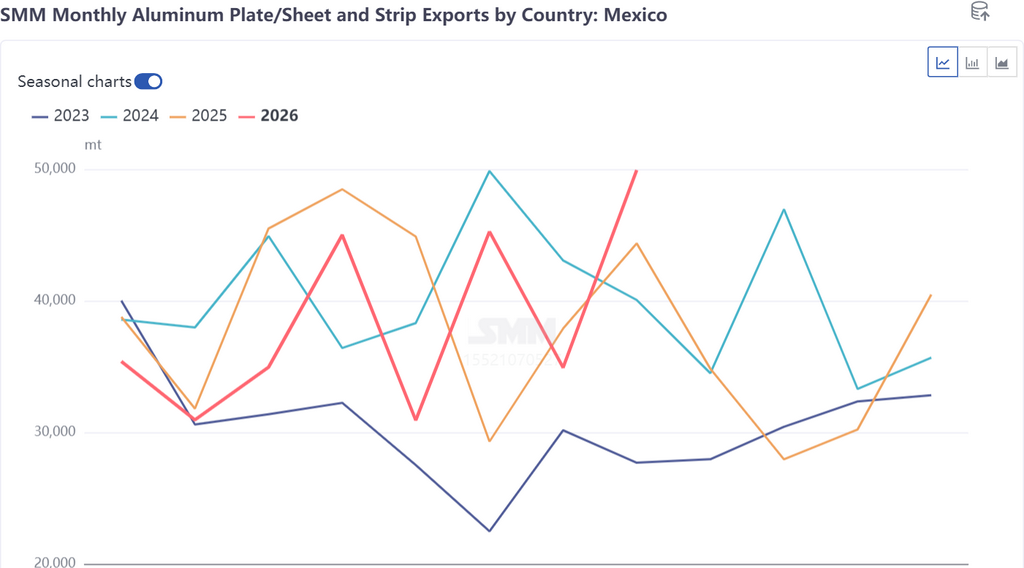
Olhando para o segundo semestre, as exportações para os EUA recuarão para níveis baixos, e o alargamento da relação de preços SHFE/LME continuará a suprimir novos pedidos. Espera-se que as exportações caiam ainda mais a partir de setembro, com a média mensal do quarto trimestre situando-se na faixa de 260.000 a 300.000 toneladas. Com base na sólida base de 2,427 milhões de toneladas de janeiro a agosto e assumindo uma estimativa neutra para setembro a dezembro (média mensal de 270.000 toneladas, aproximadamente 1,08 milhão de toneladas em quatro meses), o volume total de exportação no ano ainda deve atingir 3,45 a 3,6 milhões de toneladas, superando os 3,07 milhões de toneladas de 2025 e provavelmente ultrapassando o nível de 3,43 milhões de toneladas de 2024. Por mercado, o efeito de antecipação do México provavelmente persistirá até cerca da quarta rodada de negociações EUA-México em Washington (final de setembro), com as exportações de setembro para o México devendo permanecer em um nível elevado de 45.000 a 50.000 toneladas. Ao entrar no quarto trimestre, se o acordo-quadro EUA-México for finalizado no fim do ano e o México impuser tarifas elevadas sobre o aço e o alumínio chineses sob a Seção 232, as exportações para o México sofrerão pressão significativa, com o centro mensal podendo recuar para 30.000 a 35.000 toneladas. No médio e longo prazo, a base de demanda de nearshoring do México permanece intacta, mas o canal de "transbordo para os EUA via México" está sendo progressivamente bloqueado pelas regras de fusão e vazamento. Combinado com o aumento das barreiras tarifárias, a participação das chapas, placas e tiras de alumínio da China no México tende a diminuir, com as exportações cada vez mais dependentes da demanda genuína do processamento local no México.