Exportações de chapas e tiras de alumínio recuam em agosto em ritmo mais lento na comparação mensal; México supera EUA como principal destino

Publicado: Sep 24, 2026 15:43 (GMT+8)
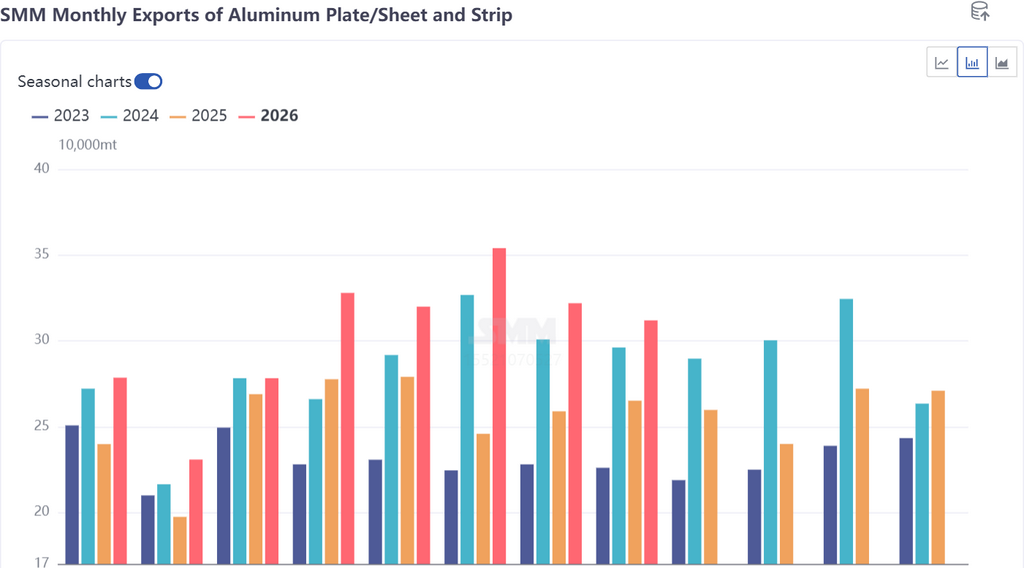
Dados alfandegários mostram que as exportações chinesas de chapas e tiras de alumínio totalizaram 31,19 milhões de toneladas em agosto de 2026, queda de 3,3% em relação ao mês anterior (redução de 1,07 milhão de toneladas ante 322,7 mil toneladas em julho) e alta de 17,7% na comparação anual. Este é o segundo mês consecutivo de queda após o recuo de 9,0% em julho, mas o ritmo de declínio diminuiu consideravelmente, com as exportações ainda operando em um patamar historicamente elevado.
Dados alfandegários mostram que as exportações chinesas de chapas, folhas e tiras de alumínio totalizaram 31,19 milhões de toneladas em agosto de 2026, queda de 3,3% em relação ao mês anterior (redução de 1,07 milhão de toneladas em relação às 322.700 toneladas de julho) e alta de 17,7% na comparação anual. Este é o segundo mês consecutivo de queda após o recuo de 9,0% em julho, mas o ritmo de declínio diminuiu consideravelmente, com as exportações ainda operando em um patamar historicamente elevado. De janeiro a agosto, as exportações acumuladas de chapas, folhas e tiras de alumínio da China atingiram 2,427 milhões de toneladas, alta de 19,3% em relação ao mesmo período do ano anterior, com o centro das exportações se deslocando sistematicamente para cima em comparação ao mesmo período do ano passado. Observando a trajetória mensal das exportações, as exportações de chapas, folhas e tiras de alumínio aumentaram notavelmente desde abril de 2026, atingiram o pico em maio-junho (354.544 toneladas em junho) e entraram em um canal de recuo de alto nível em julho-agosto. As 311.931 toneladas de agosto equivaleram a 88% do pico de junho, mas ainda ficaram 18% acima do mesmo período do ano passado (265.096 toneladas).

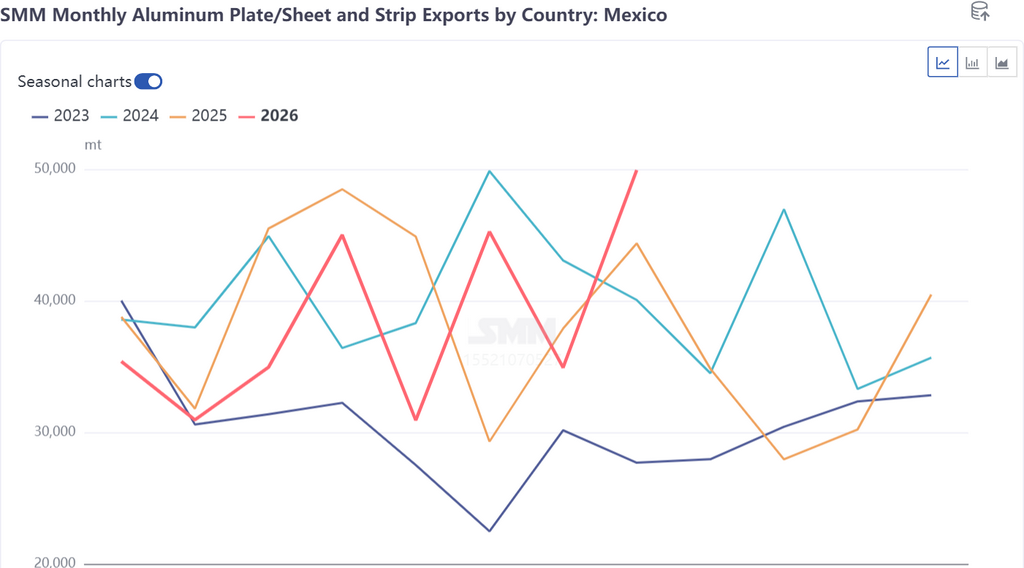
Regionalmente, a América do Norte (EUA + Canadá + México) ultrapassou o Sudeste Asiático como principal região exportadora em agosto, com participação de 23,9%, impulsionada principalmente pelo forte aumento de +43,0% do México. A participação do Sudeste Asiático recuou para 23,7%, enquanto o Oriente Médio e a Europa recuaram 15,4% cada, sendo as principais fontes da queda mensal geral. Por país, o México saltou para o primeiro lugar com 49.934 toneladas, alta de 43,0% em relação ao mês anterior, tornando-se o principal motor de crescimento em agosto. Enquanto isso, as exportações para os EUA caíram acentuadamente de 16.240 toneladas em julho para 7.192 toneladas (-55,7%).

As exportações do México em agosto dispararam 43,0% em relação ao mês anterior para assumir a primeira posição, mas o aumento não foi impulsionado pela expansão da demanda — foi um movimento concentrado de antecipação diante das expectativas de uma nova rodada de tarifas sobre a China. Desde 2026, as tarifas do México sobre a China aumentaram em três etapas: a partir de janeiro, tarifas de 10% a 50% foram impostas sobre aproximadamente 1.463 linhas tarifárias de países sem acordos de livre comércio; em 24 de abril, tarifas adicionais de 5% a 35% foram impostas sobre 185 linhas tarifárias; e em 18 de agosto, a Bloomberg informou que o México estava considerando novas restrições comerciais sobre aço, automóveis e outros produtos, com o Ministério da Economia confirmando consultas com empresas. Isso acendeu as expectativas de aumento tarifário — os exportadores aceleraram os embarques antes da entrada em vigor das tarifas, e os importadores mexicanos anteciparam a formação de estoques antes dos aumentos tarifários. As exportações de agosto registraram, assim, um aumento em forma de pulso, contrariando a tendência doméstica geral de queda de 3,3% na comparação mensal, com a participação do México saltando de 10,9% em julho para 16,0%. Numa perspectiva mais longa, as exportações acumuladas para o México de janeiro a agosto totalizaram 307.304 toneladas, queda de 4,3% na comparação anual, ficando 23 pontos percentuais abaixo do desempenho das exportações totais (+19,2%). A coexistência de queda acumulada e alta em um único mês é precisamente o resultado de duas forças opostas: a supressão tarifária no primeiro semestre e a antecipação diante de novas expectativas em agosto.
Olhando para o segundo semestre, as exportações para os EUA recuarão para níveis baixos, e o alargamento da relação de preços SHFE/LME continuará a suprimir novos pedidos. Espera-se que as exportações caiam ainda mais a partir de setembro, com a média mensal do quarto trimestre situando-se na faixa de 260.000 a 300.000 toneladas. Com base na sólida base de 2,427 milhões de toneladas de janeiro a agosto e assumindo uma estimativa neutra para setembro a dezembro (média mensal de 270.000 toneladas, aproximadamente 1,08 milhão de toneladas em quatro meses), o volume total de exportação no ano ainda deve atingir 3,45 a 3,6 milhões de toneladas, superando os 3,07 milhões de toneladas de 2025 e provavelmente ultrapassando o nível de 3,43 milhões de toneladas de 2024. Por mercado, o efeito de antecipação do México provavelmente persistirá até cerca da quarta rodada de negociações EUA-México em Washington (final de setembro), com as exportações de setembro para o México devendo permanecer em um nível elevado de 45.000 a 50.000 toneladas. Ao entrar no quarto trimestre, se o acordo-quadro EUA-México for finalizado no fim do ano e o México impuser tarifas elevadas sobre o aço e o alumínio chineses sob a Seção 232, as exportações para o México sofrerão pressão significativa, com o centro mensal podendo recuar para 30.000 a 35.000 toneladas. No médio e longo prazo, a base de demanda de nearshoring do México permanece intacta, mas o canal de "transbordo para os EUA via México" está sendo progressivamente bloqueado pelas regras de fusão e vazamento. Combinado com o aumento das barreiras tarifárias, a participação das chapas, placas e tiras de alumínio da China no México tende a diminuir, com as exportações cada vez mais dependentes da demanda genuína do processamento local no México.

Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
Dados: Movimento do mercado SHFE, DCE (24 de setembro)
há 1 minuto
Dados: Movimento do mercado SHFE, DCE (24 de setembro)
Leia mais
Dados: Movimento do mercado SHFE, DCE (24 de setembro)
A tabela a seguir mostra a movimentação de metais ferrosos e não ferrosos na SHFE e na DCE em 24 de setembro de 2026.
há 1 minuto
Preço FOB do alumina da Austrália Ocidental atinge USD 349/tonelada, superando o índice doméstico em 334,94 yuan/tonelada
há 11 minutos
Preço FOB do alumina da Austrália Ocidental atinge USD 349/tonelada, superando o índice doméstico em 334,94 yuan/tonelada
Leia mais
Preço FOB do alumina da Austrália Ocidental atinge USD 349/tonelada, superando o índice doméstico em 334,94 yuan/tonelada
Em 24 de setembro de 2026, o preço FOB da alumina da Austrália Ocidental era de US$ 349/tonelada, com frete marítimo de US$ 35,65/tonelada e taxa de venda USD/RMB em torno de 6,73. Esse preço equivale a um preço de venda externo de aproximadamente 3.006,53 yuans/tonelada nos principais portos domésticos, o que é 334,94 yuans/tonelada superior ao preço do índice de alumina.
há 11 minutos
Volume de warrants de alumina permanece inalterado em 231.500 toneladas nas principais regiões da China
há 16 minutos
Volume de warrants de alumina permanece inalterado em 231.500 toneladas nas principais regiões da China
Leia mais
Volume de warrants de alumina permanece inalterado em 231.500 toneladas nas principais regiões da China
Em 23 de setembro, o volume total registrado de warrants de alumina foi de 231.500 toneladas, estável em relação ao dia de negociação anterior. Por região, o volume total registrado de warrants de alumina em Shandong foi de 3.897 toneladas, estável em relação ao dia de negociação anterior; Henan foi de 0 toneladas, estável em relação ao dia de negociação anterior; Guangxi foi de 48.999 toneladas, estável em relação ao dia de negociação anterior; Gansu foi de 24.868 toneladas, estável em relação ao dia de negociação anterior; e Xinjiang foi de 153.800 toneladas, estável em relação ao dia de negociação anterior.
há 16 minutos
Registe-se para Continuar a Ler
Obtenha acesso às mais recentes informações sobre metais e novas energias
Já tem uma conta?Faça login aqui