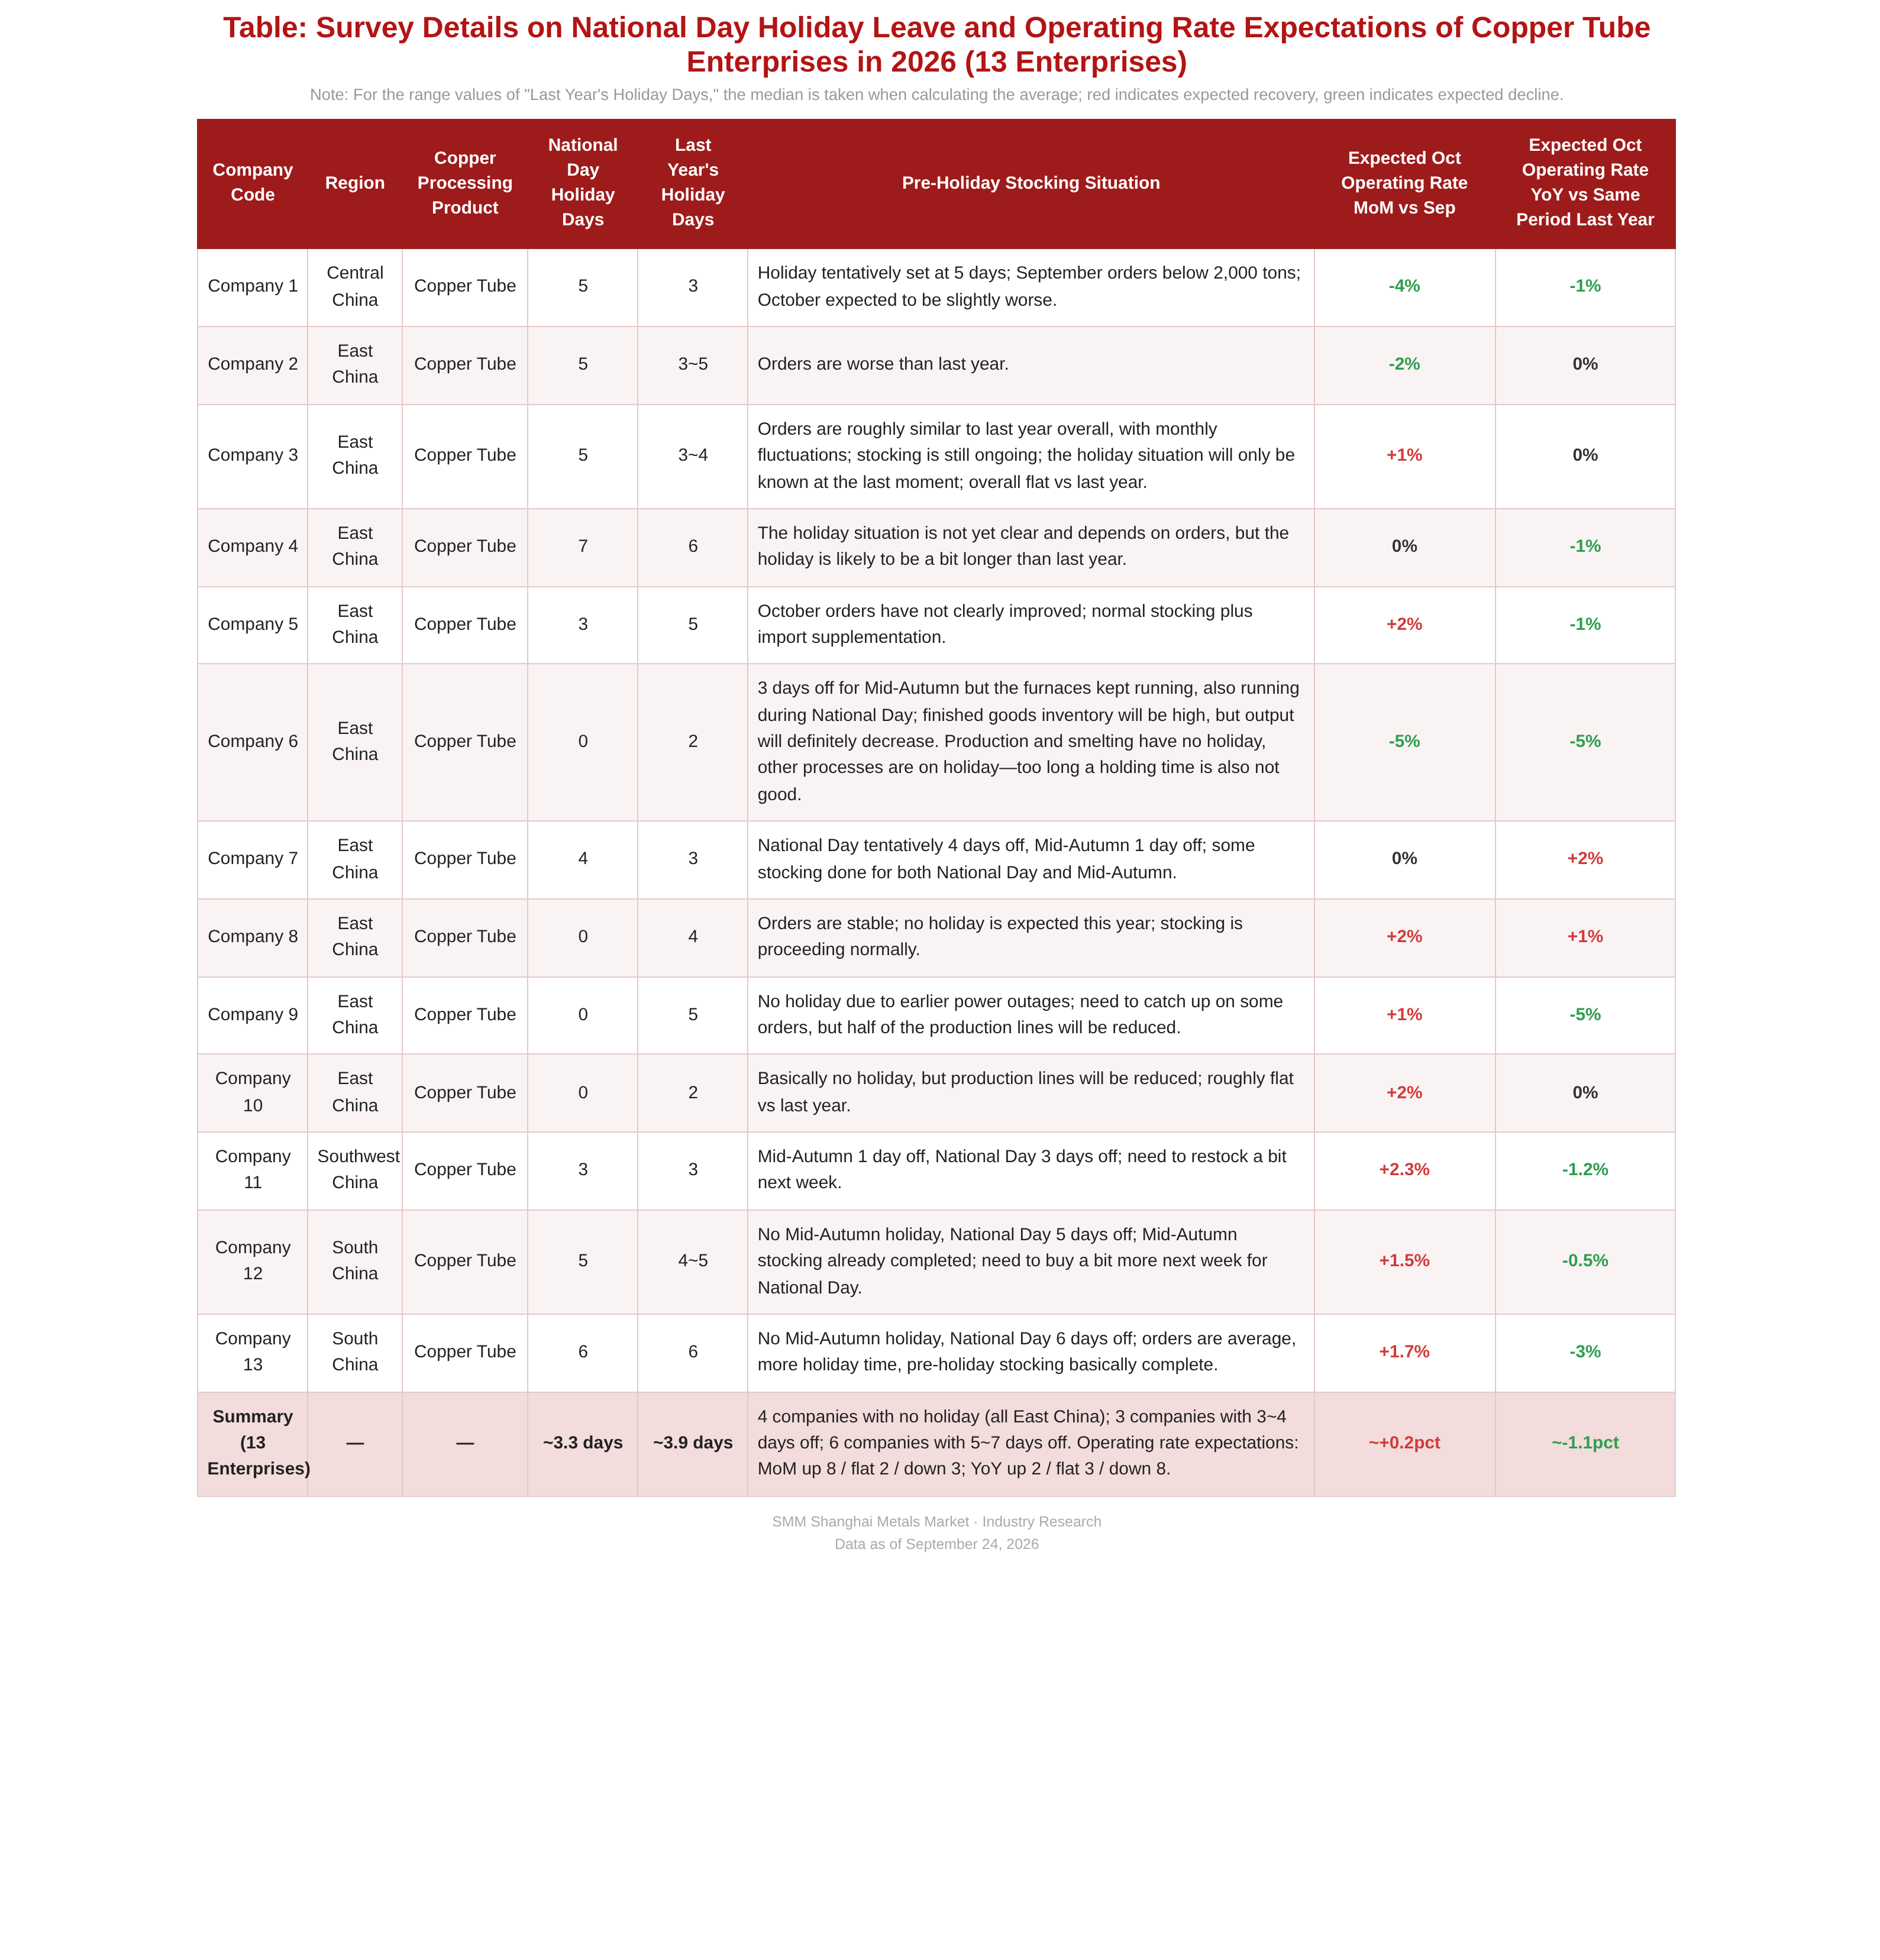
Nos anos anteriores, o "pico de setembro-outubro" marcava o início do novo ano de refrigeração, com as encomendas e as taxas de operação do mercado de tubos de cobre notavelmente fortes. Em outubro passado, foi considerado o "pico de outubro" mais fraco dos últimos anos para as taxas de operação de tubos de cobre. Este ano, num contexto de redução das quedas homólogas nos planos de produção de aparelhos de ar condicionado e de planos de produção de outubro a tornarem-se positivos em termos homólogos, os arranjos de férias das 13 empresas de tubos de cobre inquiridas pela SMM foram globalmente mais apertados do que no ano passado—quatro empresas do leste da China mantiveram a produção durante o feriado do Dia Nacional sem dias de folga, e a duração média das férias da amostra foi de cerca de 3,3 dias, aproximadamente 0,6 dias mais curta do que no ano passado. Espera-se que a taxa de operação de outubro da indústria de tubos de cobre estabilize em termos mensais, com a queda homóloga a diminuir significativamente, mas as encomendas ainda não mostraram melhorias substanciais, e a força do "pico de outubro" continua por verificar.
1. Duração das férias
A SMM inquiriu um total de 13 empresas de tubos de cobre (9 no leste da China, 2 no sul da China, 1 no centro da China e 1 no sudoeste da China). Os arranjos de férias do Dia Nacional deste ano mostraram uma clara divergência: a média de férias da amostra foi de cerca de 3,3 dias, 0,5-0,6 dias mais curta do que no ano passado (cerca de 3,9 dias, estimado usando o ponto médio do intervalo), contrastando com a situação do ano passado, em que "a maioria das empresas aumentou os dias de férias em 1-3 dias".
Especificamente: quatro empresas do leste da China (Empresas 6, 8, 9 e 10) não tiraram férias no Dia Nacional. Entre elas, a Empresa 9 apressou-se para cumprir prazos e compensar encomendas devido a cortes de energia anteriores que afetaram a produção (operando as linhas de produção a metade da capacidade), a Empresa 8 manteve a produção normal com encomendas estáveis, e as Empresas 6 e 10, embora sem férias, reduziram as linhas de produção e controlaram a produção, com as operações de fundição geralmente mantidas aquecidas sem paragens. Três empresas (Empresas 5, 7 e 11) tiraram 3-4 dias de folga, com a Empresa 5 a encurtar as férias em 2 dias em comparação com o ano passado. Seis empresas (Empresas 1, 2, 3, 4, 12 e 13) tiraram 5-7 dias de folga, com as duas empresas do sul da China a tirarem 5 e 6 dias, respetivamente, e a Empresa 4 provisoriamente agendada para 7 dias completos, mais 1 dia do que no ano passado. A maioria das empresas indicou que a duração final do feriado ainda precisaria ser ajustada com base nas condições reais dos pedidos nos últimos dias de negociação antes do feriado. Durante o feriado do Festival do Meio-Outono (25 a 27 de setembro), a maioria das empresas manteve a produção normal ou tirou apenas 1 a 3 dias de folga, e algumas empresas do sul da China não tiraram folga no Festival do Meio-Outono, tendo concluído o estoque antecipadamente.
2. Estoque antes do feriado
Os preços do cobre continuaram a atingir recordes antes do feriado: os preços do cobre na LME ficaram acima de US$ 14.000/t (máxima intradiária de US$ 14.635/t em 8 de setembro), e o contrato de cobre mais negociado na SHFE foi negociado perto de 108.000 yuans/t. O estoque social de cátodo de cobre da China caiu para o menor nível em vários anos, cerca de 90.000 t, com o cátodo de cobre à vista mantendo uma estrutura de prêmio. Os preços historicamente altos das matérias-primas elevaram significativamente o custo de capital do estoque. Somado ao fato de a maioria das empresas relatar que os pedidos de setembro ficaram praticamente estáveis ou ligeiramente mais fracos em relação ao ano anterior, o estoque antes do feriado foi geralmente cauteloso e impulsionado principalmente por pedidos firmes: grandes empresas dependeram de contratos de longo prazo e suprimentos importados para repor o estoque de matérias-primas (por exemplo, Empresa 5 "estoque normal mais reposição por importação"); pequenas e médias empresas compraram conforme a necessidade, com a maioria concluindo o estoque antes do Festival do Meio-Outono e planejando repor pequenos volumes antes do feriado do Dia Nacional, dependendo dos pedidos (por exemplo, Empresa 12 "o estoque do Meio-Outono já está concluído e ainda compraremos um pouco mais para o feriado do Dia Nacional na próxima semana"). Além disso, empresas em partes do leste da China que anteriormente enfrentaram restrições de produção relacionadas à energia correram para entregar pedidos antes do feriado, antecipando a aquisição de matérias-primas.
III. Condições de mercado
Em termos de taxas de operação, a taxa média de operação da indústria de tubos de cobre em agosto foi de 62,87%, queda de 1,22 ponto percentual em relação ao mês anterior e de 2,83 pontos percentuais em relação ao ano anterior, com a queda continuando a se estreitar e sinais de um fundo de entressafra emergindo gradualmente. A taxa média de operação da indústria de tubos de cobre em setembro deve ser de 63,88%, alta de 1,01 ponto percentual em relação ao mês anterior, mas queda de 3,80 pontos percentuais em relação ao ano anterior. Os fabricantes terceirizados continuaram sua estratégia de controle de produção e redução de estoques, com a disposição de reposição de matérias-primas ainda em nível baixo. No entanto, à medida que o declínio nos cronogramas de produção de aparelhos de ar condicionado se estreita, espera-se que a demanda de aquisição de tubos de cobre a montante se recupere gradualmente.
Do lado do uso final, de acordo com o último relatório de cronograma de produção da ChinaIOL, os cronogramas totais de produção de aparelhos de ar condicionado domésticos em setembro foram de 9,75 milhões de unidades, queda de 7,7% em relação ao ano anterior: os cronogramas de vendas domésticas foram de 5,39 milhões de unidades, queda de 9,4% em relação ao ano anterior, com o declínio se estreitando acentuadamente em relação aos 24,1% de agosto, apoiado por uma base baixa no mesmo período de 2025; os cronogramas de exportação foram de 4,36 milhões de unidades, queda de 11,7% em relação ao ano anterior, com as exportações na entressafra sazonal. Os cronogramas totais de produção de aparelhos de ar condicionado domésticos em outubro foram de 11,45 milhões de unidades, tornando-se positivos com crescimento de 0,7% em relação ao ano anterior, com os cronogramas de vendas domésticas subindo 16,4% em relação ao ano anterior e os cronogramas de exportação subindo 6,9% em relação ao ano anterior, ambos se tornando positivos — por um lado, os revendedores estrangeiros começaram a estocar para a Black Friday mais cedo, antecipando pedidos para outubro após considerar o tempo de envio; por outro lado, a base no mesmo período de 2025 foi relativamente baixa. No entanto, deve-se notar que as expectativas atuais de cronograma de produção ainda não retornaram aos níveis de pico de 2024, os mercados fora da China ainda enfrentam certas pressões de estoque e competitivas, e a recuperação das vendas domésticas é impulsionada mais por uma base baixa do que por uma reversão na demanda de uso final.
IV. Perspectiva do Sentimento do Mercado
Com base nas expectativas de 13 empresas: 8 esperam que as taxas de operação de outubro se recuperem ligeiramente em relação a setembro (+1 a +2,3 pontos percentuais), 2 esperam que permaneçam estáveis e 3 esperam uma retração (-2 a -5 pontos percentuais), com uma média simples de cerca de +0,2 ponto percentual em relação ao mês anterior, sugerindo que a taxa de operação da indústria pode parar de cair e se estabilizar. Em relação ao ano anterior, apenas 2 esperam níveis acima do mesmo período do ano passado, 3 esperam estabilidade e 8 esperam quedas em relação ao ano anterior, com uma média simples de cerca de -1,1 ponto percentual em relação ao ano anterior, um estreitamento notável em relação ao declínio de -3,80 pontos percentuais em toda a indústria em setembro, embora o nível absoluto permaneça abaixo do mesmo período do ano passado.
No geral, com os cronogramas de produção de aparelhos de ar condicionado se tornando positivos em outubro e os pedidos de estocagem da Black Friday sendo antecipados, a direção da melhora marginal na demanda de tubos de cobre está gradualmente se estabelecendo, e o aperto nos arranjos de feriados também confirma indiretamente que os pedidos em mãos em algumas empresas estão melhorando em relação ao mês anterior; no entanto, as empresas geralmente relatam que os pedidos de outubro ainda não melhoraram claramente (por exemplo, a Empresa 5 disse "os pedidos de outubro não melhoraram claramente", e a Empresa 1 disse "os pedidos de setembro foram inferiores a 2.000 toneladas, e espera-se que outubro seja ligeiramente pior"), e com os preços historicamente altos do cobre suprimindo a estocagem e novos pedidos, espera-se que a força da recuperação do "pico da temporada de outubro" seja moderada, com a indústria mais próxima de uma "estabilização fraca" do que de um "forte rebote". " Além disso, o impacto do aumento tarifário dos EUA sobre tubos e conexões de cobre importados ainda está se desdobrando, com as exportações de tubos e conexões de cobre da China e da Tailândia para os EUA permanecendo em níveis baixos e a capacidade nas fábricas locais de tubos e conexões de cobre dos EUA continuando a aumentar, o que significa que a contribuição do lado das exportações para as taxas operacionais do quarto trimestre permanece limitada. Após o feriado, deve-se prestar muita atenção ao cumprimento real dos cronogramas de produção de condicionadores de ar e ao ritmo de redução dos estoques acumulados antes do feriado.
V. Detalhes da Pesquisa com Empresas