SMM, 20 de setembro:
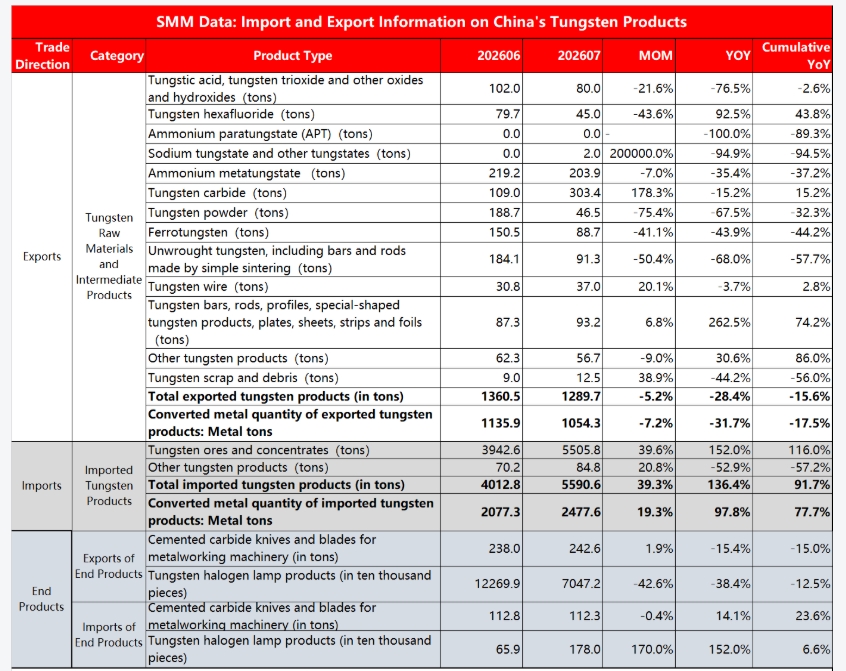
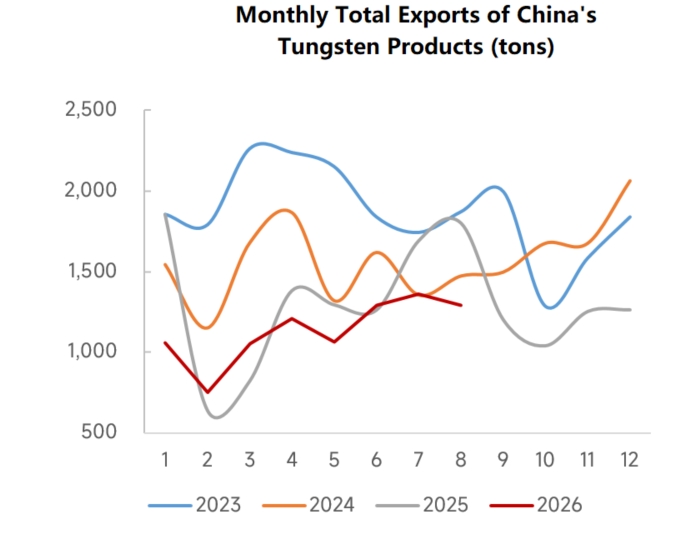
De acordo com os dados alfandegários mais recentes, as importações totais de produtos de tungstênio da China em agosto de 2026 atingiram 5.590,6 toneladas, um aumento de 39,3% em relação a julho. Com base no teor de tungstênio dos produtos relacionados, a SMM estima as importações de agosto em 2.477,6 toneladas em conteúdo metálico, um aumento de 97,8% em relação ao ano anterior. As importações acumuladas de produtos de tungstênio em 2026 totalizaram 25.839,5 toneladas, um aumento de 91,7% em relação ao ano anterior. No lado das exportações, os volumes totais permaneceram sob pressão. As exportações de produtos de tungstênio em agosto totalizaram 1.289,7 toneladas, uma queda de 5,2% em relação ao mês anterior e de 28,4% em relação ao ano anterior. As exportações em conteúdo metálico foram de 1.054,3 toneladas, uma queda de 31,7% em relação ao ano anterior. As exportações acumuladas de produtos de tungstênio em 2026 atingiram 9.071 toneladas em conteúdo metálico, uma queda de 15,6% em relação ao ano anterior. O tungstênio é um metal raro estratégico crítico para a China e uma matéria-prima essencial para carboneto cimentado, semicondutores, equipamentos de alta tecnologia e materiais militares. Embora as reservas de tungstênio da China representem cerca de 80% das reservas globais de tungstênio, os teores do minério doméstico estão diminuindo ano após ano, a proteção ambiental e a retificação de conformidade continuam a se intensificar, a produção incremental de concentrado doméstico é limitada e muitos países estrangeiros estão intensificando o estoque de minério de tungstênio. Nesse contexto, o aumento das importações de matérias-primas iniciais de tungstênio pode ter significado e importância estratégica de longo prazo para o desenvolvimento sustentável do mercado de tungstênio.
No mercado de importação:
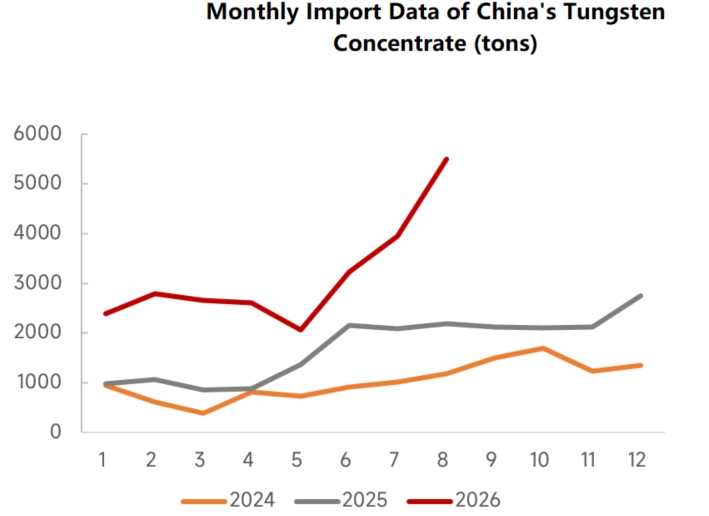
Os dados alfandegários da SMM mostram que, em agosto de 2026, as importações de concentrado de tungstênio da China em conteúdo físico atingiram 5.505,8 toneladas, um aumento de 39,6% em relação ao mês anterior, com crescimento anual de até 152%. As importações acumuladas de concentrado de tungstênio em 2026 totalizaram 25.026,4 toneladas, um aumento de 116,0% em relação ao ano anterior. A corrida estrangeira por recursos de minério de tungstênio continuou. A absorção em larga escala de fontes de minério estrangeiras pela China consiste essencialmente em usar minério estrangeiro de baixo custo para complementar matérias-primas de fundição sob a estrutura estratégica de controle de recursos de tungstênio, reduzindo assim o consumo de minério de tungstênio doméstico de alta qualidade.
Por fonte de suprimento, as importações de concentrado de tungstênio em agosto foram dominadas por Mianmar (46%) e Moçambique (26%), seguidos pelo Cazaquistão (14%). A maior parte do minério que flui da China para Mianmar e Moçambique é minério polimetálico associado de baixo teor, com preços unitários de importação baixos. Essas regiões carecem de processos de beneficiamento polimetálico de suporte, enquanto as tecnologias de beneficiamento e fundição de tungstênio da China são relativamente maduras e podem processar efetivamente alguns recursos de tungstênio de baixo teor e associados do exterior. A diversificação das fontes de minério no exterior reduz o risco de fornecimento de qualquer país isolado. No curto prazo, as importações de concentrado de tungstênio mostram um padrão de aumento de volume com queda de preço, à medida que o minério de baixo preço do exterior continua a fluir, compensando a pressão de alta sobre os preços domésticos do concentrado de tungstênio. Desde junho, as importações de minério de tungstênio de Moçambique aumentaram mês a mês, atingindo 1.432 toneladas em agosto, principalmente enviadas para Hunan. Este ano, Hunan fortaleceu a cooperação econômica e comercial, e os comerciantes de minério da província aumentaram o desenvolvimento e as importações dos recursos minerais de Moçambique. Moçambique não possui um grande depósito primário único de tungstênio; o minério de tungstênio que flui para a China é essencialmente minério polimetálico associado de baixo teor, com o tungstênio como subproduto e os principais minerais sendo minerais de areia pesada como zircônio, titânio, tântalo e nióbio.
Mercado de exportação:
Com controles rigorosos em vigor, as exportações de produtos de tungstênio estão gradualmente se deslocando para o processamento profundo. Em julho, as exportações de produtos de tungstênio da China subiram 5,5% em relação ao mês anterior, para cerca de 1.360 toneladas, com o principal crescimento vindo de itens de uso não duplo, como hexafluoreto de tungstênio, metatungstato de amônio e ferrotungstênio. De janeiro a julho, as exportações totais de produtos de tungstênio da China atingiram 7.781 toneladas, uma queda de 13% em relação ao ano anterior. Entre estes, APT, pó de tungstênio e barras e hastes de tungstênio não forjadas tiveram as maiores quedas anuais. Ácido túngstico, hexafluoreto de tungstênio e barras e hastes de tungstênio lideraram o crescimento das exportações.
- As exportações de APT em agosto foram zero, com o volume acumulado ano a ano recuando acentuadamente; o metatungstato de amônio, o ácido túngstico e o trióxido de tungstênio e outros óxidos registraram quedas acentuadas ano a ano no mês, à medida que as exportações de matérias-primas químicas primárias de tungstênio continuaram a ser comprimidas para evitar que recursos estratégicos saiam na forma de matérias-primas de baixo preço.
- No entanto, os produtos de tungstênio de alta qualidade mostraram destaques estruturais: as exportações de carboneto de tungstênio em agosto atingiram 303,4 toneladas, um aumento de 178,3% em relação ao mês anterior; barras, hastes, perfis e outros produtos conformados de tungstênio subiram 262,5% ano a ano no mês, com crescimento acumulado de 74,2% ano a ano; o hexafluoreto de tungstênio (um material especial de tungstênio para semicondutores) subiu 43,8% ano a ano acumulado em 2026. Alguns pedidos de exportação de carboneto de tungstênio para o Japão foram aprovados, impulsionando uma recuperação nos dados mensais de exportação, mas as aprovações gerais de exportação doméstica permaneceram rigorosas, e é improvável que as exportações de itens de uso duplo tenham crescimento significativo no curto prazo. Além disso, observando os preços unitários de exportação de carboneto de tungstênio, a maior parte do pó de carboneto de tungstênio exportado para o Japão em agosto era de produto de alta qualidade, com preços unitários majoritariamente acima de 2.000 yuans/kg, enquanto os produtos exportados para a Coreia do Sul e outros destinos estavam concentrados principalmente em 1.100 yuans/kg. Os preços unitários de exportação de carboneto de tungstênio da China permanecem muito mais baratos do que os dos mercados fora da China. No mesmo período, os preços de APT no mercado europeu continuaram a se consolidar em torno de US$ 3.000/mtu, enquanto os preços à vista de carboneto de tungstênio europeu chegaram a até US$ 300/kg, criando um diferencial de preço de até 900 yuans/kg com alguns dos produtos exportados da China.
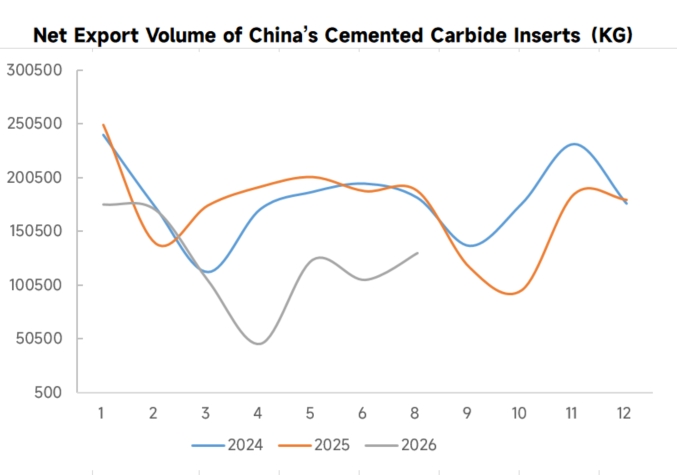
Nos produtos finais de pastilhas de metal duro, os produtos de uso final mostraram divergência estrutural. As exportações de pastilhas de metal duro para usinagem de metais subiram ligeiramente 1,9% em relação ao mês anterior, mas caíram 15,4% ano a ano, enquanto as importações ficaram basicamente estáveis, refletindo a fraca demanda de uso final na manufatura estrangeira. Vale notar que, embora as exportações de matérias-primas de carboneto de tungstênio a montante tenham se recuperado acentuadamente no curto prazo, as exportações de ferramentas acabadas não melhoraram em conjunto, indicando que as empresas estrangeiras de metal duro estavam principalmente recompondo estoques de matérias-primas, e a demanda de corte de máquinas-ferramenta de uso final ainda não se recuperou de forma substancial. As exportações de lâmpadas halógenas de tungstênio caíram drasticamente 42,6% em relação ao mês anterior, refletindo a tendência de longo prazo de substituição das fontes de luz tradicionais por LED, enquanto as importações dispararam 170% em relação ao mês anterior. No entanto, o volume absoluto de importação foi muito pequeno, representando apenas um pulso de pedidos de curto prazo na iluminação industrial especializada. Essa categoria tem baixa participação no consumo de tungstênio e impacto limitado no padrão geral de oferta e demanda de tungstênio.
Do ponto de vista dos riscos estratégicos e das deficiências, a atual estrutura de importação e exportação ainda apresenta dois pontos críticos. Primeiro, a dependência de matérias-primas importadas está aumentando rapidamente, as fontes de importação são relativamente concentradas e as flutuações na oferta de minério no exterior, na logística e na geopolítica podem facilmente causar choques de curto prazo na cadeia industrial da China, de modo que a estabilidade do fornecimento de recursos precisa ser ainda mais reforçada. Segundo, embora a participação das exportações de produtos de tungstênio de alta qualidade tenha aumentado, alguns materiais à base de tungstênio de altíssima precisão e ligas especiais de tungstênio ainda enfrentam barreiras técnicas, e no mercado de alta qualidade ainda há pressão competitiva de empresas fora da China, de modo que a capacidade de obter preços premium no topo da cadeia industrial ainda não foi totalmente consolidada. Ao mesmo tempo, a contração no volume total de exportações também comprimiu, em certa medida, o espaço no mercado externo para a capacidade de produção intermediária da China, e a precisão do ajuste entre oferta e demanda ainda precisa ser otimizada. De modo geral, o atual ajuste da estrutura de importação e exportação de tungstênio da China é uma mudança benéfica que se alinha à estratégia nacional, adapta-se à modernização industrial e está em conformidade com o cenário global. No curto prazo, o padrão de expansão das importações e retração das exportações pode suprimir os preços do mercado doméstico de tungstênio por algum tempo, mas, considerando que o período de transição sempre precisa de tempo para trocar espaço, no médio e longo prazo, uma estrutura de exportação de alta qualidade e alto valor agregado continuará a aumentar a competitividade global e o poder de precificação da cadeia industrial de tungstênio da China.