Dados da Alfândega da China mostram que, em agosto de 2026, o cenário do comércio de chumbo refinado tornou-se cada vez mais “polarizado”: as exportações totalizaram apenas 385,5 toneladas, despencando 82,30% em relação ao mês anterior e caindo 85,99% em relação ao ano anterior; as exportações acumuladas de janeiro a agosto atingiram 31.800 toneladas, contraindo-se acentuadamente em 31,80% em relação ao ano anterior. As importações ficaram em 9.178,51 toneladas, queda de 0,39% em relação ao mês anterior, mas alta de 404,16% em relação ao ano anterior; as importações acumuladas de janeiro a agosto atingiram 165.400 toneladas, alta de 648,73% em relação ao ano anterior.
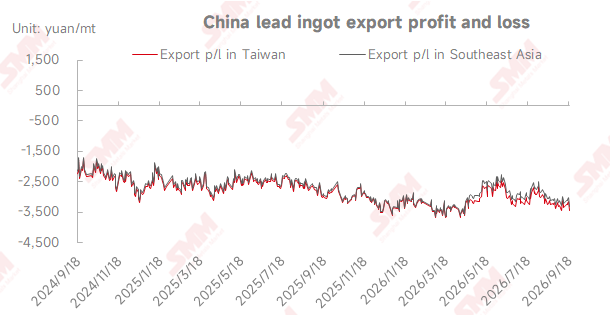
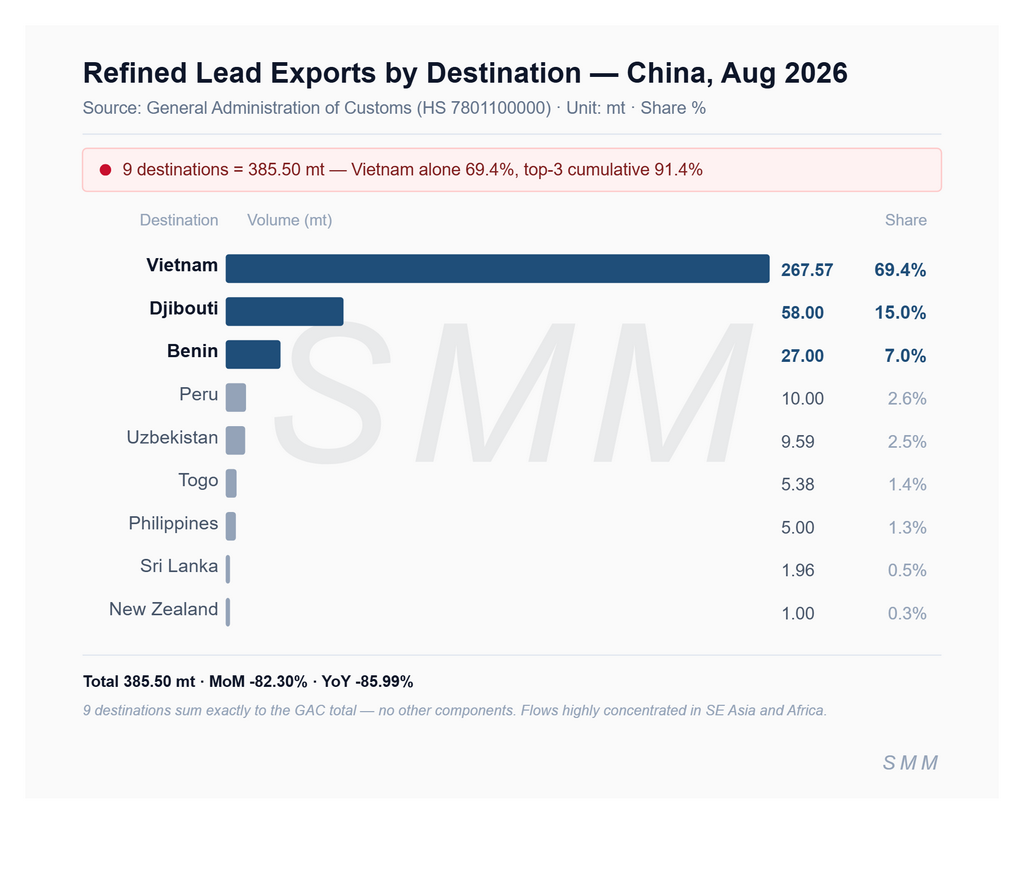
As exportações por país mostraram extrema concentração — somente o Vietnã respondeu por 267,57 toneladas, ou 69,4%, Djibuti 58 toneladas, ou 15,0%, e Benin 27 toneladas, ou 7,0%, com os três principais somando 91,4%; Peru, Uzbequistão, Togo, Filipinas, Sri Lanka e Nova Zelândia embarcaram cada um menos de 10 toneladas, juntos menos de 9%. Esse padrão decorreu de uma relação de preços invertida: a margem de lucro de exportação do Sudeste Asiático da SMM situou-se em -3.238,52 yuans/tonelada no fim de agosto, ampliando a perda em 201,8 yuans em relação ao mês anterior, forçando as fundições a reduzir passivamente os pedidos de exportação, com apenas um pequeno volume de contratos de longo prazo e pedidos regionais rígidos do Sudeste Asiático e da África mantendo os fluxos ativos.
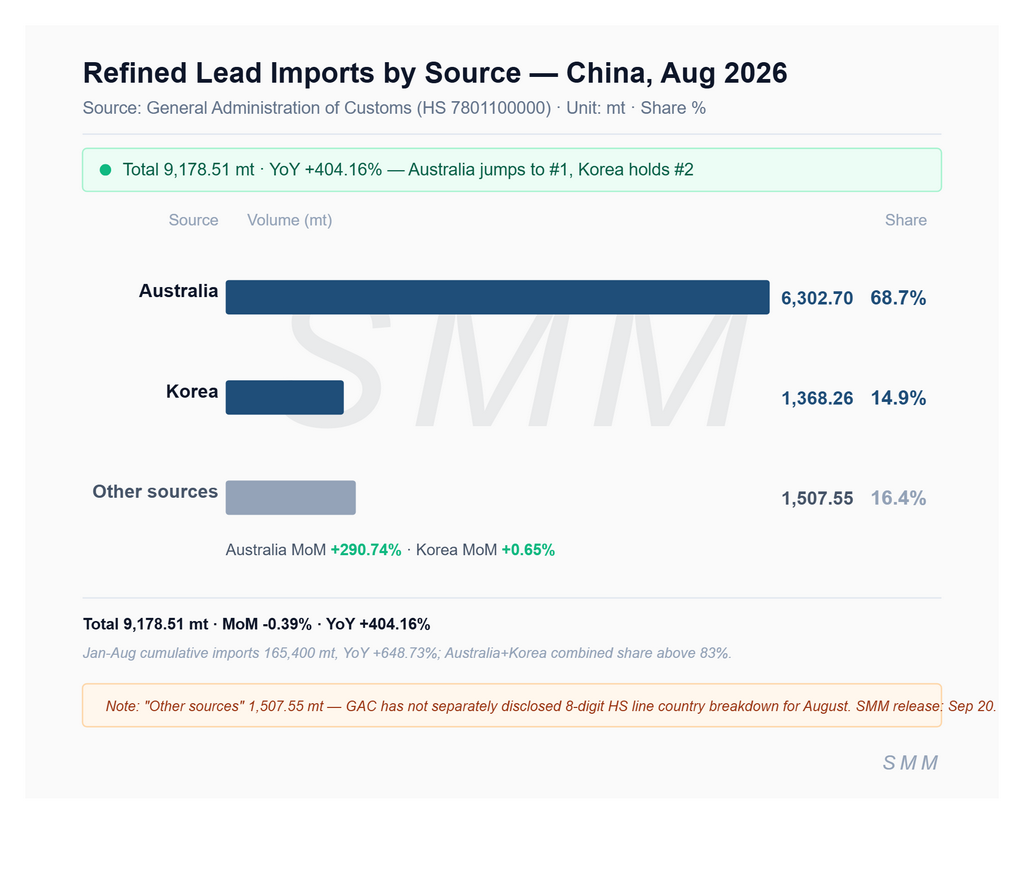
As importações por país mostraram um “duopólio Austrália-Coreia do Sul” — a Austrália dominou com 6.302,7 toneladas, ou 68,7%, alta de 290,74% em relação ao mês anterior, seguida pela Coreia do Sul com 1.368,26 toneladas (alta de 0,65% em relação ao mês anterior), com os dois países somando mais de 83%; as 1.507,55 toneladas restantes foram distribuídas entre vários países. A relação de preços SHFE/LME se fortaleceu, e as margens de lucro de importação permaneceram acima de 150 yuans/tonelada durante todo o mês de agosto.
Em setembro, as empresas de baterias de chumbo-ácido realizaram sucessivamente estocagem concentrada de lingotes de chumbo para os feriados do Festival do Meio do Outono e do Dia Nacional, tornando ativo o comércio no mercado de chumbo. Depois que as fundições de chumbo primário esgotaram seus estoques, algumas empresas downstream transferiram as compras para fontes de armazéns sociais, pressionando os estoques gerais para baixo; enquanto isso, o chumbo bruto importado chegou gradualmente aos portos para complementar a oferta, mas os novos pedidos de transação tiveram desempenho fraco. Atualmente, a maioria das empresas downstream já concluiu em grande parte sua estocagem e, com as fundições de chumbo primário no centro e norte da China prestes a concluir a manutenção, a lacuna de oferta pode ser aliviada até certo ponto. No entanto, dado que as fundições de chumbo primário estão produzindo contra pedidos consecutivos, espera-se que o estoque social de lingotes de chumbo continue caindo no curto prazo. Ao entrar em outubro, a SMM espera que o ritmo de chegada de lingotes de chumbo importados acelere, com expectativas de acúmulo de estoque social aumentando em meados para o final de outubro; os preços do chumbo encontrarão resistência em alta, e as margens de lucro de importação podem sofrer compressão.