Por volta de 20 de setembro de 2026, os dados de importação e exportação de agosto dos produtos da cadeia industrial de cobalto e baterias de lítio foram divulgados de forma concentrada. Os dados mostraram que as importações chinesas de espodumênio em agosto de 2026 foram de 906.600 toneladas em conteúdo físico, um aumento de cerca de 22,6% em relação às 739.300 toneladas de julho, equivalente a cerca de 76.000 toneladas de LCE, um aumento de cerca de 18% em relação às 64.200 toneladas de LCE de julho. No entanto, embora as importações de espodumênio em conteúdo físico em agosto tenham atingido um novo recorde, o incremento real da oferta de produtos químicos de lítio que poderia ser convertido a partir do minério importado foi relativamente moderado devido à alta proporção de minério bruto de baixo teor. Em termos de carbonato de lítio, a China importou 30.391 toneladas de carbonato de lítio em agosto, um aumento de 14% em relação ao mês anterior e de 39% em relação ao ano anterior...... A SMM compilou os dados de importação e exportação de materiais para baterias, de janeiro a agosto, da seguinte forma:
Upstream
Concentrados de Lítio
De acordo com os dados da Alfândega da China, as importações chinesas de espodumênio em agosto de 2026 foram de 906.600 toneladas em conteúdo físico, um aumento de cerca de 22,6% em relação às 739.300 toneladas de julho, equivalente a cerca de 76.000 toneladas de LCE, um aumento de cerca de 18% em relação às 64.200 toneladas de LCE de julho.
Por país de origem, os principais fornecedores apresentaram desempenhos divergentes: as importações da Austrália foram de 326.400 toneladas, uma queda de cerca de 5,4% em relação ao mês anterior, permanecendo como o maior país de origem com uma participação de cerca de 36%; as importações da África do Sul foram de 222.900 toneladas, um aumento de cerca de 104,5% em relação ao mês anterior, tornando-se o segundo maior país de origem; as importações da Nigéria foram de 135.500 toneladas, um aumento de cerca de 29,4% em relação ao mês anterior; as importações do Zimbábue foram de 74.600 toneladas, um aumento de cerca de 245% em relação ao mês anterior, com as chegadas aos portos amplamente em linha com as expectativas devido aos impactos do transporte. As importações do Mali foram de 64.700 toneladas, um aumento de cerca de 68,9% em relação ao mês anterior; as importações do Brasil foram de 62.000 toneladas, uma queda de cerca de 46,6% em relação ao mês anterior, à medida que o ritmo de chegadas concentradas de finos de minério de baixo teor do período anterior desacelerou. Além disso, as importações do Canadá foram de cerca de 16.700 toneladas, com chegadas esporádicas dos Emirados Árabes Unidos, Moçambique, Ruanda e outros lugares em volumes relativamente pequenos.
No geral, embora as importações de espodumênio em conteúdo físico em agosto tenham atingido um novo recorde, o incremento real da oferta de produtos químicos de lítio que poderia ser convertido a partir do minério importado foi relativamente moderado devido à alta proporção de minério bruto de baixo teor.
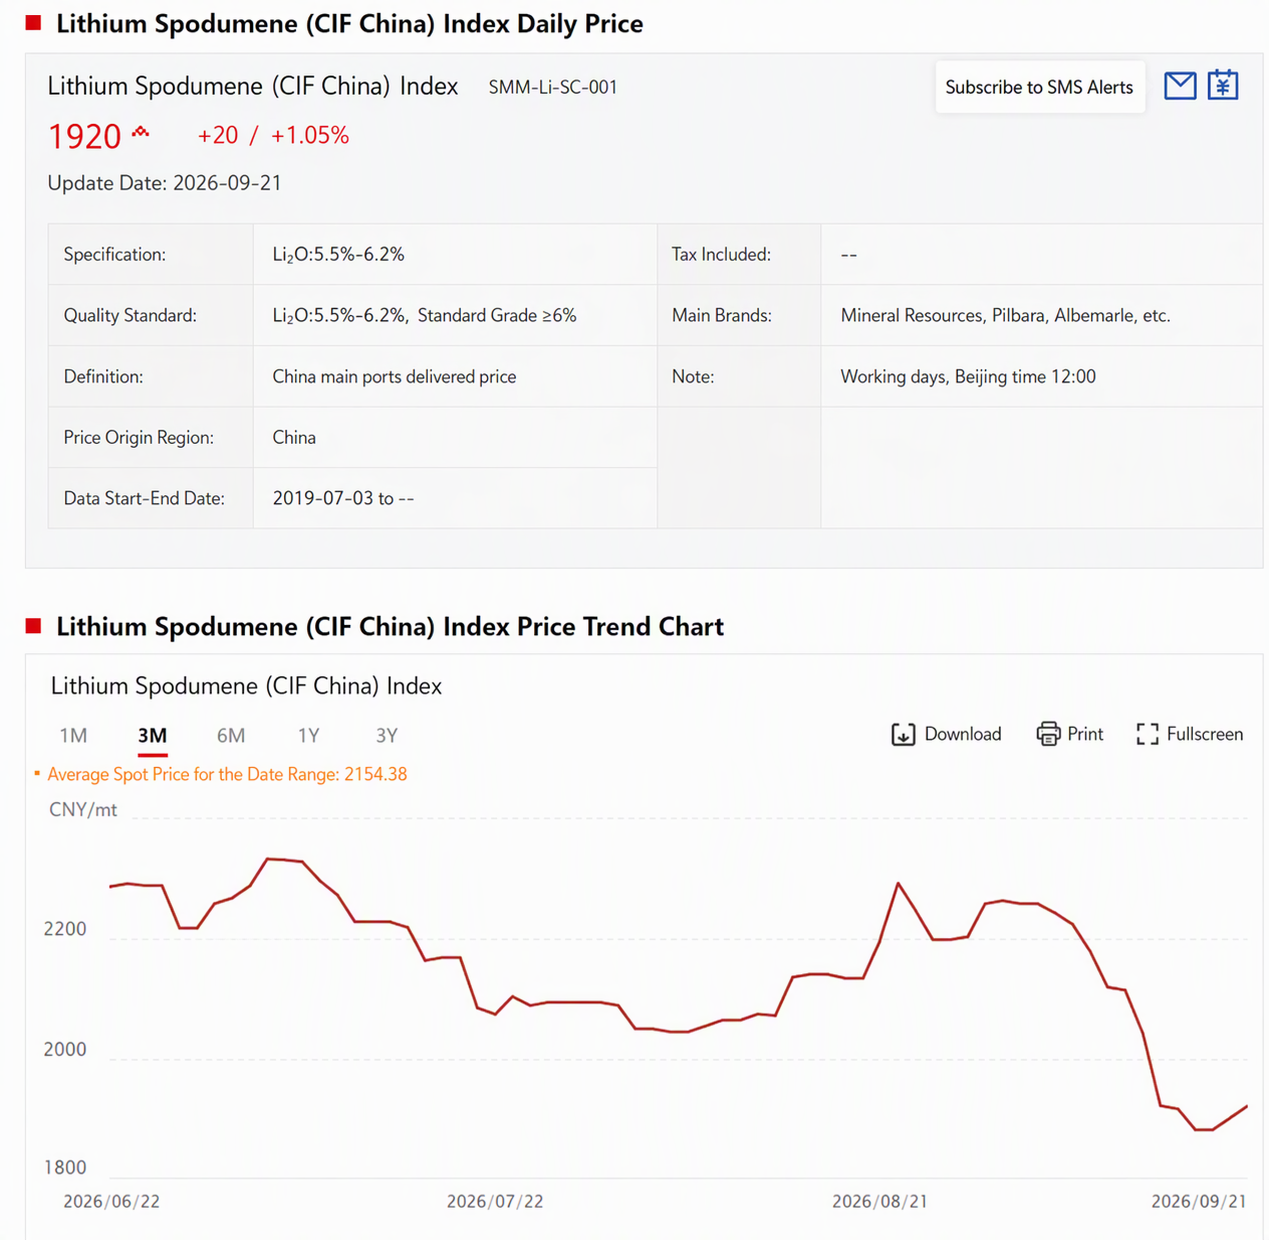
Em termos de preços do concentrado de espodumênio (CIF China), de acordo com os dados de preços à vista da SMM, os preços à vista do concentrado de espodumênio (CIF China) em agosto mostraram uma tendência de alta inicial seguida de recuo, atingindo um pico de US$ 2.295/t durante o mês antes de um leve recuo. Até 31 de agosto, o preço spot médio do concentrado de espodumênio (CIF China) foi de US$ 2.260/t, um aumento de US$ 210/t em relação aos US$ 2.050/t do início do mês, uma alta de 10,24%. O preço spot médio em agosto foi de US$ 1.417,55/t, queda de US$ 59,28/t em relação aos US$ 1.476,83/t de julho, um recuo de 4,01%.
Segundo a SMM, em agosto, o lucro teórico spot do concentrado de espodumênio adquirido externamente permaneceu em território negativo durante todo o mês, mantendo-se em uma faixa de inversão de caixa. Embora tenha havido períodos de estreitamento, a perda geral permaneceu relativamente profunda. Os preços do minério estavam relativamente firmes, enquanto os preços dos produtos químicos de lítio estavam sob pressão, fazendo com que o spread de preços no segmento de processamento fosse continuamente comprimido. Em agosto, o lucro teórico spot do concentrado de lepidolita adquirido externamente mostrou uma tendência de estreitamento gradual. No início do mês, ainda havia um espaço de lucro marginal relativamente amplo, mas na metade e no final do mês, afetado pelo enfraquecimento dos preços dos produtos químicos de lítio, os lucros foram significativamente comprimidos. No fim do mês, a linha de equilíbrio foi essencialmente atingida, e a economia spot para empresas não integradas que adquirem concentrado de lepidolita externamente já estava em um estado crítico.
Ao entrar em setembro, os preços spot do concentrado de espodumênio (CIF China) caíram continuamente, só se recuperando um pouco nos últimos dias de negociação. Em 21 de setembro, os preços spot do concentrado de espodumênio (CIF China) estavam em US$ 1.920/t, uma queda notável em relação a agosto.
De acordo com o entendimento recente da SMM, o mercado de minério de lítio manteve, no geral, uma tendência de flutuação nesta semana, com os preços do minério ainda relativamente mais fortes que os do carbonato de lítio. Atualmente, não há pressão óbvia de venda spot no lado do minério. As minas australianas de grande porte têm uma proporção relativamente alta de contratos de longo prazo e precificação por fórmula, e a disposição de manter os preços firmes continua forte. Alguns traders também não têm motivação para reduzir proativamente os preços e vender após a retração dos preços. Enquanto isso, as flutuações dos preços dos produtos químicos de lítio continuam a comprimir os lucros de fundição do minério adquirido externamente, e as plantas de produtos químicos de lítio ainda compram principalmente para atender às necessidades de produção por meio de reposição essencial de estoques, com aceitação limitada de minério de preço elevado. O jogo de lucro entre minério e produtos químicos de lítio continua sendo o núcleo dos movimentos de preços de curto prazo. Do lado da oferta, a produção e os embarques de projetos no exterior estão em geral em processo de recuperação, e o crescimento dos recursos africanos também está entrando gradualmente no mercado chinês, mas a aceleração dos projetos, o transporte e os cronogramas de embarque ainda causam flutuações no ritmo real de chegada. Internamente, as expectativas de recuperação da oferta de lepidolita em Jiangxi estão se fortalecendo, mas a liberação de nova produção ainda requer tempo. No geral, a oferta de minério de lítio de curto prazo está melhorando marginalmente, mas ainda não se tornou claramente ampla. Espera-se que os preços do minério continuem se consolidando em linha com o carbonato de lítio. No futuro, se os preços dos produtos químicos de lítio continuarem enfraquecendo enquanto os preços do minério mantiverem resiliência, os lucros da fundição serão ainda mais comprimidos, e a resistência das plantas de produtos químicos de lítio ao minério de alto preço poderá se fortalecer, com a pressão para que os preços do minério convirjam de volta para o lado dos produtos químicos de lítio aumentando gradualmente.
Carbonato de lítio
De acordo com dados alfandegários , a China importou 30.391 toneladas de carbonato de lítio em agosto, um aumento de 14% em relação ao mês anterior e de 39% em relação ao ano anterior. Desse total, as importações do Chile foram de 19.950 toneladas, representando 66% do total; as importações da Argentina foram de 8.719 toneladas, representando 29% do total; e as importações da Indonésia foram de 1.040 toneladas, representando 3% do total. As importações acumuladas de carbonato de lítio da China de janeiro a agosto atingiram 236.000 toneladas, um aumento de 54% em relação ao ano anterior.
As exportações de carbonato de lítio da China em agosto foram de 260 toneladas, um aumento de 23% em relação ao mês anterior, mas uma queda de 30% em relação ao ano anterior. As exportações acumuladas de carbonato de lítio da China de janeiro a agosto foram de 2.820 toneladas, uma queda de 12% em relação ao ano anterior.
As importações de sulfato de lítio da China em agosto foram de 8.785 toneladas, uma queda de 46% em relação ao mês anterior e de 9% em relação ao ano anterior. As importações acumuladas de sulfato de lítio da China de janeiro a agosto foram de 109.600 toneladas, um aumento de 72% em relação ao ano anterior. Desse total, as importações do Chile foram de 8.344 toneladas e as importações do Zimbábue foram de 441 toneladas.
Sobre os preços do carbonato de lítio, de acordo com as cotações à vista da SMM, as cotações à vista de carbonato de lítio grau bateria em agosto subiram gradualmente, com a máxima mensal chegando a 160.500 yuans/tonelada. Em 31 de agosto, o preço à vista médio do carbonato de lítio grau bateria era de 158.500 yuans/tonelada, um aumento de 18.500 yuans/tonelada em relação aos 140.000 yuans/tonelada do início do mês, um acréscimo de 13,21%.
De modo geral, a SMM acredita que, em agosto, os preços spot do carbonato de lítio na China se consolidaram, com o ponto médio recuando levemente, e o preço médio mensal caiu 2% em relação ao mês anterior. Do ponto de vista fundamental, as interrupções no lado da oferta continuaram a aumentar, com manutenções em várias plantas químicas de lítio ao longo de todo o mês. No lado da demanda, os cronogramas de produção downstream permaneceram elevados e, com a aproximação do fim do mês, houve estocagem ativa para a produção de setembro. O descompasso entre oferta e demanda em fases permaneceu sem solução. As plantas químicas de lítio upstream, afetadas pelas manutenções, concentraram-se no fornecimento por contratos de longo prazo, com capacidade limitada para embarques de pedidos spot, e o sentimento de manter preços firmes e reter vendas persistiu. O downstream mostrou divergência: o interesse em comprar em quedas foi forte abaixo de 150.000 yuan/t, mas, após os preços dispararem acima de 160.000 yuan/t, a disposição para perseguir altas foi insuficiente, predominando as compras just-in-time.
Ao entrar em setembro, as cotações spot do carbonato de lítio caíram continuamente, com a mínima mensal chegando brevemente a 132.200 yuan/t. Os preços rebateram levemente nos últimos dias de negociação. Em 22 de setembro, as cotações spot do carbonato de lítio grau bateria subiram para 130.300–138.600 yuan/t, com preço médio de 134.450 yuan/t.
Hidróxido de Lítio
Segundo dados da alfândega chinesa, as importações de hidróxido de lítio da China em agosto de 2026 foram de 5.115,17 t, queda de 38,5% em relação às 8.322,16 t de julho. As exportações foram de 4.789,36 t, queda de 25,4% em relação às 6.419,51 t de julho. O hidróxido de lítio permaneceu como importador líquido no mês, com importações líquidas de cerca de 325,81 t, redução significativa em relação às 1.902,65 t de julho.
No lado das importações, a Indonésia seguiu como principal origem em agosto, com a China importando 2.592,19 t do país, o equivalente a 50,7% do total importado, mas queda de 41,7% em relação às 4.444,37 t de julho. O impacto das chegadas concentradas de cargas previamente acumuladas claramente diminuiu. As importações da Coreia do Sul foram de 1.058,42 t, representando 20,7%; as importações da Austrália foram de 524,43 t; as importações de entrepostos aduaneiros domésticos da China foram de 514,12 t; e as importações da Alemanha foram de 420,00 t, alta de 42,4% em relação ao mês anterior, uma das poucas origens a registrar aumento mensal no período.
No lado das exportações, as exportações de hidróxido de lítio da China em agosto ainda se destinaram principalmente à Coreia do Sul e ao Japão. As exportações para a Coreia do Sul totalizaram 3.142,11 toneladas, representando 65,6% do total exportado, uma queda de 34,3% em relação ao mês anterior; as exportações para o Japão totalizaram 1.087,45 toneladas, representando 22,7%, uma queda de 16,6% em relação ao mês anterior; as exportações para a Polônia totalizaram 360,04 toneladas, tornando-se um novo e importante destino de exportação no mês. Outros destinos de exportação incluíram Índia com 59 toneladas, Singapura com 40 toneladas, Turquia com 23 toneladas e Países Baixos com 20 toneladas, todos com volumes relativamente pequenos.
Materiais para baterias
LiPF6
De acordo com dados da alfândega chinesa, em agosto de 2026, as exportações acumuladas de LiPF6 da China totalizaram aproximadamente 1.130,8 toneladas, uma queda de cerca de 14,6% em relação ao mês anterior, enquanto as importações acumuladas de LiPF6 totalizaram aproximadamente 24 toneladas.
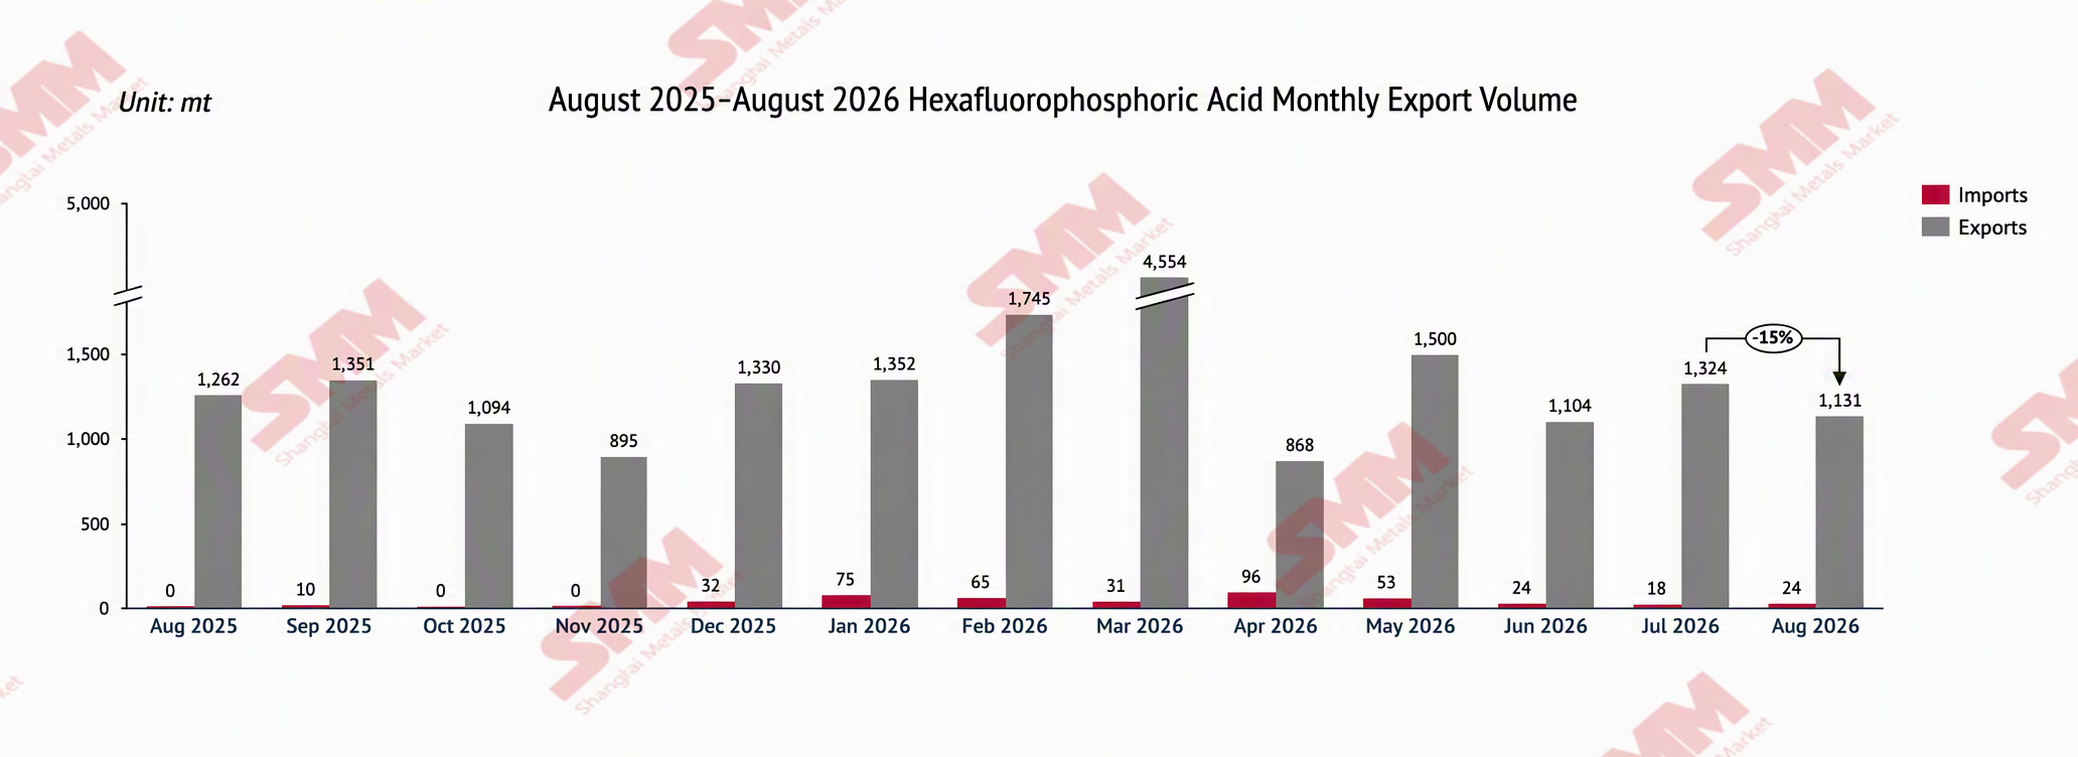
No lado das exportações, as exportações de LiPF6 da China em agosto de 2026 totalizaram aproximadamente 1.130,8 toneladas, uma queda de cerca de 14,6% em relação a julho e de cerca de 10,4% em relação ao mesmo período do ano anterior. Especificamente, as exportações de LiPF6 neste mês destinaram-se principalmente à Coreia do Sul, Polônia, EUA e Japão, entre outros. As exportações para os EUA foram de 247,526 toneladas, um aumento de cerca de 105,53% em relação ao mês anterior; as exportações para a Coreia do Sul foram de 287,626 toneladas, uma queda de cerca de 32,87% em relação ao mês anterior; as exportações para a Polônia foram de 185,81 toneladas, uma queda de cerca de 39,56% em relação ao mês anterior; as exportações para o Japão foram de 111,555 toneladas, uma queda de cerca de 40,98% em relação ao mês anterior.
No geral, o volume de compras externas de LiPF6 recuou ligeiramente em agosto.
Grafite em flocos
Em agosto de 2026, as importações de grafite em flocos da China atingiram 9.368 toneladas, um aumento de 62% em relação ao mês anterior e de 425% em relação ao mesmo período do ano anterior.
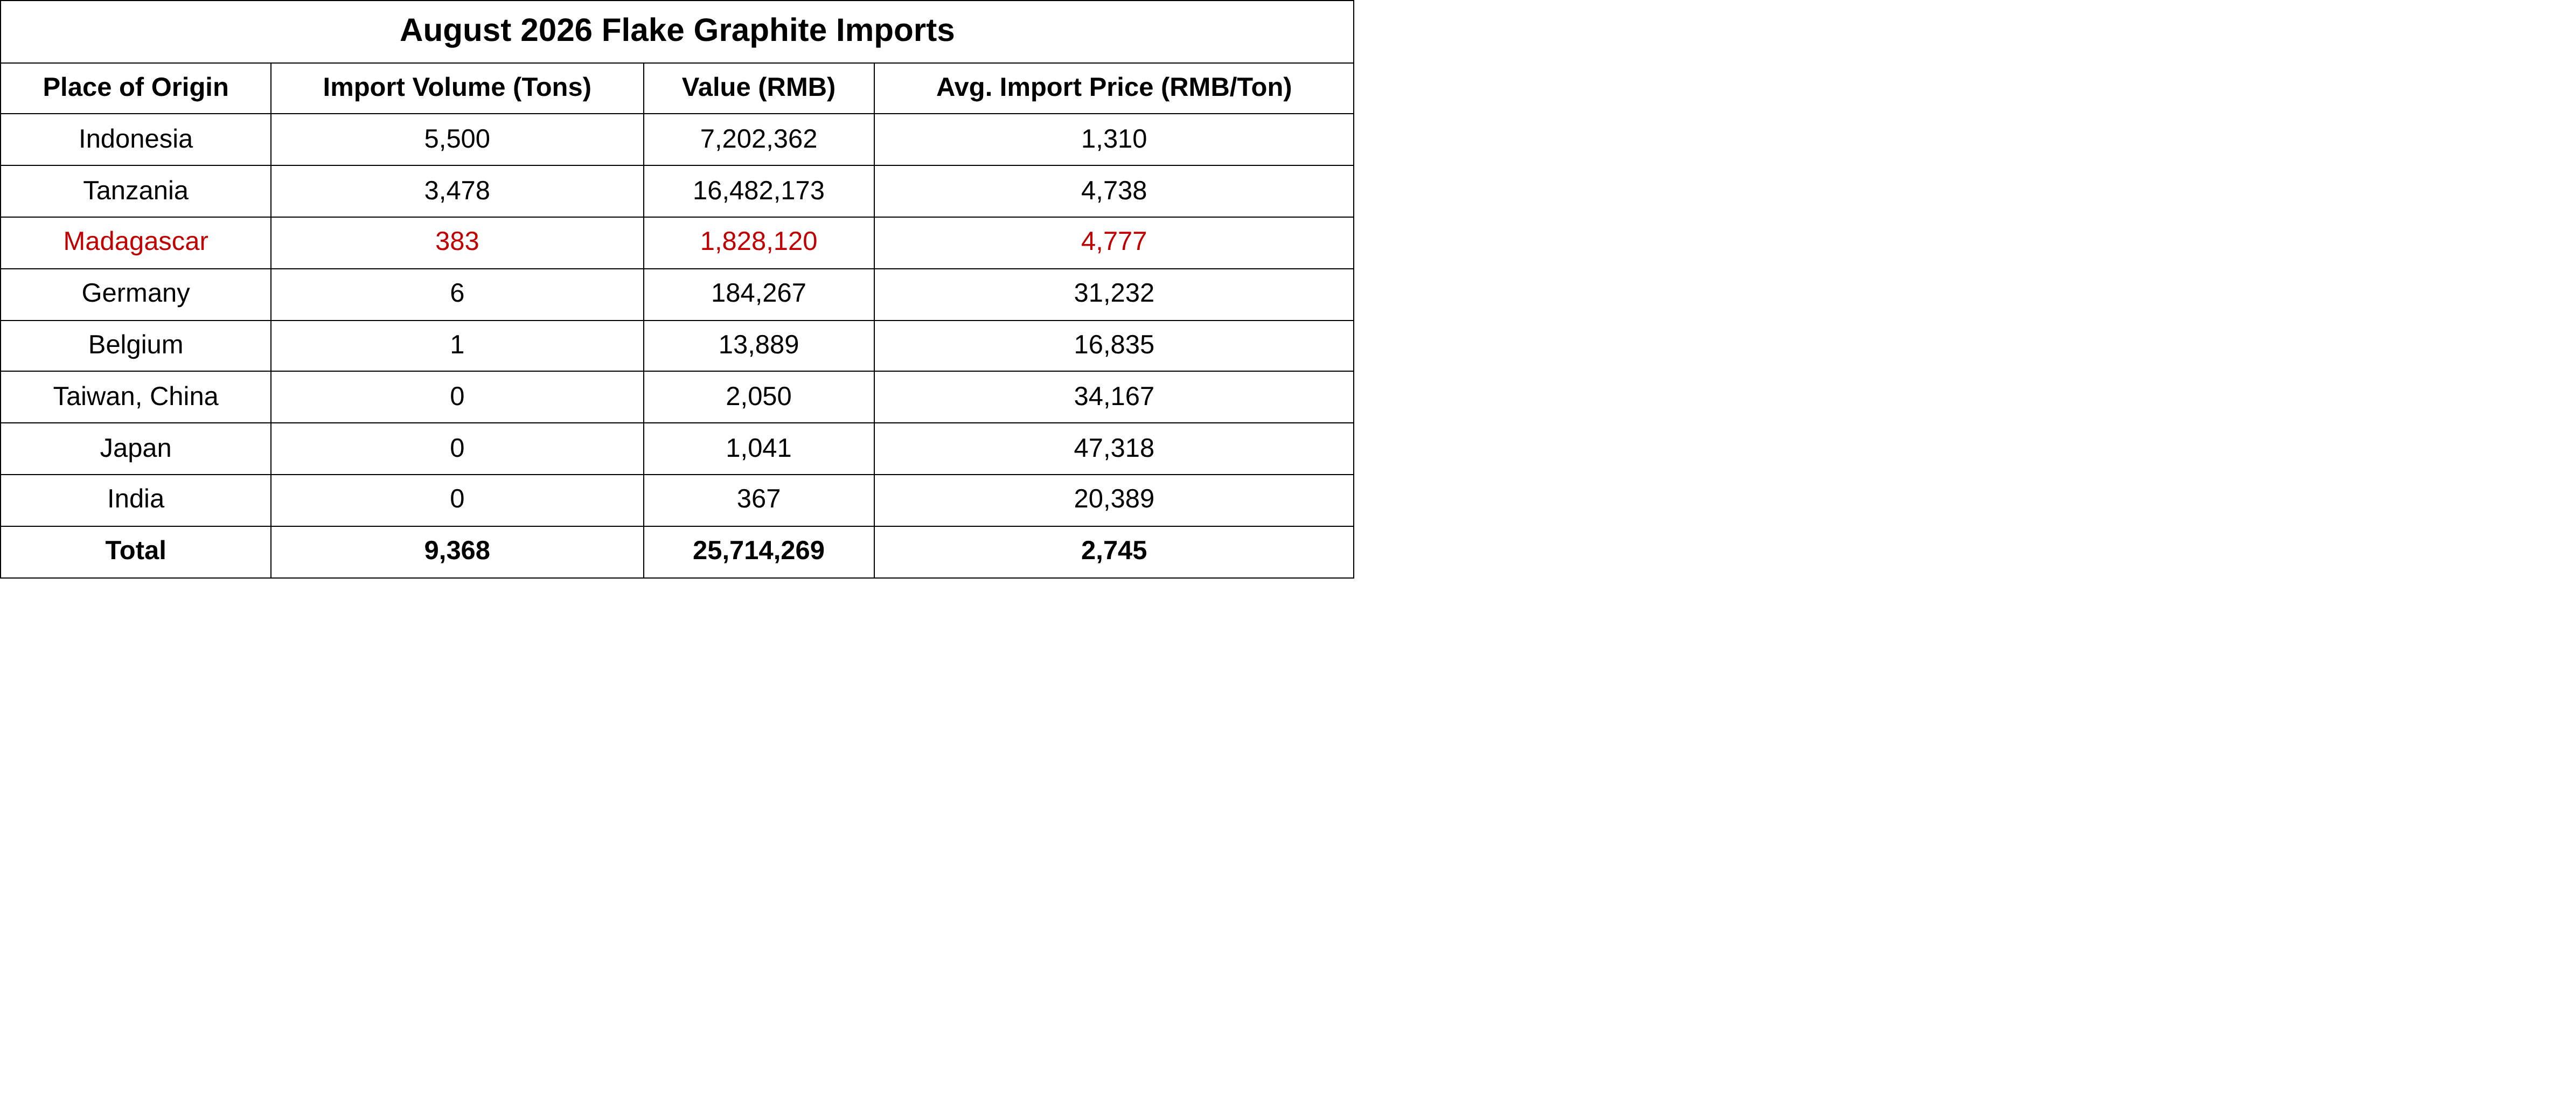
Fonte: Alfândega da China, SMM
Em agosto de 2026, no lado das exportações, o total mensal exportado foi de 6.360 toneladas, uma queda de 14% em relação ao mês anterior e de 2% em relação ao mesmo período do ano anterior.
Do ponto de vista da estrutura dos destinos de exportação, os padrões de mercado divergiram significativamente: no lado do crescimento, a Coreia do Sul aumentou 523.000 toneladas em relação ao mês anterior (de 1,033 milhão de toneladas para 1,556 milhão de toneladas, +51%), saltando para se tornar o maior mercado de exportação; o Japão cresceu 85%; a Espanha disparou 540%, mas a partir de uma base baixa; o Irã cresceu 87%; o Vietnã aumentou 37.000 toneladas. No lado das quedas, a Alemanha diminuiu 966.000 toneladas em relação ao mês anterior (-61%), os EUA caíram 32% em relação ao mês anterior, a Turquia caiu 74% em relação ao mês anterior e a Rússia diminuiu 48.000 toneladas.
Grafite artificial
Em agosto de 2026, as importações chinesas de grafite artificial totalizaram 637 toneladas, queda de 18,3% na comparação mensal e de 7,2% na anual. Em relação ao preço médio de importação, em agosto de 2026, o preço médio de importação de grafite artificial da China foi de 80.201 yuans/tonelada, alta de 22,0% na comparação mensal e de 27,8% na anual.
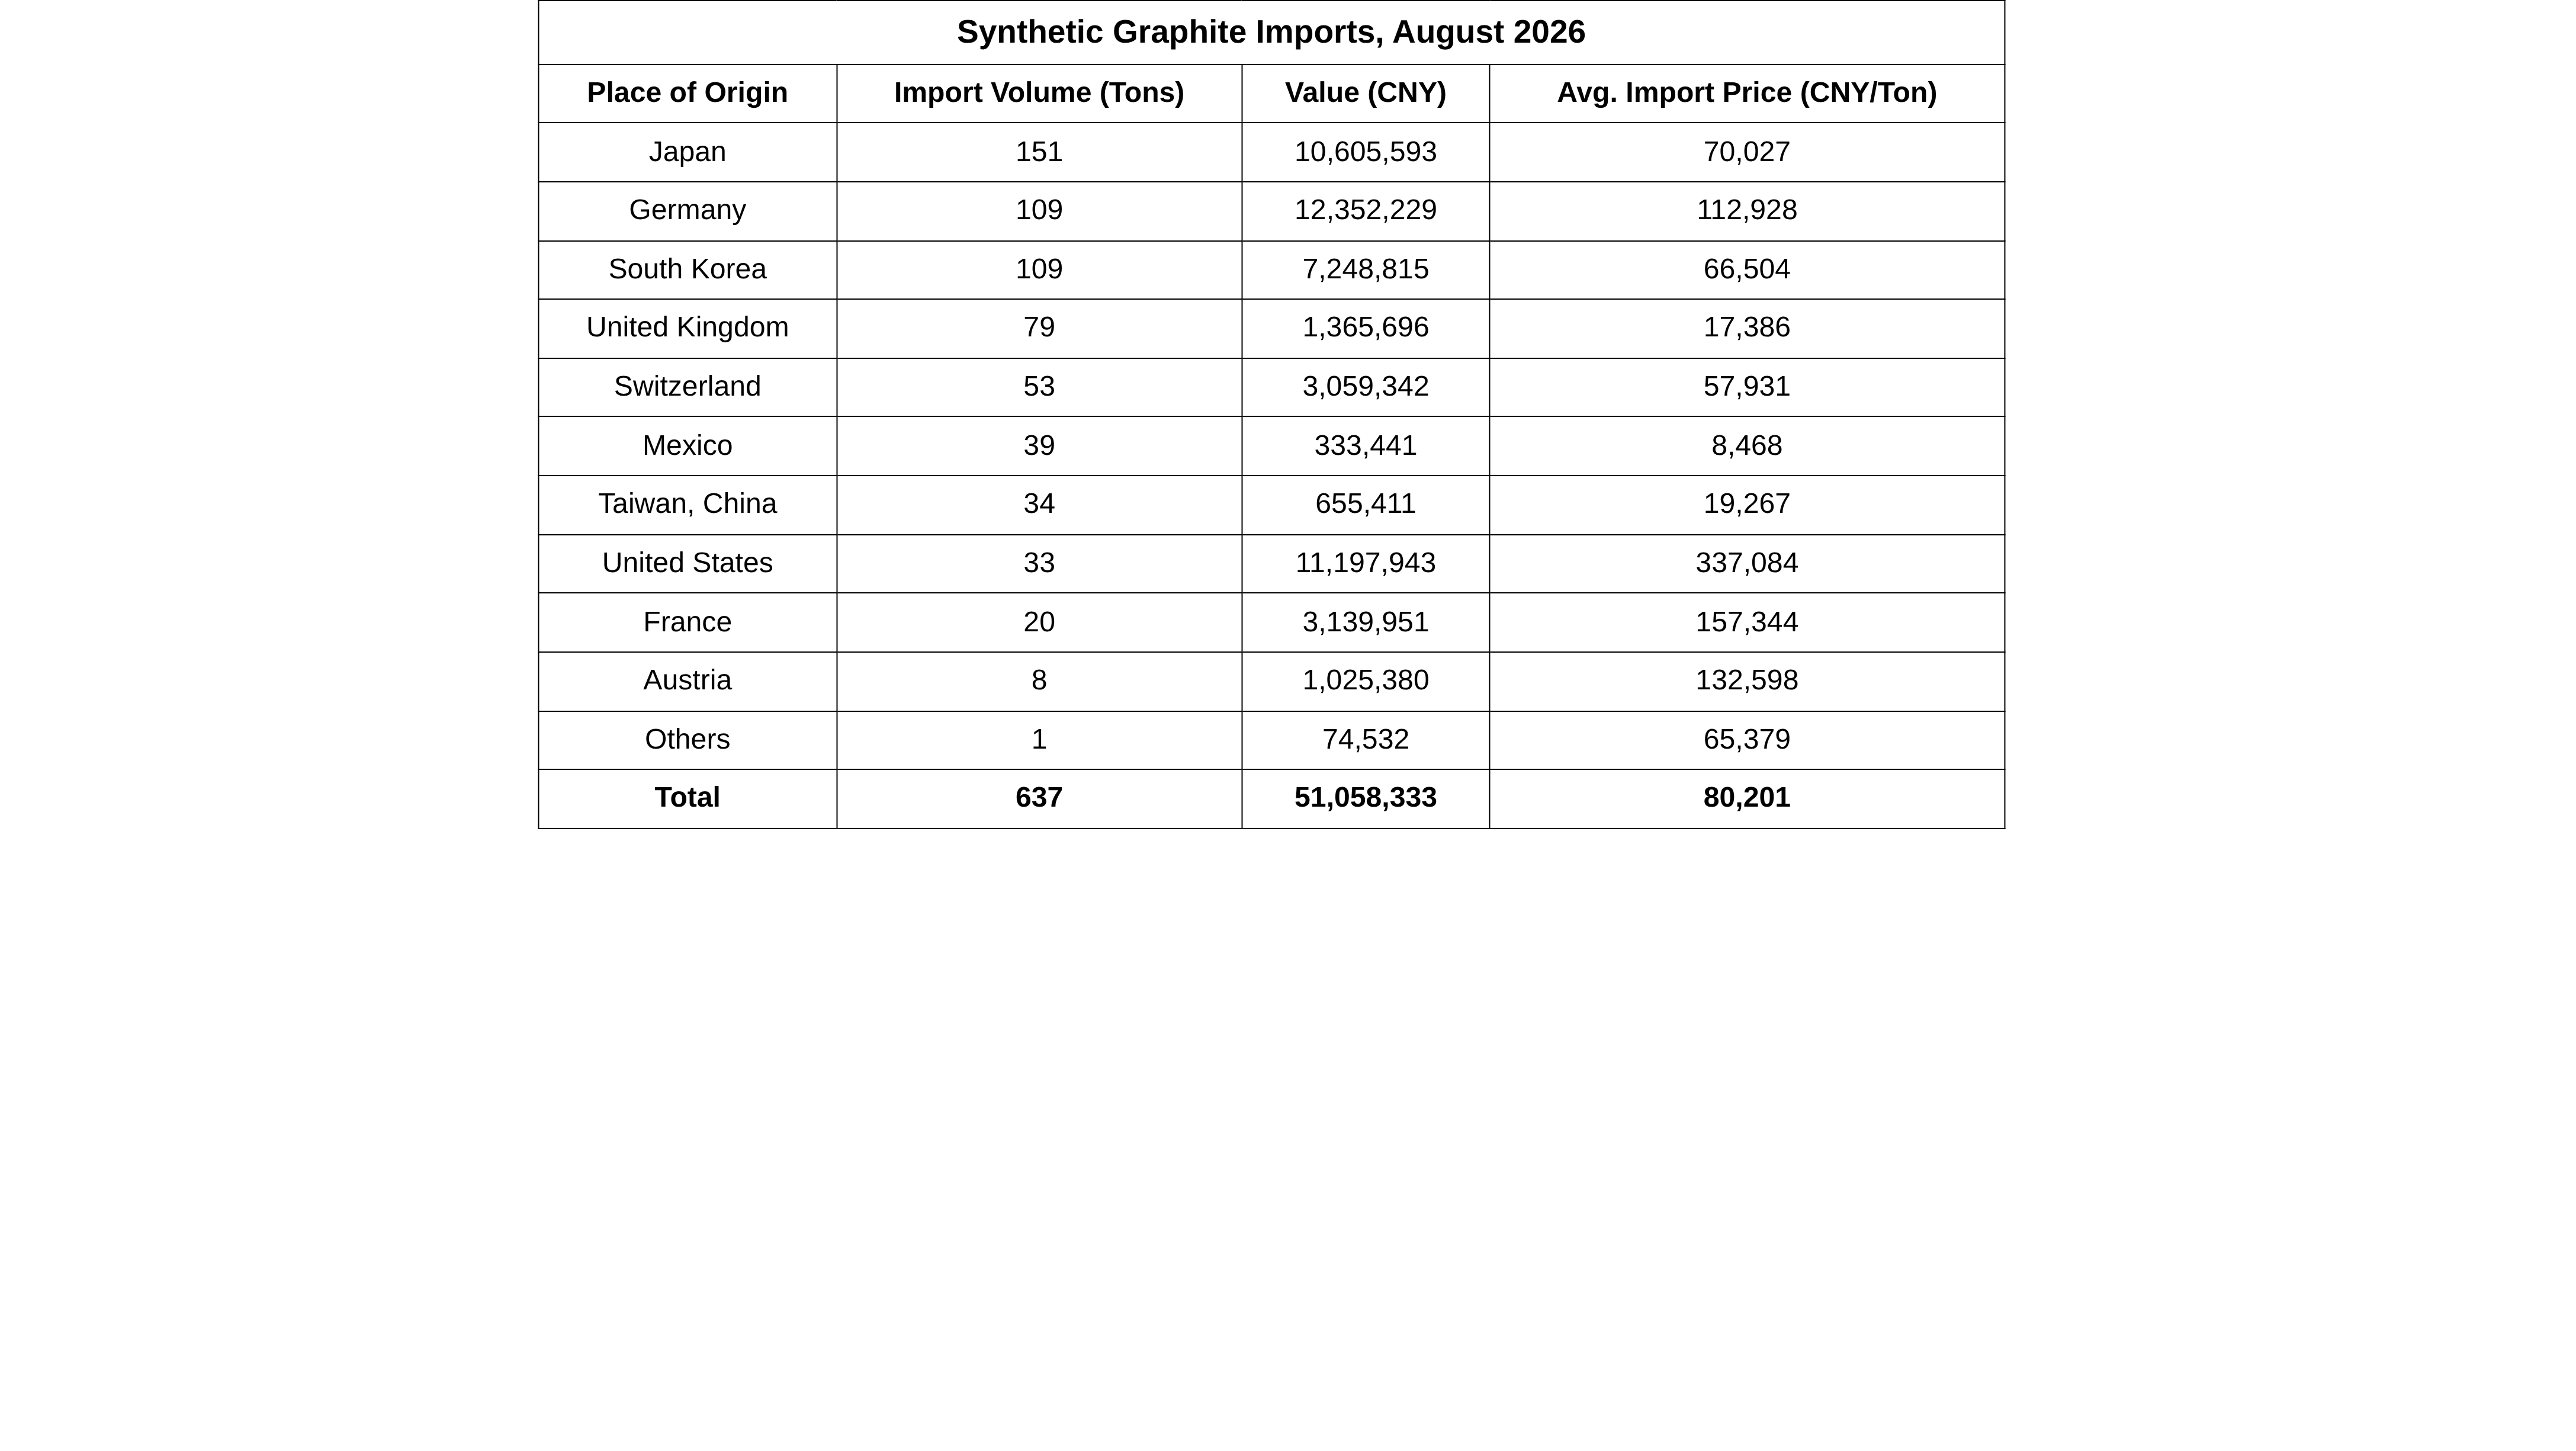
Fonte de dados: Alfândega da China, SMM
Em agosto de 2026, as exportações chinesas de grafite artificial foram de 57.867 toneladas, alta de 17,9% na comparação mensal e de 3,1% na anual. Em relação ao preço médio de exportação, em agosto de 2026, o preço médio de exportação de grafite artificial da China foi de 8.224 yuans/tonelada, queda de 10,9% na comparação mensal e de 4,0% na anual.
Do lado das exportações, a Europa foi o maior motor de crescimento, com os Países Baixos dobrando na comparação mensal (4.839 t→10.060 t, alta de 108% na comparação mensal), tornando-se o maior contribuinte individual de mercado para o aumento mensal; o Reino Unido subiu 150% na comparação mensal, a Espanha 113% e a Bélgica 203%, com ganhos generalizados; na Ásia, o Sul da Ásia liderou os ganhos, com Índia (7.141 t→11.117 t, alta de 56% na comparação mensal), Bangladesh com alta de 409% e Paquistão com alta de 32%, enquanto a Turquia caiu 50% na comparação mensal, tornando-se o maior fator de queda na Ásia; no Leste Asiático: Japão com alta de 51%, Coreia do Sul com alta de 7%, Tailândia com alta de 12% e Indonésia com queda de 36%; a África registrou avanços intensivos a partir do zero, incluindo Angola (0→160 t), Zimbábue (0→26 t), Nigéria (0→18 t), Etiópia (0→2 t) e Tanzânia (0→48 t); na América do Norte, os EUA foram o maior mercado em declínio na América do Norte (2.805 t→589 t, queda de 79% na comparação mensal); Canadá (0,002 t→260 t, alta de 1.157% na comparação mensal) e México praticamente estável.
Minério de fosfato
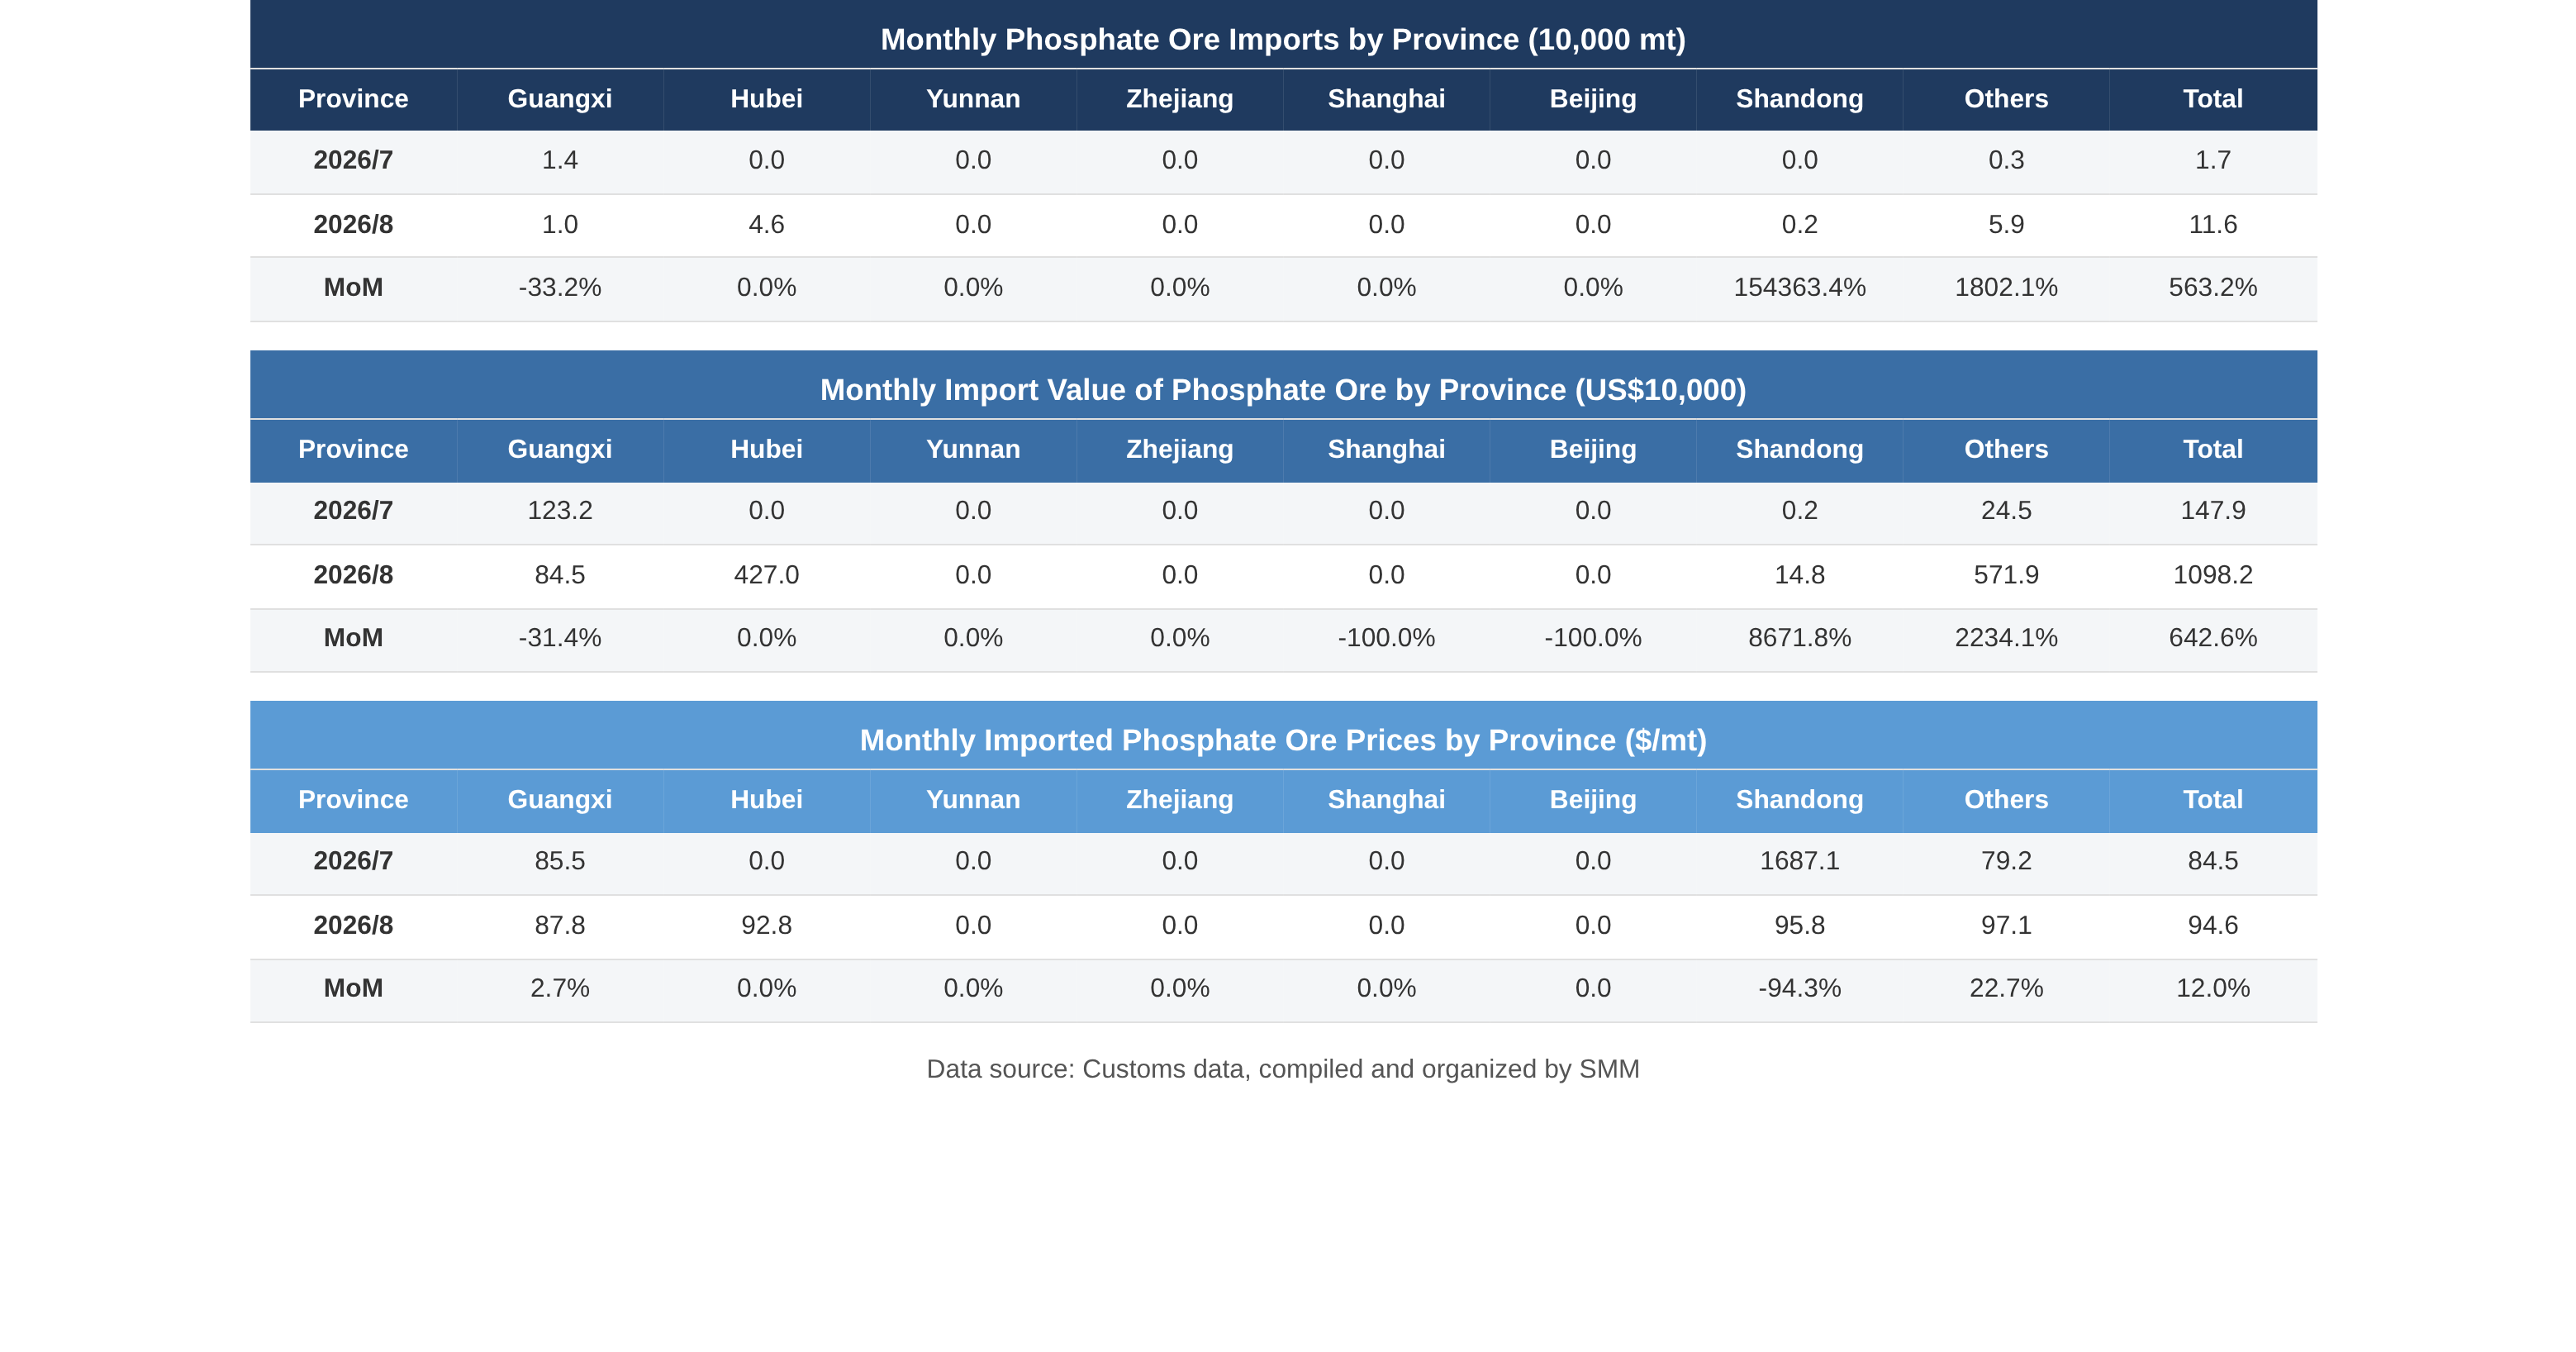
Em agosto de 2026, as importações chinesas de minério de fosfato dispararam na comparação mensal e o centro de preços se deslocou para cima. As importações mensais totalizaram 116.000 toneladas, alta de 563,2% na comparação mensal, recuperando em grande parte a base extremamente baixa causada pela proibição de exportação em julho; o preço médio de importação se recuperou para US$ 94,6/tonelada, alta de 12,0% na comparação mensal; Egito e Jordânia juntos responderam por até 98,3%, intensificando ainda mais a concentração de fontes; enquanto isso, do lado das exportações, após transações zero consecutivas, agosto registrou um salto repentino para 61.000 toneladas, marcando o aquecimento do mercado antes do fim da janela de proibição de exportação de fertilizantes fosfatados.
......
Em agosto, as importações de minério de fosfato foram de 116 mil toneladas, um aumento de 563,2% em relação ao mês anterior; as exportações saltaram de zero para 61 mil toneladas, e o preço médio se recuperou para US$ 94,6/t. Os dados foram impressionantes, mas principalmente devido à correção da base extremamente baixa sob a proibição de exportação de julho, bem como ao estoque antecipado antes da retomada das exportações de fertilizantes fosfatados em setembro. O estoque de fertilizantes de outono está gradualmente começando, com compras just-in-time fornecendo suporte, mas as fontes de importação permanecem altamente concentradas no Egito e na Jordânia, e os volumes absolutos ainda estão em níveis baixos. Se a alta temporada realmente chegou dependerá de as encomendas de exportação de setembro e as taxas operacionais downstream continuarem a se recuperar. Espera-se uma recuperação de curto prazo, mas uma alta temporada impulsionada por tendência ainda precisa de confirmação.
Enxofre e Ácido Sulfúrico
Em agosto de 2026, as importações mensais de enxofre da China totalizaram 272.323,414 toneladas em conteúdo físico, uma queda de 29,34% em relação ao mês anterior e de 65,03% em relação ao ano anterior, com as principais fontes de importação incluindo Emirados Árabes Unidos, Coreia do Sul, Canadá, Japão, Cazaquistão, Vietnã, Singapura e Filipinas;
as exportações mensais de enxofre da China totalizaram 48 toneladas em conteúdo físico, uma queda de 96,34% em relação ao mês anterior e um aumento de 26,32% em relação ao ano anterior, com os principais destinos de exportação sendo Indonésia e Coreia do Sul;
as importações mensais de ácido sulfúrico da China totalizaram 9.938,436 toneladas em conteúdo físico, um aumento de 831,85% em relação ao mês anterior e de 1.051,37% em relação ao ano anterior, com as principais fontes de importação incluindo Coreia do Sul, Taiwan, China, Alemanha e EUA;
as exportações mensais de ácido sulfúrico da China totalizaram 2.474,46 toneladas em conteúdo físico, um aumento de 153,47% em relação ao mês anterior e uma queda de 99,43% em relação ao ano anterior, com os principais destinos de exportação incluindo Angola, Gana, Camboja, Hong Kong, China, Vietnã, Singapura, Malásia e Tanzânia.
Dados de exportação de ácido sulfúrico da China
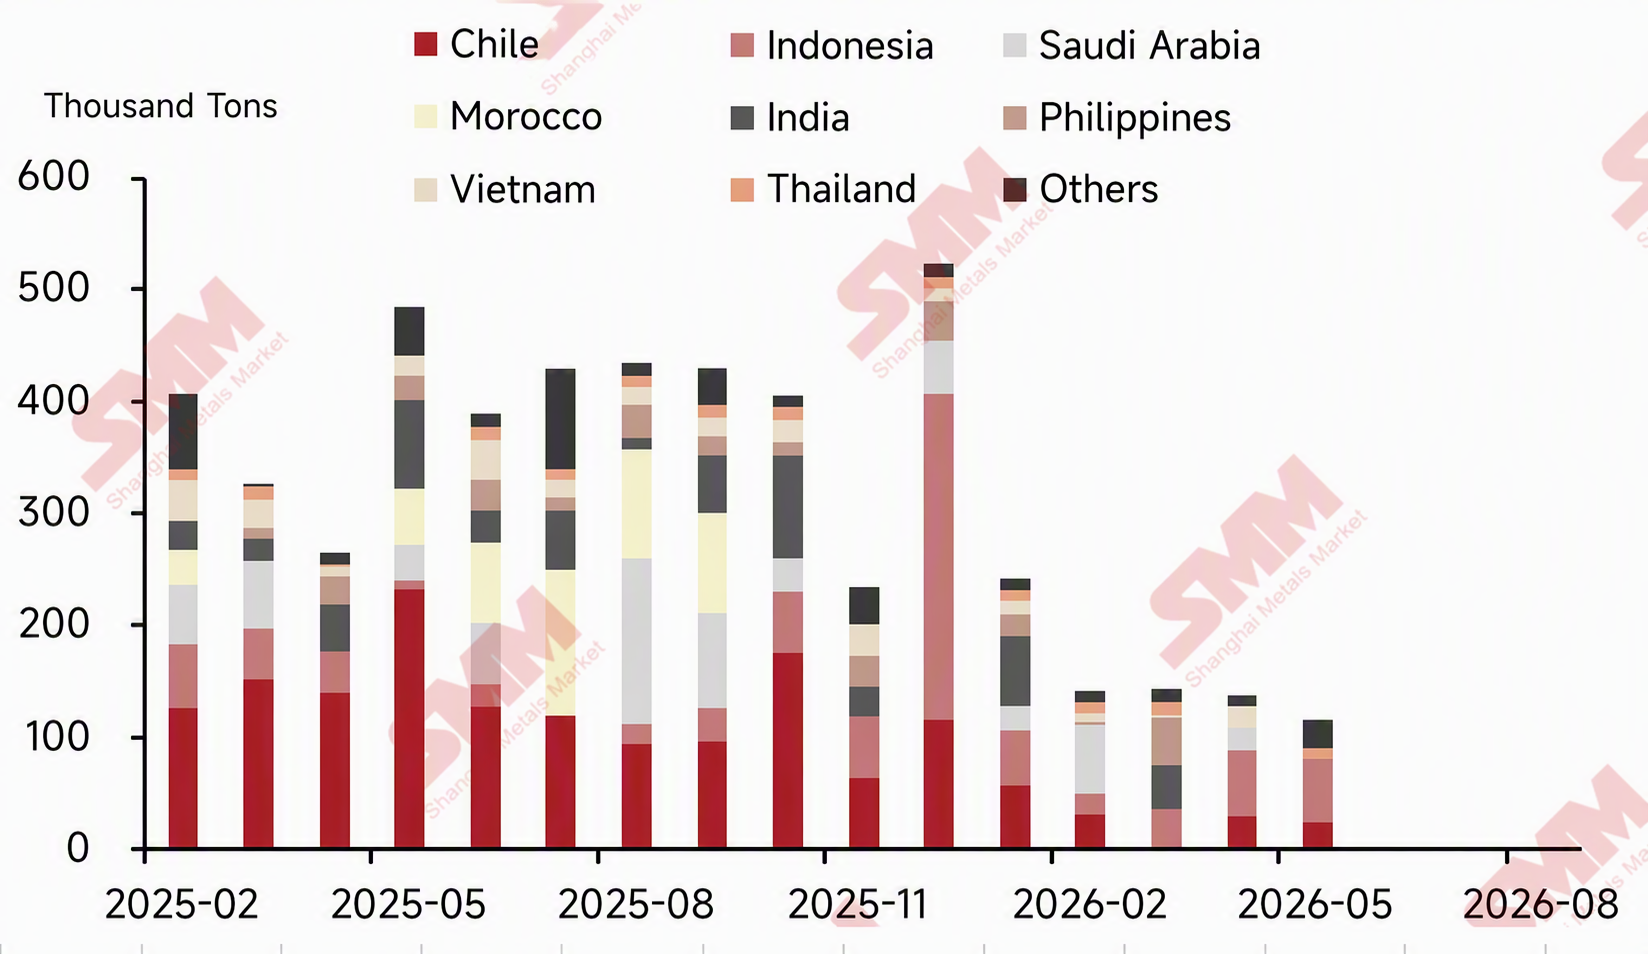
Dados de importação de enxofre da China
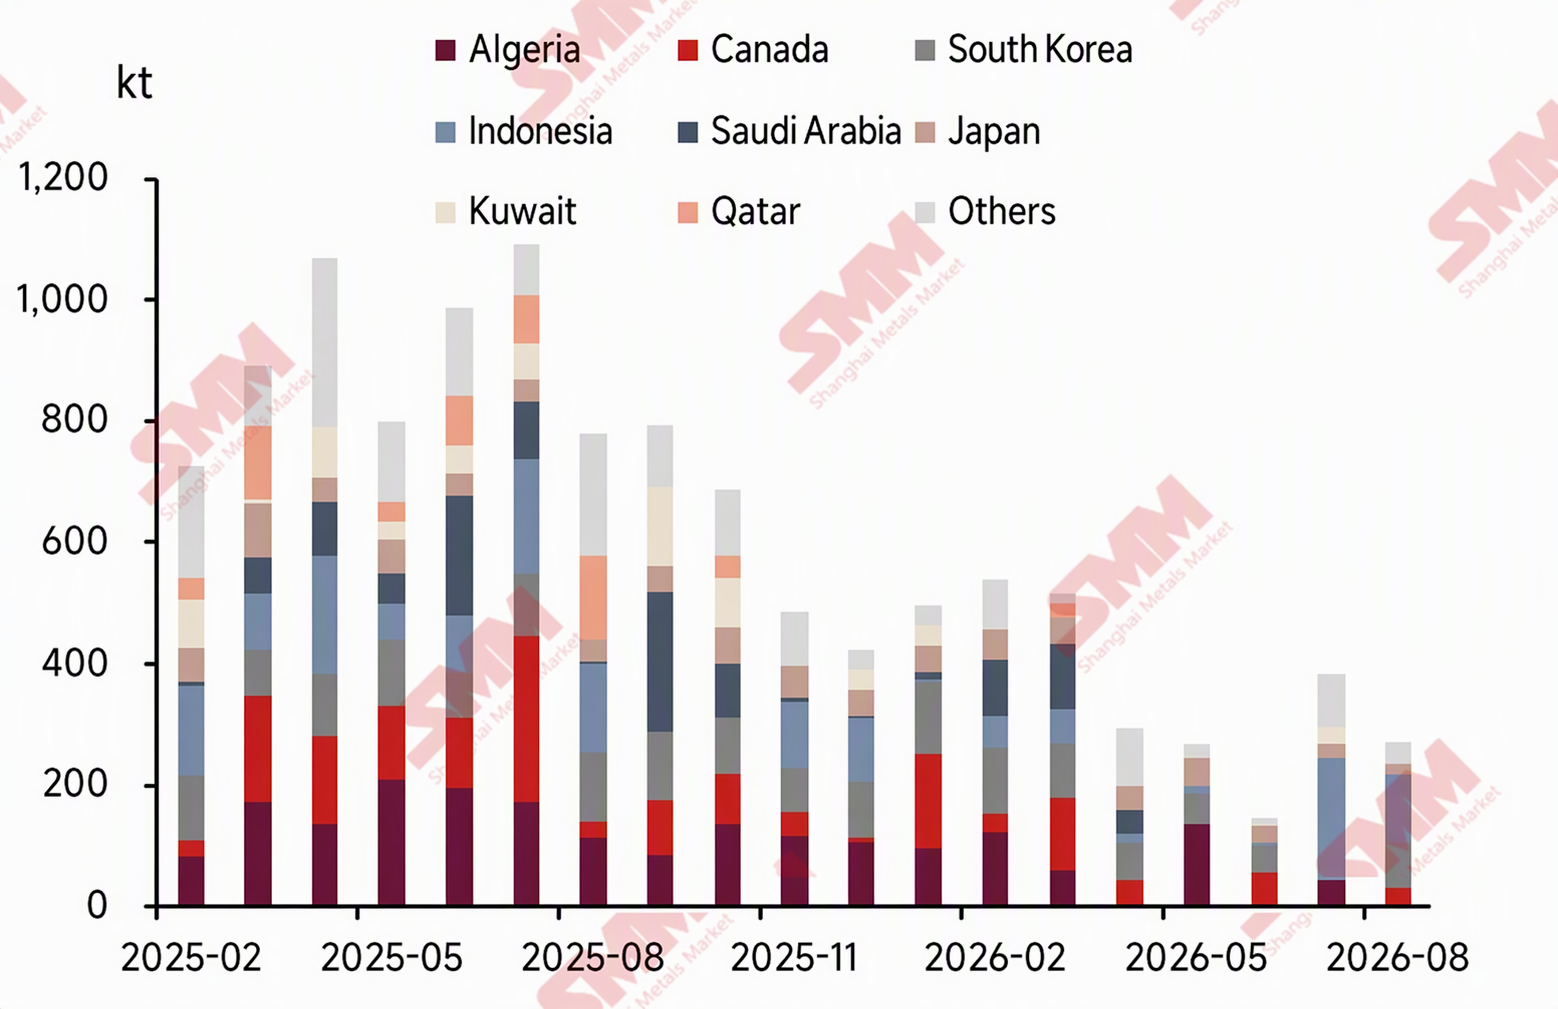
Cobalto
Produtos Intermediários de Hidrometalurgia de Cobalto
Importações: Interrupções de tufão nas chegadas aos portos; volumes de carga alfandegada encolhem notavelmente
Neste mês, aproximadamente 3.682 toneladas em conteúdo físico de produtos intermediários importados pela China da RDC entraram nas províncias de Zhejiang e Guangdong via Comércio de Entreposto por Área de Controle Aduaneiro Especial, representando 46,8% do total das importações da China; o Comércio Ordinário representou aproximadamente 3.913 toneladas em conteúdo físico, ou 49,7%; e o comércio de processamento com materiais importados representou aproximadamente 179 toneladas em conteúdo físico, ou 2,3%. Além disso, a China importou um total de 101 mil toneladas em conteúdo físico de produtos intermediários da África do Sul, Vietnã e Zâmbia via Comércio Ordinário neste mês. Em termos de mudanças estruturais, a queda nas importações deste mês refletiu-se principalmente na redução dos volumes de carga sob regime aduaneiro vinculado: as importações vinculadas em agosto caíram aproximadamente 63% em relação às 10.046 toneladas em conteúdo físico de julho, com a participação recuando de 62,9% para 46,8%; enquanto isso, as importações via Comércio Ordinário ficaram basicamente estáveis na comparação mensal, mantendo-se em torno de 3.900 toneladas em conteúdo físico, indicando que as compras just-in-time pelas fundições permanecem intactas, mas a disposição para estocar cargas vinculadas esfriou claramente.
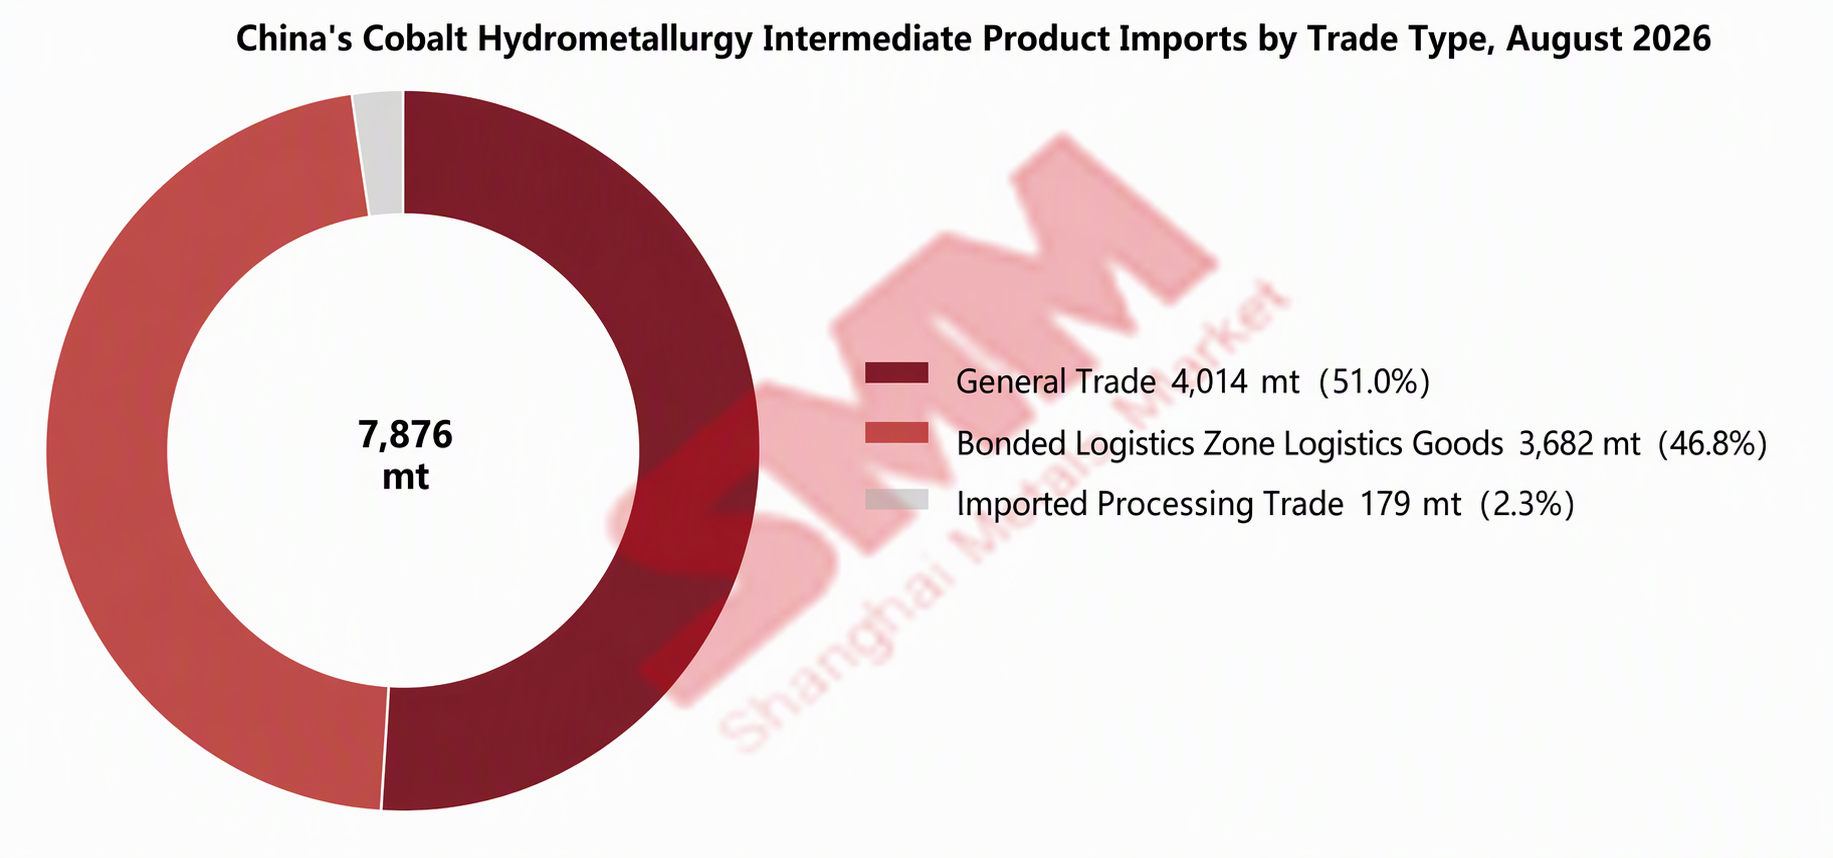
A queda nas importações deste mês foi atribuível principalmente a dois fatores. Primeiro, tufões interromperam os cronogramas de chegada aos portos. Em agosto, o tufão "Baiji" atingiu Zhejiang duas vezes, e "Saudel" afetou sucessivamente a costa leste da China, com vários portos fechados por mais de uma semana, interrompendo os cronogramas de carga e descarga de navios e atrasando algumas cargas originalmente programadas para chegar em agosto até setembro. Segundo, os preços do sal de cobalto caíram de forma constante em agosto, reduzindo a disposição das fundições de comprar matérias-primas. Novas licitações de mineradoras foram difíceis de concluir, e algumas mineradoras optaram por armazenar carga em outras regiões fora da China, aguardando a recuperação da demanda antes de embarcar. Além disso, o aumento de 50% na comparação anual nas importações deste mês deveu-se principalmente a uma base baixa no ano passado — as importações de agosto de 2025 foram de apenas 5.241 toneladas em conteúdo físico devido aos impactos da política de exportação da RDC, e os volumes atuais de importação ainda não retornaram aos níveis de anos normais.
.....
Perspectivas de mercado: fatores de crescimento e limitação em jogo; as chegadas reais em setembro permanecem altamente incertas
Olhando para o futuro, espera-se que as importações de produtos intermediários em setembro registrem algum crescimento, mas as chegadas reais ainda dependerão do cabo de guerra entre oferta e demanda. Do lado do crescimento, primeiro, os embarques reais da RDC foram elevados. De acordo com dados da CTCPM da RDC, as exportações de cobalto da RDC no primeiro semestre de 2026 atingiram 41.100 toneladas em conteúdo metálico, com apenas junho exportando cerca de 11.800 toneladas em conteúdo metálico, um aumento de 92,9% na comparação mensal e representando 48,9% das exportações do segundo trimestre. O transporte de Durban para a China normalmente leva cerca de dois meses, portanto os embarques concentrados de junho aparecerão gradualmente nas chegadas a partir de setembro. Em segundo lugar, as remessas atrasadas pelos tufões em agosto concentrar-se-ão em setembro. Do lado restritivo, os preços dos sais de cobalto ainda não pararam de cair, a disposição das fundições para comprar matérias-primas permanece baixa e os concursos dos mineradores continuam com dificuldade para serem concluídos. Se o impasse de preços entre compradores e vendedores persistir, alguns mineradores poderão ainda optar por armazenar a carga fora da China e adiar as remessas. No geral, as importações chinesas de produtos intermediários de cobalto poderão recuperar em setembro, mas a dimensão da recuperação permanece incerta.
Cobalto não trabalhado
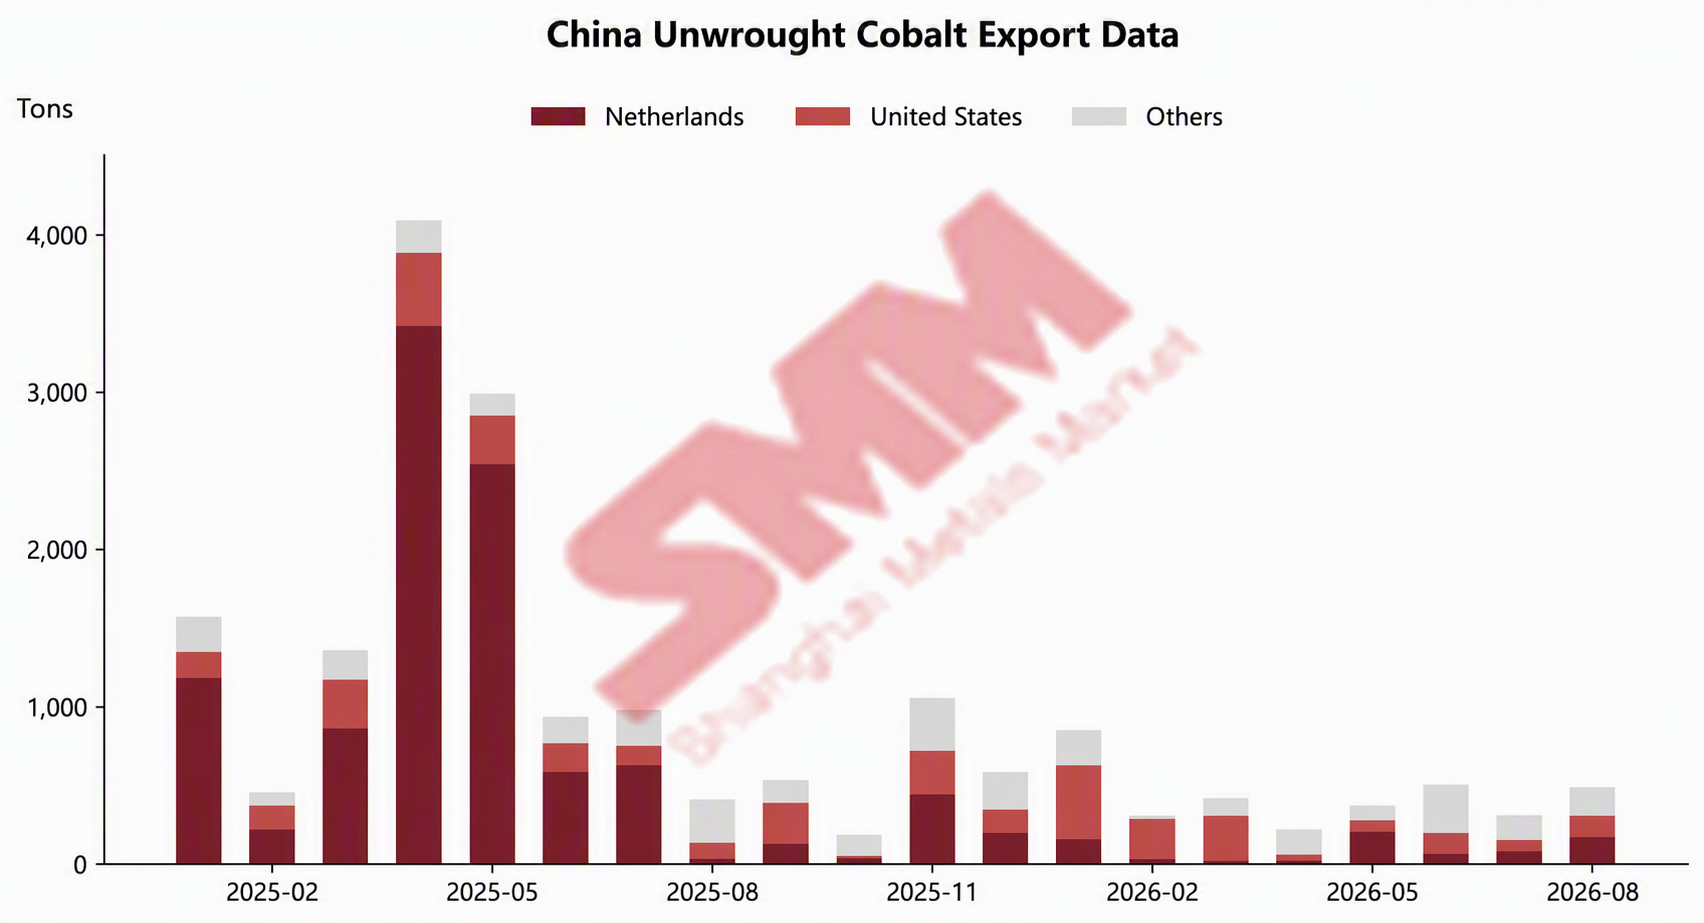
As importações chinesas de cobalto não trabalhado em agosto de 2026 foram de cerca de 1.011 toneladas, uma queda de 4% em relação ao mês anterior e um aumento de 134% em relação ao ano anterior; as exportações chinesas de cobalto não trabalhado em agosto de 2026 foram de cerca de 486 toneladas, um aumento de 55% em relação ao mês anterior e de 18% em relação ao ano anterior.
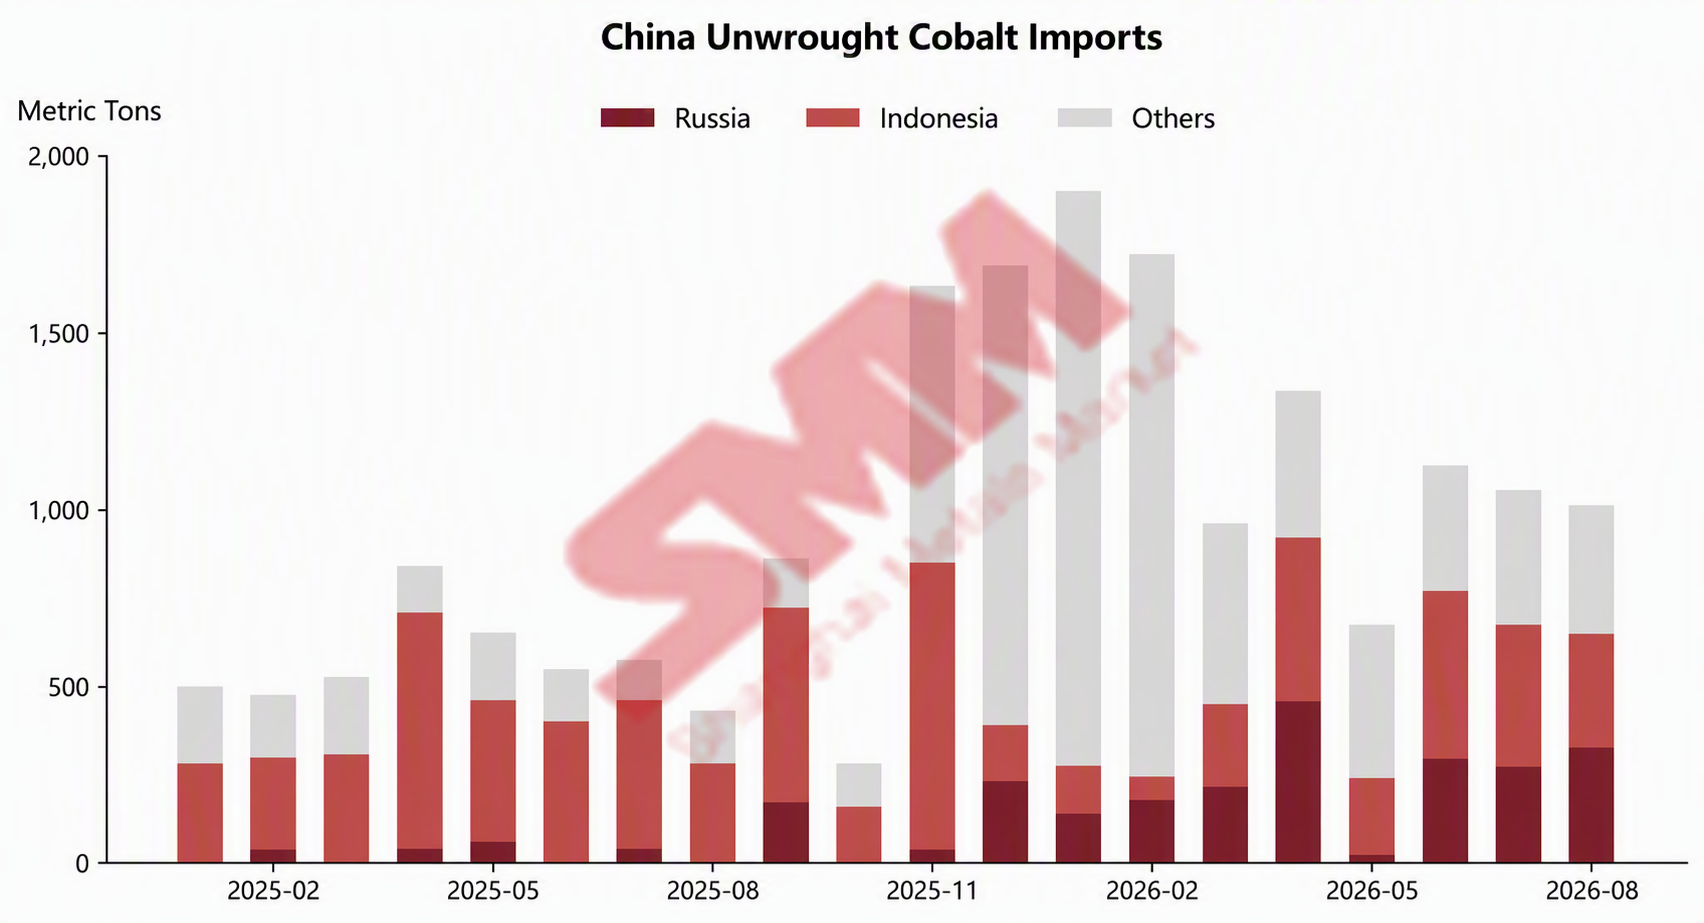
Janela de importação profundamente fechada; importações ao nível de mil toneladas sustentadas por contratos de longo prazo
As importações chinesas de cobalto não trabalhado em agosto de 2026 foram de cerca de 1.011 toneladas, uma queda de 4% em relação ao mês anterior e um aumento de 134% em relação ao ano anterior. Por país, as três principais fontes de importação de cobalto refinado em agosto foram Rússia, Indonésia e Madagascar, com volumes de importação de 325 toneladas, 321 toneladas e 51 toneladas, respetivamente. As importações provenientes da Rússia aumentaram 20% em relação ao mês anterior, e toda a carga indonésia entrou através dos portos de Zhejiang sob regime de logística vinculada.
Por regime comercial, as importações sob Comércio de Reexportação por Zona de Controlo Aduaneiro Especial em agosto foram de cerca de 591 toneladas, representando 58,4%, um recuo notável face aos 75,4% de julho. As importações sob Comércio Ordinário foram de cerca de 420 toneladas, com a quota a subir para 41,6%. O ritmo das entradas no "reservatório" vinculado abrandou e a quota de carga desalfandegada para circulação interna aumentou.
Em agosto, os preços do cobalto refinado na China continuaram a recuar acentuadamente. O preço mínimo do cobalto refinado SMM caiu de 338.000 yuan/tonelada no início do mês para 300.000 yuan/tonelada no final do mês, uma queda de cerca de 11% durante o mês. No mesmo período, o preço mínimo do cobalto refinado no armazém de Roterdão fora da China caiu de $25,35/libra para $24,6/libra, uma queda relativamente limitada. O diferencial de preços entre os mercados chinês e estrangeiro continuou a alargar, com a perda teórica de importação de cobalto refinado a expandir de cerca de 98.000 yuan/tonelada no início do mês para cerca de 130.000 yuan/tonelada em meados do mês, deixando a janela de importação profundamente fechada. No entanto, como algumas marcas de cobalto refinado ainda precisavam ser enviadas para a China devido a contratos de longo prazo ou requisitos operacionais, as importações permaneceram acima de 1 kt pelo segundo mês consecutivo. As importações dobraram em relação ao ano anterior, principalmente porque agosto de 2025 foi afetado pela proibição de exportação da RDC, deixando uma base baixa de apenas 431 t naquele mês.
Em termos de preços médios de importação, o preço médio de importação de cobalto não forjado da China em agosto de 2026 foi de US$ 51.752/t, queda de 12,72% em relação ao mês anterior. As importações acumuladas de janeiro a agosto de 2026 atingiram 9.775 t, alta de 115% em relação ao ano anterior.
......
Perspectivas do mercado: importações ainda dependentes do suporte de contratos de longo prazo, expectativa de continuidade do impulso exportador
Entrando em setembro, os preços do cobalto refinado na China continuaram a cair gradualmente a partir de níveis baixos. Em 18 de setembro, o preço mínimo do cobalto refinado SMM havia caído para 275.000 yuans/t, enquanto o preço mínimo de Roterdã fora da China caiu para US$ 23/lb. O diferencial de preços entre os mercados chinês e externo se ampliou ainda mais: a perda teórica de importação se expandiu para cerca de 140.000 yuans/t, com poucos sinais de abertura da janela de importação no curto prazo. Espera-se que as importações de setembro continuem sustentadas por contratos de longo prazo e cargas alfandegadas. Embora os lucros teóricos de exportação tenham flutuado, permaneceram em território positivo, em cerca de 13.000 a 23.000 yuans/t em meados de setembro. A janela de exportação permaneceu aberta, e espera-se que as exportações de setembro se mantenham em um nível relativamente alto.