SMM, 22 de setembro:
I. Estoques continuam em redução, preços lutam para ganhar tração
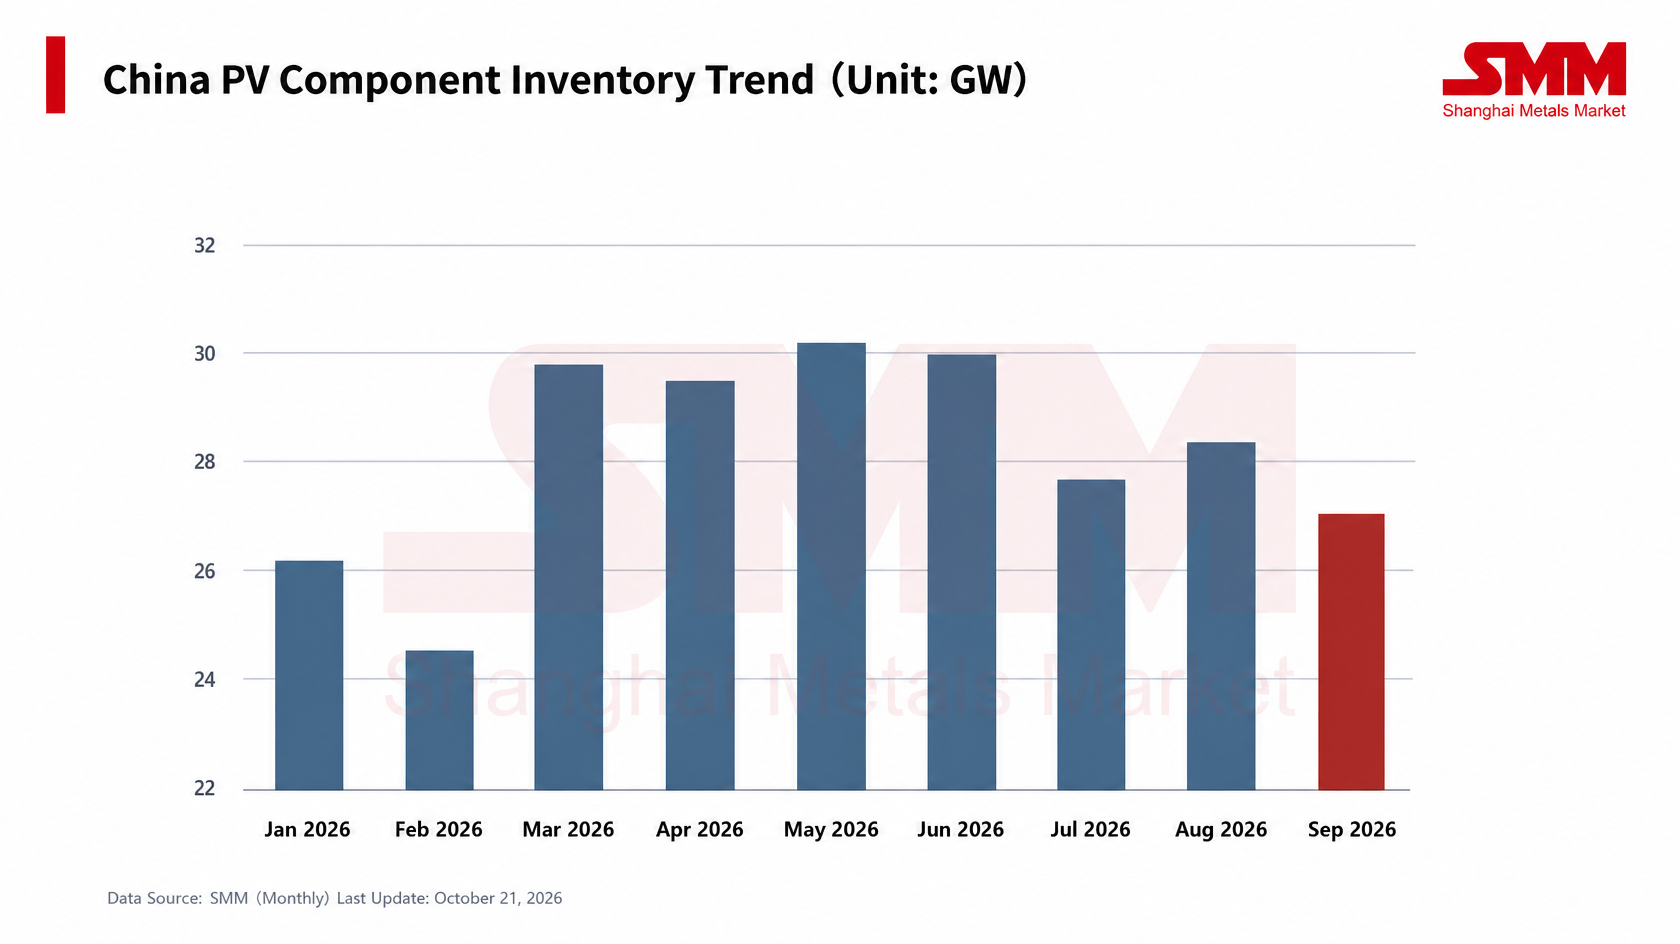
Dados da SMM mostram que os estoques de produtos acabados de módulos fotovoltaicos da China entraram em trajetória de redução, caindo por quatro semanas consecutivas até o final de setembro. No entanto, os preços dos módulos não se fortaleceram junto com a queda dos estoques; em vez disso, após duas rodadas de aumentos de preços em agosto, retomaram uma leve tendência de queda.
Do lado dos estoques, os estoques de produtos acabados em mãos das empresas de módulos acompanhados pela SMM subiram acima de 30 GW em meados de maio de 2026, marcando o nível mais alto do ano. Posteriormente, passaram a uma queda volátil, caindo brevemente para 27,5 GW em meados de julho. Uma fase de acúmulo de estoques ocorreu no final de agosto, com um aumento semanal de aproximadamente 2,9% na semana de 24 de agosto. Entrando em setembro, os estoques voltaram a cair, com quedas semanais por quatro semanas consecutivas desde a semana de 31 de agosto, com o nível mais recente se aproximando de 25 GW, uma queda de aproximadamente 12,1% em relação ao pico do ano. A partir da máxima da fase no final de agosto, a redução acumulada nas últimas quatro semanas totalizou aproximadamente 5,3%.
Esta rodada de aumentos não foi impulsionada por uma recuperação ampla da demanda, mas sim por um "reparo defensivo" resultante do rápido aumento dos custos a montante e da redução das margens dos módulos. A SMM acredita que os preços dos módulos ainda têm suporte de custo no curto prazo, mas se o centro de transações pode continuar subindo dependerá da realização dos altos preços do polissilício e das células solares, bem como da aceitação dos aumentos de preços pelos usuários finais.
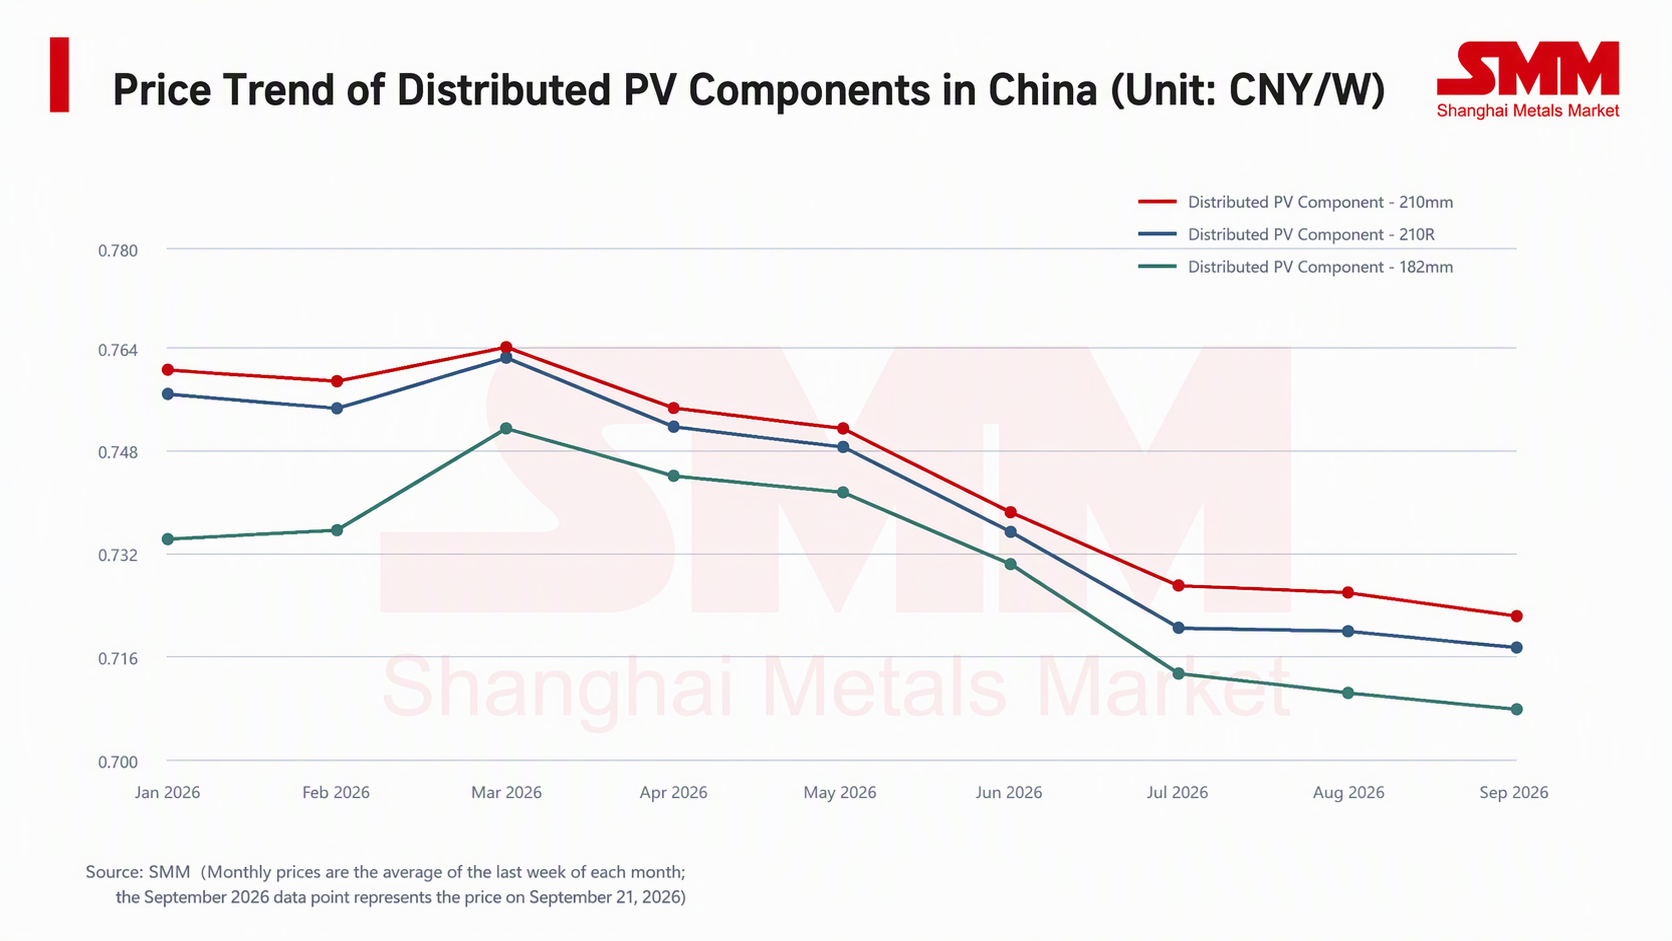
No entanto, o desempenho do lado dos preços tem sido notavelmente fraco. O preço médio dos módulos fotovoltaicos distribuídos acompanhado pela SMM atingiu sua máxima anual em meados de março de 2026, com o modelo de 210 mm chegando ao pico de 0,77 yuan/W, o 210R a 0,767 yuan/W e o de 182 mm a 0,753 yuan/W. Os preços então entraram em trajetória sustentada de queda, caindo para a faixa mínima do ano no final de julho. Duas rodadas de aumentos de preços ocorreram em agosto, com os preços médios se estabilizando e se recuperando em fases; o de 210 mm retornou brevemente a 0,7305 yuan/W no final de agosto. Mas essa recuperação não se sustentou — em 21 de setembro, os modelos de 210 mm, 210R e 182 mm estavam em 0,723 yuan/W, 0,718 yuan/W e 0,7085 yuan/W, respectivamente, queda de aproximadamente 6,1%, 6,4% e 5,9% em relação às máximas anuais, e também recuando aproximadamente 0,6%–1,0% em relação às máximas da fase do final de agosto.
II. A redução de estoques e a alta de preços não formaram sua correlação usual
A divergência entre volume e preço indica que os módulos ainda estão em desvantagem na negociação
Em um ciclo normal de redução de estoques impulsionado pela demanda, a queda dos estoques e a alta dos preços deveriam ocorrer simultaneamente: a absorção pelo uso final acelera, os embarques das empresas fluem sem obstáculos e o poder de barganha aumenta de acordo. A situação atual é exatamente o oposto — os estoques estão caindo, mas os preços continuam em queda gradual.
A análise da SMM indica que, desde setembro, a demanda doméstica de fato apresentou alguma melhora. Do ponto de vista da atividade de instalação, a demanda de uso final por módulos vem aumentando nos últimos meses, e projetos centralizados anteriores começaram a exigir que as empresas de módulos prossigam com a produção e a entrega, impulsionando uma recuperação modesta da produção de módulos nos últimos meses e fazendo com que os níveis de estoque diminuíssem semana após semana. Nesse contexto, a SMM atribui a queda dos preços dos módulos principalmente a dois fatores.
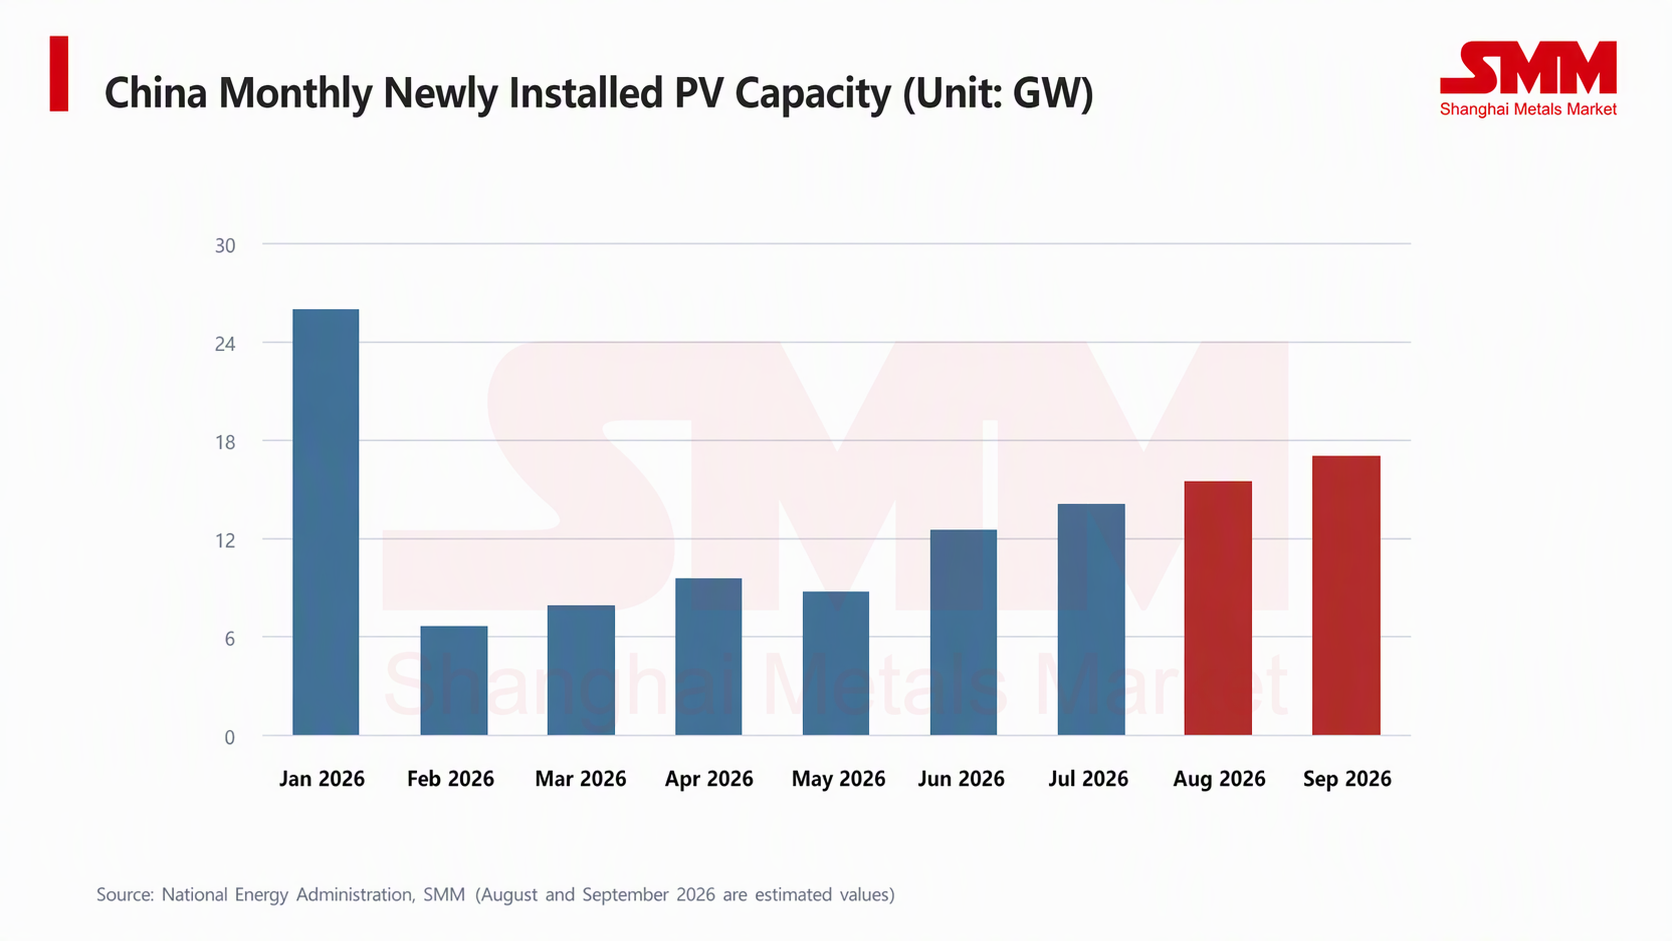
Primeiro, a demanda de uso final de fato se recuperou, mas no geral permanece abaixo das expectativas. As novas instalações estimadas em setembro são de 17 GW, ainda aquém das expectativas anteriores do setor. Além disso, desde meados de julho, os volumes de licitações domésticas começaram a cair, oferecendo suporte insuficiente para novos pedidos de entrega.
Segundo, os preços dos módulos foram significativamente impactados pelos módulos de baixa eficiência, dificultando os esforços para interromper a queda e manter os preços firmes. Com a entrada em vigor dos requisitos de eficiência energética, o período anterior a janeiro de 2027 será a última janela para vendas domésticas de módulos de baixa eficiência na China. A SMM apurou que a maioria das principais empresas de módulos ainda mantém alguns produtos de baixa eficiência em estoque, de modo que os embarques de módulos de baixa eficiência aumentaram recentemente no mercado, com preços aproximadamente 0,03 a 0,07 yuan/W inferiores aos dos módulos de eficiência padrão, impedindo assim a firmeza dos preços domésticos dos módulos.
III. Perspectivas: A demanda do quarto trimestre será o fator decisivo
No curto prazo, espera-se que a redução de estoques continue, mas o impulso de alta dos preços permanece ausente. As empresas de módulos atualmente têm forte disposição para controlar a produção, e o lado da oferta continua exercendo pressão de baixa sobre os estoques, com os estoques do quarto trimestre provavelmente continuando a recuar. No entanto, antes que a demanda se recupere substancialmente, é improvável que os preços iniciem uma alta independente, sendo mais provável que se movam lateralmente em uma faixa estreita.
No médio prazo, a demanda de uso final no quarto trimestre é a variável decisiva. Se as instalações domésticas no quarto trimestre acelerarem e os volumes de reposição de estoque fora da China, especialmente na Europa, apresentarem bom desempenho, os atuais níveis baixos de estoque se traduzirão em elasticidade para a recuperação dos preços, e espera-se que os preços dos módulos se estabilizem e se recuperem. No entanto, se a demanda ficar novamente aquém das expectativas, o processo de redução de estoques poderá estagnar ao atingir certo nível, e os preços continuarão sendo pressionados tanto pelos custos quanto pelos limiares de prejuízo.
Avaliação geral: A SMM acredita que o segmento de módulos se encontra atualmente em um estado intermediário em que "a redução de estoques começou, mas a recuperação dos preços ainda não se concretizou." Quatro semanas consecutivas de queda nos estoques são um sinal positivo, mas o fato de isso ser impulsionado pela contração da oferta, e não pela recuperação da demanda, significa que a recuperação dos preços precisará aguardar uma confirmação substancial do lado da demanda. Os principais fatores a serem monitorados daqui em diante incluem: se a redução de estoques pode continuar, o alinhamento entre a produção programada de módulos e os embarques reais, e o ritmo em que as instalações de uso final e os pedidos de exportação do quarto trimestre se concretizam.