O mercado doméstico de ferro-esponja da Índia atingiu seu nível mais alto em dois anos, com os preços continuando a subir até meados de setembro. O recente aumento de preços foi impulsionado principalmente pelos custos mais elevados das matérias-primas, especialmente a alta dos preços do carvão térmico, enquanto a recuperação da demanda de compras e alguma atividade de reposição de estoques também deram suporte. Os produtores vêm repassando consistentemente os custos crescentes aos compradores, tornando esta rodada de aumentos de preços amplamente impulsionada por custos, com fatores especulativos também surgindo no mercado nas últimas duas semanas.
1. Bellary e Raipur lideram a alta
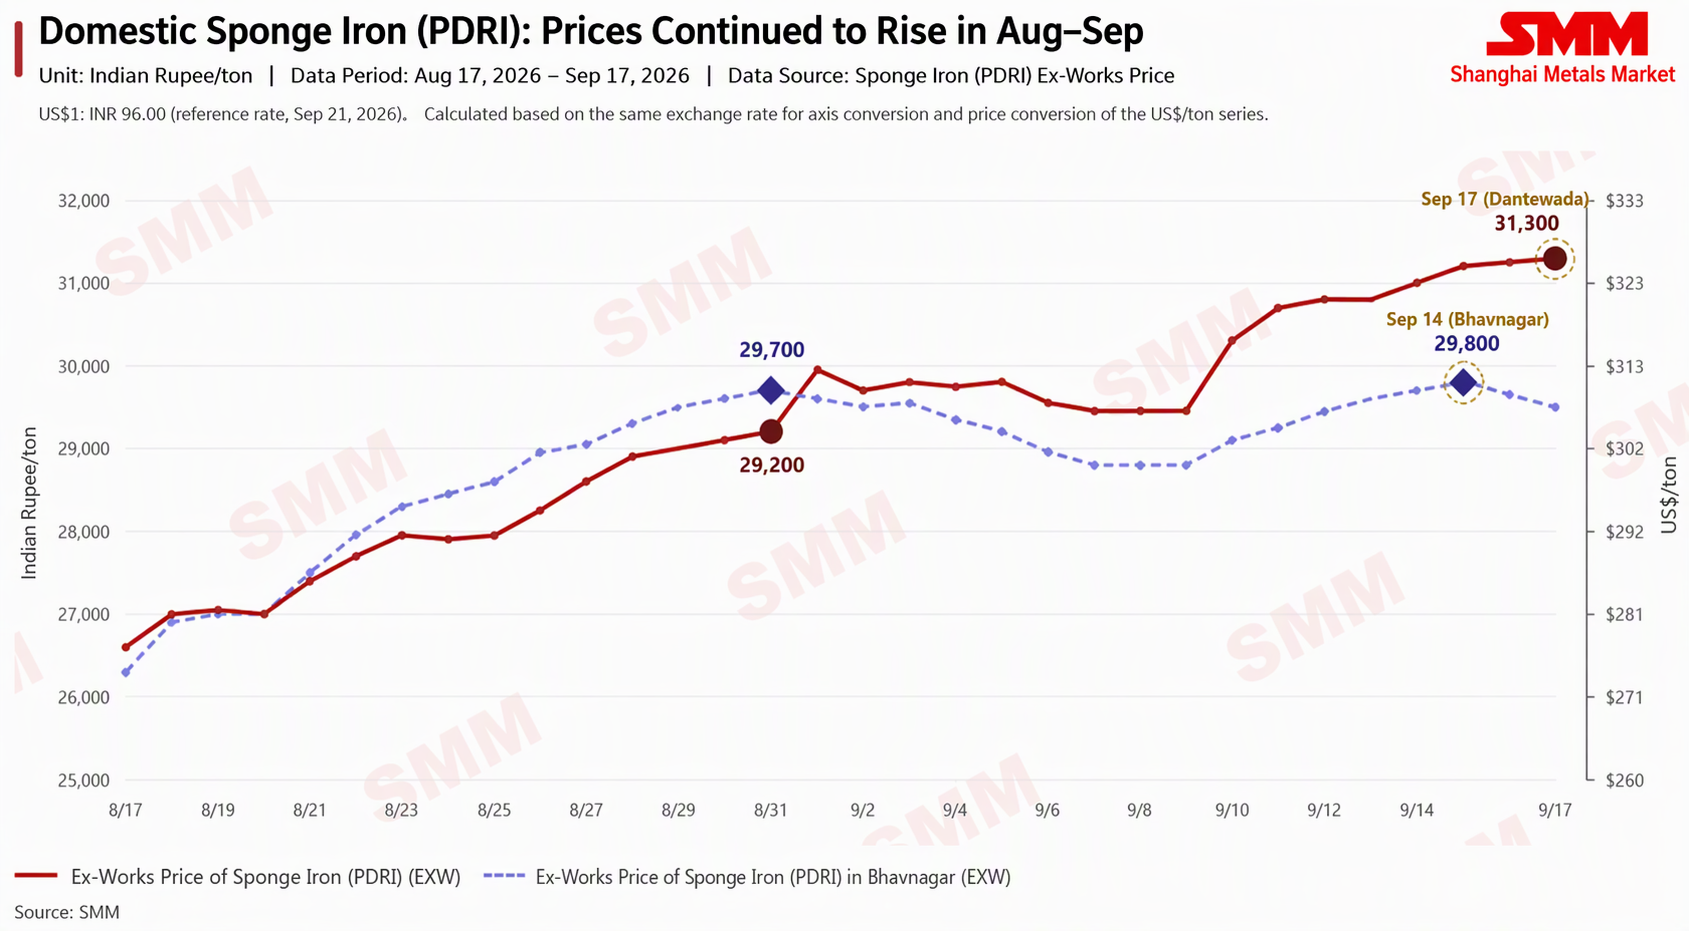
No final de agosto, os preços do ferro-esponja PDRI subiram para uma máxima de dois anos e continuaram subindo até meados de setembro, com ganhos nos principais mercados de cerca de US$ 1 a 22/t (Rs 100 a 2.100/t). Com base em nossos dados de referência monitorados, os preços ex-works do ferro-esponja PDRI de Raipur atingiram uma máxima de dois anos de US$ 309/t (Rs 29.700/t) em 31 de agosto, e chegaram a US$ 310/t (Rs 29.800/t) em 15 de setembro. Os preços do PDRI de Bellary foram avaliados em US$ 304/t (Rs 29.200/t) em 31 de agosto e, até 17 de setembro, os preços ex-works foram empurrados ainda mais para US$ 326/t (Rs 31.300/t).
Em base mensal, os preços do PDRI de Bellary subiram US$ 49/t (Rs 4.700/t, ex-works Bellary), alta de 17,7%, de US$ 277/t (Rs 26.600/t) em 17 de agosto para US$ 326/t (Rs 31.300/t) em 17 de setembro. Os preços do PDRI de Raipur subiram US$ 33/t (Rs 3.200/t) na comparação mensal, alta de 12,2%, de US$ 274/t (Rs 26.300/t) em 17 de agosto para US$ 307/t (Rs 29.500/t) em 17 de setembro. No mesmo período, os preços dos tarugos de aço de Raipur subiram US$ 57/t (Rs 5.500/t) na comparação mensal, alta de 14,1%, de US$ 406/t (Rs 39.000/t) para US$ 464/t (Rs 44.500/t). A alta simultânea nos preços do PDRI e dos tarugos de aço indica que os custos mais elevados dos insumos estão sendo parcialmente repassados aos compradores de tarugos, e a aceitação dos compradores a preços mais altos deu algum suporte ao mercado. No entanto, esta rodada de aumentos foi impulsionada mais pelo aumento dos custos das matérias-primas do que por qualquer melhora significativa na demanda do usuário final.
O volume de negociações permaneceu estável durante a alta de preços, consistente com os padrões de compra just-in-time — as siderúrgicas ainda estão preenchendo lacunas imediatas de matérias-primas, embora alguns participantes do mercado também tenham reposto estoques antecipando novos aumentos de preços. As margens dos produtores de tarugos a jusante também permaneceram amplamente estáveis, sugerindo que a maior parte da pressão do aumento de custos está sendo repassada ao longo da cadeia industrial, em vez de ser absorvida pelos próprios produtores.
2. Fatores de custo do carvão
A Índia é a maior produtora mundial de ferro-esponja, com cerca de 336 plantas e produção anual de aproximadamente 50 milhões de toneladas. O setor de aço e ferro-esponja responde por cerca de 40% das importações totais de carvão da Índia. O ferro-esponja indiano é produzido principalmente pela rota baseada em carvão (forno rotativo), que utiliza carvão não coqueificável (térmico) como principal combustível, proveniente da mineração doméstica e de importações da Indonésia, África do Sul e Rússia.
Múltiplos fatores elevaram os preços do carvão neste ano:
- Custos mais altos de frete e seguro: A escalada das tensões no Oriente Médio elevou os custos de combustível marítimo e seguro, aumentando o custo de desembarque do carvão importado na Índia e agravando os encargos gerais de aquisição para os compradores.
- Fortalecimento dos preços globais do carvão: A alta dos preços do carvão térmico elevou os custos de insumos para os produtores indianos de ferro-esponja, elevando ainda mais os custos de produção doméstica. Segundo fontes do setor, os preços do carvão térmico dos principais países fornecedores subiram desde maio: os preços do carvão térmico indonésio subiram 18% a 20%, enquanto os preços do carvão térmico russo e sul-africano subiram 14% e 19%, respectivamente. Isso intensificou ainda mais a pressão de custos no mercado doméstico de ferro-esponja da Índia.
- Oferta doméstica restrita de carvão: Durante o período de pico de demanda de energia no verão, as usinas termelétricas receberam prioridade na alocação de carvão, enquanto as chuvas de monções reduziram a produção de carvão e dificultaram o transporte ferroviário — deixando os produtores de ferro-esponja com pouca margem para recorrer ao carvão doméstico mais barato.
Os produtores estão mantendo níveis baixos de estoque, comprando apenas o necessário imediato em vez de estocar aos preços altos atuais. Isso se reflete nos dados de importação de carvão térmico para produtores de aço e ferro-esponja — as importações caíram 11% em junho e 19% em julho.
3. Substituição por sucata
Os compradores aqui referidos são usinas siderúrgicas de forno de indução e forno elétrico a arco que utilizam sucata de aço ou ferro-esponja como matéria-prima. Atualmente, a maioria das usinas prefere ferro-esponja à sucata de aço porque o primeiro é mais barato e, mesmo com aumentos de preço, a demanda por ferro-esponja permanece estável. A sucata de aço continua sendo uma matéria-prima alternativa, mas sua estabilidade de fornecimento é menor, então a maioria das usinas está mantendo o ferro-esponja em vez de migrar para a sucata.
4. Comentário de mercado
Participantes do setor atribuem parte da escassez de oferta aos padrões de compra do início deste ano — em junho e julho, os preços do carvão importado estavam mais altos que os domésticos, levando os importadores a reduzir as compras de carvão, o que acabou criando uma lacuna de oferta que elevou os preços domésticos do carvão. No lado do ferro-esponja, compradores que inicialmente haviam recuado das compras na expectativa de uma correção de preços voltaram ao mercado para atender necessidades urgentes, enquanto os vendedores mantiveram ofertas firmes diante da expectativa de novos aumentos de preço. Algumas transações na região de Bellary foram relatadas em torno de US$ 325-326/t (Rs 31.200-31.300/t), enquanto ofertas ex-works mais altas em Bellary, perto de US$ 328-329/t (Rs 31.500-31.600/t), encontraram resistência. As visões de mercado também observaram que o comportamento especulativo teve um papel na recente alta de preços — em um mercado em alta, os vendedores tendem a segurar as vendas na expectativa de preços mais altos, enquanto os compradores correm para garantir o fornecimento, e essa dinâmica pode se reverter rapidamente assim que os preços recuarem. Enquanto isso, a maioria dos participantes do mercado espera que o mercado se estabilize em algum momento de setembro, já que os custos persistentemente altos das matérias-primas acabarão comprimindo as margens dos produtores e esfriando a demanda.
5. Perspectivas
A trajetória do mercado pode depender de o diferencial de preço entre ferro-esponja e sucata de aço se estreitar ainda mais — o que poderia deslocar parte da demanda para a sucata — e de o ímpeto de compra permanecer forte o suficiente para sustentar os níveis atuais de preço.
Nos próximos dois meses, os preços do ferro-esponja provavelmente permanecerão firmes perto dos níveis atuais. Um recuo significativo exigiria queda nos preços globais do carvão, redução nos custos de frete ou uma recuperação mais rápida da oferta doméstica de carvão; no entanto, os movimentos dos preços do carvão térmico transportado por via marítima já mostraram que os preços podem recuar rapidamente assim que a demanda de compra da China e da Índia enfraquecer. O esforço contínuo da Índia para substituir o carvão importado pela oferta doméstica também poderia exercer pressão de baixa sobre os preços do carvão e, por sua vez, sobre os custos do ferro-esponja.
Nota: Os preços e volumes de negociação aqui mencionados são dados spot indicativos apenas para fins de comentário de mercado e mudam diariamente; este conteúdo não constitui qualquer conselho de investimento ou negociação.
Conversão da taxa de câmbio do Xe: US$ 1 = Rs 96, atualizada em 21 de setembro