

Visão geral
A Valterra Platinum começou a operar com seu nome atual em 2025, quando a Anglo American Platinum mudou de nome e concluiu sua cisão da Anglo American. Seu histórico operacional remonta a décadas de relatórios da Anglo American Platinum. Ela continua sendo uma produtora integrada: o minério é extraído na África do Sul e no Zimbábue, depois concentrado, fundido, refinado e vendido por meio do mesmo sistema de grupo mais amplo, principalmente na África do Sul.
Essa integração é importante ao analisar os números. Uma mina pode continuar produzindo minério enquanto um conversor ou refinaria estiver indisponível. O metal então se acumula como trabalho em andamento em vez de se tornar produto acabado. Quando a planta retorna, a produção refinada pode aumentar acentuadamente mesmo que as minas não tenham produzido muito mais. A produção anual pode, portanto, nos dizer tanto sobre processamento e estoques quanto sobre mineração.
Esta análise abrange os anos civis de 2010 a 2025. Ela usa a produção refinada reportada pela empresa para platina, paládio e ródio e os preços anuais obtidos para esses três metais, rutênio e irídio. Referências separadas do Serviço Geológico dos EUA fornecem contexto de mercado para rutênio e irídio. Os números são totais do grupo e incluem a operação da Valterra no Zimbábue, Unki.
A principal constatação é que a história da Valterra contém dois ciclos relacionados, mas diferentes. A produção refinada foi moldada por greves, interrupções nas plantas, estoque acumulado e mudanças nas definições de relatórios. Os preços dos metais se moveram de forma muito mais acentuada e frequentemente em direção diferente. Entender o negócio exigirá ambos os lados do registro.
Produção Refinada e Base de Relatório
A série de produção muda de definição durante o período. De 2010 a 2018, ela reporta a produção refinada total, incluindo metal refinado por contrato. Refino por contrato significa processar material para outro proprietário, normalmente mediante taxa. O metal passa pelas plantas da Valterra, mas não pertence à empresa da mesma forma que sua própria produção. A série exclui refino por contrato em 2019 e 2020. De 2021 a 2025, ela reporta a produção refinada própria, excluindo refino por contrato. Essas mudanças de definição criam quebras na linha histórica.
A produção reportada de platina, paládio e ródio totalizou cerca de 4,35 milhões de onças em 2010 e permaneceu acima de 4 milhões de onças até 2013. Caiu cerca de 18% para 3,34 milhões de onças em 2014, o ano da greve prolongada em todo o cinturão de platina da África do Sul. A produção se recuperou para 4,36 milhões de onças em 2015 e atingiu 4,50 milhões de onças em 2017, o maior total trimetal do conjunto de dados.
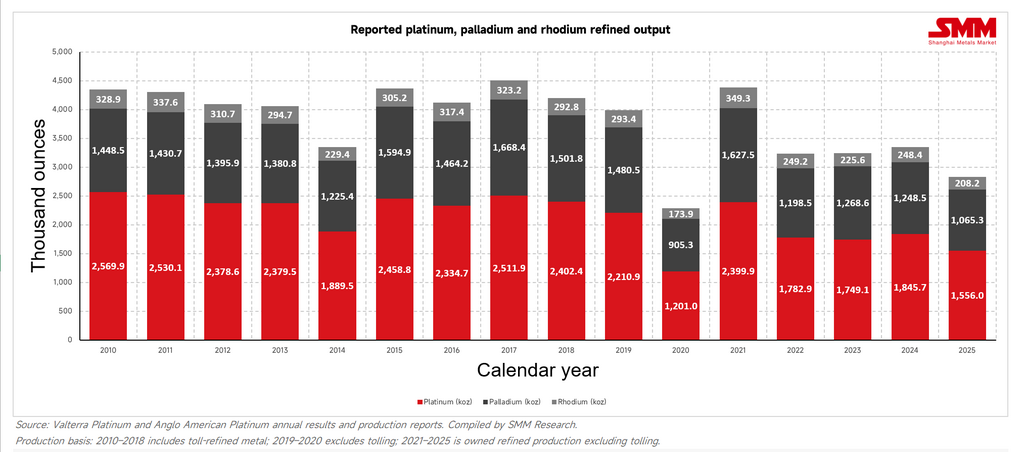
A exclusão do metal refinado por tolling a partir de 2019 significa que os números posteriores não são diretamente comparáveis com o pico anterior. Mesmo dentro da nova base, a trajetória foi irregular. A ruptura mais clara ocorreu em 2020. A produção trimetal refinada caiu cerca de 43%, de 3,98 milhões de onças em 2019 para 2,28 milhões de onças. A empresa relatou que as restrições da Covid-19 afetaram a mineração tanto na África do Sul quanto no Zimbábue, enquanto paralisações temporárias da Anglo Converter Plant limitaram o refino. A produção total de PGMs proveniente de mineração e concentrado caiu 14%, mas a produção refinada, excluindo tolling, caiu 42%. Cerca de 1 milhão de onças de PGMs ficou acumulado como trabalho em processo para liberação posterior.
Essa diferença mostra por que a produção refinada não pode ser interpretada como produção de mina. Uma queda de 42% na produção refinada não significou que a mineração caiu na mesma proporção. O gargalo estava mais adiante na cadeia de processamento. Quando o conversor voltou a operar, a produção reportada de platina, paládio e ródio subiu para 4,38 milhões de onças em 2021, quase o dobro do nível de 2020. Parte dessa recuperação representou metal previamente minerado passando pelas plantas. A base de reporte também mudou novamente para produção refinada própria, de modo que o salto não deve ser lido como uma simples duplicação do desempenho da mina.
A produção se estabilizou em aproximadamente 3,23 milhões de onças tanto em 2022 quanto em 2023, e depois aumentou para 3,34 milhões de onças em 2024. Em 2025, caiu cerca de 15%, para 2,83 milhões de onças: 1,56 milhão de onças de platina, 1,07 milhão de onças de paládio e 208.200 onças de ródio. Na medida mais ampla da empresa, que inclui outros metais, a produção refinada própria de PGMs foi de 3,41 milhões de onças, 13% menor que em 2024. As inundações de fevereiro em Amandelbult afetaram o fornecimento da mina, enquanto o primeiro trimestre registrou produção refinada excepcionalmente baixa. A produção se recuperou no decorrer do ano, com o retorno de Amandelbult às operações estáveis e a liberação de inventário de trabalho em processo pelo sistema de processamento.
A palavra "própria" também exige cuidado. Ela não significa que cada onça veio de uma mina da Valterra. Em 2025, a empresa reportou 2,06 milhões de onças de produção de PGMs de mineração própria e 1,14 milhão de onças de concentrado adquirido. Uma vez adquirido o concentrado, o metal resultante pertence à Valterra, mas não é de mineração própria. A produção refinada, portanto, reflete as minas da empresa, o material adquirido, o desempenho da planta e as variações de estoque. É uma medida de entrega de metal acabado, não uma medida isolada de produtividade subterrânea.
Composição de Metais e Ciclos de Preços Realizados
A platina permaneceu como o maior dos três metais reportados separadamente. Em 2025, representou 55,0% da produção divulgada de platina, paládio e ródio. O paládio respondeu por 37,6% e o ródio por apenas 7,4%. A composição física muda gradualmente porque os metais ocorrem juntos no minério. A Valterra não pode simplesmente direcionar a mina para o metal de maior preço.
Os preços foram muito menos estáveis que os volumes. O conjunto de dados utiliza médias anuais da empresa em dólares americanos por onça troy. São preços realizados ao longo do ano, não a cotação à vista mais alta e não uma medida completa de receita. A redação e o tratamento variam ligeiramente entre os relatórios da empresa, incluindo a exclusão de negociações em alguns números posteriores, de modo que a série é melhor interpretada como a exposição anual de mercado da empresa, e não como um preço de transação perfeitamente padronizado.
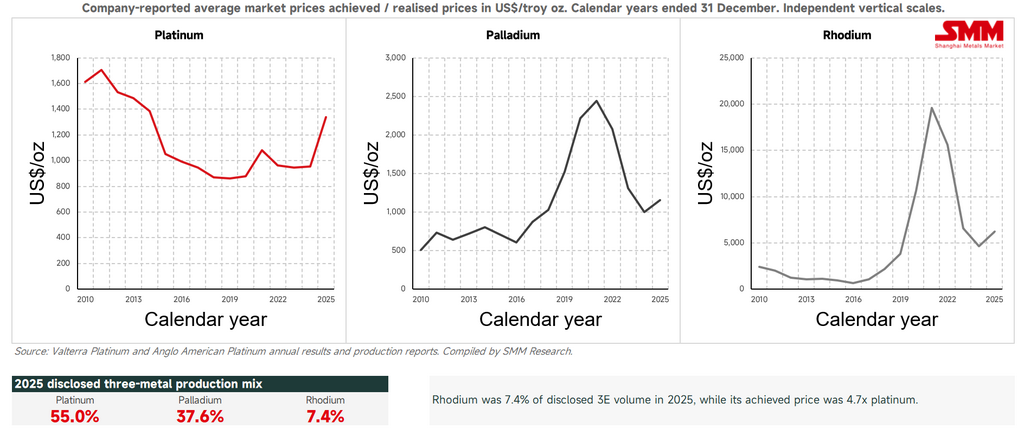
O preço realizado da platina atingiu US$ 1.707 por onça em 2011, depois caiu durante a maior parte da década e atingiu o fundo de US$ 861 em 2019. Ainda era de apenas US$ 955 em 2024, antes de subir cerca de 40% para US$ 1.338 em 2025. Foi uma forte recuperação, mas a média de 2025 permaneceu cerca de 22% abaixo do nível de 2011.
O paládio seguiu um curso diferente. Seu preço realizado subiu de US$ 507 em 2010 para US$ 2.439 em 2021. Depois caiu para US$ 1.003 em 2024, antes de se recuperar para US$ 1.157 em 2025. Mesmo após esse aumento, a média de 2025 ficou cerca de 53% abaixo do pico de 2021.
O ródio apresentou a maior oscilação. Seu preço realizado caiu para US$ 680 em 2016, depois subiu para US$ 19.613 em 2021. Em 2024, havia caído para US$ 4.637. A recuperação de 2025 o levou a US$ 6.236, cerca de 34% acima de 2024, mas ainda 68% abaixo da média de 2021.
A pequena participação física do ródio pode, portanto, ocultar sua importância financeira. Em 2025, seu preço realizado foi cerca de 4,7 vezes o preço da platina. No pico de 2021, foi mais de 18 vezes o preço da platina. Uma variação no ródio pode alterar materialmente o valor do cabaz, embora contribua com muito menos onças. O inverso também é verdadeiro: uma queda acentuada do ródio pode enfraquecer o cabaz sem uma variação comparável na produção.
Os números de 2025 ilustram a separação entre preço e volume. A produção refinada dos três metais caiu cerca de 15%, mas os preços realizados subiram para a platina, o paládio e o ródio. A Valterra reportou que o preço médio anual realizado do cabaz de MGP em dólares americanos aumentou 26%. Isto não significa que os preços tenham anulado totalmente a queda do volume, nem que o lucro possa ser calculado multiplicando os preços apresentados nos gráficos pela produção refinada. A produção, o calendário de vendas, o concentrado adquirido, a conversão, os movimentos de existências, as taxas de câmbio e os custos afetam todos o resultado final.
Limitações dos dados de ruténio e irídio
O ruténio e o irídio são comercialmente importantes, mas o registo público é menos completo. A Valterra divulgou preços médios anuais realizados para ambos os metais de 2014 a 2025. Não forneceu uma série correspondente de 2010-2025 com volumes de produção individuais de ruténio e irídio. Estas onças estão incluídas em totais mais amplos de outros metais, pelo que a sua contribuição separada para as vendas ou receitas não pode ser calculada a partir do conjunto de dados.
A série de preços realizados ainda mostra movimentos consideráveis. O ruténio caiu para 40 dólares americanos por onça em 2016 e subiu para 687 dólares em 2025. O irídio estava a 526 dólares em 2015, atingiu 4.765 dólares em 2021 e manteve-se em 4.227 dólares em 2025. Estes ciclos não reproduziram simplesmente a platina, o paládio ou o ródio.
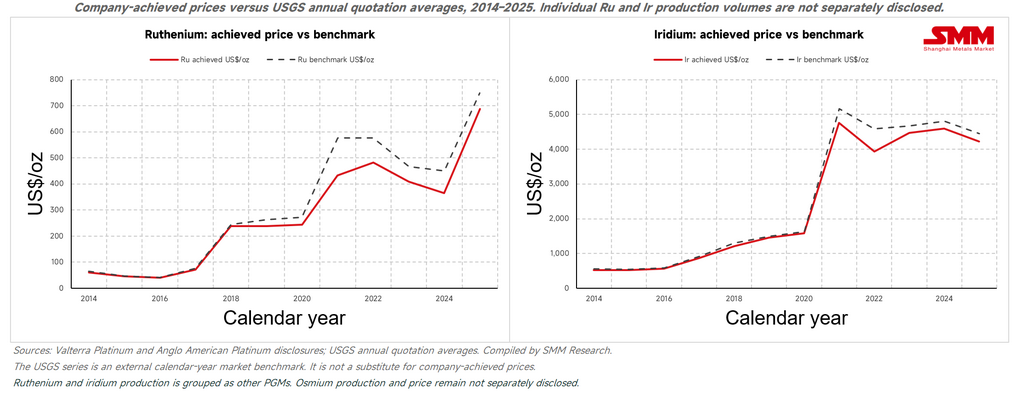
Os valores de referência do Serviço Geológico dos Estados Unidos (USGS) proporcionam uma comparação externa. Em 2025, o valor de referência anual do ruténio foi de aproximadamente 749 dólares americanos por onça, em comparação com o preço realizado pela Valterra de 687 dólares. O valor de referência do irídio foi de cerca de 4.448 dólares, em comparação com os 4.227 dólares realizados pela empresa. As médias anuais da Valterra ficaram abaixo do valor de referência do USGS em todos os anos sobrepostos, mas isto não deve ser automaticamente designado como desconto ou fraco desempenho de vendas. Os preços da empresa e as cotações de mercado podem diferir devido a condições contratuais, datas de entrega, períodos de cálculo de médias e calendário das vendas.
O ósmio representa uma lacuna de dados mais clara. As divulgações da empresa analisadas não forneceram uma série anual separada de produção ou de preços realizados de ósmio. Um valor em falta não deve ser tratado como zero. Nem um saldo inexplicado dentro de um total mais amplo de metais deve ser atribuído a ósmio, rutênio ou irídio sem divulgação pela empresa.
A terminologia cria outra fronteira. O total de PGMs reportado pela Valterra compreende platina, paládio, ródio, rutênio e irídio, mais ouro. Ouro não é um metal do grupo da platina, e o ósmio não está incluído. O total da empresa, portanto, não pode ser lido como produção de todos os seis PGMs.
Os dados alfandegários sul-africanos também foram excluídos da série da empresa. As estatísticas alfandegárias medem o comércio transfronteiriço, não a produção da Valterra nem os preços obtidos. A mesma onça pode aparecer primeiro na produção da mina, depois na produção da refinaria e novamente nas exportações. Combinar essas medidas arriscaria dupla contagem, e o registro comercial não identifica com confiabilidade a empresa responsável por cada embarque. Esses limites reduzem a falsa precisão e mantêm as comparações vinculadas ao que a Valterra efetivamente divulgou.
Conclusão e Perspectivas
O histórico de 2010-2025 da Valterra mostra por que a produção refinada precisa de contexto. A greve de 2014 reduziu a oferta. As interrupções nos conversores e as restrições da pandemia em 2020 criaram um grande acúmulo de processamento. A recuperação de 2021 refletiu a liberação de trabalho em andamento, além da produção corrente. Mudanças posteriores nas definições de tolling e de propriedade alteraram a própria medição. O gráfico é valioso, mas não é uma medida contínua da produtividade da mina em uma base inalterada.
O registro de preços traz uma mensagem diferente. Paládio e ródio registraram ganhos extraordinários até 2021 e depois devolveram grande parte deles. A platina se recuperou com força em 2025, após anos de preços mais fracos. A cesta de 2025 se beneficiou mesmo com a queda dos volumes refinados. Essa é a vantagem econômica e o risco de um corpo de minério multimetálico: o produtor recebe vários metais juntos, mas seus preços não se movem juntos.
Os resultados do primeiro semestre de 2026 da Valterra estendem a história para além do conjunto de dados históricos. A produção própria aumentou 9%, para cerca de 1 milhão de onças de PGMs, enquanto a produção refinada subiu 25%, para 1,7 milhão de onças, e os volumes de vendas cresceram 18%, para 1,7 milhão de onças. A empresa afirmou que o aumento da refinação se beneficiou da maior produção da mina, da otimização de estoques e do adiamento de parte da manutenção de processamento para o terceiro trimestre. Mais uma vez, a produção finalizada avançou por várias razões ao mesmo tempo.
Os preços mais altos dos metais deram uma contribuição importante. O preço médio realizado da cesta em dólar subiu 85%, para US$ 2.801 a onça. A receita cresceu 93%, para R$ 82 bilhões, e o EBITDA ajustado aumentou 404%, para R$ 33,4 bilhões. O caixa líquido chegou a R$ 23,7 bilhões e o custo total de sustentação caiu 21%, para US$ 996 por onça de três metais vendida. Essas são medidas semestrais do grupo em uma base mais ampla de metais e não devem ser comparadas diretamente com os gráficos anuais de platina, paládio e ródio.
A melhora não elimina os riscos operacionais. Três funcionários morreram em incidentes relacionados ao trabalho no primeiro semestre de 2026, levando a paralisações de segurança em toda a empresa e a novas intervenções. A Valterra manteve sua orientação para o ano inteiro em 3,0 a 3,4 milhões de onças de PGMs, tanto para metal em concentrado quanto para produção refinada. Também manteve a orientação de custo unitário de R$ 19.000 a R$ 20.000 por onça de PGM, o custo total de sustentação de US$ 1.050 por onça de três metais vendida e os gastos de capital de R$ 17 a R$ 18 bilhões. Essas são metas da empresa, não resultados garantidos.
Depois de 2026, o Projeto Subterrâneo Sandsloot, em Mogalakwena, é a principal decisão a ser observada. A Valterra espera concluir o estudo de viabilidade e tomar uma decisão de investimento no primeiro semestre de 2027. O projeto pode sustentar o plano de mina de longo prazo, mas seu valor dependerá da disciplina de capital e da futura cesta de metais, e não apenas do tamanho do recurso.
A perspectiva imediata é mais forte do que o gráfico de produção de 2025 pode sugerir. Os preços se recuperaram, Amandelbult voltou a uma produção mais estável e o desempenho do processamento melhorou. A durabilidade dessa melhora dependerá de a Valterra conseguir manter uma produção segura na mina, concluir a manutenção adiada sem outro acúmulo de estoques e segurar os custos quando os preços dos metais forem menos favoráveis. Seu primeiro ano como empresa independente deixou uma posição sólida de caixa líquido. O desempenho de longo prazo dependerá do cuidado com que essa capacidade financeira for usada.
Referências
- .
- , .
- .
- .
- , .
- , .
- , .
- .



