

Pontos-chave: Em agosto, as importações chinesas de rocha fosfática dispararam em relação ao mês anterior (MoM), e o centro de preços se deslocou para cima. As importações totais do mês foram de 116 mil toneladas, um aumento de 563,2% MoM, recuperando-se amplamente da base extremamente baixa de julho causada pela proibição de exportação. O preço médio de importação se recuperou para US$ 94,6/t, alta de 12,0% MoM. Egito e Jordânia juntos responderam por 98,3%, intensificando ainda mais a concentração de fontes. Enquanto isso, após transações consecutivas zeradas, as exportações subitamente subiram para 61 mil toneladas em agosto, marcando um aquecimento do mercado antes do fim da janela de proibição de exportação de fertilizantes fosfatados.
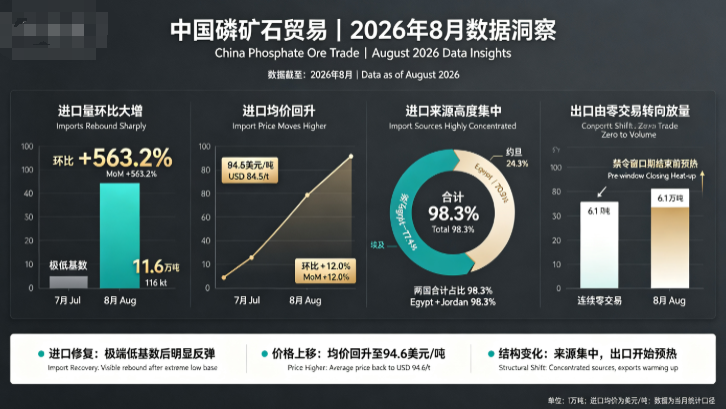
I. Volume de importação: disparada MoM, mas volume absoluto ainda baixo
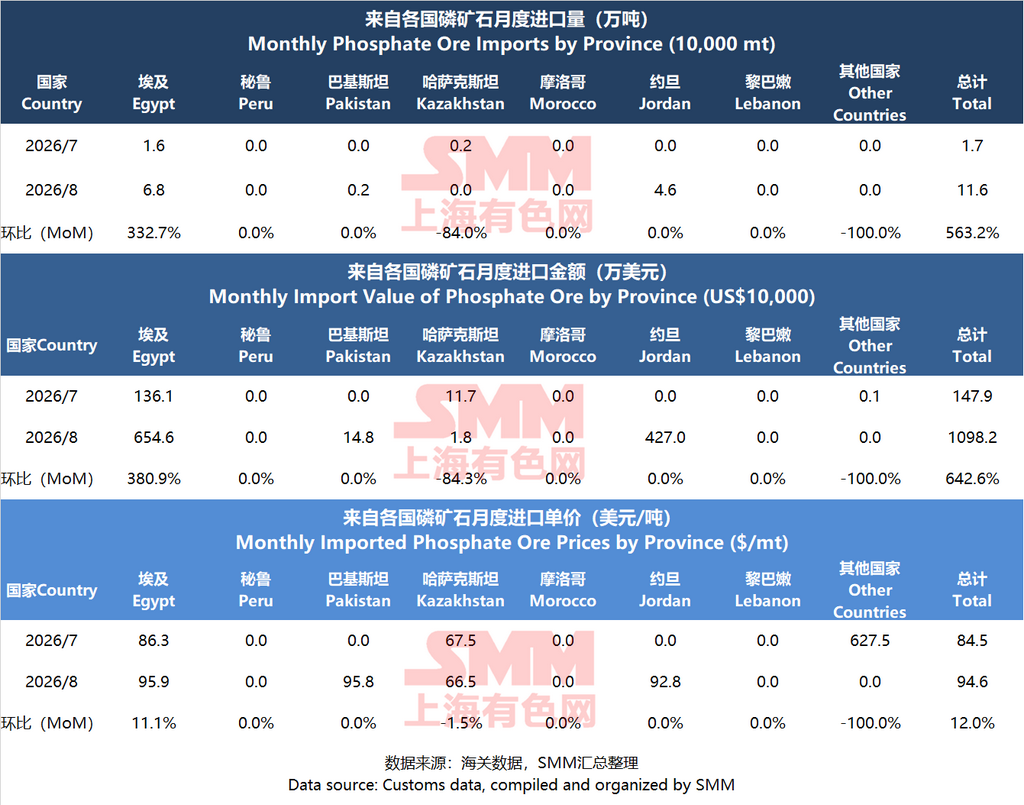
As importações de agosto totalizaram 116 mil toneladas, alta de 563,2% em relação às 17 mil toneladas de julho. O valor total das importações disparou de US$ 1,479 milhão para US$ 10,982 milhões, alta de 642,6% MoM.
A divergência estrutural foi evidente:
Guangxi: as importações caíram de 14 mil toneladas para 10 mil toneladas (-33,2% MoM); o valor caiu de US$ 1,232 milhão para US$ 845 mil (-31,4%). Foi a única grande província importadora a registrar queda MoM.
Hubei: as importações saltaram de zero para 46 mil toneladas (valor: US$ 4,27 milhões), tornando-se a maior fonte de incremento.
Outras províncias (incluindo Jiangsu, Guizhou, Tianjin, etc.): as importações dispararam de 3 mil toneladas para 59 mil toneladas (+1802,1% MoM); o valor disparou de US$ 245 mil para US$ 5,719 milhões (+2234,1%). Com base em dados detalhados anteriores, Jiangsu recebeu grandes volumes de rocha fosfática moída egípcia, o principal fator por trás da disparada nas “outras” províncias.
II. Preço de importação: recuperação para US$ 94,6/t, sentimento de barganha dos compradores enfraquecido
O preço médio geral de importação em agosto foi de US$ 94,6/t, alta de 12,0% MoM. Em julho, a demanda esfriou repentinamente, os compradores pressionaram fortemente os preços e o preço médio foi de apenas US$ 84,5/t.
Por região:
Outras províncias (incluindo Jiangsu): preço médio mais alto, de US$ 97,1/t (+22,7% MoM), correspondendo principalmente à rocha moída egípcia de alto teor.
Hubei: US$ 92,8/t, correspondendo principalmente à rocha não moída jordaniana.
Guangxi: US$ 87,8/t (+2,7% em relação ao mês anterior), correspondendo principalmente a minério egípcio não moído de baixo teor, o preço mais baixo do país.
Shandong: o preço unitário de julho de US$ 1.687,1/t foi um valor anômalo decorrente de uma base extremamente pequena (apenas 200 t importadas em julho, no valor de US$ 2.000); em agosto voltou ao normal, a US$ 95,8/t.
III. Padrão dos países de origem: “duopólio” Egito-Jordânia, concentração em 98,3%
As origens das importações de agosto foram extremamente concentradas, com riscos e oportunidades:
Egito: importações de 68.000 t (+332,7% em relação ao mês anterior), representando cerca de 59%; valor de importação de US$ 6,546 milhões, preço médio de US$ 95,9/t (+11,1% em relação ao mês anterior).
Jordânia: importações de 46.000 t (zero em julho), representando cerca de 40%; valor de US$ 4,27 milhões, preço médio de US$ 92,8/t.
Paquistão: complemento marginal de 2.000 t, preço médio de US$ 95,8/t.
Cazaquistão: caiu de 2.000 t em julho para zero; o preço médio de US$ 67,5/t (rejeitos de baixo teor) foi descontinuado.
Peru, Marrocos, Líbano: todos tiveram importações zero em agosto.
Observação: Egito e Jordânia juntos representaram 98,3%, tornando o risco de concentração dos países de origem extremamente proeminente. Anteriormente, a suspensão de novos contratos de exportação pelo Egito em maio fez as importações jordanianas dispararem em junho. A oferta jordaniana se recuperou em agosto, mas as perspectivas de oferta do Egito para 2027 permanecem incertas.
IV. Lado exportador: volume “quebra-gelo” de 61.000 t, efeito da janela política emerge
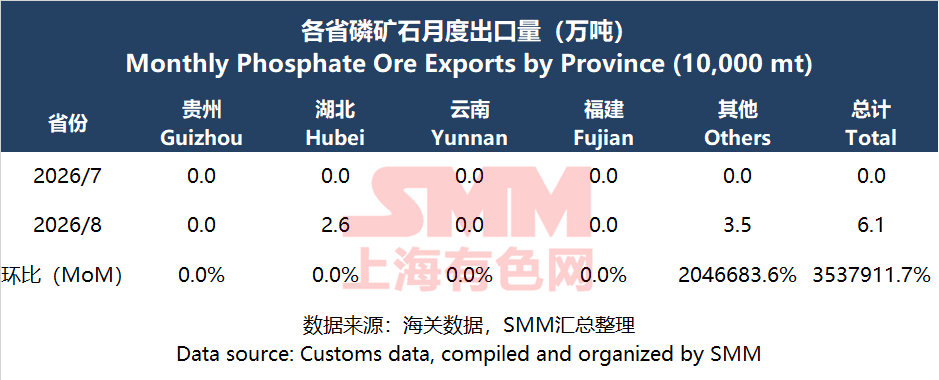
Esta foi a mudança mais notável nos dados de agosto. As exportações de julho totalizaram zero, enquanto as de agosto subitamente subiram para 61.000 t.
Hubei: exportou 26.000 t.
Outras províncias: exportaram 35.000 t (embora Guizhou, Yunnan, Fujian e outras províncias tenham apresentado zero na tabela, o item “outros” cobre províncias exportadoras não listadas).
Contexto político: de 14 de março a 31 de agosto de 2026, as exportações de fertilizantes fosfatados foram suspensas. Agosto foi o último mês da proibição. O salto das exportações de zero para 61.000 t pode refletir estocagem antecipada, aquecimento de contratos antes da retomada das exportações normalizadas em 1º de setembro, ou impulso exportador de produtos químicos fosfatados não fertilizantes, como fósforo amarelo e sais finos de fosfato.
V. Lógica central de agosto e perspectivas
Resumo da lógica de mercado de agosto:
Lado das importações: uma recuperação corretiva após a base extremamente baixa de julho. Hubei (minério jordaniano) e Jiangsu (minério moído egípcio) foram os dois principais locais de recebimento. A recuperação de 12% no preço médio mostra que a demanda rígida downstream por minério de alto teor ainda existe, e o espaço para os compradores pressionarem os preços diminuiu.
Lado das exportações: com o fim da proibição política, o canal de exportação começou a se flexibilizar. Embora 61 mil toneladas não seja um volume grande, isso marca uma mudança no sentimento do mercado de “estagnação total” para “recuperação cautelosa”.
Perspectivas para setembro e o quarto trimestre:
Importações: após a retomada das exportações de fertilizantes fosfatados em setembro, espera-se que as taxas operacionais downstream se recuperem. No entanto, o período atual é de entressafra, sem aração de primavera e sem estocagem de inverno. Espera-se que as importações de setembro fiquem basicamente estáveis ou oscilem levemente em relação a agosto, com o preço médio variando na faixa de US$ 90–95/t.
Exportações: após a normalização das exportações de fertilizantes fosfatados em setembro, espera-se que os volumes de exportação se expandam ainda mais. As principais províncias da indústria química de fosfato, como Hubei e Guizhou, receberão os principais pedidos de exportação.
Variável central: a direção da política de exportação de minério de fosfato do Egito em 2027. Se o Egito restringir ainda mais, a China será forçada a depender mais da Jordânia ou a buscar novos canais de fornecimento, como o Marrocos. A diversificação de fontes se tornará uma tarefa estratégica de longo prazo para garantir a segurança dos recursos de fosfato.
VI. Resumo: a alta temporada de demanda está chegando?
Em agosto, as importações de minério de fosfato foram de 116 mil toneladas, um aumento de 563,2% em relação ao mês anterior; as exportações saltaram de zero para 61 mil toneladas; o preço médio se recuperou para US$ 94,6/t. Os dados parecem positivos, mas as principais razões são a recuperação da base extremamente baixa sob a proibição de exportação de julho e a estocagem antecipada antes da retomada das exportações de fertilizantes fosfatados em setembro. A estocagem de fertilizantes de outono está começando gradualmente, e a demanda rígida tem suporte, mas as fontes de importação estão altamente concentradas no Egito e na Jordânia, e os volumes absolutos permanecem baixos. Se a alta temporada está realmente chegando ainda depende de os pedidos de exportação de setembro e as taxas operacionais downstream continuarem se recuperando. Uma recuperação de curto prazo é provável; uma alta temporada em nível de tendência ainda precisa ser verificada.
Perspectiva: é improvável que as importações se recuperem no curto prazo, pois as baixas taxas operacionais downstream continuam a suprimir as compras. Para as exportações, deve-se prestar atenção às políticas de agosto sobre superfosfato de cálcio e superfosfato triplo, bem como ao início da demanda de estocagem de inverno. No primeiro semestre do ano, as importações acumuladas atingiram 998.200 toneladas, mantendo o total anual em um nível elevado; as exportações dispararam 226% no primeiro semestre, mas a recuperação no segundo semestre depende do equilíbrio entre oferta e demanda doméstica e da orientação política.
Nota: Se você tiver mais detalhes a acrescentar sobre os pontos mencionados neste artigo, ou se tiver dúvidas sobre a indústria química de fósforo (minério de fosfato, ácido fosfórico, fosfato de ferro, fosfato de ferro-lítio, etc.) e baterias de estado sólido, não hesite em entrar em contato:
Tel: 021-20707860 (ou adicione WeChat: 13585549799) – Yang Chaoxing. Obrigado!



