Visão geral
Para uma mineradora, produzir mais metal parece o caminho óbvio para melhores resultados. O histórico da Implats mostra por que não é tão simples assim. A produção importa, mas também importam os preços dos diferentes metais, o custo de produzi-los e a confiabilidade do trajeto desde o minério subterrâneo até um produto que os clientes possam comprar.
Apesar do nome, a Impala Platinum não é um negócio de um único metal. Os metais do grupo da platina (PGMs) incluem platina, paládio e ródio, que têm usos e ciclos de preços diferentes. Esses metais ocorrem juntos no minério, então um produtor não pode simplesmente escolher minerar aquele que ficou mais caro.
Esta análise usa os dados registrados da Implats para os exercícios fiscais de 2010 a 2025, cada um encerrado em 30 de junho. Ela acompanha a produção reportada e os preços médios recebidos por platina, paládio e ródio, juntamente com referências de mercado separadas para rutênio e irídio. A lição central é que um negócio de PGMs bem-sucedido precisa tanto de mercados favoráveis quanto de operações confiáveis. Nenhum dos dois é suficiente sozinho.
Tendências de produção e composição dos metais
Os primeiros anos mostram a rapidez com que interrupções podem mudar o panorama da produção. A produção combinada reportada de platina, paládio e ródio foi de cerca de 3,29 milhões de onças no exercício fiscal de 2011 (EF2011). No EF2014, havia caído para aproximadamente 2,05 milhões de onças. Aquele ano incluiu a greve de cinco meses que afetou a indústria de platina da África do Sul. O declínio não foi simplesmente uma questão de haver menos metal no subsolo: refletiu a dificuldade de manter as minas operando e entregando o produto acabado.
A produção se recuperou posteriormente, embora não em linha reta. A pandemia trouxe novas interrupções no EF2020, seguidas por uma recuperação no EF2021. No entanto, essa recuperação também incluiu um ano completo da Impala Canada, adquirida em dezembro de 2019. Isso é relevante porque uma empresa maior pode reportar mais produção sem que suas minas existentes se tornem mais produtivas.
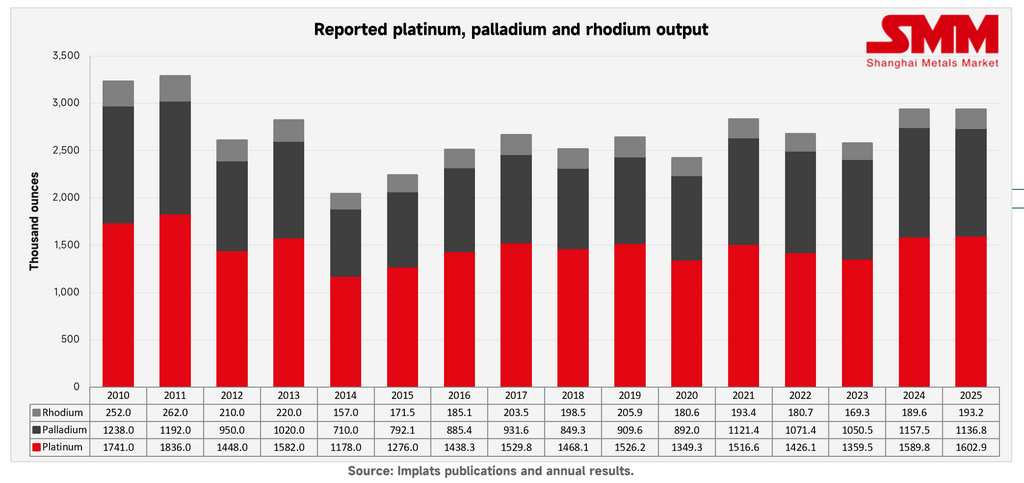
No EF2025, a produção reportada atingiu aproximadamente 1,60 milhão de onças de platina, 1,14 milhão de onças de paládio e 193.200 onças de ródio. Juntos, esses volumes somaram 2,93 milhões de onças, próximos do total do EF2024. A platina permaneceu como o maior componente físico, seguida pelo paládio. O ródio representou apenas cerca de 6,6% desse total de três metais. Esses números não são a produção total da empresa em todos os metais reportados.
Há duas ressalvas importantes. Primeiro, a empresa mudou ao longo do tempo, incluindo a adição de Canadá e Bafokeng. Segundo, a série histórica mede a produção bruta refinada, com a produção comercializável incluída em relatórios posteriores. Ela também inclui material processado pela Impala Refining Services, que processa suprimentos de outros produtores. Não é uma medida da produção apenas de minas integralmente próprias. As operações no Zimbábue, incluindo Zimplats e Mimosa, fazem parte dessa cadeia mais ampla da mina ao mercado; os números não devem ser descritos como produção apenas sul-africana.
A lição prática é que metal extraído, metal refinado e metal vendido são etapas diferentes. O material pode esperar entre elas. Eliminar um acúmulo de processamento pode elevar a produção acabada sem um aumento equivalente na mineração naquele ano. Por outro lado, um problema no forno pode atrasar as vendas mesmo quando a mineração continua. Processamento confiável, manutenção e condições seguras de trabalho são, portanto, tão importantes quanto a contagem principal de onças.
Ciclos de Preço Realizado
A série de preços mostra oscilações muito maiores do que a série de produção. Um “preço realizado” é o preço médio que a empresa recebeu, não a cotação mais alta do mercado durante o ano. Neste conjunto de dados, essas médias são medidas em dólares americanos por onça troy ao longo do ano fiscal da Implats.
O preço realizado da platina atingiu US$ 1.691 por onça no exercício fiscal de 2011, caiu para US$ 827 no exercício fiscal de 2019 e se recuperou para US$ 986 no exercício fiscal de 2025. Essa recuperação ainda o deixou bem abaixo do nível anterior. Paládio e ródio seguiram trajetórias mais dramáticas. O paládio subiu de US$ 376 no exercício fiscal de 2010 para US$ 2.419 no exercício fiscal de 2021, antes de cair para US$ 986 no exercício fiscal de 2025. O ródio atingiu US$ 17.610 no exercício fiscal de 2021 e depois caiu para US$ 4.818 no exercício fiscal de 2025. Em relação aos níveis do exercício fiscal de 2021, as quedas foram de aproximadamente 59% para o paládio e 73% para o ródio. Essas são variações nas médias anuais da empresa, não medições de picos diários do mercado.
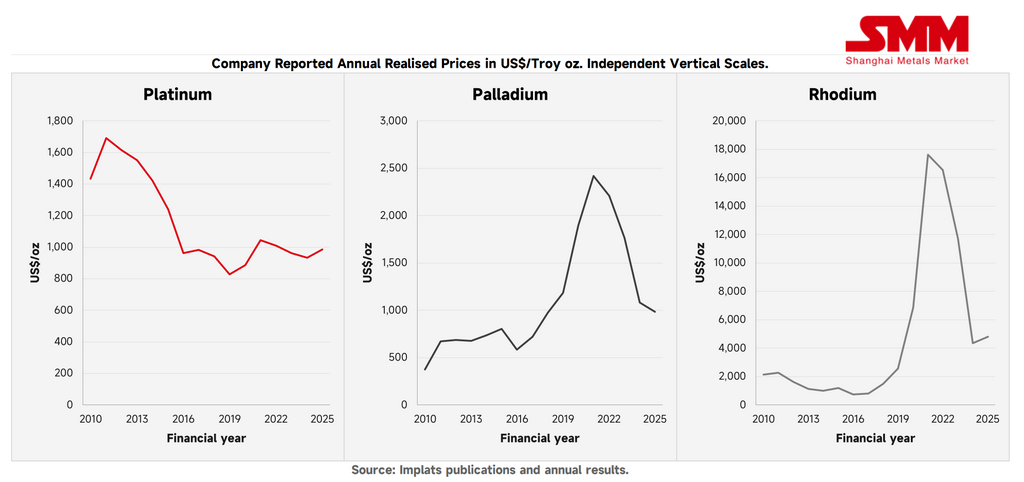
Isso explica por que a composição dos metais é importante. Na média do exercício fiscal de 2021, o ródio valia quase 17 vezes mais por onça do que a platina. Um volume relativamente pequeno pode, portanto, ter um grande efeito sobre o valor da cesta geral. Da mesma forma, uma queda acentuada de preço pode enfraquecer os lucros mesmo quando a empresa continua produzindo volumes substanciais.
Os preços altos também incentivam os clientes a se adaptarem. A Johnson Matthey documentou a substituição de parte do paládio por platina em catalisadores automotivos e a redução do uso de ródio na fabricação de vidro após o aumento anterior dos preços. Um boom pode ajudar um produtor hoje, ao mesmo tempo que incentiva mudanças que reduzem a demanda por determinados metais no futuro.
O câmbio adiciona outra camada. No exercício fiscal de 2025, a receita em dólares da Implats por onça de seis metais vendida aumentou cerca de 3%, mas o valor equivalente em rand permaneceu praticamente inalterado. Um rand mais forte compensou a melhora nos preços em dólar. Para operações que pagam muitas de suas contas em rand, um preço melhor em dólar não significa automaticamente mais folga entre receita e custos.
Os dados utilizados, ainda assim, não permitem estabelecer o lucro simplesmente multiplicando a produção pelo preço. Onças produzidas não são necessariamente onças vendidas, e os volumes brutos processados não representam todos o mesmo interesse econômico. Os gráficos de preços explicam a exposição ao mercado, não uma demonstração de resultados completa.
Outros PGMs e Limitações
Os metais menores merecem atenção, mas as evidências devem ser mantidas em seu devido lugar. Os dados utilizados contêm séries anuais completas de produção e preços realizados para platina, paládio e ródio. Séries equivalentes para todo o grupo de rutênio, irídio e ósmio não foram localizadas nas divulgações analisadas. Uma entrada ausente não significa produção zero, vendas zero ou ausência de importância comercial.
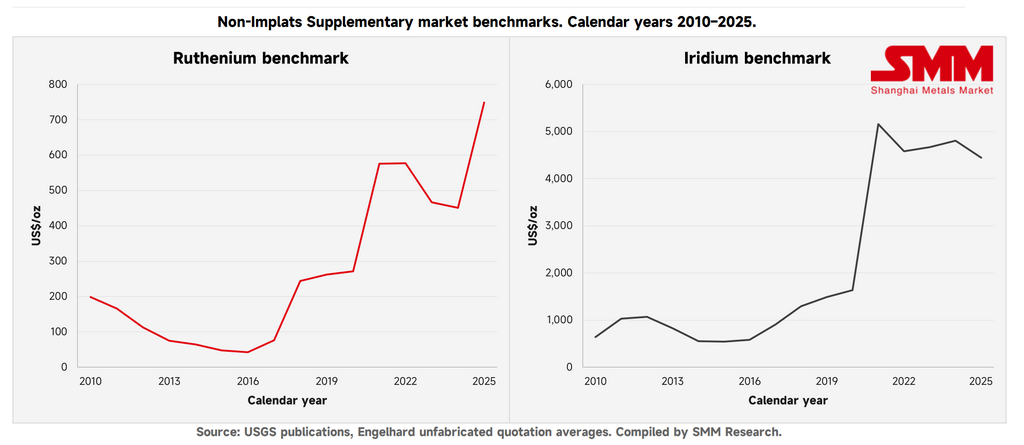
Os benchmarks separados mostram por que essas lacunas importam. A cotação média anual de mercado do rutênio foi de US$ 42 por onça no ano civil de 2016 e de aproximadamente US$ 749 no ano civil de 2025. O irídio teve média de cerca de US$ 5.158 em 2021 e US$ 4.448 em 2025. Seus ciclos foram claramente diferentes dos metais de maior volume.
Esses metais também têm papéis industriais diferentes. O irídio, por exemplo, é usado em certos sistemas que dividem a água para produzir hidrogênio. Sua história de demanda, portanto, vai além dos catalisadores de escapamento de veículos.
No entanto, os preços de referência são cotações de mercado de ano civil reportadas pelo USGS, não preços recebidos pela Implats. Sem volumes de vendas e preços de transação correspondentes da empresa, eles não podem nos dizer quanto os metais contribuíram para a receita ou para a geração de caixa. A terminologia também exige cuidado. A medida “6E” da Implats combina platina, paládio, ródio, rutênio, irídio e ouro. O ouro não é um PGM, enquanto o ósmio é excluído. Um total de seis metais, portanto, não pode ser tratado como um total para os seis metais do grupo da platina, nem qualquer saldo inexplicado pode ser atribuído com segurança ao ósmio.
Por fim, os dados alfandegários nacionais medem o comércio, não a produção de uma empresa individual. Combinar a produção da mina, a produção da refinaria e as exportações pode contar o mesmo metal mais de uma vez. Essas fronteiras não são inconvenientes técnicos: elas determinam quais conclusões as evidências podem realmente sustentar.
Conclusão e Perspectivas
O histórico de 2010–2025 é uma história de interrupções operacionais, mudanças no tamanho da empresa e ciclos de preços muito diferentes dentro da mesma cesta de metais. Ele não sustenta uma afirmação simples de que mais onças sempre produzem melhores resultados, ou de que uma recuperação de preços comprova melhoria duradoura nas minas.
A atualização mais recente são os resultados anuais do exercício fiscal de 2026 da Implats, divulgados em 3 de setembro de 2026. A produção refinada e comercializável aumentou 5%, para 3,56 milhões de onças 6E, enquanto a receita em rand por onça 6E subiu 51%. O fluxo de caixa livre reportado atingiu R22,0 bilhões. O contraste mostra o quanto o ambiente de preços foi importante, juntamente com a melhoria na entrega de metal acabado. Esses números de seis metais são separados dos gráficos históricos de três metais, e a Implats reapresentou sua comparação de produção do exercício fiscal de 2025.
Há motivos para cautela. Os custos por onça, na medida ajustada por estoques da empresa, subiram 8%. Os lucros básicos também se beneficiaram de uma reversão de impairment pós-impostos de R8,1 bilhões: uma reversão de baixas contábeis anteriores de ativos, não dinheiro novo proveniente da venda de metal. Para o exercício fiscal de 2027, a Implats projeta 3,30–3,50 milhões de onças 6E refinadas e comercializáveis, considerando a redefinição de segurança de Rustenburg e a paralisação do processamento, bem como a reconstrução planejada do forno da Zimplats. Esta é uma orientação da empresa, não um resultado garantido.
No longo prazo, a tecnologia veicular continua importante. Veículos a gasolina, diesel e híbridos usam catalisadores de tratamento de escapamento; veículos exclusivamente a bateria não precisam deles. O mix de veículos vendidos importa, não apenas o número total. Usos industriais e joalheria fornecem outras fontes de demanda, mas não se deve presumir que os metais compartilhem uma única trajetória futura de preços.
Para a Implats, o verdadeiro teste é o que acontece quando os mercados são menos generosos: ela consegue operar com segurança, controlar custos, transformar produtos em processo em caixa e investir o suficiente para sustentar a produção futura? Preços mais altos criam margem de manobra. A força duradoura vem do bom uso dessa margem.
Referências
- .
- .
- .
- .
- .
- .
- .
- .
- , , .
- .
- , .
- , , .
- , , .
- .