

Com o início de setembro, os preços do cobre não prolongaram a queda após o aumento de juros do Federal Reserve dos EUA. Em vez disso, recuperaram rapidamente após um breve período de pressão. O cobre na SHFE voltou a níveis elevados, enquanto o cobre na LME aproximou-se novamente das máximas anteriores. A rápida recuperação não pode ser explicada apenas pelas expectativas macroeconómicas. Mais precisamente, a incorporação total do aumento de juros e a subsequente cobertura de posições curtas serviram como catalisadores imediatos, enquanto as taxas de tratamento (TCs) profundamente negativas para concentrados de cobre importados, a manutenção mais extensa das fundições e a queda acentuada dos inventários sociais de cobre refinado na China forneceram a base fundamental.
A persistente escassez de matérias-primas e a manutenção frequente das fundições mantêm a oferta restringida
Em 18 de setembro, o Índice SMM de Concentrado de Cobre Importado situou-se em -$221,89 por tonelada métrica seca, uma queda adicional de $12,19 por tonelada métrica seca em relação à leitura anterior e um novo mínimo recorde. As taxas de processamento de ânodos de cobre também estão em níveis historicamente baixos, refletindo a contínua escassez de oferta de ânodos de cobre. Entretanto, os preços do ácido sulfúrico caíram durante cerca de dois meses e meio consecutivos, corroendo de forma constante as receitas de subprodutos das fundições e aumentando a pressão operacional em todo o setor de fundição.
Várias fundições de cobre chinesas têm manutenção programada para outubro e novembro. Com a disponibilidade de materiais suplementares de alimentação a frio restringida, os gargalos de matérias-primas estão a criar riscos de queda para a produção de cobre refinado. Fontes do mercado indicam que algumas fundições já sinalizaram a intenção de reduzir a produção e notificaram os clientes de que as entregas ao abrigo de contratos de longo prazo serão reduzidas, embora a dimensão das reduções ainda não tenha sido especificada. A SMM continuará a monitorizar a execução da manutenção planeada, o alcance dos cortes reais de produção e o impacto marginal dos preços do ácido sulfúrico nas taxas de operação das fundições.
Com base no calendário de manutenção, a intensidade da manutenção das fundições de cobre no segundo trimestre de 2026 foi notavelmente superior à de 2025.
|
Métrica |
2025 |
2026 |
Variação |
|
Eventos de manutenção |
30 |
38 |
Aumento de 8, ou 26,7% |
|
Duração média da manutenção |
33,8 dias |
35,2 dias |
Aumento de 1,4 dias |
|
Manutenção com duração igual ou superior a 40 dias |
7 |
14 |
Duplicou |
|
Manutenção com duração igual ou superior a 60 dias |
2 |
5 |
Aumento de 3 |
O número de eventos de manutenção programados para o ano inteiro aumentou de 30 para 38, enquanto a manutenção de longa duração, com 40 dias ou mais, subiu de sete eventos para 14. Em termos de calendário, o pico de manutenção deslocou-se de abril–maio de 2025 para março–junho de 2026, com uma segunda vaga de manutenção concentrada ainda prevista para outubro–novembro. Com base nos dados atualmente disponíveis, as perdas de produção realizadas e previstas em 2026 já excedem ligeiramente o impacto real registado em 2025. Uma vez que as estimativas para alguns eventos de manutenção futuros ainda não foram divulgadas, espera-se que a perturbação global na oferta de cobre refinado decorrente da manutenção das fundições seja maior em 2026 do que em 2025.
A rápida redução dos inventários desloca o mercado de contango para backwardation
A evolução dos inventários tem sido o sinal fundamental mais claro por trás da recente recuperação dos preços do cobre.
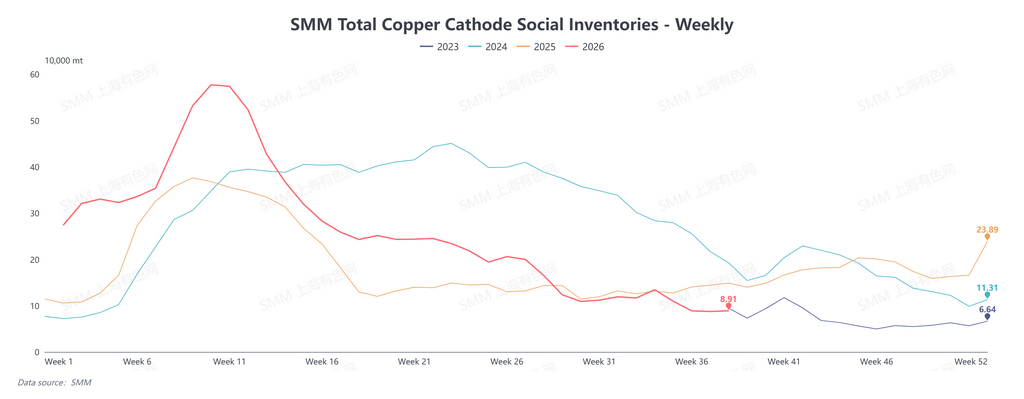
Por volta do feriado do Ano Novo Chinês de 2026, os inventários sociais de cobre refinado da China acumularam-se rapidamente, chegando num determinado momento a aproximadamente 570.000–580.000 toneladas. Os inventários diminuíram de forma constante após o feriado, caindo para cerca de 200.000 toneladas na Semana 25. A redução acelerou ainda mais no terceiro trimestre, com as existências a caírem para cerca de 90.000 toneladas nas Semanas 36–37.
Em comparação com o mesmo período de anos anteriores, os inventários atuais não só estão significativamente abaixo dos níveis de 2024 e 2025, como também se aproximam dos mínimos sazonais observados nos últimos anos. Desde o pico do ano, os inventários sociais domésticos diminuíram quase 500.000 toneladas, uma queda de mais de 80%.
Isto significa que a reserva de inventário do mercado se reduziu consideravelmente. Quando os inventários estão elevados, flutuações de várias dezenas de milhares de toneladas nas chegadas ou no consumo podem não ser suficientes para alterar a estrutura do mercado físico. Contudo, quando os inventários caem para níveis baixos, atrasos nas importações, reduções nas entregas das fundições ou o reabastecimento periódico por parte dos produtores a jusante podem amplificar rapidamente a escassez no mercado físico.
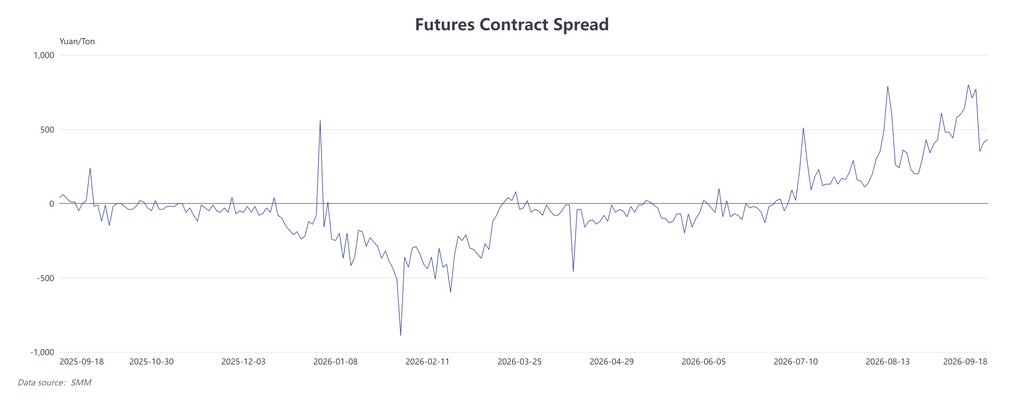
A mudança da estrutura do mercado de contango para backwardation é precisamente a forma como estes inventários baixos se refletiram no mercado de futuros. À medida que a oferta física imediatamente disponível diminui, os contratos de curto prazo passam a ter um prémio mais elevado face aos contratos de longo prazo, os vendedores tornam-se mais inclinados a manter preços firmes e os spreads de curto prazo alargam-se em conformidade. Por outras palavras, o backwardation não é um fator independente da atual subida do cobre. É, antes, o resultado de inventários baixos e de uma oferta física restrita, reforçando simultaneamente as expectativas de escassez de oferta no curto prazo.
É importante notar que a queda dos estoques não deve ser simplesmente equiparada a um forte aumento da demanda do usuário final. A rápida redução dos estoques chineses reflete não apenas o suporte do consumo, mas também a atração de unidades de cobre para o mercado dos EUA, perdas na importação, o momento da chegada de cargas e a manutenção de fundições. Uma caracterização mais precisa do atual aperto físico seria, portanto, que a demanda não enfraqueceu materialmente, enquanto a reposição da oferta não chegou com rapidez suficiente, resultando em um rápido declínio dos estoques prontamente disponíveis.
Perspectiva: os preços do cobre permanecem sustentados, mas as tensões do mercado podem mudar em níveis elevados
No curto prazo, os estoques sociais da China permanecem baixos. Com a aproximação dos feriados do Dia Nacional e do Festival do Meio-Outono, os produtores a jusante também tendem a recompor os estoques antecipadamente, dando suporte contínuo aos prêmios à vista e ao backwardation próximo. Ao mesmo tempo, porém, o spread C/L tornou-se ligeiramente negativo, e a janela de arbitragem entre mercados para o envio de cobre aos EUA praticamente se fechou. Os fluxos globais de cobre podem, portanto, começar a mudar, criando potencial pressão de oferta no mercado físico da China.
Primeiro, mudanças no spread C/L e o possível retorno de cargas do exterior. O spread C/L continuou a se estreitar em relação às máximas anteriores e agora passou ligeiramente para território negativo, indicando que o incentivo de preço do mercado dos EUA para unidades de cobre do exterior enfraqueceu significativamente. Se esse spread negativo persistir, cargas incrementais que antes fluíam para os EUA podem ser redirecionadas para a China e outros mercados asiáticos. As chegadas de importação chinesas podem, consequentemente, aumentar, pressionando os prêmios à vista e o backwardation.
No entanto, negociações comerciais, assinatura de contratos, carregamento, desvios de navios e transporte envolvem defasagens de tempo. Qualquer redirecionamento de cargas, portanto, não se refletirá imediatamente nos estoques domésticos; seu impacto provavelmente se tornará visível mais tarde, por meio das chegadas de importação e das mudanças nos estoques da zona alfandegada. Por outro lado, se as expectativas de tarifas dos EUA sobre o cobre refinado se intensificarem novamente e o spread C/L se ampliar, a pressão do retorno de cargas pode diminuir.
Segundo, a recomposição de estoques antes do feriado e o desempenho dos prêmios à vista. Com a aproximação dos feriados, os produtores a jusante precisarão garantir material antecipadamente para cobrir os requisitos de produção e os cronogramas logísticos durante o período de feriado. Num contexto de baixos estoques sociais e oferta imediatamente disponível limitada, é provável que os vendedores mantenham firmeza nas ofertas. Os prêmios à vista podem subir ainda mais, enquanto o backwardation de curto prazo pode se aprofundar em conformidade.
No entanto, a recomposição de estoques antes do feriado representa, em parte, uma antecipação da demanda. Uma vez que a recomposição esteja amplamente concluída, os preços elevados do cobre podem conter as compras do setor de transformação, e a atividade de negociação física pode esfriar rapidamente. A sustentabilidade de prêmios mais fortes antes do feriado deve, portanto, ser avaliada em relação às transações reais e aos movimentos de estoques após o feriado.
Terceiro, os TCs de concentrado de cobre importado e o ritmo real dos cortes de produção das fundições. Os TCs de concentrados de cobre importados já estão profundamente negativos, e a economia do processamento de concentrados importados à vista continua a se deteriorar. Algumas fundições, consequentemente, demonstraram maior disposição para reduzir a produção. A questão-chave é se essas intenções se traduzirão em perdas reais de produção.
Se a manutenção e os cortes nas taxas de operação se ampliarem ainda mais, uma contração na oferta chinesa de cobre refinado ajudaria a compensar a pressão do retorno das cargas importadas. Por outro lado, se a produção se recuperar rapidamente após o fim da manutenção, enquanto as cargas do exterior forem simultaneamente redirecionadas para a China, a pressão sobre a oferta doméstica pode aumentar de forma acentuada.
Quarto, se a produção das fundições chinesas pode se recuperar. Com a conclusão da manutenção em algumas fundições, uma recuperação na produção de cobre refinado durante o quarto trimestre, combinada com um aumento concentrado nas chegadas de importações, pode fazer com que os estoques domésticos passem de redução para estabilização ou até mesmo acumulação.
De modo geral, a recomposição de estoques antes do feriado e os baixos estoques devem continuar a sustentar os prêmios à vista no curto prazo. No entanto, o spread C/L negativo indica que a atração dos EUA sobre as unidades globais de cobre atingiu um possível ponto de inflexão. O próximo teste-chave do mercado é se as reduções de oferta nas fundições podem compensar o retorno das cargas importadas e se o consumo subjacente pode continuar a absorver os preços elevados do cobre quando a recomposição concentrada antes do feriado chegar ao fim.



