SMM, 18 de setembro:
A esperada “temporada de pico de setembro” na China não se concretizou. Em um cenário de oferta e demanda fracas, os preços em toda a cadeia da indústria doméstica de tungstênio recuaram ligeiramente nesta semana, com volumes de negociação encolhendo. As fundições intermediárias, pressionadas por margens de processamento persistentemente comprimidas, continuaram reduzindo as cargas operacionais, diminuindo proativamente as taxas de operação e priorizando a digestão de estoques. As negociações foram lentas em toda a cadeia industrial, com sentimento de espera dominando. O preço médio semanal do concentrado de wolframita (≥65%) caiu 3.000 yuans/t para 409.500 yuans/t; o preço médio semanal do APT (doméstico) caiu 5.000 yuans/t para 590.000 yuans/t, com o spread de preços entre pedidos à vista e contratos de longo prazo se ampliando novamente. O segmento de pó enfraqueceu em conjunto, com os preços médios do pó de tungstênio, pó de carboneto de tungstênio e pó reciclado de carboneto de tungstênio caindo 10 yuans/kg cada, para 910, 860 e 790 yuans/kg, respectivamente, juntamente com embarques fracos. Em um horizonte mais longo, desde 18 de agosto, os concentrados de scheelita (≥65%) caíram cumulativamente 7.000 yuans/tonelada padrão (aprox. -1,7%), e o APT caiu 15.000 yuans/t (aprox. -2,5%), enquanto produtos intermediários e downstream, como pó de tungstênio e AMT, registraram quedas ainda mais acentuadas (pó de tungstênio -7,1% em relação ao mês anterior, AMT -3,3%), refletindo pressão de preços mais pronunciada nos segmentos intermediário e downstream da cadeia industrial.
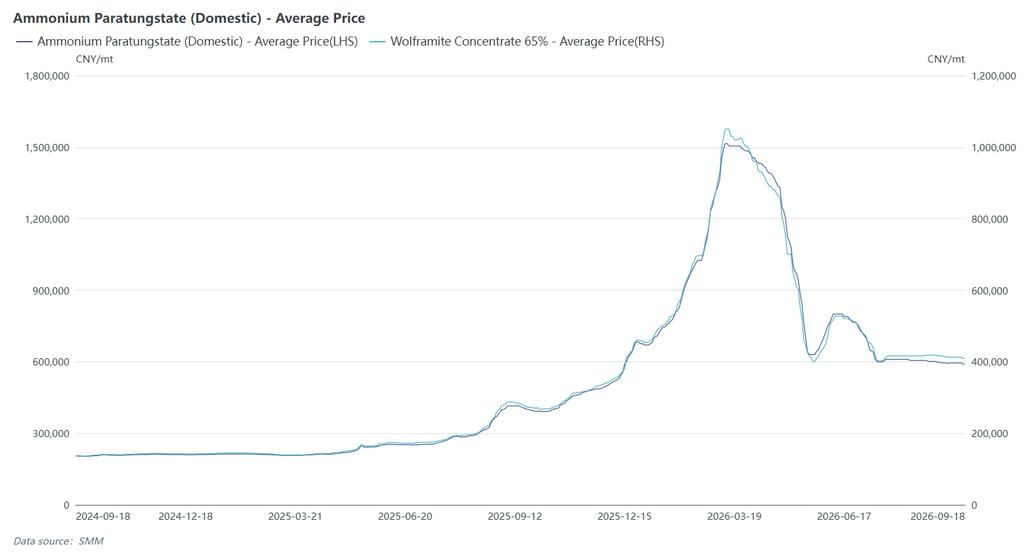
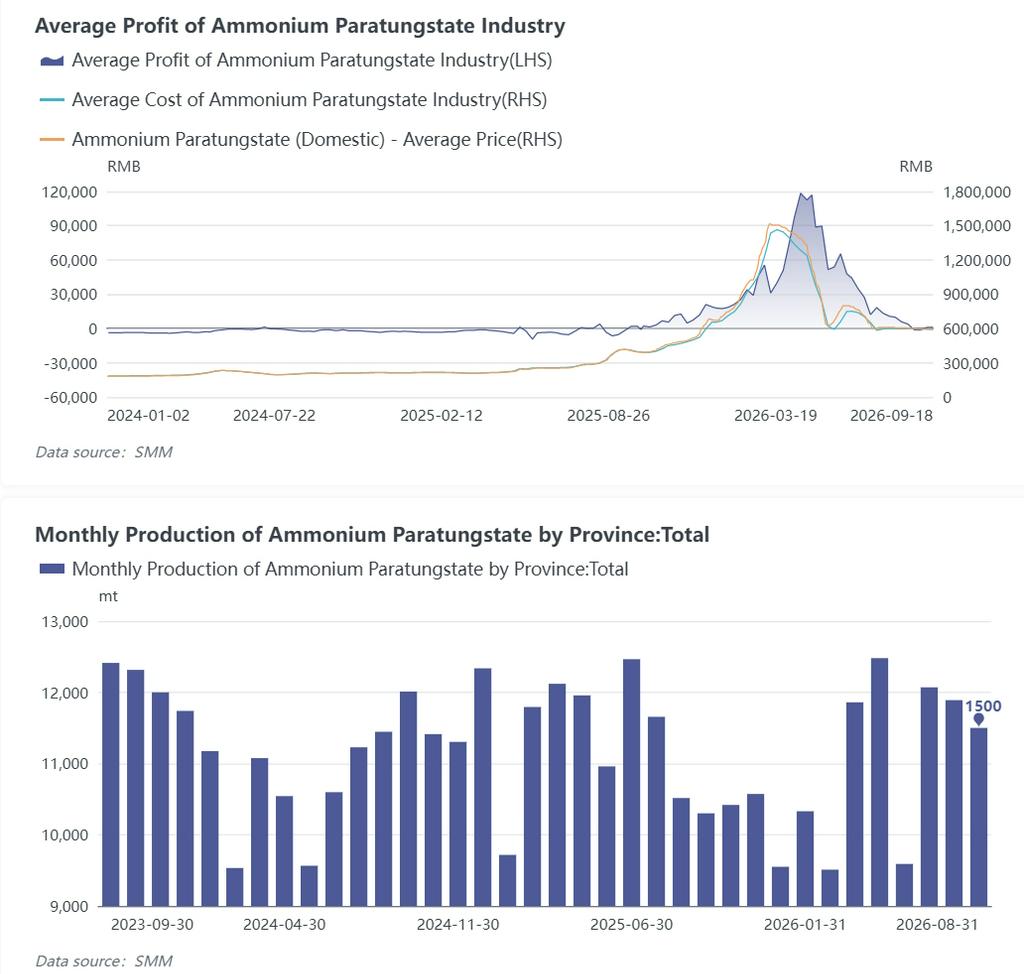
Várias empresas cotaram preços uniformes de contratos de longo prazo para setembro. No primeiro semestre de setembro, os concentrados de wolframita com teor de 55% foram majoritariamente executados a 413.000 yuans/tonelada padrão e os concentrados de scheelita a 412.000 yuans/tonelada padrão, enquanto o APT foi majoritariamente executado a 600.000 yuans/t. Os principais produtores estabilizaram ativamente o mercado, mas o acompanhamento dos pedidos foi insuficiente. Na semana passada, algumas empresas em Xiamen e Hunan entraram no mercado para comprar APT, mas os volumes negociados foram limitados. A oferta do mercado permaneceu ampla, e as fundições de APT enfrentaram pressão significativa de capital, forçando-as a reduzir as taxas de operação e liquidar estoques para lidar com a situação atual. Até o momento, a taxa de operação doméstica do APT caiu abaixo de 70%, e a produção de APT em setembro deve cair cerca de 15% em relação ao mês anterior. As empresas de pó a jusante também relataram pedidos fracos, com os preços de transação do pó em sua maioria caindo gradualmente.
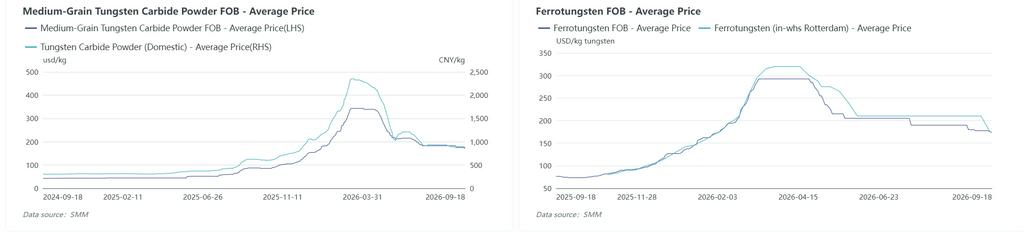
Nos mercados fora da China, os preços europeus de APT permaneceram estáveis esta semana, enquanto o mercado de ferrotungstênio convergiu de níveis elevados: o preço médio semanal CIF Roterdã de APT foi reportado em US$ 3.000/mtu, mantendo-se estável por quatro semanas consecutivas; o preço médio semanal de ferrotungstênio no armazém de Roterdã caiu acentuadamente em US$ 35/kg W, para US$ 175/kg W, uma queda semanal de aproximadamente 16,7%, à medida que o alto prêmio sobre o ferrotungstênio no exterior se contraiu rapidamente. No front macroeconômico, o Fed dos EUA elevou as taxas de juros em 25 pontos-base, conforme esperado, em sua reunião de setembro, para 3,75%–4,00% (o primeiro aumento desde julho de 2023). O gráfico de pontos indicou que mais um aumento de juros pode ocorrer ainda neste ano, com um dólar mais forte e rendimentos mais altos dos títulos do Tesouro pesando sobre as avaliações de metais e intensificando o sentimento de espera entre os compradores estrangeiros. O segmento de exportação mostrou clara divergência estrutural: o pó de tungstênio e o pó de carboneto de tungstênio, como itens de uso duplo, estão sujeitos a aprovações rigorosas de exportação, e os pedidos de exportação no primeiro semestre deste ano, em sua maioria, obtiveram prêmios elevados. No entanto, em um contexto de fraca demanda doméstica e significativa pressão de estoque em algumas empresas, os prêmios de oferta de exportação para pós diminuíram notavelmente. Para pedidos de exportação com processos de aprovação mais rápidos e volumes de compra maiores, as empresas estão, em sua maioria, oferecendo apenas um pequeno prêmio sobre o spread de preços à vista e futuros na carga à vista. Até o momento, as cotações FOB de carboneto de tungstênio da SMM fecharam em US$ 165–170/kg, enquanto algumas transações no mercado europeu permanecem em torno de US$ 300/kg. O spread de preços entre os mercados chinês e estrangeiro permanece alto, e os preços dos produtos de tungstênio chineses estão em um nível relativamente baixo no sistema global de preços de tungstênio, o que, em certa medida, estimula as exportações de produtos de tungstênio. No entanto, a contradição central reside no endurecimento da aprovação de exportação para produtos essenciais de tungstênio, enquanto a demanda externa por produtos não controlados (como ferrotungstênio) é fraca, e a vantagem do spread de preços não é óbvia — as cotações FOB de ferrotungstênio da SMM são de US$ 170–175/kg, enquanto o ferrotungstênio em Roterdã, na Europa, é cotado a US$ 170–180/kg. O spread de preços entre os mercados chinês e estrangeiro é quase insignificante, e a janela de arbitragem de exportação claramente se estreitou.
No curto prazo, a queda na taxa de operação de APT da China e as fortes restrições rígidas na oferta de minério ainda oferecem algum suporte aos preços de tungstênio a montante. No entanto, as empresas de pó e metal duro a jusante estão digerindo lentamente os estoques de preços elevados, e a recuperação dos pedidos levará tempo. Os preços carecem de impulso ascendente e devem permanecer em baixa, com consolidação e um leve deslocamento descendente do centro. Na próxima semana, a atenção deve se concentrar na orientação das cotações de contratos de longo prazo para a segunda quinzena de setembro e no cumprimento efetivo dos pedidos da alta temporada. Nos mercados fora da China, é necessário acompanhar a tendência do dólar americano, a demanda de reposição de estoques na alta temporada na Europa e se a redução do prêmio do ferrotungstênio em Roterdã será transmitida ainda mais aos preços de APT e sucata de tungstênio. No médio e longo prazo, a dotação de recursos da China de 14 minerais, incluindo tungstênio, com reservas classificadas em primeiro lugar no mundo, juntamente com políticas de controle, como controles de volume total de mineração e licenciamento de exportação, ainda fornece suporte de fundo para os preços do tungstênio. Enquanto isso, o desenvolvimento de minério no exterior está acelerando, mas equipar a capacidade de fundição a jusante ainda exige um ciclo de tempo mais longo. As contradições na cadeia da indústria global de fornecimento de tungstênio estão relativamente concentradas, e o sistema de preços do tungstênio pode estar sendo gradualmente reestruturado. Como o diferencial estrutural de preços entre a China e os mercados externos evolui ainda requer acompanhamento próximo.