Análise Semanal do Mercado
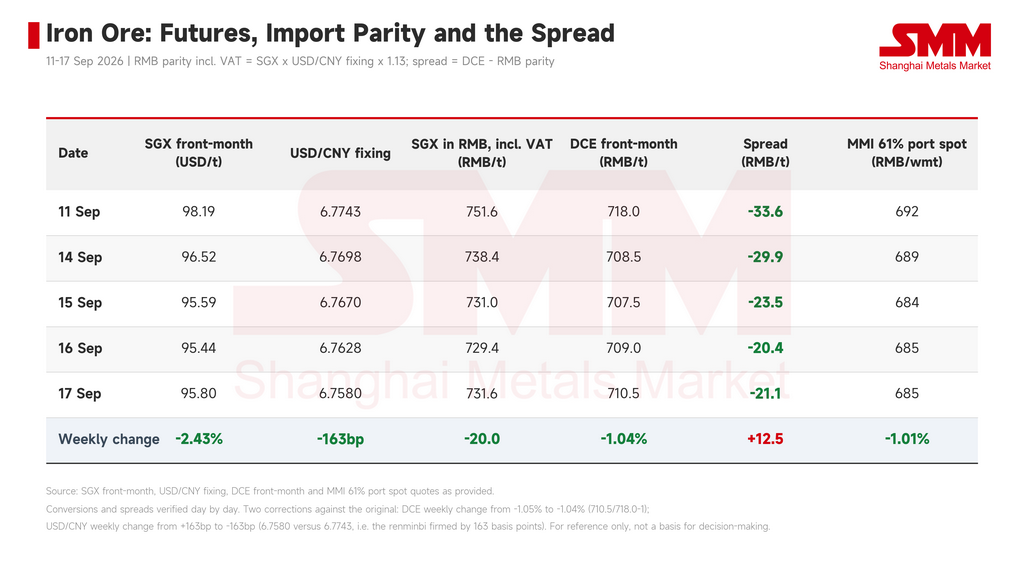
Os preços do minério de ferro mostraram uma divergência clara entre os mercados doméstico e internacional esta semana. O contrato mais ativo da SGX recuou de US$ 98,19/t em 11 de setembro para US$ 95,80/t em 17 de setembro, uma perda semanal acumulada de US$ 2,39 ou 2,43%, atingindo uma mínima intradiária semanal de US$ 95,44 em 16 de setembro. No mesmo período, o contrato mais ativo da DCE caiu de RMB 718,0/t para RMB 710,5/t, queda de 1,05%, enquanto o índice spot de minério de ferro 61% MMI no porto recuou de RMB 692/t úmida para RMB 685/t úmida, queda de 1,01%.
A queda no exterior foi o dobro da do mercado doméstico. A DCE atingiu o fundo em RMB 707,5 em 15 de setembro antes de se recuperar por duas sessões consecutivas, com os preços spot no porto também se estabilizando em 16 de setembro, enquanto a mínima da SGX veio uma sessão depois. As quedas dos futuros e do spot domésticos ficaram estreitamente alinhadas em torno de 1%, indicando que a cadeia de precificação doméstica funcionou sem atritos e que o motor desta rodada de fraqueza veio principalmente de fora da China.
Fundamentos: a pressão do lado da oferta torna-se visível
Os embarques dispararam pela segunda semana consecutiva. As partidas de minério de ferro dos 123 portos subiram de 30,3182 milhões de toneladas na semana de 28 de agosto para 34,4481 milhões de toneladas na semana de 4 de setembro, e aumentaram ainda mais para 37,4058 milhões de toneladas na semana de 11 de setembro, um ganho acumulado de duas semanas de cerca de 23%. As chegadas nos 61 portos subiram em conjunto de 22,6493 milhões de toneladas para 26,9126 milhões de toneladas, mantendo-se em um patamar elevado de 26,9105 milhões de toneladas na semana de 11 de setembro.
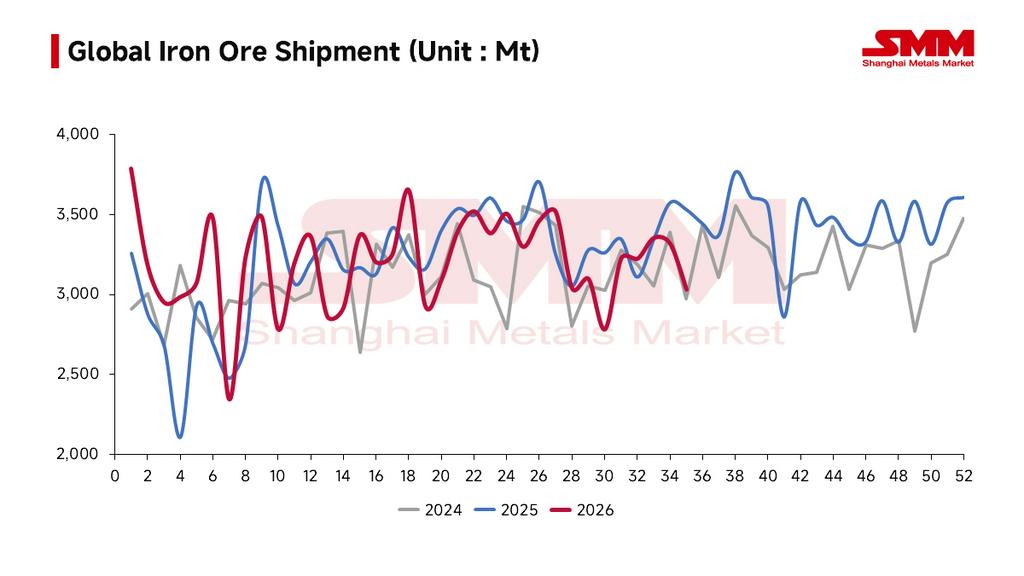
Os estoques passaram de redução para acúmulo. Os estoques de minério de ferro importado da SMM estavam em 143,91 milhões de toneladas em 4 de setembro, caíram levemente para 143,49 milhões de toneladas em 11 de setembro, e depois se recuperaram para 144,33 milhões de toneladas em 18 de setembro — um acúmulo semanal de 840 mil toneladas que interrompeu a tendência anterior de desestocagem. A transmissão dos embarques elevados para as chegadas e depois para os estoques portuários agora está completa, tornando esta a variável fundamental mais claramente estabelecida a pressionar os futuros esta semana.
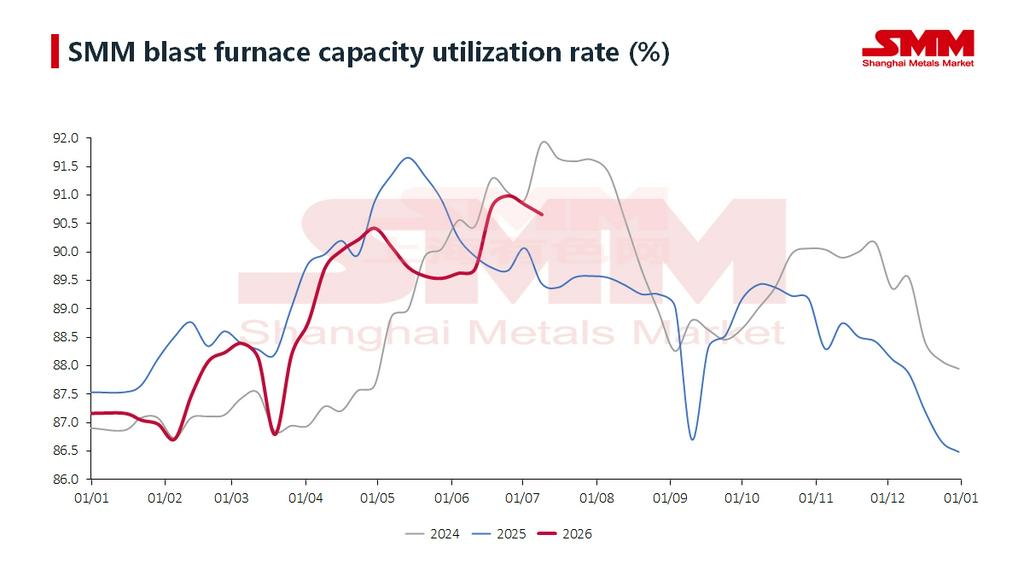
A demanda manteve-se estável e não contribuiu na margem. A produção média diária de gusa nas 242 siderúrgicas caiu de 2,4028 milhões de toneladas em 9 de setembro para 2,3991 milhões de toneladas em 16 de setembro, queda de 3.700 toneladas/dia na comparação semanal, enquanto a taxa de utilização da capacidade recuou de 88,69% para 88,55%. As margens das usinas permanecem pressionadas pelos custos do coque, mas o ritmo dos cortes tem sido gradual e a demanda não foi um fator independente esta semana.
Fatores macro e eventos
O aumento de juros do Fed foi concretizado. Em 16 de setembro, o FOMC votou por 12 a 0 para elevar as taxas em 25 pontos-base, elevando a faixa-alvo dos fundos federais para 3,75%–4,00% — o primeiro aumento desde 2023 — com o gráfico de pontos também apontando para a possibilidade de mais um aumento ainda este ano. O índice do dólar se fortaleceu para cerca de 100 em resposta, enquanto o rendimento do Tesouro de 10 anos se manteve acima de 5%. Os contratos da SGX denominados em dólar negociados no exterior são consideravelmente mais sensíveis às condições de liquidez do que a DCE, e a coincidência da mínima semanal da SGX com a data da decisão de política aponta para uma ligação clara.
As expectativas de greve em Port Hedland foram desmentidas. Em 15 de setembro, os sindicatos portuários da BHP anunciaram que, após mais de nove meses de negociações sobre um acordo de quatro anos sem chegar a um consenso, solicitariam à Comissão de Trabalho Justo da Austrália uma "declaração de negociação intratável". Tal declaração só pode ser solicitada quando a negociação estiver em impasse há nove meses; uma vez concedida, se a disputa permanecer sem solução, a Comissão determinará diretamente os termos de emprego. O mercado interpretou isso como o colapso das negociações, mas com a remoção do risco de greve no curto prazo. Port Hedland movimentou 580,4 milhões de toneladas no ano fiscal 2025-26, e um único dia de paralisação afeta cerca de AUD 80 milhões em embarques; os futuros haviam precificado anteriormente um prêmio de risco correspondente, que foi sistematicamente espremido esta semana. Como um evento de oferta marítima, foi pouco precificado pela DCE.
Perspectivas e pontos de atenção
Em suma, o sentimento do mercado esta semana foi dominado pelos fatores gêmeos da concretização do aumento de juros e do desmentido das expectativas de greve, agravados pela pressão de oferta futura decorrente do aumento dos embarques — base lógica ampla para a queda independente do mercado externo. A queda doméstica mais contida refletiu o suporte das transações portuárias e da demanda de recomposição de estoques antes do feriado, além da ausência de qualquer colapso acentuado na produção de gusa. Dito isso, os estoques de minério de ferro das usinas estão relativamente amplos, de modo que o volume de demanda que a recomposição pré-feriado pode liberar tende a ser bastante limitado.
O centro de gravidade dos preços do minério está inclinando-se levemente para baixo no curto prazo. Qualquer deslocamento ascendente no centro de preços exigiria a recuperação das margens das usinas e a estabilização e recuperação da produção de gusa. Pontos a observar na próxima semana: se a demanda de recomposição pré-feriado pode ser sustentada, e se as expectativas de aumento de juros antes da reunião do FOMC continuam a pressionar os contratos denominados em dólar.