Desde o final de julho de 2026, a cadeia de suprimentos de aço em ambos os lados do Mar Negro falhou simultaneamente em um mês: três siderúrgicas ucranianas de grande porte interromperam a produção sucessivamente devido a ataques, reduzindo a produção de aço bruto de agosto em mais da metade em relação ao ano anterior; os embarques de placas russas pelo Mar Negro estão completamente paralisados desde o início de agosto, com Novorossiysk repetidamente atacada e gigantes de navegação suspendendo reservas. O que realmente cortou o fluxo comercial não é apenas a perda de capacidade, mas o frete e o risco de guerra — o frete de tarugos do Mar Negro para a Turquia subiu de 25–35 USD/tonelada para 60–70 USD/tonelada sem negócios efetivamente concluídos, já excedendo o próprio spread de preços entre os dois mercados. O resultado é que a Turquia deslocou suas compras de produtos semiacabados para a Ásia e rotas terrestres, enquanto a Europa acelera seu desacoplamento da oferta ucraniana sob as triplas barreiras de cotas, CBAM e a regra de "fusão e vazamento".
I. Em um mês, ambas as margens perderam simultaneamente a capacidade de embarque
Do lado ucraniano, o impacto está concentrado nas próprias usinas. Segundo dados da Ukrmetalurgprom, a Zaporizhstal da Metinvest interrompeu completamente a produção após dois ataques de mísseis balísticos em 11 e 27 de agosto; antes da paralisação, a usina havia produzido apenas 46.200 toneladas naquele mês. A empresa confirmou que os ataques causaram 7 mortes e 21 feridos, com danos graves às unidades de coque, alto-forno e energia, e nenhum prazo para reinício foi informado. A usina tem capacidade anual de 4 milhões de toneladas de ferro-gusa, 3,6 milhões de toneladas de laminados a quente e 1,2 milhão de toneladas de laminados a frio; seu ferro-gusa é vendido principalmente para os EUA, enquanto os produtos planos são exportados principalmente para a Europa.
Em 16 de agosto, a ArcelorMittal Kryvyi Rih, maior siderúrgica da Ucrânia, foi atacada, deixando 2 mortos e 14 feridos. O fornecimento de energia e as instalações relacionadas ao alto-forno foram danificados, forçando a paralisação de alguns processos. Em 5 de setembro, instalações-chave de produção e infraestrutura da Kametstal foram danificadas em um ataque balístico, resultando também em paralisação total.
Os dados de produção já refletem esse impacto. A produção de aço bruto da Ucrânia em agosto foi de 277.000 toneladas, queda de 57,3% em relação ao ano anterior e 39,4% em relação ao mês anterior; o ferro-gusa foi de 257.100 toneladas, queda de 65,6% a/a; o aço acabado foi de 269.500 toneladas, queda de 57,4% a/a. A produção acumulada de aço bruto de janeiro a agosto foi de 4,3 milhões de toneladas, queda de 12,5% em relação ao ano anterior; a de ferro-gusa foi de 4,35 milhões de toneladas, queda de 14,8% em relação ao ano anterior; a de produtos siderúrgicos acabados foi de 3,59 milhões de toneladas, queda de 15,6% em relação ao ano anterior. Em outras palavras, a queda de dois dígitos dos primeiros sete meses se ampliou para uma redução pela metade apenas no mês de agosto.
O lado das matérias-primas está igualmente sufocado. Desde 23 de julho, navios comerciais deixaram de atracar na área do Grande Porto de Odessa; em 28 de julho, a Ferrexpo confirmou que uma embarcação foi atingida por um drone, e a empresa declarou que não conseguiria retomar os embarques em um futuro próximo, deixando 189 mil toneladas de pelotas paradas em estoque, avaliadas em aproximadamente 20 milhões de dólares; em 3 de agosto, a Poltava Mining interrompeu as operações por falta de capital de giro, com a Southern Mining parando simultaneamente; a Metinvest espera que seu volume de extração em agosto caia cerca de 30%. A Ucrânia exporta aproximadamente 33 milhões de toneladas de minério de ferro por ano, das quais cerca de 60% seguem por via marítima. O bloqueio do corredor marítimo ameaça diretamente cerca de 1 milhão de toneladas de embarques mensais, o que corresponde a uma perda mensal de receita de exportação de 60 a 70 milhões de dólares.
Do lado russo, o problema não está nas usinas, mas nos portos e navios. Em 12 de agosto, drones ucranianos atacaram o terminal de grãos de Novorossiysk, matando 3 pessoas; em 14 de agosto, o terminal de Sheskharis, que movimenta cerca de 700 mil barris de petróleo bruto por dia, parou de carregar devido a um alerta de drone; no final de agosto, Tuapse foi atingida, provocando força maior. Em 26 de agosto, a MSC anunciou a suspensão imediata de novas reservas para Novorossiysk depois que seu navio MSC ULSAN III foi atacado, mantendo apenas os serviços em São Petersburgo e outros portos russos; em 9 de setembro, Novorossiysk foi novamente atingida por drones. Segundo a SMM, os embarques de placas russas pelo Mar Negro estão completamente paralisados desde o início de agosto, com enormes recursos retidos no porto, e o corredor do Mar Báltico também enfrenta ataques de drones.
Vale notar que a indústria siderúrgica russa já estava em contração. A produção russa de aço bruto em 2025 foi de 67 milhões de toneladas, queda de 12% em relação a 2021; a produção do primeiro trimestre de 2026 foi de 15,6 milhões de toneladas, queda de 10,4% em relação ao ano anterior, atingindo o menor nível em 15 anos. O consumo doméstico de aço caiu 14% em 2025 e recuou mais 15% no início de 2026. MMK registou um prejuízo líquido de 14,9 mil milhões de rublos em 2025, com a utilização da capacidade a cair para 60%; o lucro da Severstal encolheu para um quinto, com o fluxo de caixa livre em 30,5 mil milhões de rublos negativos. A perturbação portuária funciona como um cadeado adicional num sistema que já sofre de utilização insuficiente da capacidade.
II. A segurabilidade, e não a tonelagem, é o que cortou o fluxo comercial
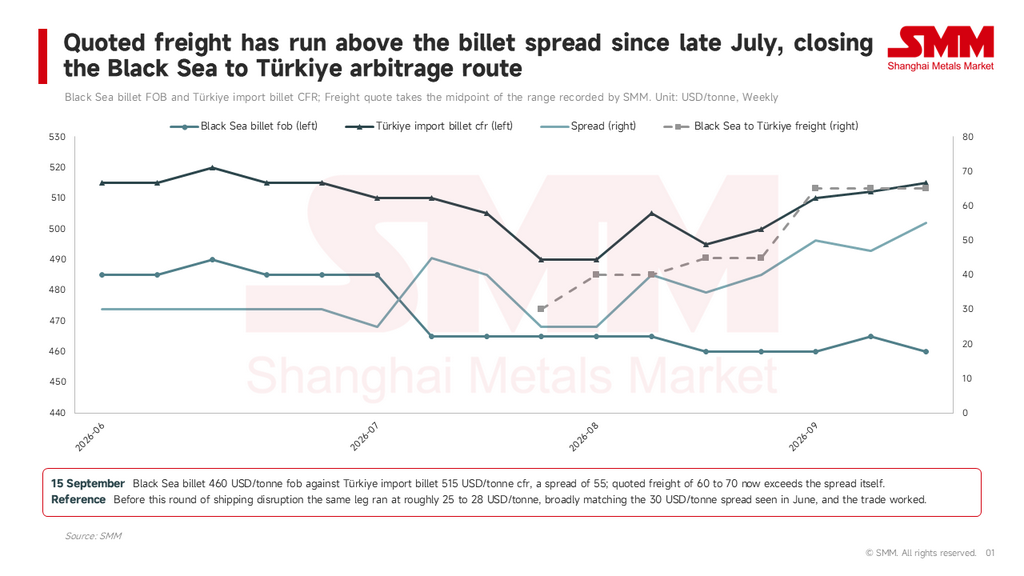
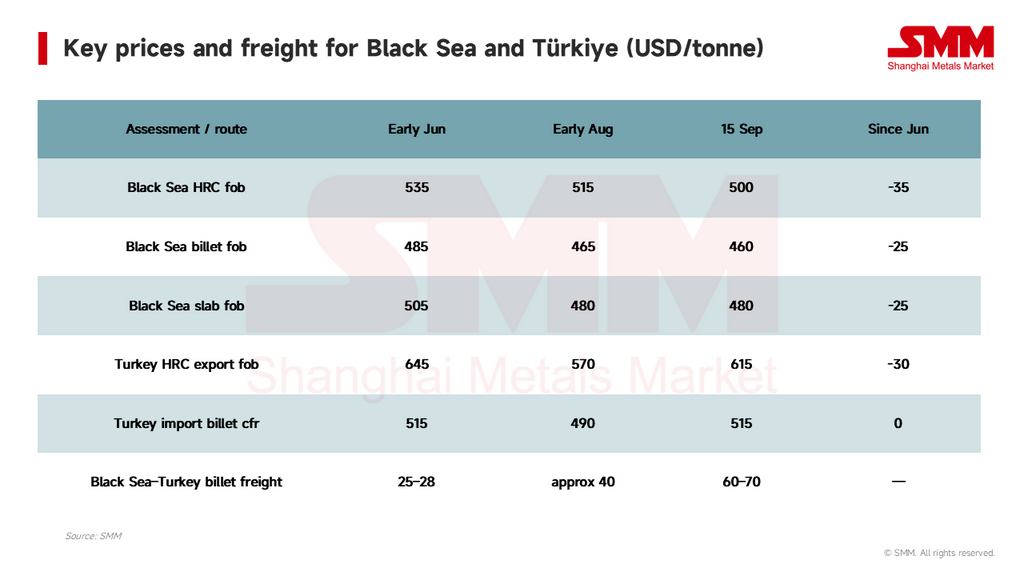
O que carregou no botão de pausa das exportações do Mar Negro foi o risco de guerra, e não os projéteis de artilharia. A 30 de julho, a SMM registou este ponto de viragem no seu diário internacional do aço: as resseguradoras russas cancelaram a cobertura de risco de guerra e, associado ao facto de vários navios mercantes terem sido atacados, afundados ou danificados, os armadores suspenderam as viagens invocando força maior. Os fretes de biletes de aço do Mar Negro para a Türkiye subiram para 25–35 USD/tonelada e os prémios de seguro dispararam para 10–15 USD/tonelada. A partir daí, os fretes subiram semana após semana — atingindo cerca de 40 USD/tonelada a 5 de agosto, 45 USD/tonelada a 19 de agosto e 60–70 USD/tonelada na semana de 4 de setembro, sem se registarem transações efetivas. Em contraste, o frete normal para a mesma rota antes desta perturbação rondava os 25–28 USD/tonelada.
As consequências dos fretes descontrolados podem ser claramente observadas através de um cálculo simples. A 15 de setembro, o FOB do bilete do Mar Negro da SMM estava cotado a 460 USD/tonelada e o CFR do bilete de importação da Türkiye a 515 USD/tonelada, deixando um diferencial de 55 USD/tonelada; no entanto, as cotações de frete do Mar Negro para a Türkiye já tinham atingido 60–70 USD/tonelada. Isto significa que, mesmo que as siderúrgicas russas empurrem os seus preços FOB para o fundo absoluto, o custo total de entrega da carga na Türkiye já é superior ao que os compradores locais estão dispostos a pagar em CFR. Este é o mecanismo de preços por trás de «pode cotar, não pode embarcar»: não é falta de compradores, mas a própria viagem a consumir todo o diferencial de preço.
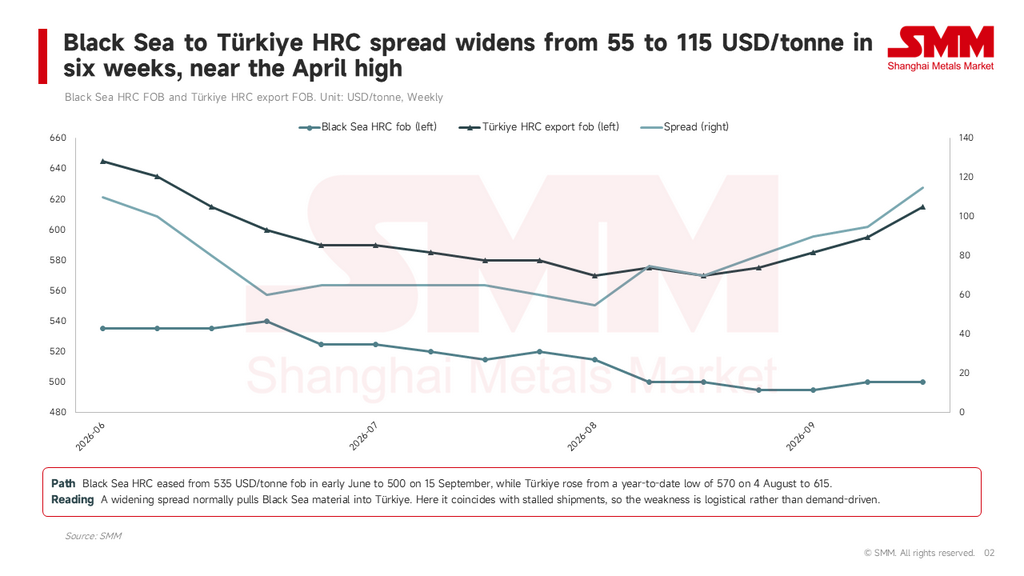
A lacuna nos produtos planos é ainda maior. O FOB da bobina laminada a quente do Mar Negro caiu de 535 USD/tonelada no início de junho para 495 USD/tonelada no final de agosto, e recuperou ligeiramente para 500 USD/tonelada a partir de 4 de setembro; no mesmo período, o preço de exportação de bobina laminada a quente da Türkiye subiu continuamente de um mínimo anual de 570 USD/tonelada FOB no início de agosto para 615 USD/tonelada FOB a 15 de setembro, com os preços domésticos EXW a subirem simultaneamente de 580 USD/tonelada EXW para 610 USD/tonelada EXW. A diferença de preço entre as duas regiões dobrou em seis semanas, passando de uma mínima anual de 55 USD/tonelada em 4 de agosto para 115 USD/tonelada em 15 de setembro, aproximando-se da máxima de 130 USD/tonelada observada em abril. Historicamente, os recursos do Mar Negro fluíam para a Turquia e o Mediterrâneo exatamente por causa dessa diferença. Agora, quanto maior a diferença, menos carga se movimenta — esta é a chave para avaliar a natureza do mercado atual: a fraqueza do Mar Negro é logística, não impulsionada pela demanda.
A placa é o único produto com tendência de alta contra a corrente. Após cair continuamente para 470 USD/tonelada entre meados de julho e o final de agosto, o preço FOB da placa do Mar Negro da SMM se recuperou por duas semanas consecutivas em setembro, atingindo 480 USD/t em 15 de setembro. No contexto de embarques completamente paralisados e compradores impossibilitados de retirar carga, a cotação em alta reflete um prêmio de escassez para a carga disponível, não uma melhora nas transações.
III. Três redirecionamentos dos fluxos comerciais: doméstico, asiático e terrestre
A Turquia é o principal absorvedor do corte de oferta do Mar Negro e o centro da reestruturação dos fluxos globais de produtos semiacabados.
O primeiro redirecionamento é a substituição doméstica. Em 30 de julho, em meio à paralisia dos embarques do Mar Negro e aos prêmios de seguro disparados, a Kardemir elevou sua cotação de tarugos em 10 USD/tonelada para 525–530 USD/tonelada EXW, vendendo subsequentemente cerca de 100.000 toneladas. Esta é a primeira evidência sólida da transmissão do corte de oferta para os preços locais.
O segundo redirecionamento são os semiacabados asiáticos. Em 19 de agosto, a SMM registrou uma usina em Izmir comprando 50.000 toneladas de tarugos importados, e outro produtor de perfis estruturais encomendando cerca de 50.000 toneladas de tarugos chineses; o preço avaliado para tarugos de importação da Turquia naquele momento era de 495–500 USD/tonelada CFR, enquanto o tarugo indonésio era cotado a 480 USD/tonelada. Desde então, essa onda de compras continuou a crescer. Dados alfandegários mostram que, de janeiro a julho de 2026, as exportações acumuladas de produtos siderúrgicos e tarugos da China atingiram cerca de 77,15 milhões de toneladas, um aumento anual de 2,2%, mas esse crescimento total foi quase inteiramente impulsionado pelos tarugos: as exportações acumuladas de tarugos foram de 12,12 milhões de toneladas, um aumento de 4,64 milhões de toneladas ou 62,1% a/a, tornando-se o único produto com crescimento superior a 4 milhões de toneladas. No mesmo período, as exportações de aço acabado da China para a Turquia caíram 6% (para 2,89 milhões de toneladas), confirmando ainda mais que as atuais compras pesadas da Turquia na Ásia consistem em tarugos de front-end, e não em bobinas acabadas que impactariam diretamente sua capacidade de laminação doméstica.
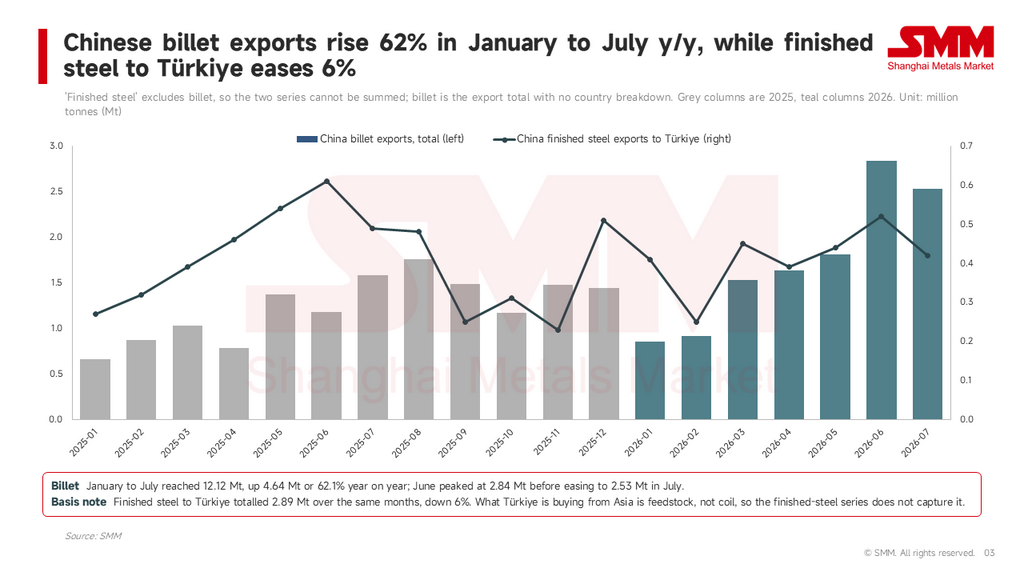
Deve-se notar que o ponto de partida desse crescimento foram as interrupções de oferta no Oriente Médio, com o corte do Mar Negro atuando como uma segunda onda sobreposta — mas é precisamente essa segunda onda que empurrou a China e a Indonésia para a posição de precificação marginal dos semiacabados da Turquia. O CFR de tarugos de importação da Turquia subiu da mínima anual de 490 USD/tonelada em 6 de agosto para 515 USD/tonelada em 15 de setembro, um aumento de 25 USD/tonelada, essencialmente coprecificado pelas origens asiáticas e pelas taxas de frete.
O terceiro redirecionamento é o transporte terrestre. Em 5 de agosto, a SMM registrou compradores turcos recorrendo a recursos de tarugos iranianos transportados por ferrovia, com preço entregue de 480–485 USD/tonelada, enquanto o preço CFR simultâneo para tarugos de importação da Turquia era de 490 USD/tonelada. Quando os prêmios de seguro marítimo mais o frete excedem os custos de tempo e perda do transporte terrestre, a ferrovia deixa de ser uma "alternativa" e se torna o "padrão".
Do lado ucraniano, o redirecionamento é passivo. Com os canais marítimos bloqueados, as exportações foram forçadas a se redirecionar para os portos do Danúbio, bem como para rotas terrestres e portos na Romênia, Bulgária e Polônia. Tanto os custos de transporte quanto os tempos de giro aumentaram simultaneamente, e commodities a granel de baixo valor como o minério de ferro são as mais sensíveis às taxas de frete — razão direta pela qual as minas interromperam as operações antes das usinas siderúrgicas.
4. Europa: As triplas barreiras de cotas, CBAM e "melt and pour"
Mesmo que a logística se recupere, o canal europeu da Ucrânia já foi estreitado pela política.
O Regulamento do Aço da UE (UE) 2026/1384 entrou em vigor em 1º de julho, reduzindo a cota global isenta de impostos para 18,3 milhões de toneladas/ano, um corte de cerca de 47% em comparação com as medidas de salvaguarda anteriores, com a tarifa fora da cota elevada para 50%. A Ucrânia recebeu 1,05 milhão de toneladas/ano, enquanto suas exportações de aço para a Europa foram de 2,215 milhões de toneladas em 2024 e cresceram mais 8% em 2025; a UE responde por 79% das exportações de aço da Ucrânia. A ArcelorMittal Kryvyi Rih declarou que o volume alocado é insuficiente para manter níveis adequados de produção, preservar empregos ou garantir competitividade; Oleksandr Kalenkov, presidente da Ukrmetalurgprom, apontou francamente que, na realidade, não há tratamento preferencial para a Ucrânia. Em contraste, sob sua estrutura de acordo comercial, o Reino Unido mantém tarifas zero e não aplica medidas restritivas ao aço ucraniano.
O custo de carbono é a segunda barreira. De acordo com cálculos da SMM, o valor padrão do CBAM da Ucrânia é de 2,48 toneladas de CO₂/tonelada de aço, correspondendo a um custo de cerca de 105 EUR/tonelada (aproximadamente 121 USD/tonelada). No primeiro trimestre, a ArcelorMittal Kryvyi Rih sofreu uma perda de cerca de 300.000 toneladas de exportações europeias, pois o CBAM adicionou 60–90 USD/tonelada em custos, levando clientes europeus a cancelar pedidos; a empresa originalmente planejava embarcar 1,2 milhão–1,25 milhão de toneladas para a Europa em 2026, quase metade de sua produção.
A terceira barreira é a rastreabilidade. Em 1º de setembro, o novo sistema de cotas da UE e as regras de rastreabilidade "Melt and Pour" foram implementados. A partir de 1º de outubro, os importadores devem declarar o país onde o aço foi primeiramente fundido e vazado para o estado sólido, fornecendo certificados de ensaio da usina. Para exportadores como a Ucrânia, que possuem produção doméstica integrada e um país de fusão claro, a nova regra em si não representa um obstáculo adicional, e sua BQ ainda pode entrar no pool suplementar compartilhado do ALC (484.000 toneladas para BQ, 234.000 toneladas para chapas revestidas) uma vez esgotada a cota do país — mas isso também significa que a Ucrânia competirá diretamente no mesmo pool com Japão, Coreia do Sul, Índia, Turquia e Egito.
O resultado combinado dessas triplas barreiras é que a Europa experimentou uma típica tendência de mercado ressonante de "política + incidente" no início de setembro: a implementação das novas cotas e regras de rastreabilidade, juntamente com os sucessivos fechamentos e declarações de força maior de dois fornecedores italianos de placas, fez com que os preços EXW de BQ do Noroeste Europeu e da Itália subissem por vários dias, com os preços CFR de importação saltando simultaneamente. A lacuna está sendo preenchida não pela Ucrânia, mas pela Índia e Turquia — as cotações indianas para a Europa permanecem altas e eles já começaram a programar a produção para as cotas do quarto trimestre, enquanto a Turquia está usando a nova janela política para elevar tentativamente os preços para a Europa. Esta é a reescrita mais substancial dos fluxos comerciais causada pelo conflito atual: a participação de mercado europeia cedida pela Ucrânia está sendo assumida por terceiros que possuem vantagens de cota e custo de carbono, e essa tomada é aderente.
5. Três tendências a continuar acompanhando
- Ferro-gusa e matérias-primas para EAF dos EUA: O ferro-gusa comercial da Zaporizhstal é vendido principalmente para os EUA, e seu fechamento remove diretamente uma importante fonte de matérias-primas de baixa impureza para os fornos elétricos a arco (EAF) dos EUA. Dada a elasticidade de substituição limitada entre sucata e ferro-gusa, essa lacuna tem maior probabilidade de se manifestar como um aumento no preço do ferro-gusa entregue nos EUA, em vez de apenas uma perda no volume de produção.
- Transferência do poder de precificação dos semiacabados asiáticos: As compras contínuas de tarugos asiáticos pela Turquia estão empurrando as cotações da China e da Indonésia de "preços regionais do Sudeste Asiático" para "preços de referência inter-regionais". No entanto, a sustentabilidade dessa demanda exige vigilância: a pesquisa da SMM mostra que os estoques de tarugos da maioria dos traders do Sudeste Asiático já estão em níveis elevados, e a diferença de preço entre China e Índia está convergindo. Se a logística do Mar Negro melhorar marginalmente, o volume nessa rota poderá cair rapidamente.
- Reversibilidade das paralisações de produção: Nem a Zaporizhstal nem a Kametstal forneceram um cronograma de reinício, e os ciclos de reparo de altos-fornos e instalações de coqueificação são tipicamente medidos em trimestres. Ao mesmo tempo, a escala massiva de placas russas encalhadas nos portos do Mar Negro determina que, uma vez retomada a logística, o mercado enfrentará uma rodada concentrada de vendas — o que significa que a atual força do FOB de placas do Mar Negro contém um componente altamente reversível.
Nota de risco: A situação na região do Mar Negro e as condições de seguro de embarcações estão mudando rapidamente; os valores de frete, prêmios de seguro e preços citados neste artigo são valores avaliados em seus respectivos momentos. Os padrões práticos de execução das cotas da UE e das regras de "melt and pour" ainda podem ser ajustados.