

De acordo com o mais recente projeto de plano de implementação, Índia, Tailândia e Malásia podem não ter cumprido os requisitos de gestão ambiental para importação de resíduos metálicos. Se a lista final permanecer inalterada, os três países poderão deixar de poder receber diretamente resíduos metálicos não perigosos relevantes da UE a partir de 21 de maio de 2027.
No entanto, o documento divulgado continua a ser um projeto e não uma decisão final. Espera-se que a Comissão Europeia publique a lista oficial até 21 de novembro de 2026. Os países afetados poderão, portanto, ainda procurar aprovação apresentando informações adicionais ou ajustando os seus processos de tratamento.
A aprovação não é uma simples “lista branca de países”
A aprovação ao abrigo do RSR aplica-se não só aos países de destino, mas também a fluxos de resíduos e métodos de tratamento específicos. Mesmo que um país seja aprovado, não fica automaticamente qualificado para receber todos os tipos de resíduos.
Os requerentes devem demonstrar uma gestão ambiental adequada, rastreabilidade dos resíduos e capacidade de tratamento, mostrando ao mesmo tempo que os resíduos importados não colocarão uma carga excessiva nos seus sistemas nacionais de resíduos.
A possibilidade de a sucata de cobre europeia continuar a entrar nestes mercados dependerá, portanto, da sua classificação como resíduo, das qualificações das instalações recetoras e da conformidade da rota de processamento final com os requisitos da UE.
A sucata de cobre europeia pode ser forçada a encontrar novos destinos
Se a Índia, a Tailândia e a Malásia não obtiverem aprovação para os fluxos de resíduos relevantes, a sucata de cobre europeia poderá seguir três rotas principais.
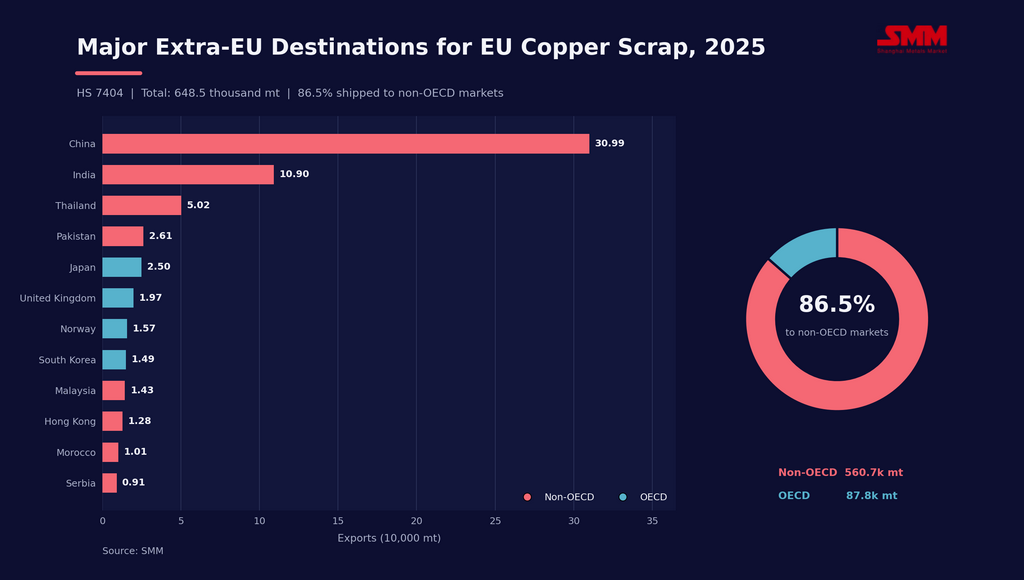
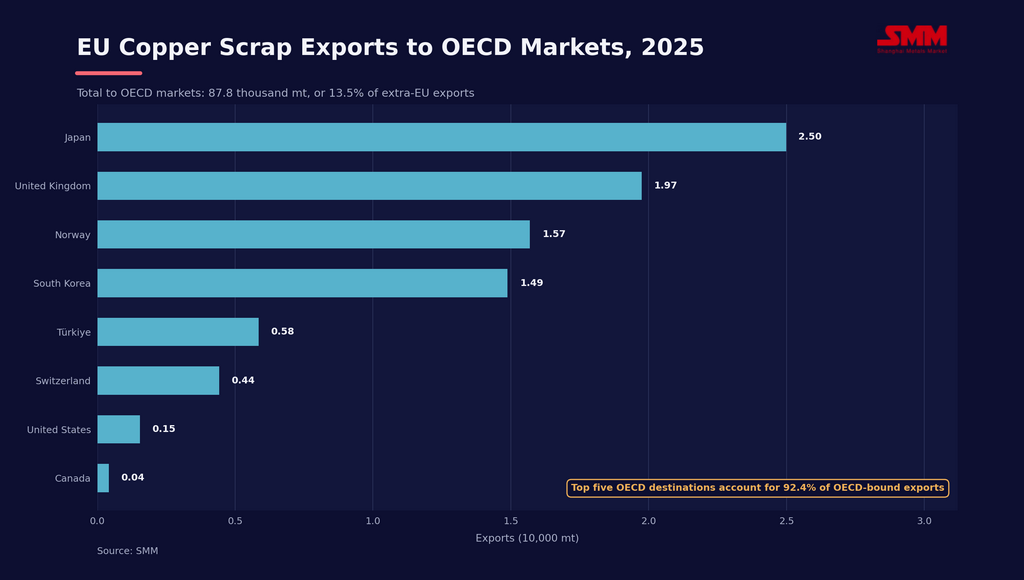
Em primeiro lugar, parte do material poderá ser redirecionada para mercados da OCDE, como a Turquia, o Japão e a Coreia do Sul. No entanto, os exportadores terão ainda de demonstrar que as instalações recetoras gerem os resíduos de forma ambientalmente correta.
Em segundo lugar, as cargas poderão ser deslocadas para outros países não pertencentes à OCDE que obtenham aprovação da UE. Com menos destinos elegíveis, os importadores e instalações de tratamento aprovados poderão tornar-se mais atrativos para os fornecedores europeus.
Por fim, parte da sucata de cobre poderá permanecer na Europa para triagem, pré-processamento ou fundição adicionais antes de ser exportada como matéria-prima reciclada de maior pureza ou produtos metálicos. Isto aumentaria a quota de processamento doméstico da Europa, mas poderia também aumentar os custos de mão de obra, energia e ambientais.
Índia e Sudeste Asiático podem intensificar a concorrência por fornecimento alternativo
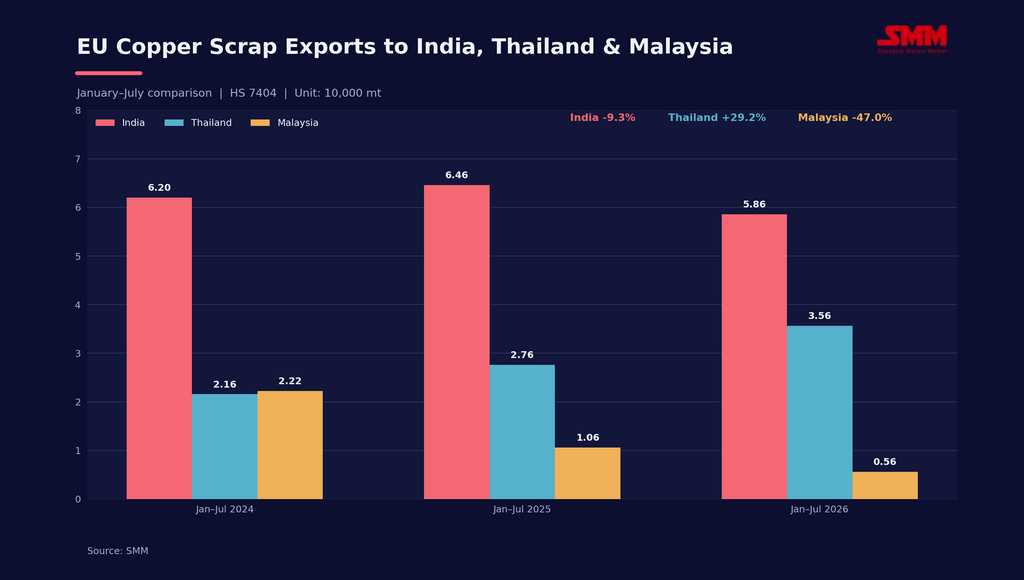
A Índia tinha anteriormente solicitado a manutenção do acesso aos envios de resíduos da UE. Se o fornecimento europeu for restringido, a aquisição de cobre e outros metais reciclados — não apenas sucata de alumínio — poderá ficar sob pressão.
Os compradores indianos poderão, consequentemente, aumentar as compras aos EUA, ao Médio Oriente e à América Latina.
A Tailândia e a Malásia são ambos grandes mercados importadores de sucata e importantes centros asiáticos de triagem e processamento. Se deixarem de poder receber diretamente determinada sucata de cobre europeia, as empresas locais poderão recorrer aos EUA, ao Japão, à Coreia do Sul e à Austrália, intensificando a concorrência por material de alta qualidade.
Se os três países obtiverem finalmente a aprovação, o risco de interrupção direta do fornecimento diminuirá. No entanto, as auditorias às instalações, a rastreabilidade das cargas, os testes de composição e os requisitos de documentação poderão ainda aumentar os custos de transação.
Como será a China afetada?
A China poderá ser um dos mercados mais diretamente afetados pelo RSR. Em 2025, a UE exportou aproximadamente 309.900 toneladas físicas de sucata de cobre HS 7404 para a China, representando 47,8% das suas exportações extra-UE. A China não é membro da OCDE e atualmente não consta da lista de requerentes publicada pela UE.
Se a China não obtiver aprovação para os fluxos de resíduos relevantes, parte da sucata de cobre europeia deixará de poder chegar à China através das rotas comerciais diretas existentes a partir de 21 de maio de 2027.
Entretanto, grandes volumes de sucata gerada internamente não conseguem entrar facilmente nos canais de aquisição conformes devido a documentação de faturação incompleta. A matéria-prima de cobre reciclado importada dispõe geralmente de um rasto aduaneiro, fiscal e de faturação completo.
As restrições ao fornecimento europeu poderão, portanto, apertar ainda mais a oferta efetiva de matéria-prima conforme na China e empurrar os compradores chineses para os EUA, o Médio Oriente e a América Latina.
O redireccionamento das cargas europeias intensificará também a concorrência global. Com os inventários transacionáveis já baixos, a redução da oferta direta da Europa e a maior concorrência por origens alternativas poderão apoiar ainda mais os prémios do Millberry e de outras sucatas de cobre de alta qualidade.
Como poderá mudar o comércio de sucata de cobre em 2027?
A SMM considera que o RSR não reduzirá diretamente a geração global de sucata de cobre, mas poderá restringir ainda mais o volume de material que pode circular livremente através das fronteiras.
Se a Índia, a Tailândia e a Malásia não obtiverem aprovação, mais sucata de cobre europeia poderá fluir para países da OCDE, mercados não pertencentes à OCDE aprovados ou permanecer na Europa para processamento adicional. Rotas comerciais mais longas, custos de conformidade mais elevados e maior concentração da oferta entre instalações qualificadas poderão ampliar as diferenças regionais de preços.
Se os três países forem finalmente aprovados, o mercado enfrentará barreiras de entrada e custos de conformidade mais elevados, em vez de um encerramento completo das rotas comerciais.
A questão-chave para 2027 não é, portanto, se a Europa deixará de exportar sucata de cobre, mas sim quais os países, fluxos de resíduos e instalações de processamento que permanecerão dentro dos canais legais de comércio. A lista final da UE, prevista para novembro de 2026, será um fator crítico na definição dos fluxos europeus de sucata de cobre e da concorrência global por material de alta qualidade.



