SMM, 17 de setembro:
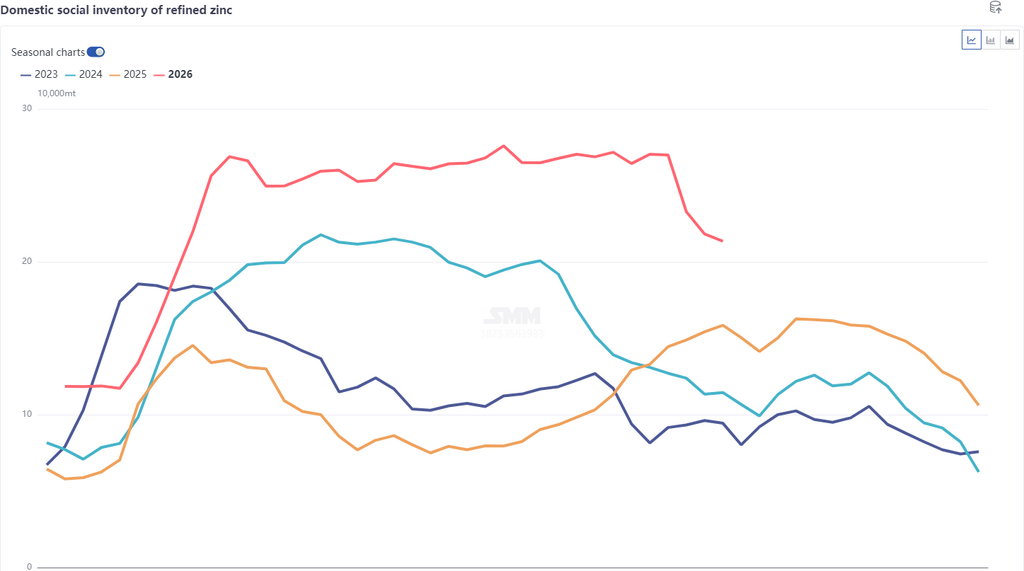
Desde o final de agosto, o estoque social visível de zinco refinado da China caiu de 270.000 toneladas para 213.500 toneladas, mostrando um recuo sustentado no geral. Ao entrar em setembro, a redução do estoque social acelerou. Por região, Xangai e Tianjin registraram as quedas de estoque mais acentuadas. Em 17 de setembro, o estoque de lingotes de zinco em Xangai era de 75.300 toneladas e em Tianjin, de 83.800 toneladas, tornando essas duas regiões as principais responsáveis pela redução nacional. Quais são as razões específicas para a queda notável no estoque da China?
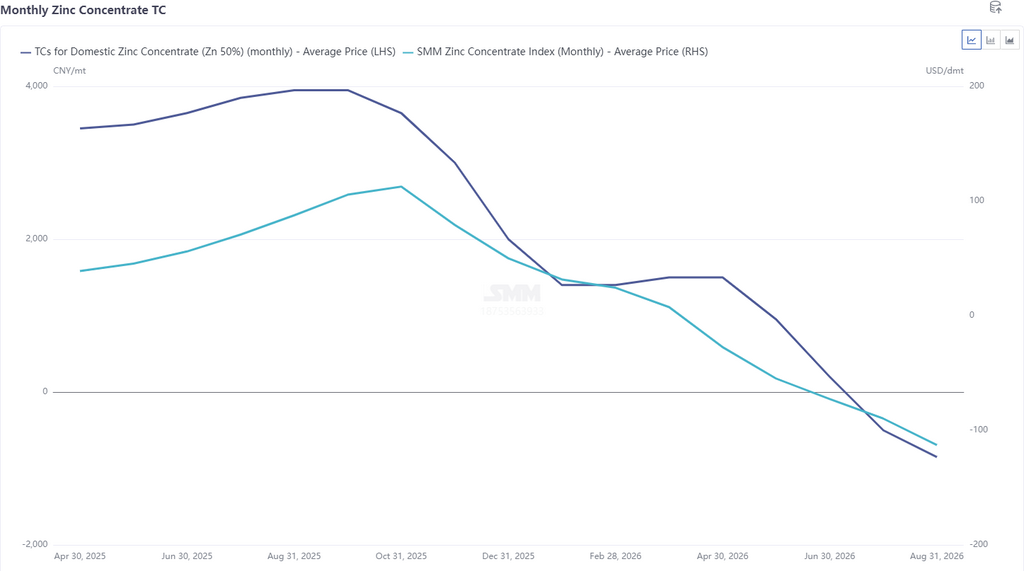
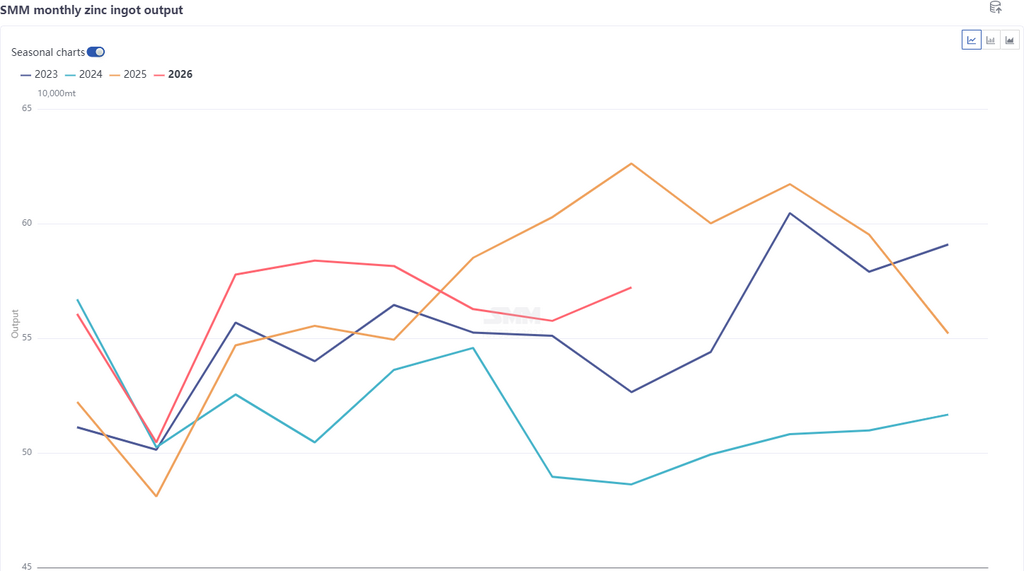
Do lado da oferta, as matérias-primas de minério de zinco permaneceram escassas. Os custos de tratamento (TCs) do concentrado de zinco doméstico caíram para menos de -2.000 yuans por tonelada de metal contido, e os TCs importados atingiram uma mínima histórica abaixo de -$120 por tonelada métrica seca, restringindo a produção de fundição. Combinado com a manutenção sazonal, a produção de zinco refinado da China caiu em relação ao mês anterior, deixando o lado da oferta com suporte insuficiente.
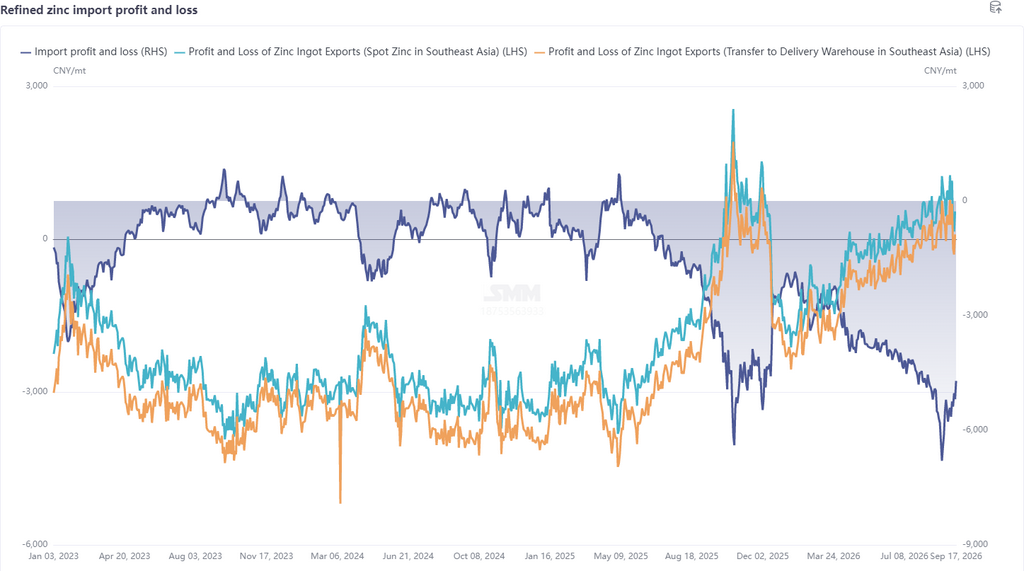
Em termos de importações e exportações, desde o início deste ano, com o mercado externo superando o doméstico, a janela de importação de lingotes de zinco na China permaneceu fechada, e os lingotes importados sofreram perdas severas, com transferências de mercadorias alfandegadas sendo a principal atividade e importações mínimas. No lado das exportações, à medida que a relação de preços SHFE/LME do zinco continuou a cair, a janela de entrega para exportar zinco refinado ao Sudeste Asiático abriu em agosto. Fundições e comerciantes domésticos tornaram-se mais ativos na exportação, e o grande volume de exportações de lingotes de zinco acelerou a queda do estoque.
Do lado da demanda, espera-se que as taxas de operação nos setores de galvanização, ligas de zinco e óxido de zinco melhorem em relação ao mês anterior em setembro, embora o crescimento mensal seja relativamente limitado, e a contribuição da redução de estoque pelos pedidos também seja limitada. No entanto, com a recente retração dos preços do zinco em relação às máximas, o receio dos compradores quanto aos preços altos diminuiu um pouco. Juntamente com a aproximação dos feriados duplos, as empresas intensificaram a reposição de estoques a preços baixos, a atividade de negociação à vista no mercado aumentou, os fornecedores venderam com fluidez e o volume de retirada de mercadorias dos armazéns subiu, impulsionando a contínua digestão do estoque visível nos últimos dias.
Perspectivas do mercado: No curto prazo, a melhora mensal durante a alta temporada do zinco continua esperada. Se os pedidos dos usuários finais forem liberados e o volume de retirada pelos compradores permanecer em nível elevado, o estoque social da China ainda terá espaço para nova redução. No entanto, duas variáveis-chave merecem atenção: primeiro, a magnitude do crescimento da oferta de zinco refinado após o término da manutenção das fundições; segundo, a redução nas exportações de lingotes de zinco impulsionada por mudanças nas margens de lucro das importações. Considerando que a produção das fundições em outubro deve aumentar em relação ao mês anterior, é improvável que o volume de exportação da China em outubro supere o de setembro, e outubro coincide com o feriado do Dia Nacional, com mais empresas em recesso, a probabilidade de um leve aumento no estoque social de lingotes de zinco é relativamente alta.