Com a entrada do Mecanismo de Ajustamento Carbónico Fronteiriço (CBAM) da UE na sua fase definitiva em 2026, a avaliação das diferenças relacionadas com o carbono na aquisição de produtos laminados planos de alumínio exige que a classificação do produto, os valores por defeito específicos por origem, os ajustamentos das atribuições gratuitas e os volumes comerciais sejam considerados em conjunto. Alargando o quadro utilizado na investigação anterior da SMM sobre o alumínio não trabalhado HS7601 e as barras e perfis HS7604, esta análise conclui que a Turquia é o maior fornecedor externo de HS7606 da UE. A China, no entanto, apresenta uma exposição teórica total a certificados superior quando as mesmas regras de valores por defeito de 2026 são aplicadas a ambos os países. A Sérvia ilustra por que razão a designação de rota de alumínio secundário nas tabelas de valores por defeito não implica necessariamente uma menor exposição líquida por tonelada.
A aplicação das regras de 2026 à estrutura comercial do ano completo de 2025 produz aproximadamente 1,5250 milhões de toneladas de CO₂e de exposição teórica a certificados para as origens identificáveis abrangidas pelo CBAM. A China, a Turquia, a Sérvia, o Egito e o Reino Unido representam 78,6% desse total. Estes valores representam um cenário de certificados ajustado por referência, e não emissões medidas dos produtores nem obrigações reais decorrentes em 2025.
As importações aumentaram 11,7% em 2025, com o material para corpos de latas a contribuir com cerca de metade do aumento
Os cálculos da SMM com base em dados do Eurostat mostram que as importações extra-UE de HS7606 da UE27 aumentaram de aproximadamente 969,64 kt em 2024 para 1.083,26 kt em 2025, um aumento de 11,7%. O valor das importações aumentou 12,4%, de 3,495 mil milhões de euros para 3,929 mil milhões de euros. O valor aduaneiro dividido pelo peso foi, em média, de aproximadamente 3.627 €/t, um aumento de 0,6%. Trata-se de um valor unitário estatístico entre diferentes especificações e origens, e não de um preço de transação para um grau consistente de produto laminado plano.
O HS7606 abrange chapas, folhas e tiras de alumínio com espessura superior a 0,2 mm, mas a sua composição de produtos é diversa. Em 2025, as importações ao abrigo do CN76061292, outras chapas e tiras retangulares de liga de alumínio na faixa de espessura mais fina, atingiram aproximadamente 309,29 kt, ou 28,6% do total do HS7606. Outras chapas e tiras finas retangulares não ligadas ao abrigo do CN76061191 representaram 176,23 kt, ou 16,3%; os produtos de liga retangulares mais espessos ao abrigo do CN76061299, 160,63 kt, ou 14,8%; e o material para corpos de latas de bebidas ao abrigo do CN76061211, 135,47 kt, ou 12,5%. Juntas, essas quatro categorias representaram aproximadamente 72,2% das importações.
As importações de corpo para latas aumentaram de 77,72 kt em 2024 para 135,47 kt em 2025, alta de 74,3%. O aumento de aproximadamente 57,75 kt respondeu por 50,8% da expansão líquida nas importações de HS7606. As importações de CN76061292, em comparação, aumentaram 8,6%. O crescimento das importações concentrou-se, portanto, em produtos específicos e não pode ser interpretado como uma demanda uniformemente mais forte em todas as categorias de laminados planos.
Para os cálculos do CBAM, o HS7606 difere das categorias HS7604 examinadas anteriormente. Uma verificação linha a linha dos 14 códigos de oito dígitos do HS7606 na nomenclatura de 2026 mostra que eles compartilham os mesmos valores de referência atuais da coluna B do caminho padrão: 1,485 tCO₂e/t para a rota K e 0,148 tCO₂e/t para a rota L. Isso permite que os volumes do HS7606 sejam agregados para uma determinada origem e ano no cenário de valor padrão. Isso não torna suas especificações, preços, processos de produção ou qualificações de clientes intercambiáveis.
Origens isentas representam cerca de 30% das importações externas
Em 2025, as importações da UE27 provenientes da Turquia atingiram aproximadamente 221,48 kt, alta de 9,0%, representando 20,4% da oferta extra-UE. A Suíça forneceu 206,11 kt, ou 19,0%; a China 123,15 kt, ou 11,4%; a Noruega 122,74 kt, ou 11,3%; e o Reino Unido 102,08 kt, ou 9,4%.
Mercadorias originárias da Suíça, Noruega, Islândia e Liechtenstein estão fora do escopo do CBAM. Mantendo as origens isentas nos totais comerciais e excluindo-as dos cálculos de certificados, restam aproximadamente 328,90 kt de oferta isenta, ou 30,4% das importações de 2025, e 751,76 kt de origens cobertas identificáveis, ou 69,4%. Outras 2.609 toneladas, ou 0,24%, foram declaradas sob países e territórios extra-UE não especificados. Estas permanecem no total de importações, mas não recebem um valor padrão específico por origem.
Uma isenção de origem não significa que as emissões medidas do produto sejam zero. Tampouco o encaminhamento de mercadorias originárias de países terceiros através da Suíça ou de outro local isento confere automaticamente uma isenção. As avaliações de aquisição precisam estabelecer a origem, em vez de se basearem apenas no endereço do vendedor ou no porto de expedição.
A exposição por tonelada depende tanto do valor por defeito como do respetivo valor de referência
Esta análise utiliza os valores por defeito de base corrigidos pelo Regulamento 2026/1740 e um cenário de produção uniforme para 2026:
Certificados teóricos por tonelada = máx[valor por defeito de base × 1,10 − valor de referência correspondente da coluna B × 0,975 × 1, 0].
O acréscimo de 10% é a majoração de 2026 para os valores por defeito do alumínio, 0,975 é o fator CBAM de 2026 e o fator de correção intersetorial é 1. As rotas K e L designam as rotas de alumínio primário e secundário especificadas nas tabelas de valores por defeito. Os ajustamentos de atribuição gratuita resultantes são 1,447875 e 0,144300 tCO₂e/t, respetivamente. O fator de 97,5% aplica-se ao valor de referência; não significa que apenas 2,5% de todas as emissões incorporadas gere exposição a certificados.
A comparação seguinte combina os volumes comerciais de 2025 com estes mesmos parâmetros de 2026. Deduz o ajustamento do valor de referência, mas exclui as deduções de preço de carbono estrangeiro e a triagem de limiares ao nível do importador.
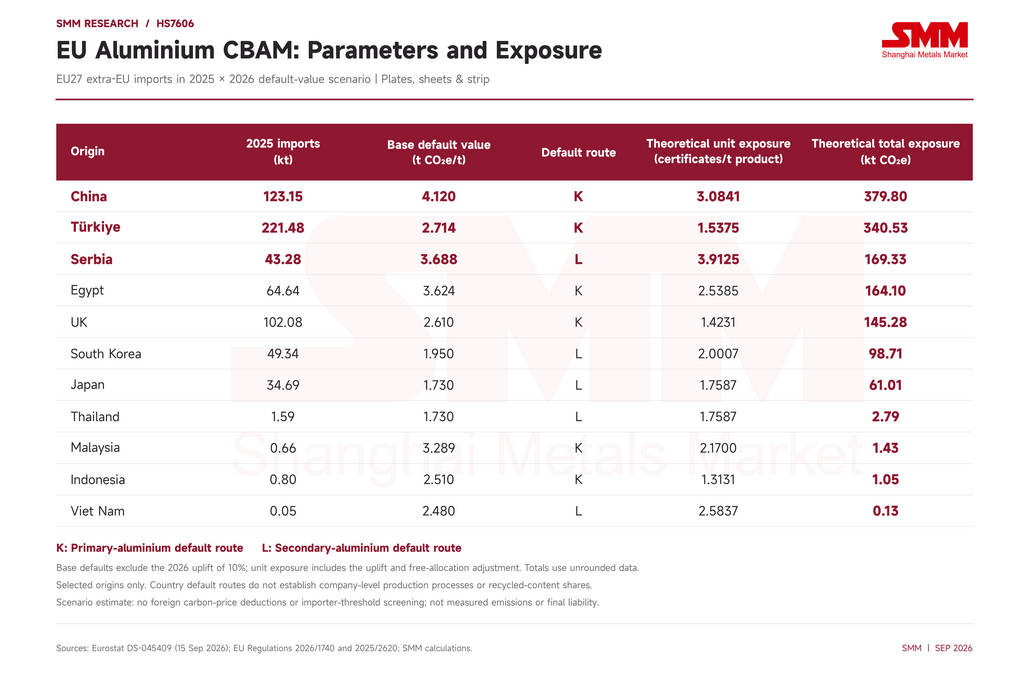 Nota: Os certificados por tonelada são numericamente equivalentes a tCO₂e/t de produto. A exposição total utiliza valores não arredondados. A tabela compara origens selecionadas e não constitui uma classificação completa por exposição unitária. Fontes: Eurostat, regulamentos da UE e cálculos SMM.
A exposição unitária da China é aproximadamente o dobro da da Turquia, invertendo a classificação por volume
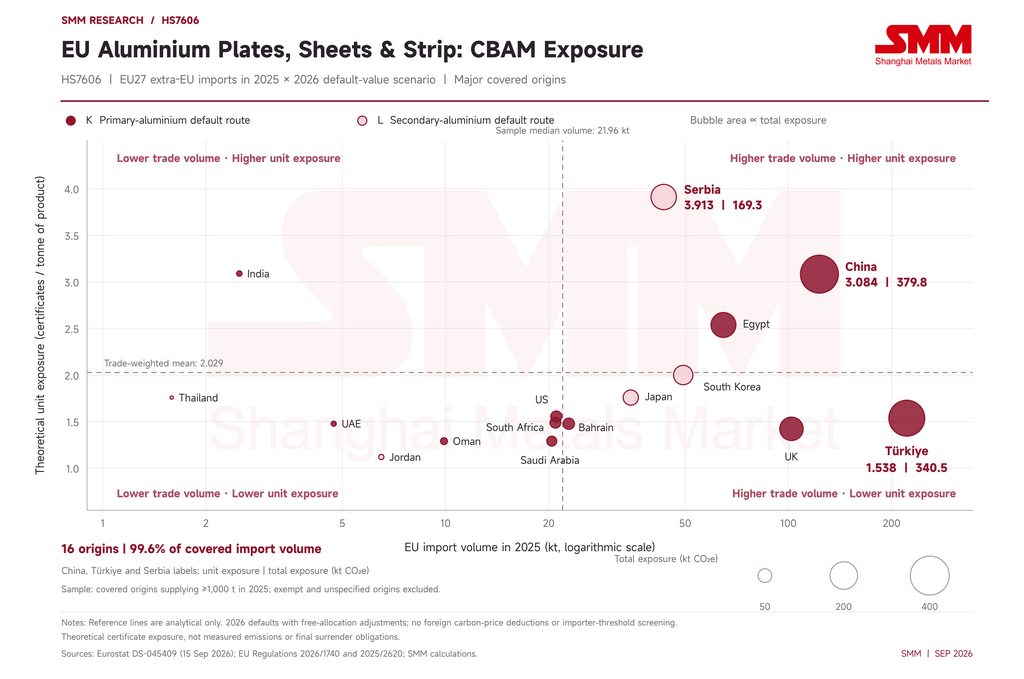
A China forneceu aproximadamente 55,6% do volume da Turquia em 2025, mas a sua exposição unitária de 3,0841 certificados/t foi 2,01 vezes superior à da Turquia, de 1,5375. Combinando volume e intensidade, a China totaliza aproximadamente 379,80 kt CO₂e de exposição total, 11,5% acima dos 340,53 kt da Turquia. A China representou 11,4% do volume de importação extra-UE, mas 24,9% da exposição teórica de origens abrangidas identificáveis. A Turquia representou 22,3% da exposição.
Isto difere da análise anterior das principais categorias de extrusão HS7604, na qual o volume de fornecimento muito superior da Turquia dominava a exposição agregada. No HS7606, a escala comercial da China é suficiente para que a sua exposição unitária por defeito mais elevada produza o maior total nacional. A Turquia continua a ser importante para o volume de aquisição e a continuidade do fornecimento, enquanto a diferença entre os dados verificados dos fornecedores e os valores por defeito chineses merece especial atenção nos orçamentos de certificados dos importadores.
O Reino Unido apresenta outra configuração: forneceu aproximadamente 102,08 kt em 2025, mas a sua exposição unitária de 1,4231 foi inferior às da China, Egito e Sérvia, resultando em aproximadamente 145,28 kt CO₂e no total. Grandes volumes de aquisição e custos unitários de carbono elevados são dimensões distintas; nem uma classificação por valor por defeito nem uma classificação por volume captam, isoladamente, o efeito global.
 A Sérvia e o Vietname mostram por que razão um valor por defeito de base mais baixo pode ainda produzir uma exposição líquida mais elevada
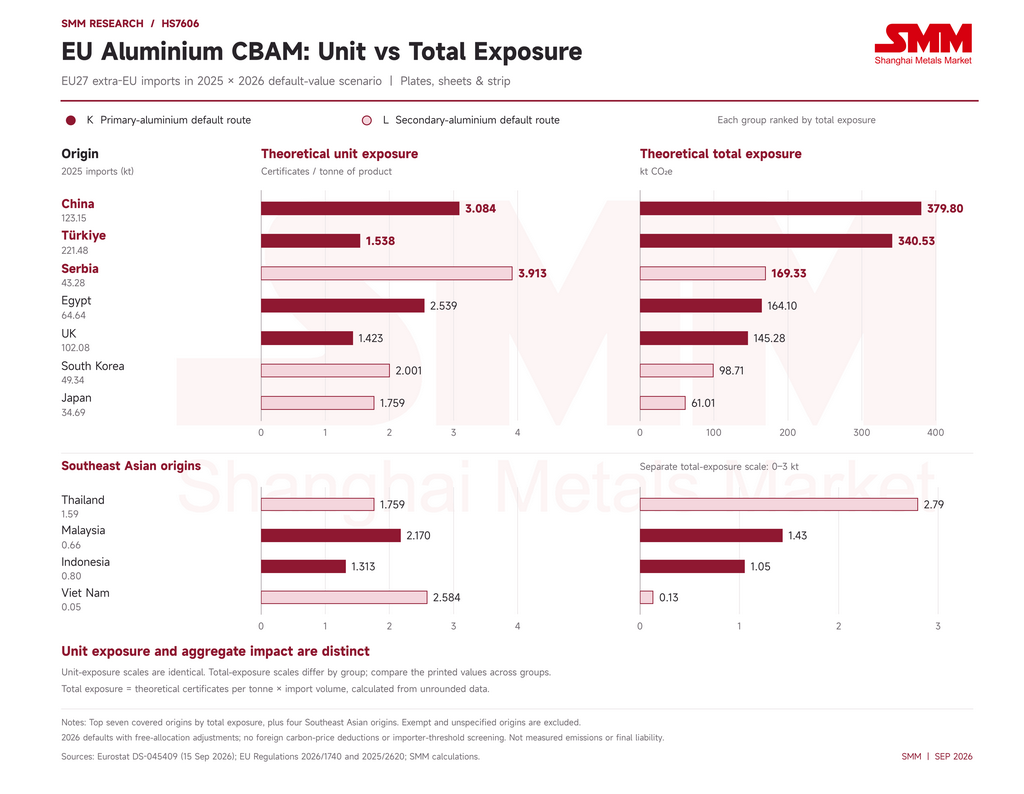
O valor por defeito de base da Sérvia, de 3,688, é inferior ao da China, de 4,120. No entanto, à Sérvia é atribuída a rota L, cujo ajustamento do valor de referência é muito menor do que o da rota K. A sua exposição unitária resultante é de 3,9125 certificados/t, acima dos 3,0841 da China. Aplicada a aproximadamente 43,28 kt de comércio em 2025, isto produz 169,33 kt CO₂e de exposição total, mais do que o Egito ou o Reino Unido, apesar dos seus volumes superiores, e coloca a Sérvia em terceiro lugar.
A composição das rotas também difere da análise anterior do HS7601. Para o HS7606 em 2025, a rota K por defeito representou 81,9% do volume de importação abrangido e 77,7% da exposição, enquanto a rota L representou 18,1% do volume e 22,3% da exposição. A rota L não é, portanto, uma categoria de exposição uniformemente baixa. Uma designação nacional de rota por defeito também não pode estabelecer o teor real de material reciclado utilizado por uma laminadora específica.
A comparação do Sudeste Asiático reforça este ponto. O valor por defeito de base do Vietname, de 2,480, é ligeiramente inferior ao da Indonésia, de 2,510, mas as suas exposições líquidas são de 2,5837 e 1,3131 certificados/t, respetivamente. O resultado do Vietname é quase o dobro do da Indonésia. A Malásia situa-se em 2,1700 e a Tailândia em 1,7587. Tanto as emissões por defeito como as deduções do valor de referência específicas da rota determinam estas diferenças.
A escala comercial limita, no entanto, a contribuição atual destas origens para o total da UE. O Vietname forneceu apenas cerca de 50 toneladas de HS7606 em 2025. O seu volume aumentou para 331 toneladas no primeiro semestre de 2026, face a aproximadamente 15 toneladas um ano antes, mas ainda representou apenas 0,064% das importações extra-UE da UE. O crescimento a partir de uma base tão pequena não estabelece o Vietname como um grande fornecedor substituto do mercado europeu de produtos laminados planos. A evolução nas extrusões HS7604 não pode ser simplesmente transposta para o HS7606.
 As importações do primeiro semestre de 2026 caíram 7,8%, enquanto a exposição teórica caiu 16,9%
As importações extra-UE da UE27 de HS7606 totalizaram aproximadamente 517,07 kt em janeiro–junho de 2026, uma queda de 7,8% face às 560,63 kt do ano anterior. O valor das importações manteve-se praticamente inalterado em 2,090 mil milhões de euros, enquanto o valor unitário aduaneiro aumentou 8,3% para 4.042 €/t. As alterações na composição do produto e da origem significam que isto não pode, por si só, estabelecer um aumento de preço de 8,3% para uma especificação consistente.
O desempenho dos fornecedores divergiu. A Turquia forneceu aproximadamente 103,90 kt, uma queda de 4,0%; a China 48,60 kt, uma queda de 37,5%; o Reino Unido 45,30 kt, uma queda de 9,2%; o Egito 27,74 kt, uma queda de 11,2%; a Sérvia 17,72 kt, uma queda de 26,5%; e a Coreia do Sul 7,64 kt, uma queda de 56,0%. O Japão, entretanto, aumentou o fornecimento em 64,2% para aproximadamente 24,38 kt, enquanto Omã subiu de cerca de 2.390 toneladas para 13,38 kt.
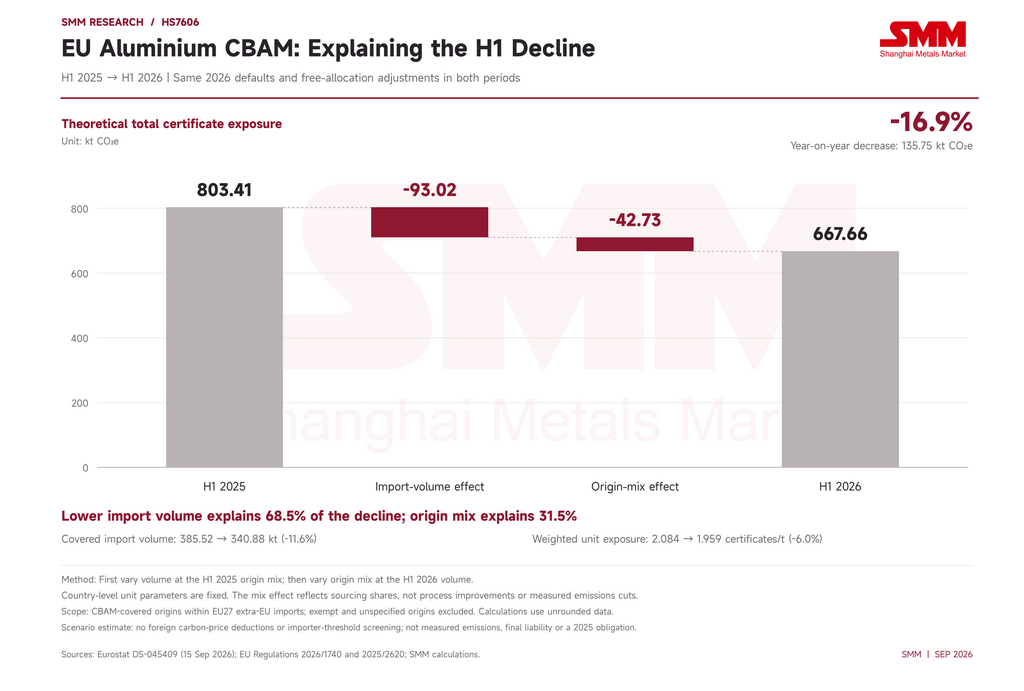
Mantendo as regras por defeito de 2026 constantes em ambos os períodos, o volume de origens abrangidas diminuiu 11,6%, de 385,52 kt para 340,88 kt. A exposição unitária ponderada pelo comércio diminuiu 6,0%, de 2,084 para 1,959 certificados/t. A exposição total caiu, consequentemente, 16,9%, de 803,41 kt CO₂e para 667,66 kt. A quota das origens isentas nas importações extra-UE aumentou de aproximadamente 31,0% para 33,9%.
Uma decomposição sequencial, mantendo primeiro constante a exposição unitária ponderada do primeiro semestre de 2025 e alterando depois os atributos da combinação de origens, atribui aproximadamente 93,02 kt CO₂e do declínio de 135,75 kt a volumes de importação abrangidos mais baixos, e 42,73 kt a alterações na combinação de fornecedores. Estes representam 68,5% e 31,5% do declínio, respetivamente. Os volumes chineses mais baixos reduziram a exposição em aproximadamente 90,00 kt CO₂e, o equivalente a 66,3% do declínio líquido, enquanto o aumento do fornecimento do Japão e de Omã compensou parte da redução.
 A exposição unitária ponderada mais baixa é um efeito de composição comercial sob parâmetros nacionais fixos, não uma evidência de emissões de fábrica medidas mais baixas. Estes valores comerciais também não estabelecem o CBAM como a causa das alterações: a procura, as especificações, as medidas comerciais existentes, os preços e as decisões dos fornecedores podem todos afetar as aquisições.
Os preços dos certificados traduzem as diferenças de exposição em cenários de custos de aquisição
Utilizando o preço oficial dos certificados do segundo trimestre de 2026, de 75,28 €, como ilustração comum, os custos por defeito por tonelada de HS7606 são de aproximadamente 232,17 € para a China, 115,74 € para a Turquia, 294,53 € para a Sérvia, 191,10 € para o Egito, 107,13 € para o Reino Unido, 150,61 € para a Coreia do Sul, 132,39 € para o Japão e a Tailândia, 163,36 € para a Malásia, 98,85 € para a Indonésia e 194,50 € para o Vietname.
Isto compara o mesmo trimestre e a mesma via de cálculo. Exclui as deduções aplicáveis de preço de carbono estrangeiro, os limiares do importador, as despesas de verificação e outros custos comerciais. Não é uma estimativa de preço para o terceiro trimestre de 2026. Os preços dos certificados para 2026 dependem do trimestre de importação, pelo que o preço do segundo trimestre não pode ser tratado como o preço de liquidação para todos os períodos.
A competitividade depende, em última análise, dos precursores e de dados reais verificáveis
Os valores por defeito nacionais não são intensidades de carbono medidas das instalações. Para os produtores de laminados planos, os cálculos de emissões reais vão além da operação de laminagem e abrangem os precursores de alumínio relevantes e a correspondente atribuição gratuita incorporada. Na via dos dados reais, o método dos bens complexos deve ter em conta o processo e os precursores. Seria incorreto subtrair apenas o valor de referência de processamento de 0,056 das emissões reais do produto completo, ou aplicar mecanicamente o valor de referência da coluna B da via por defeito como o ajustamento completo da via real.
Os cálculos atuais do CBAM para o alumínio abrangem as emissões diretas relevantes, incluindo as emissões de PFC incorporadas nos precursores de alumínio primário relevantes. As emissões indiretas de eletricidade não estão atualmente incluídas neste âmbito de certificados do alumínio. A eletricidade com baixo teor de carbono ou uma pegada de ciclo de vida completo mais baixa não podem, portanto, ser convertidas diretamente, tonelada por tonelada, em poupanças de certificados no âmbito desta análise. A produção secundária pode ainda envolver combustão de combustíveis e precursores adquiridos externamente; não implica automaticamente zero emissões ou custo zero.
Os compradores da UE devem avaliar os orçamentos substanciais de certificados associados aos volumes chineses e turcos, a exposição unitária por defeito relativamente elevada da Sérvia apesar da sua designação de rota L, e a combinação de adequação do produto, escala de fornecimento e qualidade dos dados de emissões oferecida pelos fornecedores japoneses, coreanos e do Sudeste Asiático. Emissões reais verificadas conformes e informações sobre precursores podem produzir resultados materialmente diferentes dos valores por defeito nacionais. Qualquer redução de custos deve ser avaliada calculando tanto as emissões reais como a correspondente atribuição gratuita da via real.
A competitividade do CBAM no HS7606 reflete, portanto, a escala comercial, a exposição unitária e a capacidade de dados em conjunto. As origens com valores por defeito mais elevados têm um incentivo mais forte para estabelecer dados verificáveis dos fornecedores, enquanto as origens com valores por defeito mais baixos não podem prometer uma vantagem de custo final apenas com base num rótulo nacional.