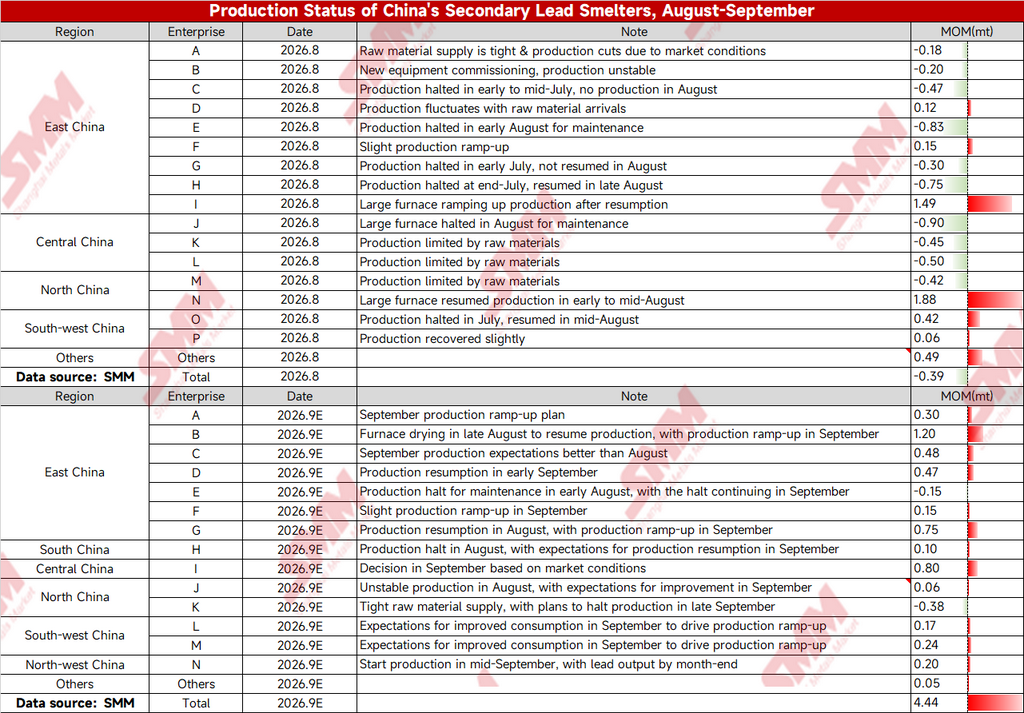
1. Cronograma de produção de setembro: retomadas e acelerações da produção como tema principal, com crescimento líquido esperado de 44.400 t
O crescimento é impulsionado por três linhas principais.
Primeiro, acelerações coletivas da produção após retomadas no leste da China. Das 9 amostras operacionais, 7 registraram aumentos mensais: a Empresa 2 iniciou a secagem do forno no final de agosto e continuou a acelerar a produção em setembro, com aumento mensal esperado de 12.000 t; a Empresa 7 retomou a produção em agosto e acelerou em setembro, contribuindo com 7.500 t; a Empresa 3 (expectativas de produção em setembro melhores que em agosto) e a Empresa 4 (retomou a produção no início de setembro) contribuíram com 4.800 t e 4.700 t, respectivamente; a Empresa 1 planejou acelerar a produção em 3.000 t, e a Empresa 6 fez um pequeno aumento de produção de 1.500 t. O leste da China totalizou 33.500 t, a principal fonte de crescimento de setembro.
Segundo, o sudoeste e o noroeste da China liberaram nova oferta. As Empresas 12 e 13 do sudoeste aceleraram a produção em 1.700 t e 2.400 t, respectivamente, com base nas expectativas de melhora do consumo em setembro; a Empresa 14 do noroeste planejou iniciar a produção em meados de setembro e produzir chumbo até o final do mês, contribuindo com 2.000 t.
Terceiro, a China central manteve espaço de alta. A Empresa 9 ainda não havia definido um cronograma claro de produção após a parada e manutenção de seu grande forno terminar em agosto e, sob uma premissa neutra de produção baseada em uma postura de espera do mercado, a produção de setembro aumentou 8.000 t em relação ao mês anterior; a Empresa 8 do sul da China tinha expectativas de retomada da produção em setembro após interromper a produção em agosto, contribuindo com 1.000 t.
Do lado das reduções, a Empresa 11 do norte da China planejou interromper a produção no final de setembro devido à oferta restrita de matéria-prima, com impacto de -3.800 t; a manutenção da Empresa 5 do leste da China se estendeu até setembro, reduzindo a produção em mais -1.500 t. Após deduzir esses valores, o crescimento líquido total de setembro foi de 44.400 t.
2. Revisão de agosto: matérias-primas e manutenção sob dupla pressão, queda líquida de 3.900 t
Em agosto, pressionadas pela oferta restrita de baterias de sucata e manutenção concentrada, o leste e o centro da China foram as principais regiões de redução — as 6 amostras do leste da China registraram queda mensal de cerca de -27.300 t, e as 3 amostras do centro da China caíram cerca de -18.500 t; a retomada da produção do grande forno da Empresa 14 do norte da China (18.800 t) e a aceleração da produção da Empresa 9 do leste da China (14.900 t) compensaram parcialmente o declínio. A queda líquida total do mês foi de -3.900 t.
3. Interrupções reais em setembro: matérias-primas e macroeconomia sob dupla supressãoA viabilidade do cronograma de produção depende de duas pistas práticas.
Primeiro, a oferta de matéria-prima permanece restrita. No início de setembro, as chegadas de baterias de sucata não mostraram melhora evidente, e uma grande fundição na Mongólia Interior já interrompeu a produção antes do previsto, confirmando que as restrições de matéria-prima ainda não diminuíram. A disposição das fundições sensíveis à matéria-prima para acelerar a produção é diretamente suprimida.
Segundo, as perturbações no front macroeconômico estão se intensificando. Em meados de setembro, as expectativas de aumento das taxas de juros pelo Fed dos EUA se aqueceram, e anomalias macroeconômicas arrastaram os preços das commodities para baixo de forma generalizada, com os preços do chumbo enfraquecendo em conjunto. A queda nos preços do chumbo comprimiu diretamente os lucros da fundição secundária de chumbo, e algumas fundições que originalmente planejavam acelerar a produção ficaram hesitantes, com a atividade de transações e a disposição de compra enfraquecendo em sincronia.
4. Perspectivas: O crescimento real em setembro provavelmente ficará aquém de 44.400 t
No geral, o crescimento de 44.400 t do cronograma de produção baseia-se em grande parte na premissa de "preços estáveis do chumbo + chegadas normais de baterias de sucata". Se o front macroeconômico continuar exercendo pressão de baixa e os preços do chumbo permanecerem deprimidos, enquanto a oferta de baterias de sucata continuar restrita, a inclinação de aceleração da produção de 12.000 t no leste da China e a nova oferta no sudoeste e noroeste da China serão difíceis de se materializar plenamente. O crescimento da produção secundária de chumbo refinado em setembro provavelmente ficará aquém das expectativas do cronograma de produção.
Se os preços do chumbo se estabilizarem e se recuperarem no final de setembro, as chegadas de baterias de sucata melhorarem marginalmente e houver recomposição de estoques a jusante antes do feriado do Dia Nacional, alguns planos de aceleração da produção ainda poderão ser realizados antes do final do mês, e a produção real poderá convergir para os níveis do cronograma de produção. No entanto, se o pessimismo macroeconômico persistir, as expectativas de cortes de produção poderão se espalhar do nordeste da China para outras regiões com restrições de matéria-prima, ampliando ainda mais a lacuna entre os cronogramas de produção e a produção real.