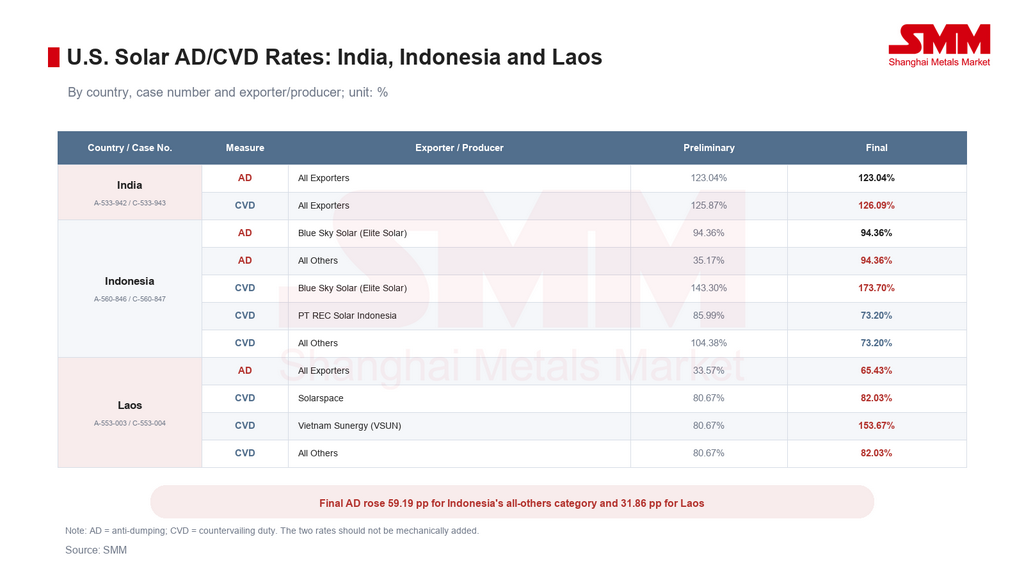
Em 11 de setembro, o Departamento de Comércio dos EUA anunciou suas determinações finais afirmativas de direitos antidumping e compensatórios sobre células fotovoltaicas de silício cristalino, montadas ou não em módulos, provenientes da Índia, Indonésia e Laos. As margens finais de dumping foram fixadas em 123,04% para a Índia, 94,36% para a Indonésia e 65,43% para o Laos. As taxas finais de subsídio alcançaram 126,09% para a Índia, variaram de 73,20% a 173,70% para a Indonésia e de 82,03% a 153,67% para o Laos.
As determinações ampliam o alcance das medidas de defesa comercial solar dos EUA. Após a imposição de ordens antidumping e compensatórias sobre Camboja, Malásia, Tailândia e Vietnã em 2025, os Estados Unidos agora trouxeram três novos polos produtores para um quadro semelhante. A rota de migração da cadeia de suprimentos da China para os quatro países originais do Sudeste Asiático e, posteriormente, para Índia, Indonésia e Laos, está sendo progressivamente estreitada.
As determinações do Departamento de Comércio não equivalem a ordens formais de imposição de direitos. A Comissão de Comércio Internacional dos EUA deve emitir sua determinação final de dano em 14 de outubro. Constatações afirmativas permitiriam ao Departamento de Comércio emitir ordens antidumping e compensatórias; constatações negativas encerrariam as investigações, com os depósitos em dinheiro tratados conforme os procedimentos aplicáveis. Em 11 de setembro foram fixadas as margens finais e as taxas de subsídio, mas 14 de outubro permanece a data decisiva para o acesso ao mercado.
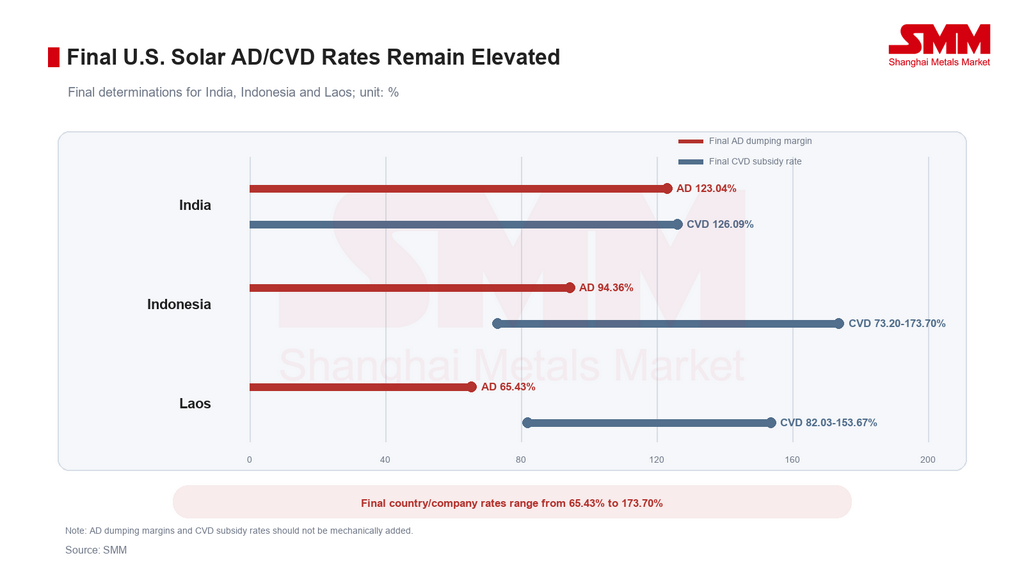
As taxas finais são elevadas, mas os valores antidumping e compensatórios não devem ser somados mecanicamente
Os resultados finais da Índia mudaram apenas marginalmente. Sua margem de dumping permaneceu em 123,04%, enquanto a taxa de subsídio subiu ligeiramente de 125,87% na fase preliminar para 126,09%. Após a compensação do subsídio, a taxa ajustada de depósito em dinheiro antidumping foi de 107,17%, abaixo da margem final de dumping.
A Indonésia registrou a maior variação em sua taxa de dumping para todas as demais empresas, que subiu de 35,17% na fase preliminar para 94,36%, um aumento de 59,19 pontos percentuais. Os resultados compensatórios divergiram por produtor: a taxa de subsídio da Blue Sky Solar aumentou de 143,30% para 173,70%, enquanto a PT REC Solar Indonesia e a categoria de todas as demais empresas receberam taxas finais de 73,20%, abaixo de seus respectivos níveis preliminares.
A margem de dumping do Laos aumentou de 33,57% para 65,43%, uma elevação de 31,86 pontos percentuais. Sua taxa ajustada de depósito em dinheiro antidumping foi de 65,03%. A Solarspace e a categoria "todas as outras" receberam taxas de subsídio finais de 82,03%, acima dos 80,67%, enquanto a taxa da Vietnam Sunergy aumentou de 80,67% para 153,67%.
As margens de dumping, as taxas ajustadas de depósito em dinheiro antidumping e as taxas de subsídio compensatório são medidas distintas. O valor cobrado na entrada e a obrigação tributária final dependem da combinação produtor-exportador, das compensações de subsídio, das instruções aduaneiras e das revisões administrativas subsequentes. As duas taxas principais, portanto, não devem ser somadas e apresentadas como uma tarifa efetiva uniforme. Mesmo sem essa soma, as taxas finais são altas o suficiente para enfraquecer materialmente a competitividade das origens abrangidas no mercado dos EUA.
O rápido crescimento das importações explica por que a investigação foi ampliada
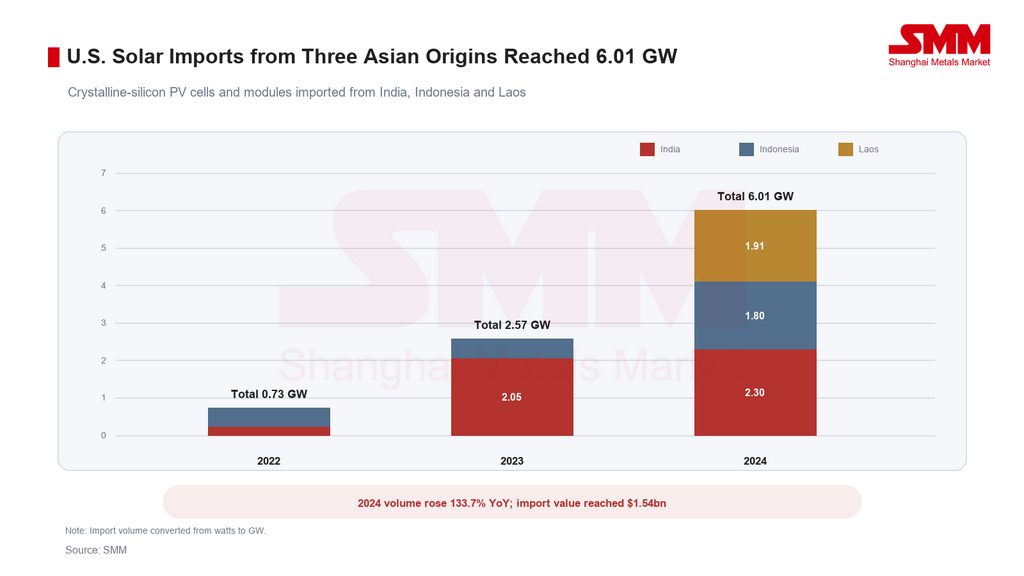
As importações norte-americanas de células e módulos fotovoltaicos de silício cristalino da Índia, Indonésia e Laos aumentaram de um total combinado de 0,73 GW em 2022 para 2,57 GW em 2023 e 6,01 GW em 2024. O volume de 2024 foi 133,7% maior em relação ao ano anterior e 721,5% acima de 2022. O valor correspondente das importações subiu de US$ 261 milhões em 2022 para US$ 1,54 bilhão em 2024.
A Índia forneceu aproximadamente 2,30 GW no valor de US$ 793 milhões em 2024, com volume 12,1% maior em relação ao ano anterior. A Indonésia forneceu cerca de 1,80 GW no valor de US$ 415 milhões, com volume subindo 245,7%. Os embarques do Laos atingiram aproximadamente 1,91 GW e US$ 336 milhões após permanecerem próximos de zero em 2023. Os aumentos acentuados da Indonésia e do Laos mostram como o fornecimento dos EUA começou a se deslocar para novos polos de produção asiáticos depois que as rotas originais de fornecimento do Sudeste Asiático passaram a ser investigadas.
Para efeito de escala, as estatísticas de importação usadas no caso anterior dos quatro países mostraram aproximadamente 36,38 GW de importações dos EUA provenientes do Camboja, Malásia, Tailândia e Vietnã em 2023. Os 6,01 GW fornecidos pelas três origens mais recentes em 2024 equivaleram a apenas cerca de 16,5% daquele volume anterior. Embora a comparação abranja anos diferentes, ela mostra que Índia, Indonésia e Laos serviram como rotas de fornecimento suplementares e emergentes, e não como uma substituição completa dos quatro países originais.
A direção da mudança importa mais do que o volume absoluto. Após os Estados Unidos lançarem as investigações contra os quatro países em abril de 2024, os fluxos de investimento, comércio e pedidos começaram a se deslocar para outros polos de fabricação. Novos casos contra Índia, Indonésia e Laos seguiram-se em julho de 2025. As determinações finais demonstram que a fiscalização dos EUA está acompanhando as mudanças nos fluxos comerciais: uma vez que os embarques de uma nova origem se expandem rapidamente, essa origem pode em breve enfrentar escrutínio adicional.
Os controles dos EUA estão se expandindo de quatro para sete origens
Os controles comerciais solares dos EUA evoluíram de ações individuais por país para uma estrutura em camadas. Células e módulos chineses há muito estão sujeitos a medidas antidumping e compensatórias. Camboja, Malásia, Tailândia e Vietnã entraram em um novo conjunto de ordens em junho de 2025. Índia, Indonésia e Laos chegaram à fase de determinação final do Departamento de Comércio em setembro de 2026 e aguardam a decisão da ITC de 14 de outubro.
Separadamente, as medidas da Seção 232 que abrangem polissilício e seus derivados estão programadas para entrar em vigor em 4 de dezembro de 2026. As medidas estabelecem preços mínimos de importação de US$ 0,22/W para células solares e US$ 0,38/W para módulos, juntamente com uma tarifa ad valorem adicional de 15% sobre produtos derivados cobertos. A Seção 232 e os casos antidumping e compensatórios específicos por país são instrumentos políticos diferentes, mas juntos podem elevar os custos de importação e remodelar o acesso ao mercado.
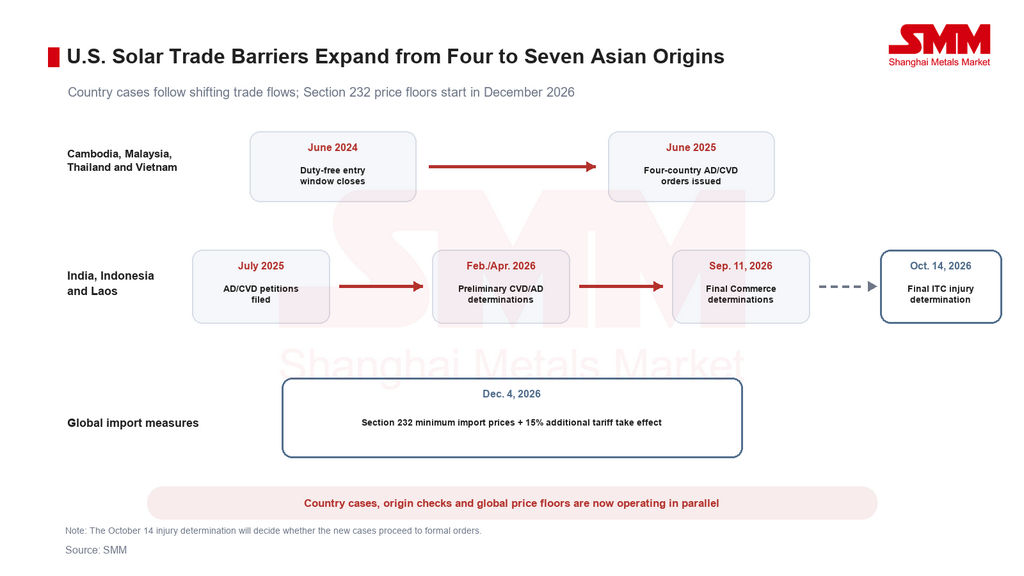
A estrutura dos EUA está, consequentemente, mudando de tarifas específicas por país para o uso simultâneo de casos antidumping e compensatórios, verificação de origem e pisos globais de preços. O valor de conformidade de uma planta não dependerá mais apenas de sua localização física. A origem das células, as etapas reais de fabricação, a rastreabilidade da cadeia de suprimentos, as alíquotas específicas por empresa e a elegibilidade sob os novos arranjos de preços e investimentos dos EUA também serão relevantes.
O escopo dos casos mais recentes atribui peso particular ao local onde as células são produzidas. Módulos montados em um terceiro país usando células produzidas na Índia, Indonésia ou Laos podem permanecer dentro do escopo. Por outro lado, módulos montados em um dos três países usando células produzidas em outros lugares geralmente estão fora do escopo dessas investigações. Essa distinção torna a fabricação substancial e a origem documentada das células mais importantes do que o país final de embarque.
As Filipinas permanecem fora dos dois grupos de casos de sete países, mas não devem ser tratadas como um porto seguro tarifário automático. De acordo com a pesquisa de mercado da SMM, as Filipinas atualmente desempenham um papel maior no comércio regional, armazenagem, transbordo e entrega de projetos do que na fabricação integrada de células e módulos.
O simples transbordo, a troca de documentos ou o processamento limitado não alteram a origem das células. Módulos montados nas Filipinas com células de uma origem coberta ainda podem estar dentro do escopo relevante. Um aumento repentino nos embarques filipinos para os Estados Unidos também poderia desencadear um exame mais minucioso dos fluxos comerciais, dos processos de fabricação e da documentação de origem, e pode aumentar o risco de outra investigação.
As Filipinas são, portanto, melhor vistas como um centro regional de logística e entrega do que como uma rota de exportação substituta para os EUA. Qualquer fabricante que considere produção adicional no país precisaria primeiro verificar o fornecimento de células, os requisitos de transformação substancial, as evidências de suporte da cadeia de suprimentos e a alíquota aplicável dos EUA.
Sem o prêmio dos EUA, as bases de fabricação asiáticas enfrentam concorrência direta com a China
A lógica comercial original de alguns investimentos em fabricação fora da China era aceitar custos de produção mais altos em troca de acesso ao mercado dos EUA e preços de venda mais elevados. Essa lógica está enfraquecendo à medida que sete origens asiáticas passam a ser alvo de escrutínio antidumping e compensatório e os preços mínimos de importação da Seção 232 se aproximam da implementação.
Fora dos Estados Unidos, os módulos baseados na China ainda podem alcançar a Europa, a América Latina, o Oriente Médio, a África e a maior parte da Ásia. Os produtores chineses mantêm vantagens em profundidade da cadeia de suprimentos, escala, desenvolvimento de produtos e capacidade de entrega. Dados da SMM mostraram módulos TOPCon padrão a US$ 0,104-0,110/W FOB no porto chinês em 10 de setembro. O preço mínimo de importação de módulos da Seção 232 de US$ 0,38/W é aproximadamente 3,5 vezes o ponto médio dessa faixa FOB. Os termos comerciais não são diretamente comparáveis, mas a diferença ilustra as estruturas de preços cada vez mais distintas dos mercados dos EUA e de fora dos EUA.
Quando as bases de fabricação fora da China não conseguem mais garantir o prêmio dos EUA, seu parâmetro competitivo muda dos preços de projetos dos EUA de volta para os preços FOB da China. Essas plantas frequentemente enfrentam custos mais altos de materiais de entrada, redes de fornecedores locais mais limitadas, despesas unitárias de fabricação mais elevadas e taxas de utilização mais voláteis. Sem proteção de conteúdo local, vantagens tarifárias ou prazos de entrega materialmente mais curtos, a lucratividade ficará sob pressão.
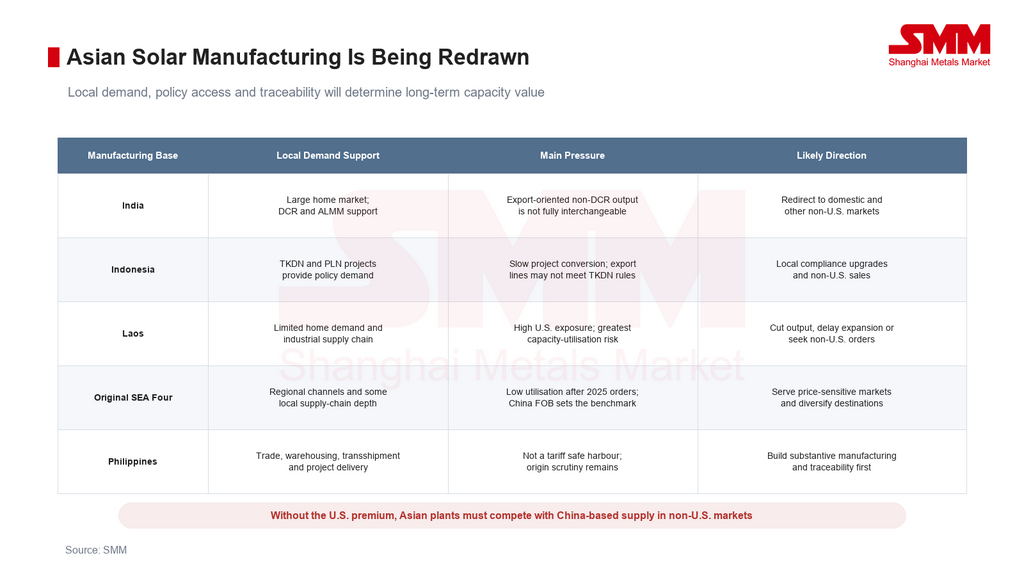
O impacto variará por país. A Índia tem um grande mercado interno, enquanto as políticas de Lista Aprovada de Modelos e Fabricantes e de Requisito de Conteúdo Doméstico oferecem algum suporte à produção local. No entanto, produtos não-DCR originalmente fabricados para os Estados Unidos não podem ser automaticamente redirecionados para projetos DCR. Os requisitos de certificação, fornecimento de insumos e uso final são diferentes. Se as vendas para os EUA se tornarem antieconômicas, as linhas não-DCR podem se voltar para o Oriente Médio, Europa e outros mercados asiáticos, onde competirão diretamente com a oferta baseada na China.
A Indonésia tem demanda potencial de projetos em conformidade com TKDN e compras pela concessionária estatal PLN, enquanto sua ambição de longo prazo de 100 GW de energia solar poderia apoiar a fabricação local. A absorção real dependerá, no entanto, de concessões de projetos, financiamento, implantação de armazenamento e investimento em rede. As linhas orientadas à exportação construídas para os Estados Unidos podem não cumprir automaticamente as regras TKDN e podem enfrentar lacunas de pedidos de curto prazo e menor utilização.
O Laos tem um mercado interno menor e uma cadeia de suprimentos industrial menos desenvolvida, deixando suas fábricas mais novas mais dependentes de pedidos de exportação. Os embarques para os Estados Unidos aumentaram de quase zero para 1,91 GW em 2024, mostrando que o mercado dos EUA foi um destino importante para sua expansão de capacidade. Se as ordens forem impostas, o Laos tem o menor espaço para redirecionar a produção internamente e enfrenta um risco maior de cortes de produção, expansão adiada ou preços agressivos em mercados fora dos EUA.
Camboja, Malásia, Tailândia e Vietnã estão passando por uma reavaliação semelhante. Após as ordens de 2025 reduzirem o acesso à sua base original de clientes nos EUA, a pesquisa de mercado da SMM indica que as taxas de operação em algumas plantas de células e módulos nos quatro países caíram para níveis baixos. Os produtores adotaram cada vez mais a produção sob encomenda, turnos reduzidos, manutenção programada ou reinícios adiados para controlar estoques e fluxo de caixa. A Malásia mantém alíquotas mais baixas para algumas empresas, enquanto o Vietnã e a Tailândia têm cadeias de suprimentos industriais mais profundas e alguma demanda regional. Instalações no Camboja e em outros mercados com absorção doméstica limitada enfrentam maior risco de utilização.
As vendas das quatro origens originais do Sudeste Asiático não estão mais focadas exclusivamente nos Estados Unidos. Parte da produção foi redirecionada para mercados sensíveis a preços na América Latina, Oriente Médio, Sul da Ásia e África. Em partes do Sul da Ásia e em rotas selecionadas do Oriente Médio e da África, as plantas do Sudeste Asiático podem obter vantagens relativas de tempos de trânsito, ciclos de entrega, canais de clientes estabelecidos ou arranjos comerciais específicos. Qualquer vantagem na América Latina depende mais fortemente do porto de destino, da rota e do mercado de frete e não é universal.
A maioria desses mercados fora dos EUA também pode comprar diretamente da China. A questão decisiva, portanto, mudou de se uma planta pode entrar nos Estados Unidos para se seu custo desembarcado pode competir com os módulos baseados na China. Quando os preços FOB da China permanecem baixos, qualquer vantagem logística pode ser insuficiente para compensar os custos de fabricação mais altos e o ônus do custo unitário criado pela utilização fraca.
Olhando para 2027, se os requisitos de eficiência e outros sob o novo padrão de módulos fotovoltaicos da China elevarem os preços de exportação, os mercados endereçáveis para a produção baseada na China e no exterior podem se tornar mais segmentados. Apoiados por uma cadeia de suprimentos integrada, P&D mais forte e múltiplas plataformas tecnológicas, os produtores chineses podem se concentrar mais intensamente em projetos com requisitos exigentes de eficiência, potência, confiabilidade, financiabilidade e certificação. Isso inclui aplicações premium de geração distribuída na Europa, projetos de escala de utilidade no Oriente Médio e segmentos intensivos em certificação no Japão, Coreia do Sul e Austrália. Produtos TOPCon de alta potência, de contato traseiro, heterojunção e específicos para aplicações poderiam sustentar prêmios maiores de tecnologia e marca.
Algumas plantas nos quatro países originais do Sudeste Asiático podem achar mais difícil igualar os fornecedores chineses em atualizações tecnológicas, amplitude de produtos e profundidade da cadeia de suprimentos. Se os preços de exportação da China subirem e a diferença de custos se estreitar, essas instalações podem cada vez mais visar a demanda sensível a preços na América Latina, África, Sul da Ásia e mercados selecionados do Oriente Médio. Elas poderiam competir por meio de vantagens de frete específicas por rota, ciclos de entrega mais curtos, armazenagem regional, relacionamentos estabelecidos com clientes e capacidade de resposta em pequenos lotes. Também podem se tornar parte de estratégias de diversificação da cadeia de suprimentos em mercados selecionados.
Essa divisão não é garantida. Ela dependerá do aumento real dos preços FOB da China, dos custos de frete, da utilização das plantas no exterior e do suporte local da cadeia de suprimentos. Se os módulos baseados na China mantiverem uma clara vantagem de custo e os benefícios logísticos das plantas no exterior permanecerem pequenos demais para sustentar reinícios mais amplos, muitas instalações podem continuar operando com cargas baixas e apenas contra pedidos confirmados.
O mercado dos EUA tem uma proteção de curto prazo, mas os custos de aquisição podem subir
Os estoques existentes, contratos e a capacidade de fabricação de módulos dos EUA devem fornecer alguma proteção de oferta no curto prazo. As determinações do Departamento de Comércio por si só não causarão uma escassez imediata. Alguns fornecedores também podem buscar manter as entregas mudando o fornecimento de células, estendendo a vida útil das configurações de produtos existentes ou trabalhando com produtores sujeitos a alíquotas mais baixas.
Se a ITC emitir determinações afirmativas de dano em 14 de outubro e ordens formais se seguirem, no entanto, as alíquotas elevadas reduziriam drasticamente a viabilidade comercial de embarques contínuos das três origens. A implementação em 4 de dezembro dos preços mínimos de importação da Seção 232 e da tarifa adicional de 15% adicionaria outra camada de pressão de custos.
A capacidade de fabricação de células dos EUA exigirá tempo para ser construída e ampliada. Pode surgir um descompasso temporário entre um conjunto cada vez menor de fontes de importação e a oferta doméstica que ainda não atingiu escala total. Isso poderia elevar as cotações de módulos, alongar os prazos de aquisição e levar alguns desenvolvedores a recalcular os retornos dos projetos ou adiar a construção.
Perspectiva: as estratégias de capacidade devem mudar do acesso tarifário para o ajuste às políticas de mercado
A avaliação da SMM é que o impacto central dessas determinações finais não é simplesmente o volume de pedidos dos EUA que Índia, Indonésia e Laos podem perder. A lógica de investimento para a fabricação solar fora da China está sendo redefinida.
Os futuros projetos de fabricação precisarão responder a cinco perguntas:
- O mercado-alvo oferece demanda local de instalação suficiente?
- A instalação pode se qualificar para DCR, TKDN ou outras compras de conteúdo local?
- O fornecimento de células e insumos críticos atende aos requisitos de origem e rastreabilidade?
- Os custos de fabricação podem competir com a oferta de exportação baseada na China após o desaparecimento do prêmio dos EUA?
- A fábrica pode alternar produtos, clientes e mercados de destino se a política comercial mudar?
A vida útil efetiva de uma estratégia baseada em replicar a produção chinesa em outro país de baixo custo e exportar principalmente para os Estados Unidos está se tornando mais curta. Bases de fabricação com valor duradouro têm maior probabilidade de combinar demanda do mercado final local, acesso a projetos de conteúdo local, processos de produção substanciais, evidência clara de origem e capacidade de vender em várias regiões.
Os principais desenvolvimentos a observar incluem a determinação de dano do ITC em 14 de outubro, quaisquer ordens de direitos resultantes e instruções de depósito em dinheiro, a implementação detalhada das medidas da Seção 232 de 4 de dezembro, mudanças nas importações dos EUA das Filipinas e de outros mercados asiáticos, o aumento da capacidade de células dos EUA e a capacidade dos projetos domésticos indianos e indonésios de absorver a produção orientada à exportação.
Nota: Os valores de AD neste artigo são margens finais de dumping, enquanto os valores de CVD são taxas finais de subsídio. Eles não devem ser somados e tratados como o direito de importação efetivo. As taxas aplicáveis e os depósitos em dinheiro dependem da combinação produtor-exportador, das ordens formais e das instruções aduaneiras.
Escrito por:
Ryan Tey Tze Yang | Analista de PV da SMM
+60 127179370 | ryan.tey@metal.com