[Análise de Exportação de Aço da SMM] Exportações de Aço em Agosto Subiram Ligeiramente; Recuperação de Pedidos Sustenta Novos Ganhos em Setembro
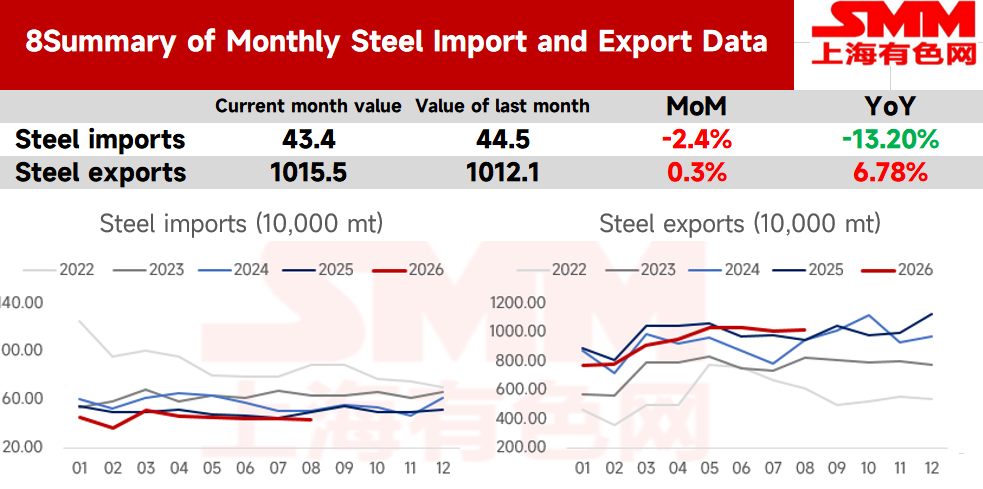
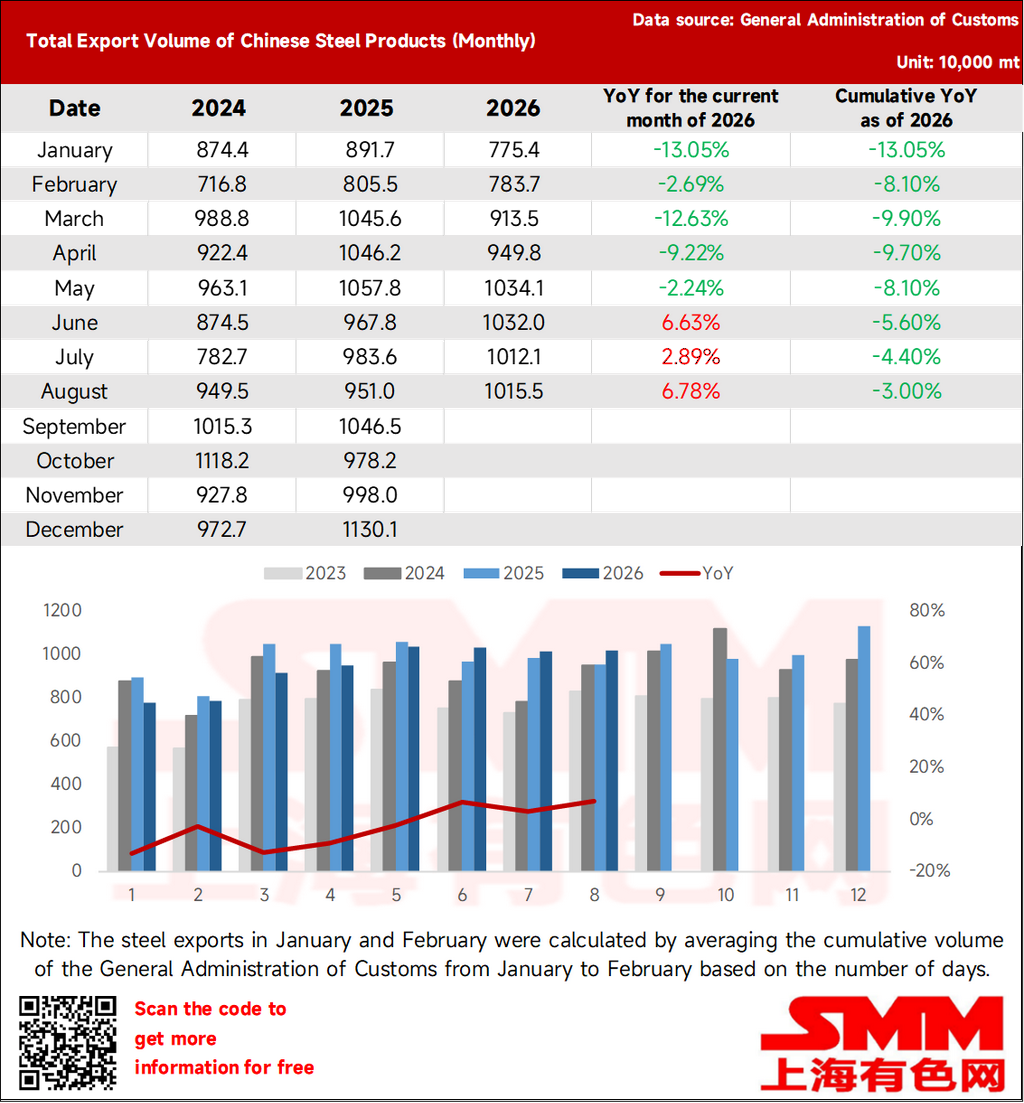
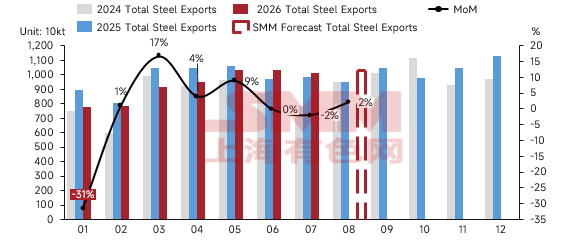
De acordo com dados da Administração Geral de Alfândegas (GACC) divulgados em 8 de setembro, a China exportou 10,155 milhões de toneladas de aço em agosto de 2026, um aumento de 34 mil toneladas em relação ao mês anterior, +0,3% na comparação mensal; as exportações acumuladas de janeiro a agosto atingiram 75,149 milhões de toneladas, queda de 3% na comparação anual.
Em agosto de 2026, a China importou 434 mil toneladas de aço, queda de 11 mil toneladas em relação ao mês anterior, –2,4% na comparação mensal; as importações acumuladas de janeiro a agosto atingiram 3,574 milhões de toneladas, queda de 10,5% na comparação anual.
Dados de Importação e Exportação de Aço em Resumo
Fonte de dados: SMM、GACC
• Crescimento limitado nas exportações de aço da China em agosto
O crescimento dos dados alfandegários está alinhado com a recuperação do indicador antecedente da SMM — a pesquisa de entrada de pedidos de exportação de aço: a entrada de pedidos da SMM em julho subiu 6,5% na comparação mensal, com melhora tanto em produtos longos quanto planos, o que se materializou nos volumes de exportação de agosto conforme esperado. A pesquisa da SMM aponta vários fatores que sustentam a recuperação dos pedidos: primeiro, a demanda de reposição de estoques foi parcialmente liberada, apoiada pelos setores de manufatura no exterior, como eletrodomésticos, que estocaram para o terceiro trimestre e diante de expectativas de preços mais altos; segundo, recursos de baixo preço permanecem atrativos para mercados emergentes sensíveis a preços — por destino, consultas de mercados como Turquia e Paquistão tiveram desempenho razoável; enquanto isso, interrupções no Oriente Médio e rotas de navegação bloqueadas no Golfo Pérsico elevaram os volumes de exportação para mercados emergentes na África e América do Sul tanto na comparação anual quanto mensal, com essa demanda incremental sustentando efetivamente o total de pedidos recebidos.
Exportações Totais de Aço da China
Fonte de dados: SMM、GACC
- Perspectiva de Curto Prazo para Exportação de Aço
1. Atividade manufatureira global se recupera de uma base baixa; demanda externa melhora marginalmente
Em agosto de 2026, o PMI Global de Manufatura do J.P. Morgan ficou em 52,3, alta de 0,2 ponto em relação a julho, atingindo a máxima de três meses e permanecendo acima do limiar de 50, que indica ausência de mudança, pelo 13º mês consecutivo. Os principais subíndices, como produção, novos pedidos e emprego, melhoraram, com novos impulsos, incluindo IA e semicondutores, continuando a apoiar a expansão da manufatura asiática; o mercado europeu também melhorou com base no aumento de pedidos, embora o aumento dos custos de energia e as interrupções na cadeia de suprimentos permaneçam como possíveis restrições.
No mercado doméstico, o índice de novos pedidos de exportação da indústria de transformação subiu para 50,1% em agosto, alta de 0,5 ponto percentual na comparação mensal e retorno à expansão, indicando uma recuperação marginal da demanda externa. No entanto, a melhora atual da indústria ainda apresenta características estruturais distintas: o setor de fundição e laminação de metais ferrosos permanece em contração tanto na produção quanto nos novos pedidos, e a demanda direta por aço dos setores tradicionais, como imobiliário e construção, está se recuperando apenas de forma limitada; enquanto isso, esta rodada de recuperação industrial é impulsionada mais por indústrias de novo impulso, como máquinas elétricas e equipamentos eletrônicos, cuja transmissão para a demanda de aço — especialmente produtos planos — é relativamente lenta. Portanto, o ambiente de demanda externa de curto prazo melhorou um pouco em relação ao período anterior, o que é favorável para sustentar as consultas de exportação de aço e as compras de demanda rígida, mas o impulso real aos pedidos de exportação ainda precisa ser monitorado.
2. A produção de aço bruto no exterior permanece resiliente e em expansão; a contração da China domina a queda total global
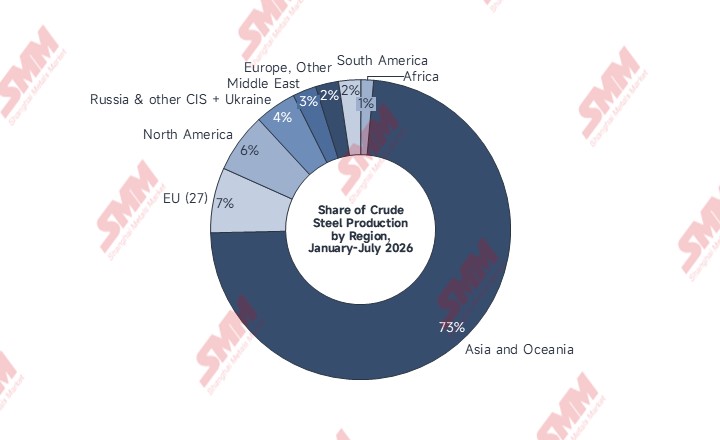
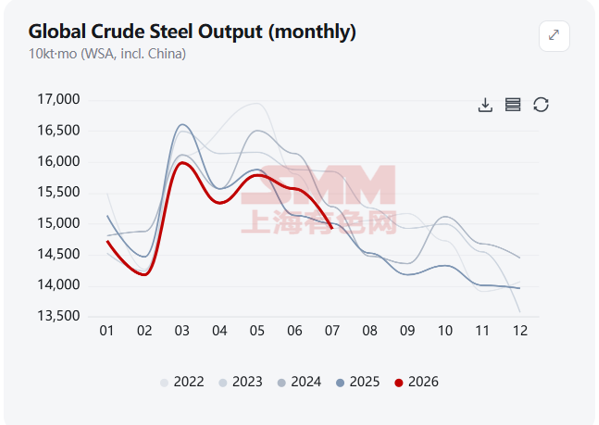
A produção global de aço bruto em julho de 2026 foi de 149,2 milhões de toneladas, queda de 0,3% na comparação anual, com a produção média diária contraindo 7,3% na comparação mensal; a queda mensal no total global foi quase inteiramente impulsionada pela forte contração da China. A produção média diária de aço bruto da China caiu 11,1% na comparação mensal em julho, para 2,48 milhões de toneladas/dia — a primeira contração mensal genuína deste ano — pressionada pela entressafra quente e chuvosa no sul, pelo aumento das perdas das usinas e pelas restrições de produção em Tangshan no fim do mês. Excluindo a China, a produção de aço bruto no exterior foi de cerca de 72,3 milhões de toneladas em julho, alta de 3,5% na comparação anual, com a produção média diária recuando apenas 2,8% na comparação mensal — uma queda sazonal normal consistente com o ciclo de manutenção/parada de verão no hemisfério norte, sem sinal adicional de deterioração fundamental. Em base acumulada, a produção de aço bruto no exterior de janeiro a julho atingiu 504 milhões de toneladas, alta de 2,4% na comparação anual, com a produção anualizada subindo para 864 milhões de toneladas, já superando as 843 milhões de toneladas produzidas em todo o ano de 2025. A oferta externa em geral permanece em um padrão de expansão e resiliência — os ganhos de produção na Europa e na América do Norte dependem mais da recuperação da participação no mercado doméstico impulsionada pela proteção comercial do que da expansão genuína da demanda final, enquanto Índia, Vietnã e Coreia do Sul continuam produzindo em níveis elevados. Fatores-chave a observar daqui para frente: o ritmo de consumo das cotas de importação do terceiro trimestre da UE, o aumento dos custos de conformidade para rotas de comércio em trânsito após a exigência do certificado de origem "melt-and-pour" entrar em vigor em 1º de outubro, e o ritmo de retomada das usinas chinesas após os controles de produção de setembro, além de saber se a demanda do "Setembro Dourado" se materializa; no curto prazo, o espaço para crescimento marginal da demanda externa é limitado.
Produção de Aço Bruto por Região
Fonte de dados: SMM, Worldsteel
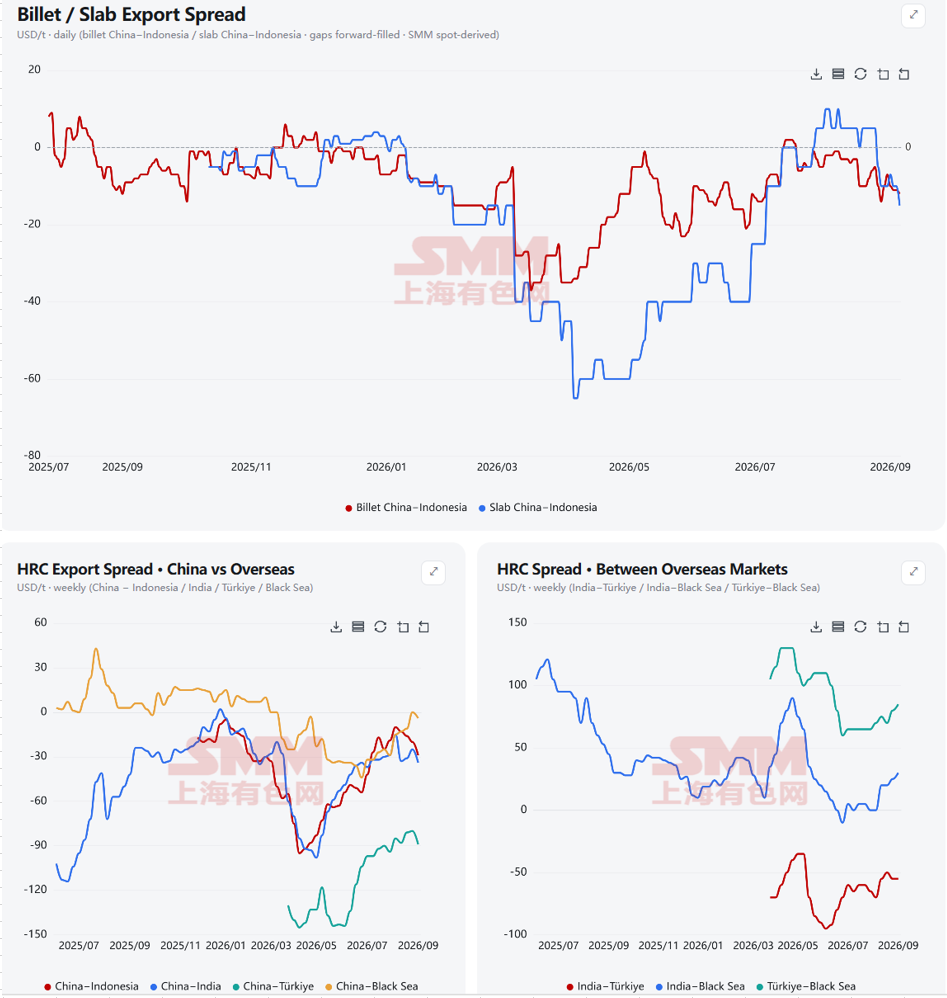
3. Os diferenciais de preços do aço entre a China e o exterior se ampliaram ainda mais; as perspectivas de captação de pedidos permanecem construtivas
Com base no modelo de diferencial de preços do aço entre a China e o exterior, os diferenciais entre a China e o exterior se ampliaram um pouco em agosto, pois os aumentos de custos elevaram os preços globais e os ganhos de preços no exterior permaneceram maiores do que os domésticos. Combinado com a transição sazonal no exterior e as expectativas de melhora da demanda marginal, os preços relativamente baixos da China continuam a apoiar a captação de pedidos até certo ponto. Em 31 de agosto de 2026, as cotações de exportação (FOB) de bobinas laminadas a quente eram de US$ 520/t na Índia, US$ 585/t na Turquia e US$ 495/t na CEI, enquanto a cotação de exportação de BQ da China (FOB) estava em US$ 498/t.
Modelo Global de Diferencial de Preços do Aço
Fonte de dados: SMM Global Steel Price Weekly
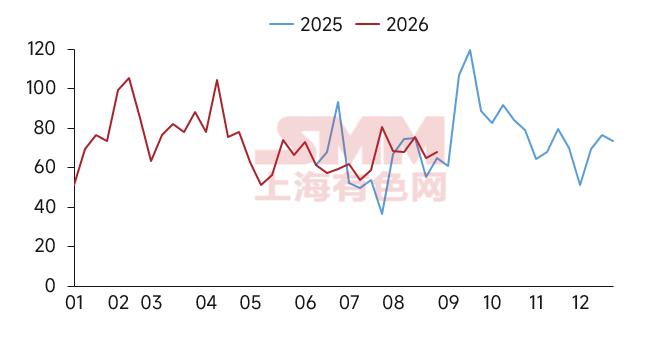
4. Os pedidos de exportação da SMM continuaram a se recuperar em agosto, com alta de 6,95% na comparação mensal
Com base no desempenho dos pedidos de exportação de aço da SMM, os pedidos totais em agosto atingiram 3,0547 milhões de toneladas, um aumento de 6,95% em relação aos 2,8562 milhões de toneladas de julho. Por produto, os aços longos caíram 1,83%, enquanto chapas e placas se recuperaram, com alta de 16,24%. Especificamente, para aços longos, especialmente tarugos, os preços mais baixos dos recursos anteriores estimularam compras ativas por compradores a jusante fora da China, e os estoques em alguns mercados se acumularam a níveis elevados, com a demanda de aquisição antecipada, de modo que o ritmo de captação de pedidos recuou notavelmente. Para chapas e placas, beneficiando-se do estocamento concentrado do terceiro trimestre pelos setores de eletrodomésticos a jusante na indústria estrangeira, combinado com as expectativas do mercado de aumentos de preços após a transição sazonal, a disposição de estocar a jusante aumentou, de modo que os volumes de pedidos se recuperaram.
Captação de Pedidos de Exportação de Aço da SMM
Fonte de dados: SMM Global Steel Price Weekly
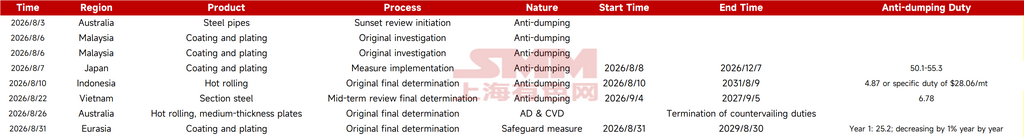
5. Casos de antidumping de aço em agosto
As variedades envolvidas em novos casos relacionados a antidumping na China diminuíram em agosto, incluindo principalmente tubos de aço, aço revestido, perfis de aço, aço laminado a quente e chapas de espessura média. Os casos específicos e os volumes afetados são mostrados na tabela abaixo:
Novos casos de antidumping em agosto
Fonte: SMM, China Trade Remedies Information
Em resumo, com base no ritmo de transmissão da captação de pedidos da SMM como indicador antecedente, os pedidos em agosto subiram 6,95% em relação ao mês anterior. Combinado com o período de transição da baixa para a alta temporada, espera-se que as exportações de aço em setembro continuem se recuperando em relação a agosto. Em termos de demanda nos mercados fora da China, à medida que a estação chuvosa e o clima de monções recuam, alguns mercados asiáticos mostraram sinais de melhora, enquanto a pressão logística anteriormente interrompida pelo clima diminuirá gradualmente, e o lado da captação de pedidos também deve se recuperar ainda mais.
Exportações de aço e previsões, 2024-2026
Fonte de dados: SMM、GACC
Declaração de Direitos Autorais e Propriedade Intelectual:
Este relatório é criado ou compilado de forma independente pela SMM Information & Technology Co., Ltd. (doravante denominada "SMM"), e a SMM goza legalmente de direitos autorais completos e direitos de propriedade intelectual relacionados.
Os direitos autorais, direitos de marca, direitos de nome de domínio, direitos de propriedade sobre dados comerciais e outros direitos de propriedade intelectual relacionados de todo o conteúdo contido neste relatório (incluindo, entre outros, informações, artigos, dados, gráficos, imagens, áudio, vídeo, logotipos, anúncios, marcas, nomes comerciais, nomes de domínio, designs de layout, etc.) são de propriedade ou detidos pela SMM ou seus titulares de direitos relacionados.
Os direitos acima são estritamente protegidos pelas leis e regulamentos relevantes da República Popular da China, como a Lei de Direitos Autorais da República Popular da China, a Lei de Marcas da República Popular da China e a Lei Anticoncorrência Desleal da República Popular da China, bem como pelos tratados internacionais aplicáveis.
Sem autorização prévia por escrito da SMM, nenhuma instituição ou indivíduo pode:
1. Usar todo ou parte deste relatório em qualquer forma (incluindo, entre outros, reimpressão, modificação, venda, transferência, exibição, tradução, compilação, disseminação);
2. Divulgar o conteúdo deste relatório a terceiros;
3. Licenciar ou autorizar terceiros a usar o conteúdo deste relatório;
4. Para qualquer uso não autorizado, a SMM buscará legalmente as responsabilidades legais do infrator, exigindo que ele assuma responsabilidades legais incluindo, mas não se limitando a, responsabilidade por quebra contratual, devolução de enriquecimento sem causa e compensação por perdas econômicas diretas e indiretas.
Declaração de Fonte de Dados:
(Exceto informações publicamente disponíveis, outros dados neste relatório são derivados de informações publicamente disponíveis (incluindo, mas não se limitando a, notícias do setor, seminários, exposições, relatórios financeiros corporativos, relatórios de corretoras, dados do Instituto Nacional de Estatísticas, dados alfandegários de importação e exportação, vários dados publicados por grandes associações e instituições, etc.), intercâmbios de mercado e análise abrangente e inferências razoáveis feitas pela equipe de pesquisa com base nos modelos de banco de dados internos da SMM. Estas informações são apenas para referência e não constituem aconselhamento de decisão.
A SMM reserva-se o direito de interpretação final dos termos desta declaração e o direito de ajustar e modificar o conteúdo da declaração de acordo com as circunstâncias reais.