SMM, 6 de setembro:
Em agosto de 2026, a diferença de preços entre o cátodo de cobre e a sucata de cobre ampliou-se de forma contínua, de 3.455 yuans/t no início do mês para acima de 5.000 yuans/t no fim do mês, um intervalo historicamente extremo. Em 17 de agosto, disparou para 5.533 yuans/t. A diferença de preços entre a barra de cátodo de cobre e a barra de cobre secundário também oscilou em níveis elevados, na faixa de 1.150-2.260 yuans/t. No papel, a vantagem de substituição da sucata de cobre em relação ao cátodo de cobre atingiu um nível sem precedentes. No entanto, em forte contraste com o “spread de ouro”, as transações à vista de sucata de cobre não conseguiram ganhar volume ao longo de todo o mês. O mercado apresentou um padrão distorcido de “spread elevado, baixo volume de transações e fortes restrições de faturas”. A contradição central deslocou-se completamente do “nível do preço do cobre” no fim de julho para a dupla pressão de “custos de faturas corroendo os benefícios do spread e demanda física reprimida pelos altos preços do cobre”.
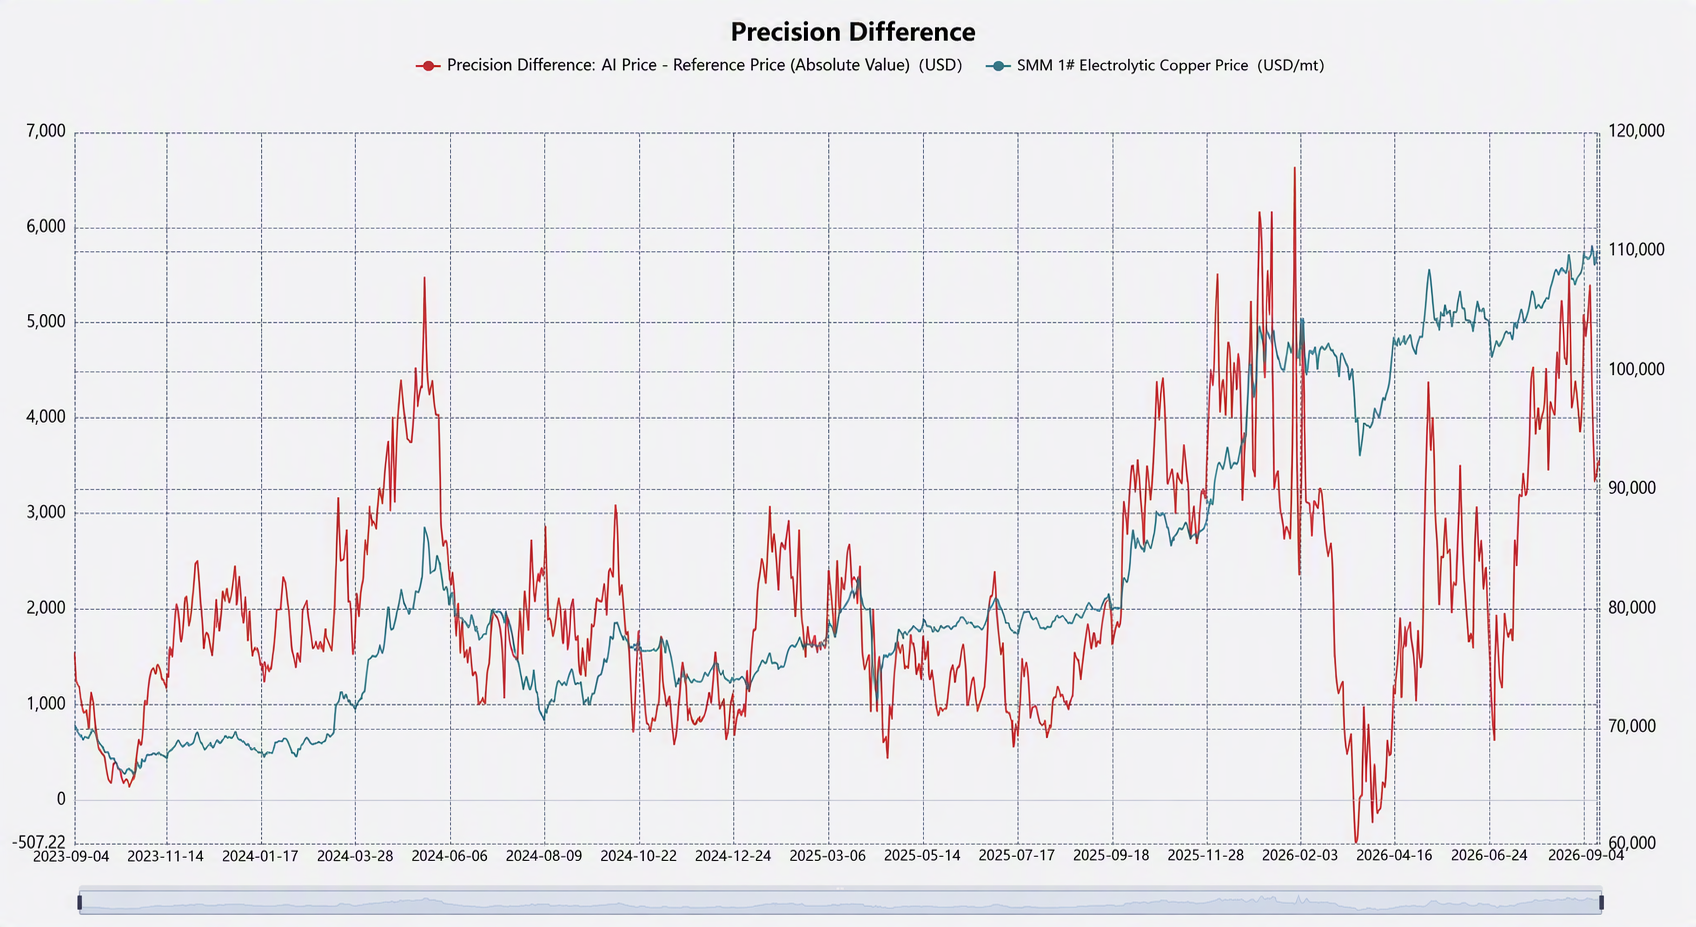
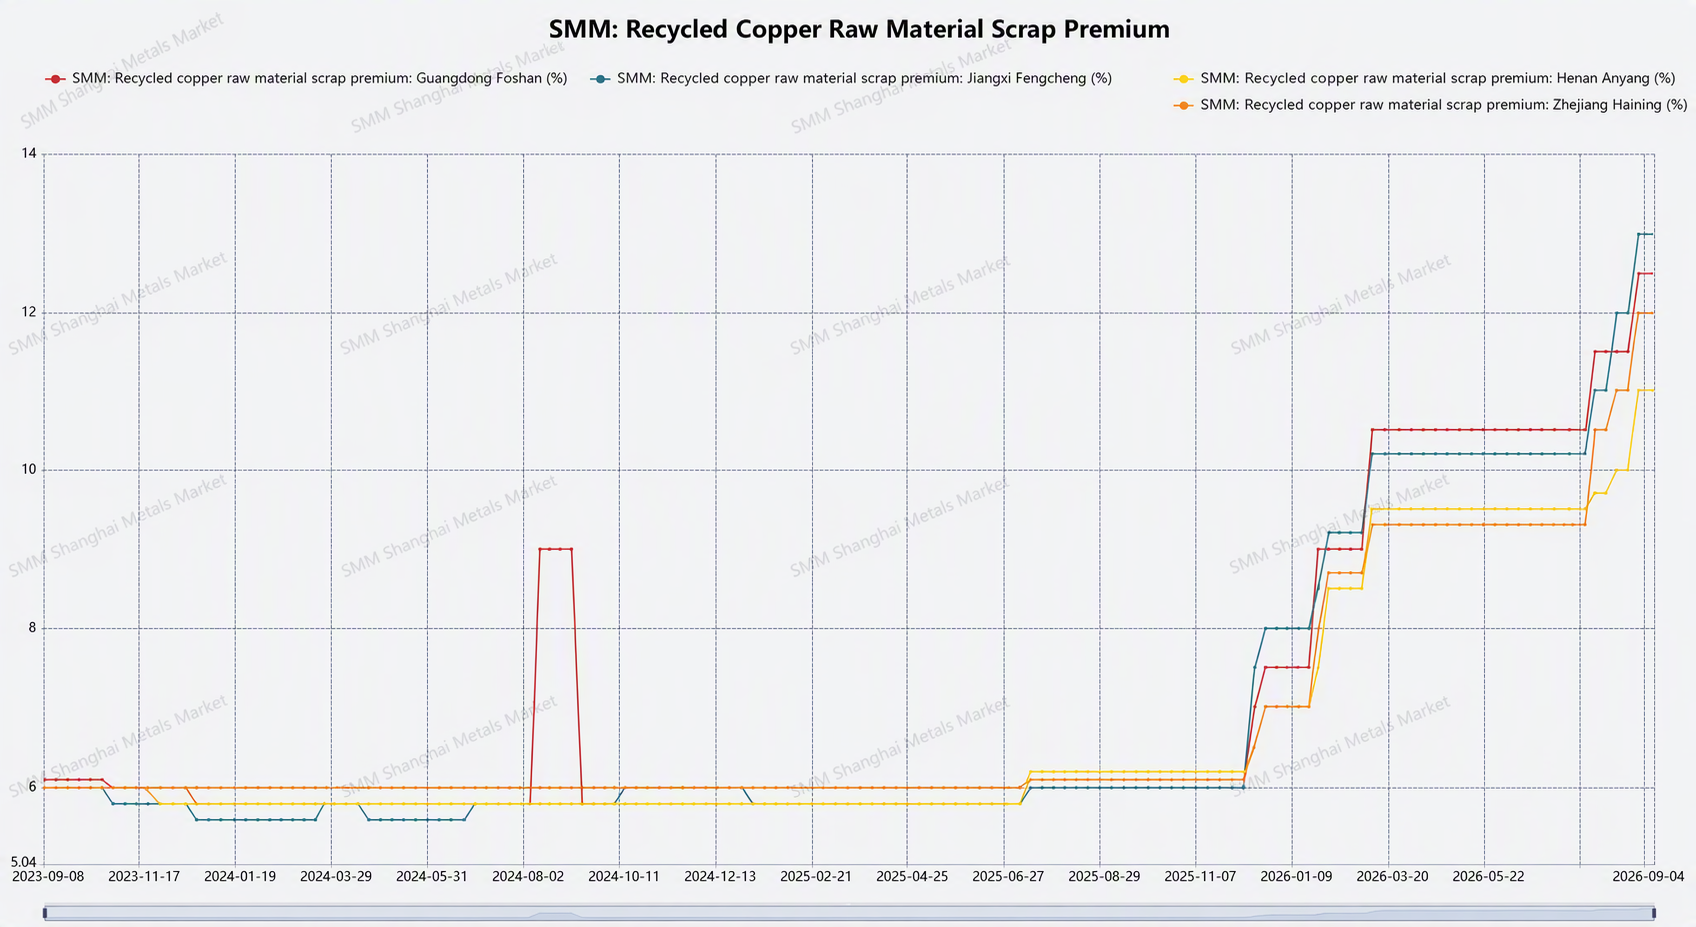
Do lado da oferta, a restrição subjacente no mercado de sucata de cobre continua sendo o impacto combinado da política de faturamento reverso e da escassez de faturas com imposto incluído. Dados da SMM mostram que a alíquota de imposto das faturas para matérias-primas de sucata de cobre com imposto incluído nas diferentes regiões subiu de 10,5% para 11,5%-12%, com Guangdong chegando a 12%. A oferta doméstica de sucata de cobre com imposto incluído é escassa, e a disputa das empresas por faturas de entrada manteve a oferta em conformidade apertada. A rápida ampliação desta rodada da diferença de preços entre cátodo de cobre e sucata de cobre não foi impulsionada pela demanda, mas pelo repasse dos custos tributários para montante ao longo da cadeia, até o segmento de matérias-primas de sucata de cobre — a concorrência no segmento de produtos acabados de barras de cobre secundário é intensa e os preços não podem ser elevados, de modo que as empresas que utilizam sucata só conseguem repassar para montante os custos adicionais do aumento da alíquota das faturas, reduzindo o preço de compra da sucata de cobre sem imposto. Como resultado, a alta de preço das matérias-primas de sucata de cobre sem imposto tem ficado consistentemente atrás da do cátodo de cobre. O ritmo de venda dos fornecedores em meio às fortes oscilações dos preços do cobre mostrou o padrão típico de “vender nas altas e segurar as vendas nas quedas”"
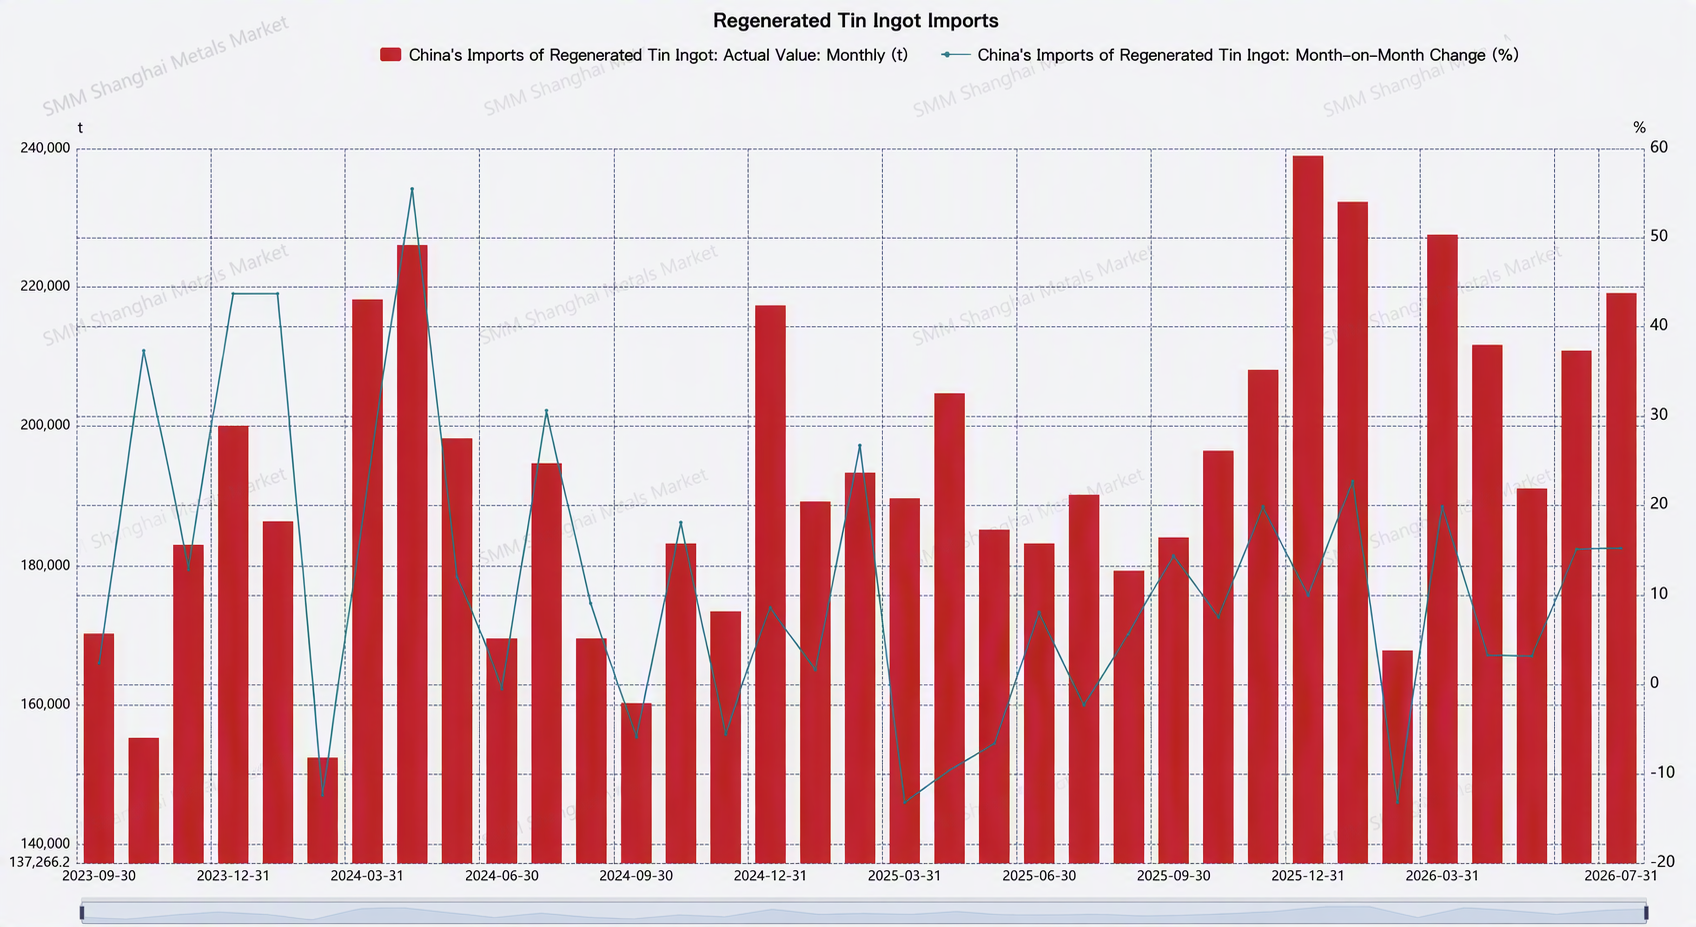
Importações, as importações de sucata de cobre da China em julho totalizaram 219.100 toneladas, alta de 3,89% ante o mês anterior. O leve aumento nas importações deveu-se principalmente à oferta restrita de cátodo de cobre doméstico no mercado à vista, o que elevou a dependência das empresas em relação à sucata de cobre. Os preços do cobre continuaram subindo em julho, e a maioria das empresas downstream ainda realizou compras just-in-time, com pedidos em desempenho geral. Ao entrar em agosto, afetadas pelos altos preços do cobre e pela entressafra, as importações de sucata de cobre devem recuar levemente ante o mês anterior. Em termos de preços, com os estoques atuais apertados e os prêmios à vista do cátodo de cobre permanecendo elevados, o indicador pagável para sucata de cobre fora da China segue alto, e os fornecedores mantêm preços firmes com forte sentimento. Embora a demanda de uso final ainda não mostre melhora clara, em um cenário de oferta doméstica de notas fiscais persistentemente restrita e cargas com impostos inclusos limitadas, espera-se que os preços da sucata de cobre com impostos inclusos permaneçam altos.
Do lado da demanda, empresas de vergalhão de cobre secundário na ponta de processamento indicaram que, com a ampliação da diferença de preço entre vergalhão de cátodo e vergalhão de cobre secundário, os pedidos de fios e cabos de usuários finais ficaram ativos e os comerciantes aceleraram a retirada de cargas. Com pedidos abundantes, as empresas de vergalhão de cobre secundário precisavam urgentemente repor o estoque de matéria-prima, e a atividade de compra aumentou visivelmente. O mercado passou de "fornecedores vendendo, empresas de vergalhão esperando" para "fornecedores vendendo, empresas de vergalhão disputando compras" em negociações ativas. Por outro lado, na ponta de fundição, produtores de ânodo de cobre que usam sucata viram suas taxas de operação permanecerem baixas devido à escassez de matérias-primas com impostos inclusos, com os RCs de cobre blister oscilando na mínima do ano de 600-800 yuan/tonelada e os volumes de entrega de contratos de longo prazo devendo encolher, confirmando ainda mais que a escassez de oferta com impostos inclusos está pressionando toda a indústria de utilização de sucata.
No geral, após a alíquota de imposto sobre notas fiscais para sucata de cobre com impostos inclusos subir para 12% em agosto, os custos reais de desembarque para as empresas de utilização de sucata não caíram proporcionalmente, e a vantagem do diferencial de preço foi corroída pelos custos tributários; enquanto isso, sob as expectativas para a tradicional temporada de pico de setembro-outubro, as empresas de fios e cabos de usuários finais permaneceram relutantes em comprar devido aos preços persistentemente altos do cobre, e a formação de estoques pré-temporada ainda não começou de fato. Olhando para setembro, à medida que as compras impulsionadas pela compressão diminuem e os preços do cobre recuam das máximas, se a taxa de imposto sobre faturas permanecer elevada em 12% e os preços do cobre continuarem acima de 107.000 yuans, o mercado de sucata de cobre provavelmente permanecerá num impasse de alto nível, caracterizado por fornecedores mantendo preços firmes e compradores à margem. Uma recuperação genuína no consumo físico exigirá que os preços do cobre recuem para os níveis psicológicos dos compradores a jusante ou uma queda substancial nos custos das faturas para reconstruir margens de lucro razoáveis para os produtores de vergalhões; caso contrário, a diferença de preço "inflacionada" entre o cátodo de cobre e a sucata de cobre persistirá, e a substituição do cátodo de cobre pela sucata de cobre permanecerá limitada.