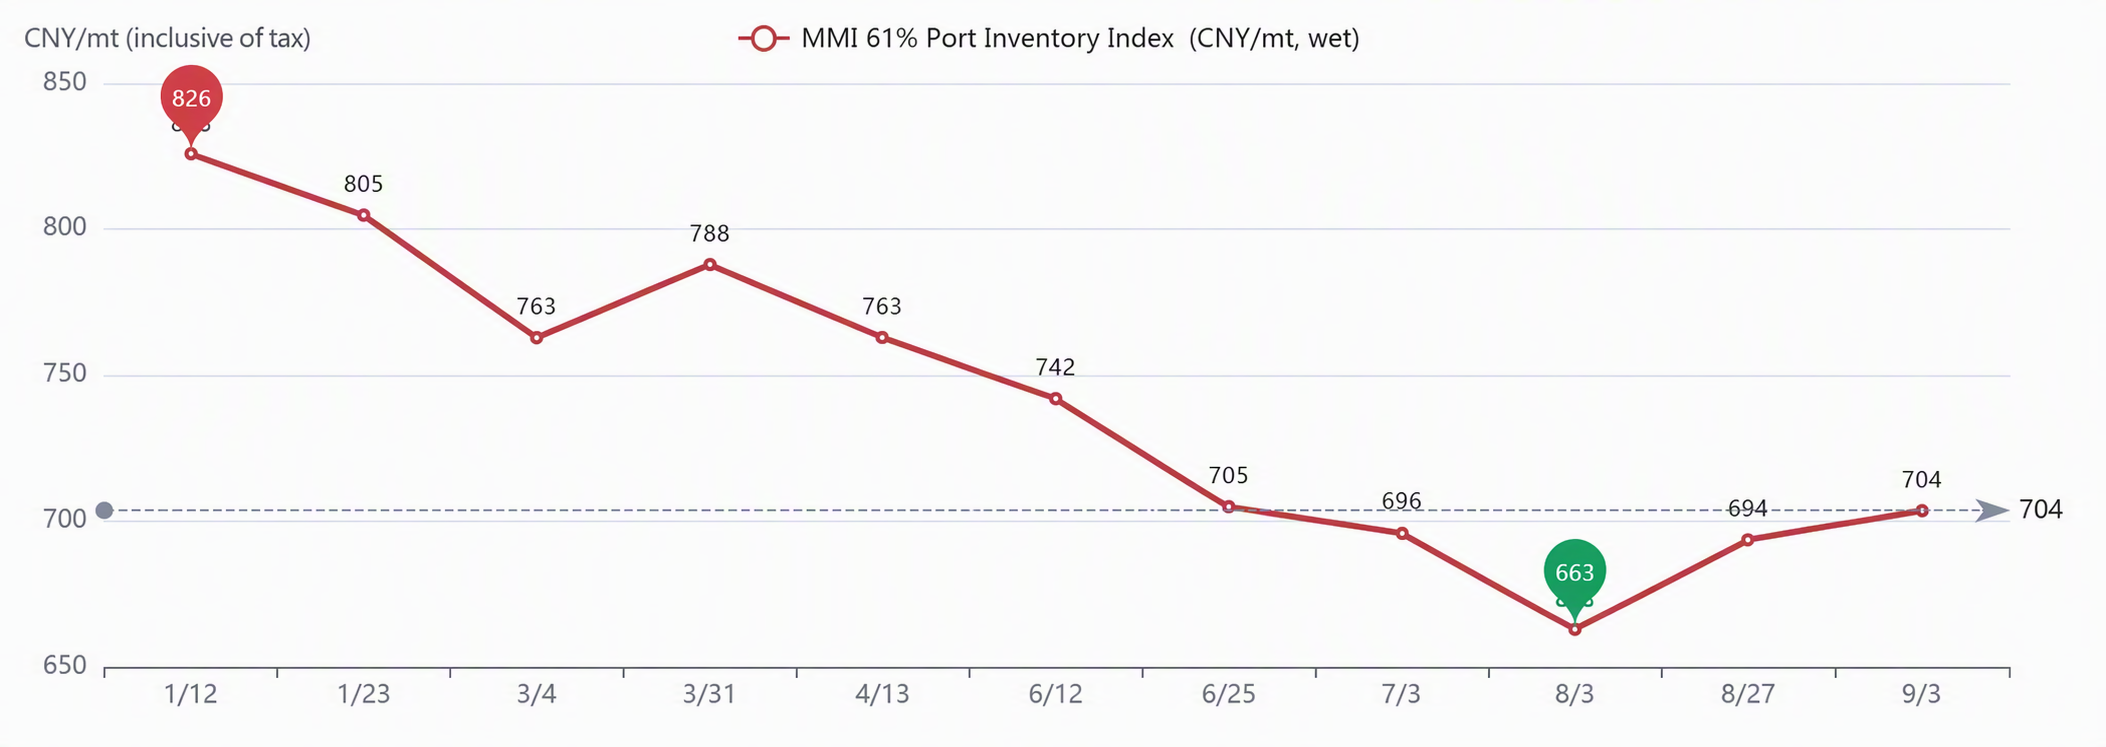
Os preços do minério de ferro se consolidaram em alta esta semana, com o contrato mais negociado I2701 atingindo máxima intradiária de 730 yuans/t e os preços permanecendo dentro da faixa mínima do ano de 700-730 yuans/t. Essa recuperação foi impulsionada por uma confluência de fatores, e não por um catalisador único. Primeiro, as negociações trabalhistas da BHP em Port Hedland chegaram a um impasse (em 25 de agosto, o sindicato rejeitou a proposta salarial, envolvendo aproximadamente 450 trabalhadores portuários, com a próxima rodada de negociações marcada para 8 de setembro), criando expectativas de aperto na oferta no sentimento do mercado; enquanto isso, as taxas de frete marítimo nas principais rotas permaneceram elevadas em meio a interrupções no Oriente Médio, e os custos de importação mais altos reforçaram ainda mais o suporte ao piso de preços. Segundo, com a aproximação do tradicional pico de demanda de setembro-outubro, juntamente com uma redução significativa nos estoques portuários esta semana (estoques em 35 portos -1,7 milhão de toneladas), mas os estoques das siderúrgicas caíram mais de 1 milhão de toneladas, o mercado manteve expectativas de uma recuperação de reabastecimento em setembro, impulsionando o sentimento. Terceiro, os preços do carvão de coque e do coque subiram acentuadamente esta semana — a quarta rodada de aumentos de preços do coque foi totalmente implementada em 2 de setembro (coque com extinção úmida +100 yuans/t, coque com extinção a seco +110 yuans/t), elevando os preços do aço acabado, e o minério de ferro, como matéria-prima, seguiu a alta passivamente, proporcionando algum impulso aos preços do minério. No geral, essa recuperação do minério de ferro foi fortemente sustentada pelo sentimento e pelo lado dos custos, mas os impulsionadores foram em grande parte de natureza "seguidora", e o padrão fundamental de oferta forte e demanda fraca não se reverteu fundamentalmente, limitando o potencial de alta da recuperação. As tendências futuras dependerão do ritmo de liberação da demanda de uso final e dos desdobramentos no lado da oferta.
Gráfico: Índice Spot Portuário MMI 61%
Fonte: SMM
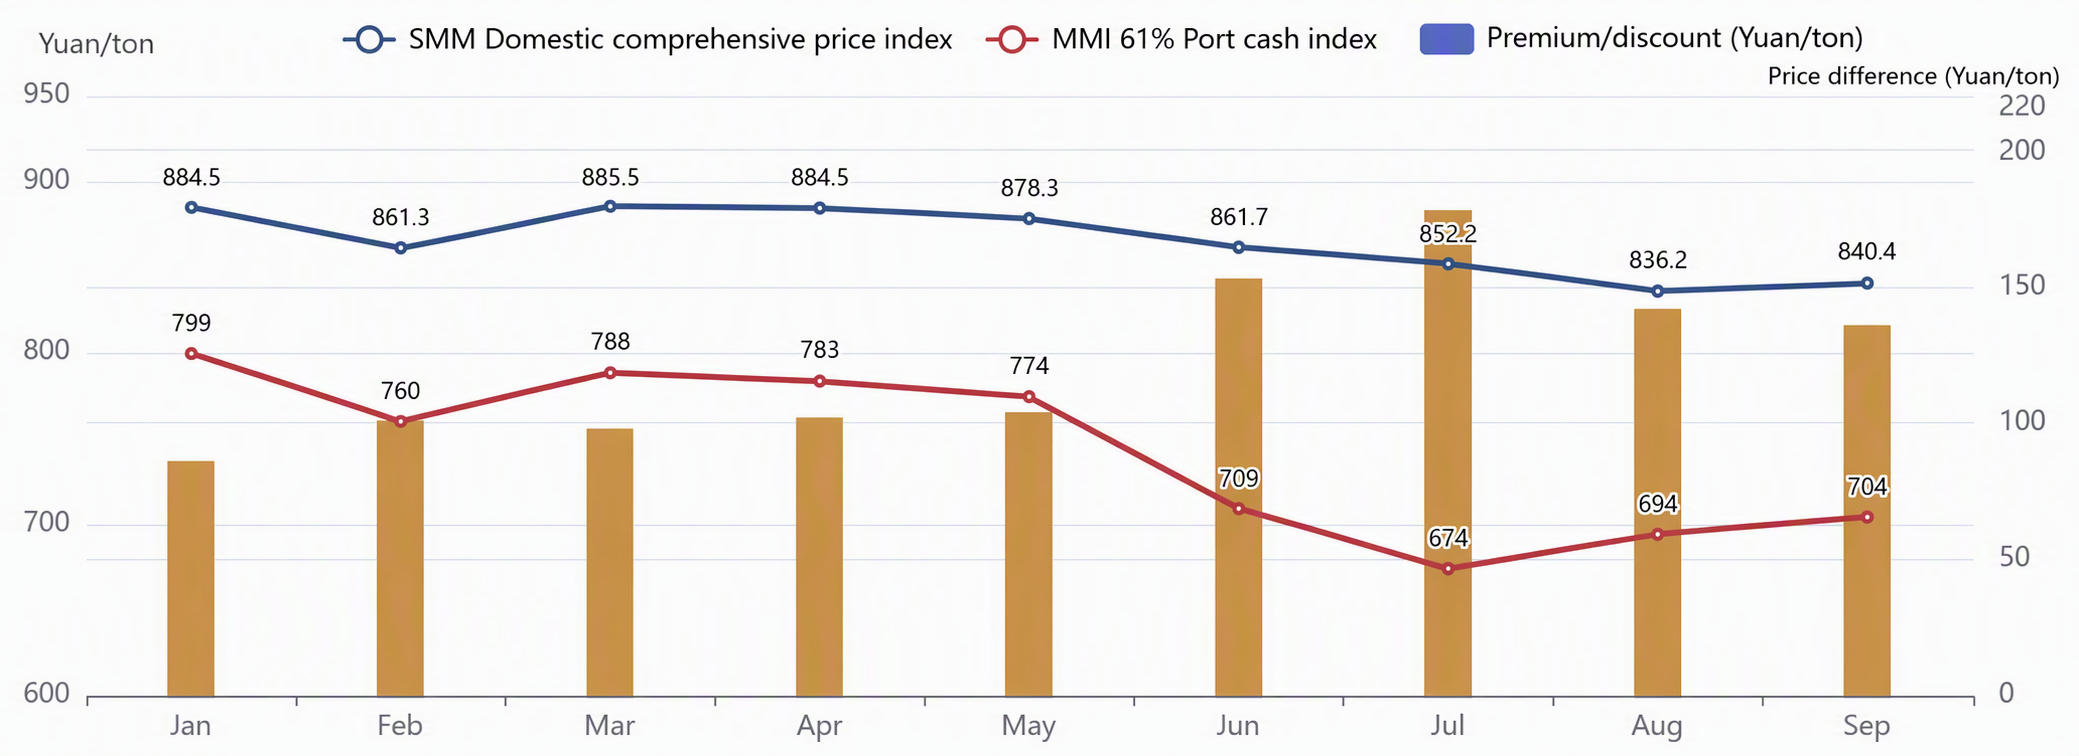
Gráfico: O spread de preços entre minério doméstico e importado se estreitou ainda mais esta semana; espera-se que permaneça relativamente estável na próxima semana
Perspectivas para a próxima semana
Olhando para a próxima semana,no lado da oferta, à medida que a manutenção portuária na Austrália e no Brasil se encerra, juntamente com o impulso usual de embarques do fim do terceiro trimestre pelas mineradoras estrangeiras, espera-se que os embarques se acelerem; enquanto isso, as siderúrgicas já iniciaram o estocagem pré-feriado do Dia Nacional, e os volumes de transações spot a termo se expandiram, com a aceleração geral do crescimento no lado da oferta. Do lado da demanda, quatro rodadas consecutivas de aumentos no preço do coque comprimiram significativamente as margens de lucro das siderúrgicas, levando o setor a perdas quase totais, com algumas usinas de alto custo enfrentando dificuldades de fluxo de caixa e ampliando os planos de manutenção e paralisação de altos-fornos, exercendo clara pressão sobre a demanda por minério de ferro. Sob o padrão de forte oferta e fraca demanda, a resistência à alta dos preços do minério de ferro está aumentando, mas o suporte à queda permanece: as negociações trabalhistas em Port Hedland da BHP estão programadas para retomar em 8 de setembro, e outro impasse reforçaria as expectativas de aperto na oferta, enquanto as elevadas taxas de frete marítimo também elevam o piso do preço do minério pelo lado dos custos. Além disso, o mercado ainda mantém expectativas para a alta temporada de setembro a outubro; combinado com a demanda de estocagem antes do Dia Nacional e os recentes ventos favoráveis macroeconômicos, os preços do minério ainda têm fatores de alta. Em resumo, espera-se que o cabo de guerra entre comprados e vendidos se intensifique significativamente na próxima semana, e os preços do minério de ferro provavelmente mostrarão um padrão de consolidação repetida.