

Notícias SMM, 4 de setembro:

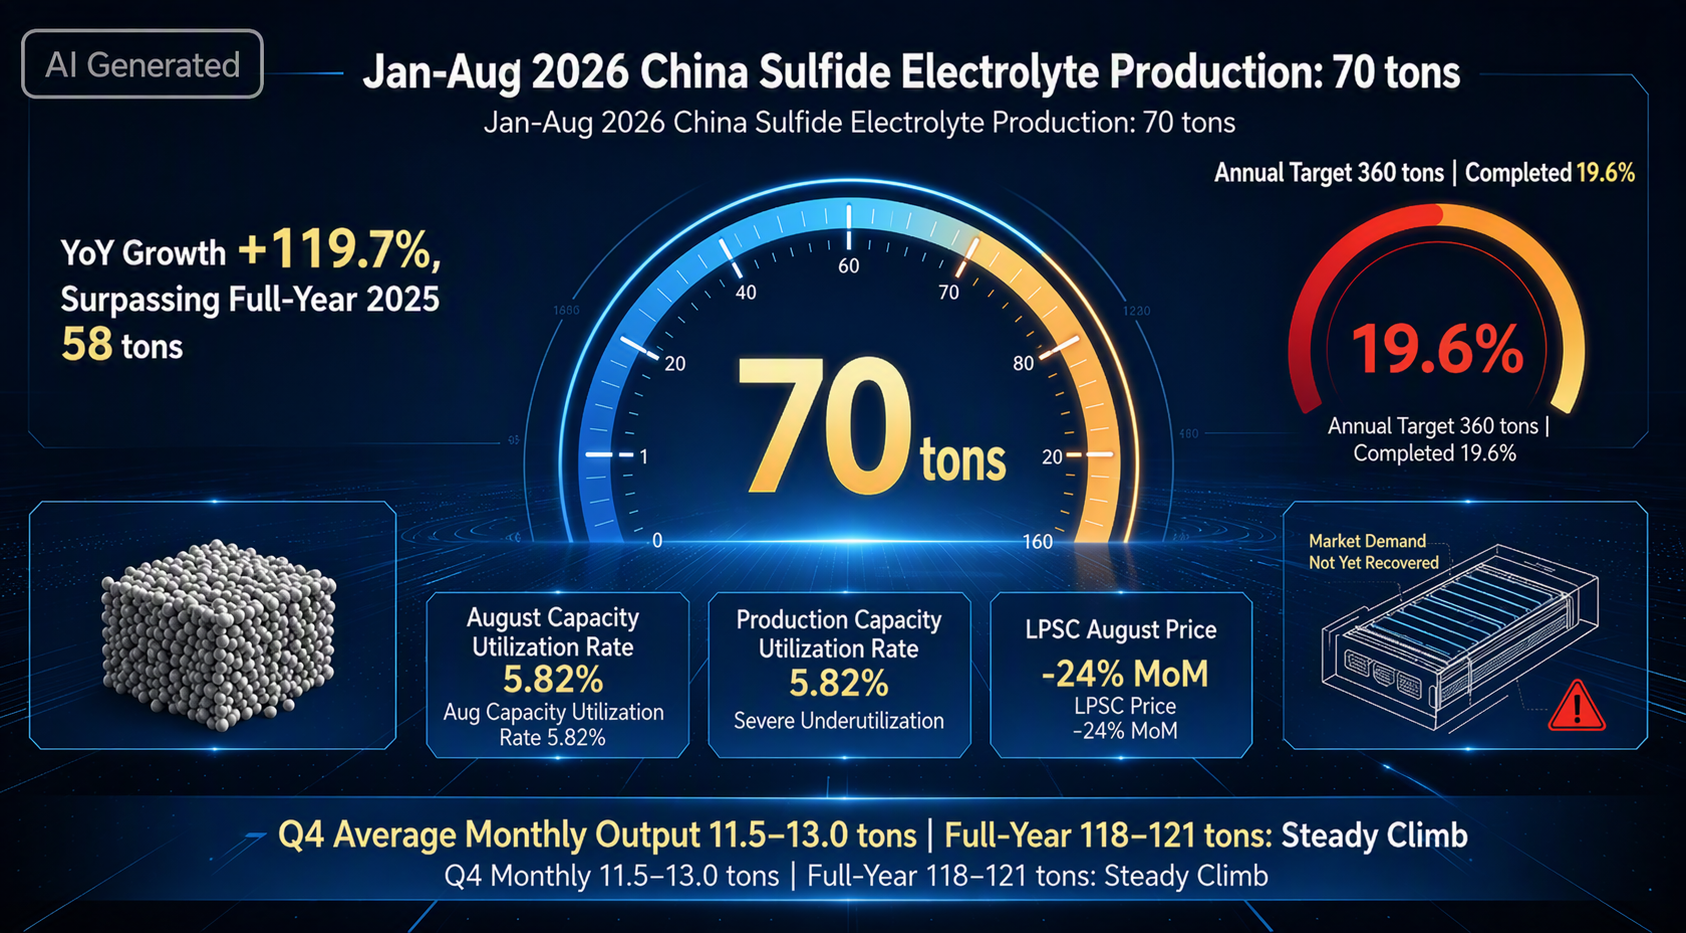
Pontos-chave: Em agosto de 2026 e no acumulado de janeiro a agosto de 2026, a produção acumulada de eletrólito sulfetado na China atingiu 70 t, um salto de 119,7% a/a e já acima do total de 2025 (58 t). No entanto, esse crescimento chamativo encobre três realidades duras: (1) apenas 19,6% da meta anual prevista (360 t) foi alcançada; (2) a taxa de utilização de capacidade em agosto foi de apenas 5,82%, indicando forte ociosidade; (3) os preços dos produtos continuaram a despencar (o LPSC caiu mais de 24% em um único mês). A produção média mensal no 4º tri tem alta probabilidade de ficar na faixa de 11,5–13 t, com o total do ano em torno de 118–121 t — “uma aceleração consistente”. Com previsão anual de 360 t, apenas 70 t foram concluídas nos primeiros oito meses: a “liberação moderada de volume” do eletrólito sulfetado na China e o hiato com a realidade.
I. Revisão da produção
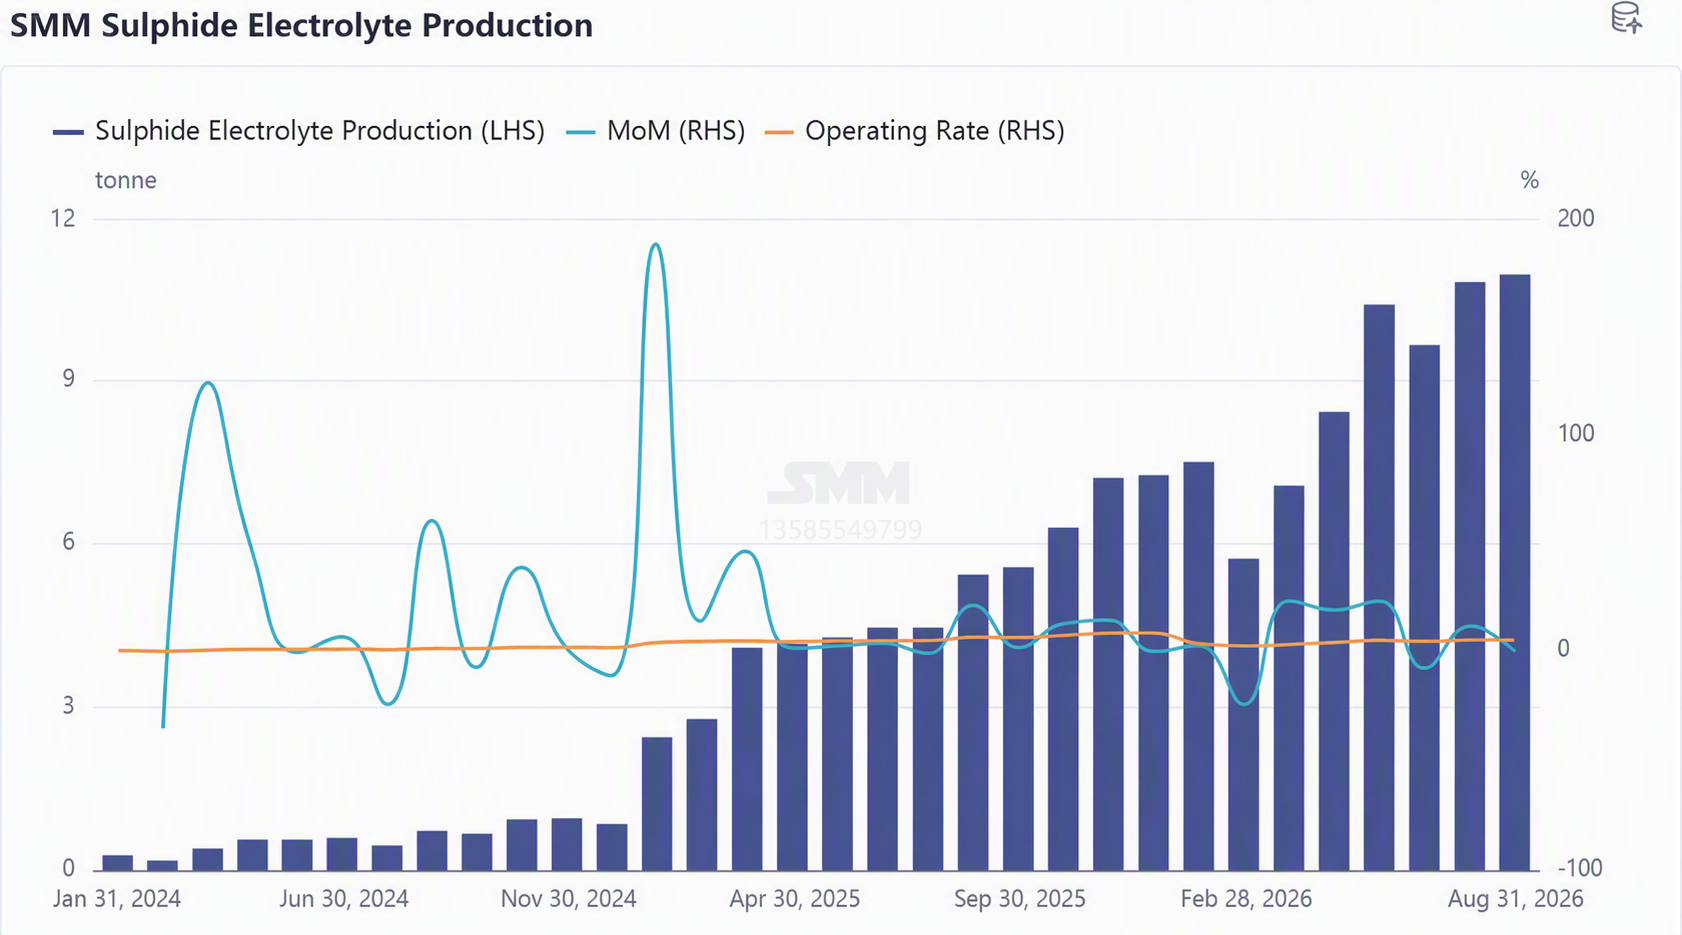
Do ponto de vista acumulado nos primeiros oito meses, a produção total de eletrólito sulfetado de janeiro a agosto de 2026 foi de cerca de 70 t, alta de aproximadamente 120% em relação ao mesmo período de 2025 (cerca de 32 t). Essa escala se aproxima de 75% da produção de 2025 (94 t), enquanto a produção de 2024 foi de apenas cerca de 7 t, o que significa que o contorno da “liberação de volume em nível de toneladas” do setor começou a tomar forma. Em agosto, a produção atingiu um recorde de quase 11 t. Apesar do novo recorde, a taxa de crescimento m/m recuou de dois dígitos em maio–julho para um dígito (maio +23,5% m/m vs. abril, julho +12,1% m/m, e agosto apenas +1,2% m/m), indicando que a produção efetiva em agosto esteve em um “período de platô durante a aceleração”. Isso está totalmente alinhado ao ritmo do setor: no 1º semestre, a cadeia industrial concentrou-se principalmente em “construção de linhas, comissionamento e entrega de amostras”.
Mas, trazendo a perspectiva de volta à realidade: o que significam 70 t? Isso equivale apenas à produção diária de produtos químicos básicos em uma empresa química de médio porte. Como o material mais central para baterias de estado sólido, essa escala absoluta indica claramente que o setor ainda está na fase inicial de “validação de amostras e compras em pequenos lotes”, longe de uma aplicação em larga escala. Mesmo com 70 t de produção, os embarques foram pouco mais da metade; o rendimento e a consistência do produto precisam melhorar, e a compra customizada por empresas de células a jusante também dificulta que eletrólitos sulfetados atendam múltiplos clientes com um único produto.
Mas, trazendo a perspectiva de volta à realidade: o que significam 70 t? Isso equivale apenas à produção diária de produtos químicos básicos em uma empresa química de médio porte. Como o material mais central para baterias de estado sólido, essa escala absoluta por si só é suficiente para mostrar que o setor ainda está em um estágio muito inicial de comercialização.
Mais criticamente: essas 70 t são “produção”, não “oferta efetiva”. Segundo dados da SMM, os embarques reais de eletrólito sulfetado ficaram em torno de apenas 60%, e há uma lacuna significativa entre produção e embarques: uma parcela considerável dos produtos ainda está em comissionamento de linha, validação de processo ou na fase de melhoria de qualidade durante a aceleração, e ainda não foi reconhecida e aceita por clientes a jusante. Em outras palavras, não só o “volume” é pequeno, como a “produção efetiva” que pode de fato fluir para aplicações finais é ainda menor.
As causas-raiz estão em duas restrições rígidas:
Primeiro, gargalos de rendimento e consistência. Eletrólitos sulfetados são extremamente sensíveis à umidade e ao teor de oxigênio, e a estabilidade entre lotes na produção em escala é um desafio amplamente reconhecido no setor. Ainda existe uma grande distância entre conseguir “fazer amostras” e conseguir “entregar produtos qualificados em lotes”.
Segundo, o modelo de compras customizadas impede a replicação da oferta em escala. Atualmente, as empresas de células a jusante adotam majoritariamente um modelo de desenvolvimento conjunto um a um, e cada uma tem requisitos personalizados para composição do eletrólito, tamanho de partícula, condutividade iônica e outros indicadores. Isso significa que, cada vez que um produtor de materiais atende um cliente, muitas vezes precisa ajustar separadamente formulações e parâmetros de processo, dificultando alcançar produção e vendas padronizadas e em larga escala como nos materiais maduros para baterias de lítio. A produção já é pequena por natureza e ainda precisa ser dividida em múltiplos “lotes customizados” — um teste severo tanto para controle de custos quanto para eficiência de entrega.
No geral, 70 t de produção, 49 t de embarques, taxa de utilização abaixo de 6% e preços de produtos em queda persistente — esses dados, em conjunto, desenham o retrato do setor: os eletrólitos sulfetados de fato cruzaram o limiar laboratorial do "0 para 1", mas a jornada do "1 para 100" rumo à comercialização em larga escala está apenas começando.
II. Três forças mantendo a produção de agosto elevada
2.1 Lado da oferta: linhas de produção entrando em operação de forma concentrada.
Em 5 de agosto, a Sinocera anunciou a conclusão de sua linha automatizada de produção de eletrólito sulfetado, com capacidade inicial de produção em massa estabelecida, vista como um período importante na transição do eletrólito sulfetado na China de “amostras de laboratório” para “fornecimento em lotes a partir de linhas de produção”; a linha piloto de 100 t/ano de sulfeto de lítio e eletrólito sulfetado da Tinci deve ser concluída e entrar em produção no 3º tri; a Tianshi Kefeng concluiu uma nova rodada de financiamento de dezenas de milhões de yuans, acelerando a expansão de capacidade de eletrólito sulfetado; a Ronbay Technology também planeja concluir, ainda neste ano, uma linha de produção de eletrólito sulfetado na classe de dezenas de toneladas.
2.2 Lado da demanda: o impulso de formação de estoques continua.
Em julho, uma grande empresa de novas energias concluiu uma licitação de eletrólito sulfetado na classe de 1 t, com preço vencedor abaixo de 2 milhões de yuans/t, marcando a passagem formal do setor de “transações em nível de kg” para “transações em nível de toneladas”. Empresas de células a jusante estão elevando a disposição de compra e estocagem em preparação para o período de instalação em veículos em 2027. Agosto teve eventos intensivos de validação industrial: a Zhongke Yuanben concluiu o primeiro teste rodoviário em veículo real na China de bateria totalmente em estado sólido com sulfeto, e a célula de bateria totalmente em estado sólido com sulfeto de 20 Ah da Gaoneng Shuzao passou no teste de perfuração com agulha de aço de 4 mm, ambos aumentando a confiança na rota do sulfeto.
2.3 Lado das matérias-primas: queda de custos reduz a barreira à expansão de capacidade.
Os preços do sulfeto de lítio grau bateria caíram para cerca de 1.300 yuans/kg (queda de mais de 50% desde o início do ano). O sulfeto de lítio de alta pureza responde por 70%–80% do custo total do eletrólito sulfetado, e a queda do preço da matéria-prima reduz diretamente o custo da produção de eletrólito em larga escala.
III. Revisão de capacidade
Mas o que merece uma análise ainda mais cuidadosa é a capacidade. A capacidade de eletrólito sulfetado é relativamente grande. Atualmente estão em produção Guyan, Guolian, Saike, Ruigu, Firm-Lithium, Sinocera, Yinshi, Tianshi Kefeng, Jiangfeng, LionGo e Guneng, entre outras, com a Tinci e outras ainda sem iniciar a produção.
A capacidade efetiva mensal subiu de 39,17 t/mês em 2024 para 80 t/mês em março de 2025, depois saltou para 187,6 t/mês em janeiro de 2026 e foi levemente ajustada para 188,1 t/mês em agosto — em dois anos, a capacidade expandiu para 4,8 vezes o nível original (anualizada em aproximadamente 2.257 t), enquanto a produção apenas aproximadamente dobrou.
O resultado foi a diluição da taxa de operação: em dezembro de 2025, a taxa de operação chegou a 9,0%, depois despencou para 4,0% em janeiro de 2026 após o salto de capacidade, atingiu mínima de 3,0% em fevereiro (Ano-Novo Chinês + aceleração de capacidade) e só se recuperou para 5,8% em agosto.
A capacidade de eletrólito sulfetado já está instalada, mas a produção do 4º tri vai acelerar? Essa é uma grande questão para o setor, e as empresas a montante de matérias-primas para eletrólitos sulfetados também estão extremamente atentas a isso. No 4º tri, espera-se que a produção média mensal alcance a faixa de 12–13 t, com o total do ano ficando em 115–125 t. O verdadeiro salto terá de esperar até depois que os pedidos de veículos de demonstração forem feitos em 2027.
IV. Análise de preços: o preço “de luxo” de 4 milhões de yuans/t precisa caminhar para a acessibilidade
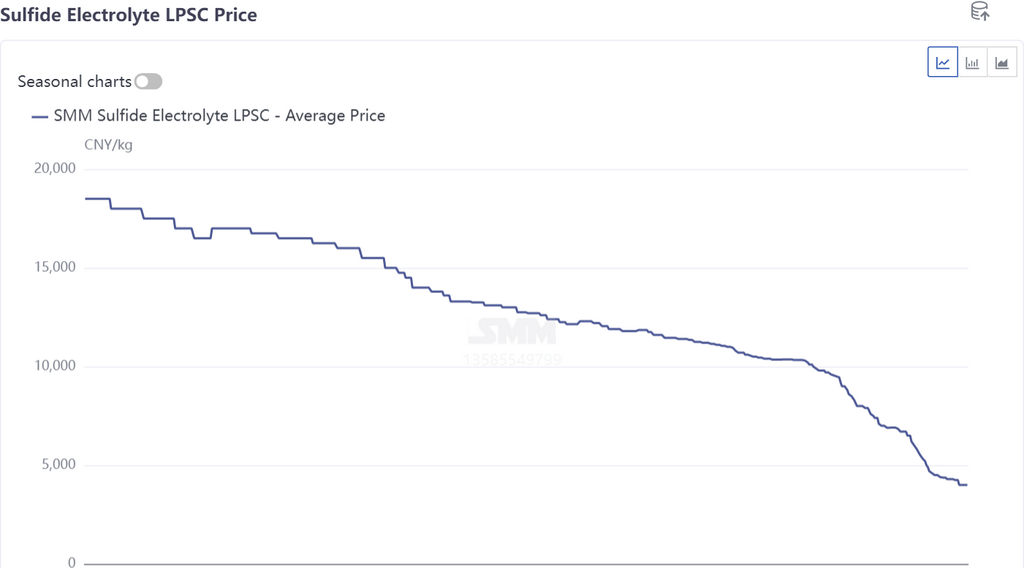
O mercado atual de eletrólito sulfetado ainda está em uma fase típica de “precificação de industrialização inicial”, com preços de LPSC em torno de 4 milhões de yuans/t (ou seja, 4.000 yuans/kg). Para a indústria de baterias de potência, extremamente sensível a custos, esse preço está em um patamar “de luxo”.
Em contraste com o crescimento moderado da produção, os preços dos eletrólitos de sulfeto continuaram a cair em ritmo acelerado em agosto. O preço médio do LPSC (tipo Li₆PS₅Cl, pó D50 ≤3μm) caiu de 4.500 yuan/kg no início de agosto para 4.000 yuan/kg em 26 de agosto, uma queda mensal de cerca de 11%; em comparação com 6.700 yuan/kg no início de julho, a queda acumulada foi de cerca de 40%, e em termos anuais (cerca de 11.800 yuan/kg no mesmo período de 2025), a queda foi de cerca de 66%.
As empresas de baterias a jusante têm uma compreensão clara disso e estão exercendo pressão para redução de custos:
Limiar de curto prazo (dentro de 1 a 2 anos) : o preço esperado deve se contrair para dentro de 2 milhões de yuan/tonelada, a fim de estabelecer inicialmente a base econômica para aplicações de demonstração em pequenos lotes;
Meta de longo prazo (após 3 a 5 anos): ancorada em uma faixa de preço de 500.000 a 1 milhão de yuan/tonelada. Somente assim as baterias de estado sólido de sulfeto poderão competir substancialmente com as baterias líquidas convencionais e as baterias semissólidas na dimensão de custo.
O significado dessa expectativa de preço não reside em "barganha", mas em forçar os fabricantes de materiais a mudar seus modelos de custo da preparação em pequenos lotes em escala laboratorial (nível de gramas, nível de quilogramas) para a produção em massa em escala industrial (nível de toneladas, nível de dezenas de toneladas), diluindo a depreciação de ativos fixos por meio de economias de escala, reduzindo os custos de aquisição de matérias-primas e melhorando as taxas de rendimento, de modo a potencialmente reduzir os custos por tonelada de milhões para abaixo do nível de um milhão.
Em comparação, o preço do sulfeto de lítio, uma matéria-prima-chave a montante para eletrólitos de sulfeto, já recuou acentuadamente de sua alta no início do ano, caindo mais de 50% nos últimos seis meses para cerca de 1.300 yuan/kg; a rápida queda nos preços das matérias-primas a montante está abrindo espaço para a queda do preço final dos eletrólitos de sulfeto, mas ainda resta quase metade da lacuna de redução de custos a ser fechada antes de atingir o limiar de curto prazo de 2 milhões de yuan/tonelada estabelecido pelas empresas de baterias.
Nota: Se você tiver detalhes adicionais para compartilhar sobre os pontos mencionados neste artigo, ou se estiver acompanhando o desenvolvimento de baterias de estado sólido, sinta-se à vontade para nos contatar em:
Tel: 021-20707860 (ou adicione o WeChat 13585549799) Yang Chaoxing, obrigado!
Leituras relacionadas



