O mercado de aço da Indonésia apresenta duas narrativas contrastantes dependendo da métrica aplicada. Os dados do lado da produção apontam para uma indústria em amadurecimento e crescimento estrutural; os dados de utilização e dependência de importações revelam um setor sob pressão externa sustentada. A análise abaixo examina os principais fatores de demanda e de política antes de avaliar a capacidade, os fluxos comerciais e a dinâmica de preços no curto prazo.
Fatores de demanda: projetos liderados por políticas ainda ancoram a demanda de aço, mas o impulso está diminuindo
-
O PSN permanece o maior fator de demanda, embora o ritmo tenha diminuído
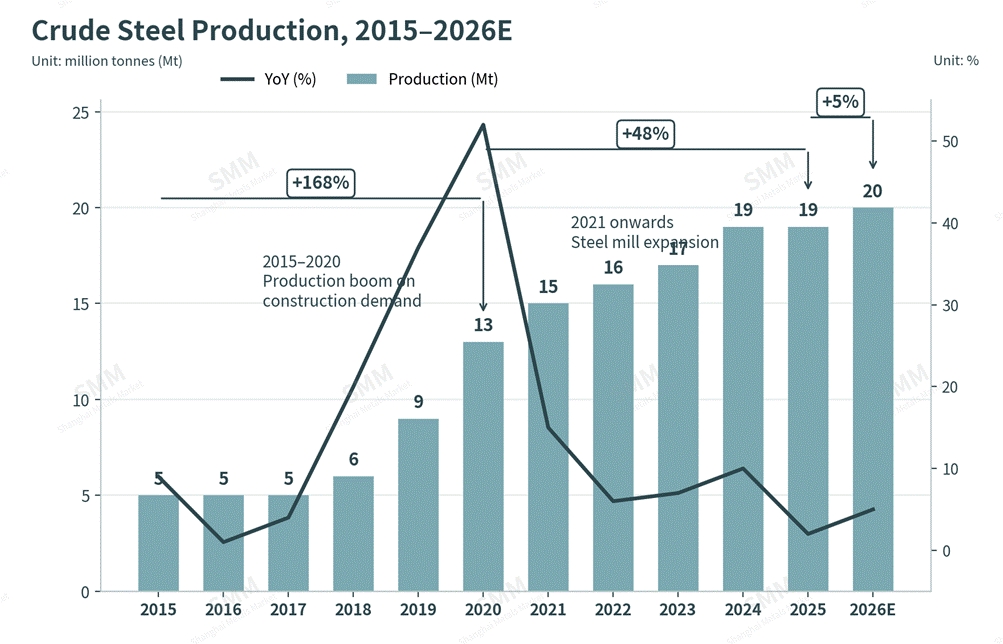
O PSN continua sendo o maior impulsionador estrutural da demanda doméstica de aço, embora o ritmo tenha diminuído em relação ao pico da administração anterior. Sob o presidente Joko Widodo, cerca de 190 projetos estratégicos nacionais foram concluídos ou estão em construção ativa, impulsionando um aumento de 32% no consumo de aço entre 2015 e 2020 e sustentando uma expansão de 168% na produção de aço bruto no mesmo período. Sob o presidente Prabowo Subianto, as prioridades fiscais mudaram para programas sociais, como a iniciativa de refeições gratuitas, moderando — embora não eliminando — o fluxo de projetos do PSN. Para 2026, 219 projetos permanecem ativos, dos quais apenas 7 são recém-iniciados; 74 se enquadram em estradas e transporte, incluindo as Seções 2 e 3 da rodovia com pedágio Serang–Panimbang (em andamento desde 2016, com conclusão prevista para 2027). Programas mais recentes, incluindo o Projeto de Escolas Públicas e a iniciativa da Cooperativa de Vilarejos Vermelho e Branco, estão surgindo como fatores incrementais de demanda, embora ambos enfrentem atrasos na implementação e escrutínio público, com desembolso potencialmente adiado até novembro.
-
Joint ventures estrangeiras continuam a remodelar a base de usinas
Isso continua a moldar a estrutura da base de usinas siderúrgicas da Indonésia, com capital do Japão (Nippon Steel), Coreia do Sul (POSCO), China (Tsingshan, Dexin) e Índia (Ispat) normalmente implantado por meio de joint ventures com produtores domésticos como PT Krakatau Steel e PT Gunung Raja Paksi — por exemplo, Krakatau POSCO e Krakatau Nippon Steel Synergy. Espera-se que capacidade adicional de joint ventures entre no mercado à medida que os parceiros estrangeiros continuam a expandir sua presença na Indonésia.
-
Uma frota de 80% de altos-fornos e convertedores deixa a indústria exposta ao CBAM e aos custos de descarbonização
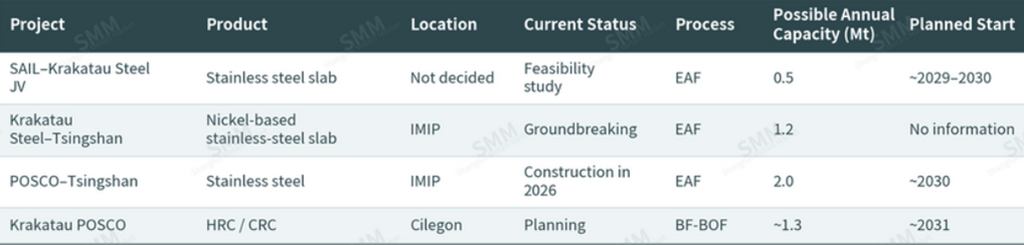
Tecnicamente, a indústria permanece fortemente exposta à produção intensiva em carbono. Aproximadamente 80% das siderúrgicas indonésias ainda operam na rota BF-BOF, uma vulnerabilidade estrutural à medida que o Mecanismo de Ajuste de Carbono na Fronteira (CBAM) da UE começa a precificar o aço de alto carbono para fora desse mercado. Apesar dos compromissos climáticos nacionais — meta de redução de emissões de 31,9% até 2030 e neutralidade de carbono até 2060 —, a experiência limitada com tecnologia verde e a infraestrutura política insuficiente dificultam o alcance dessas metas; as projeções atuais apontam emissões do setor siderúrgico nacional de 24,9 milhões de toneladas de CO₂ até 2030. A adoção de fornos elétricos a arco (EAF) permanece restrita a um pequeno grupo de operadores, como a PT Garuda Yamato Steel, embora a Krakatau Steel, a Gunung Raja Paksi e outras estejam avaliando rotas de EAF, ferro reduzido direto (DRI) e CCS/CCUS. A intensidade de capital da conversão para EAF — cerca de 2 a 3 vezes a do BF-BOF — significa que esses projetos normalmente só são viáveis por meio de joint ventures entre grandes produtores, e uma onda de nova capacidade de EAF não é esperada antes de 2030.
-
Quatro Instrumentos Regulatórios Agora Enquadram o Equilíbrio entre Oferta e Demanda
Quatro instrumentos regulatórios atualmente enquadram o equilíbrio entre oferta e demanda de aço da Indonésia:
-
SNI (Norma Nacional Obrigatória): Produtos como vergalhões (SNI 2052:2024) e tubos de aço (SNI 39:2024) agora estão sujeitos a especificações técnicas e de segurança domésticas obrigatórias. Em 20 de maio de 2026, duas regras adicionais entraram em vigor: Kemenperin nº 344/2026, que estabelece uma norma local para fio-máquina de aço, e Permendag nº 18/2026, que exige certificação digital do aço importado para conter importações de baixo custo e não conformes. Como barreira não tarifária, a conformidade com a SNI aumenta principalmente a carga administrativa e o prazo de entrega para os importadores, o que deve apoiar gradualmente a utilização doméstica no médio prazo; os efeitos até o momento permanecem limitados, dada a implementação recente das regras.
-
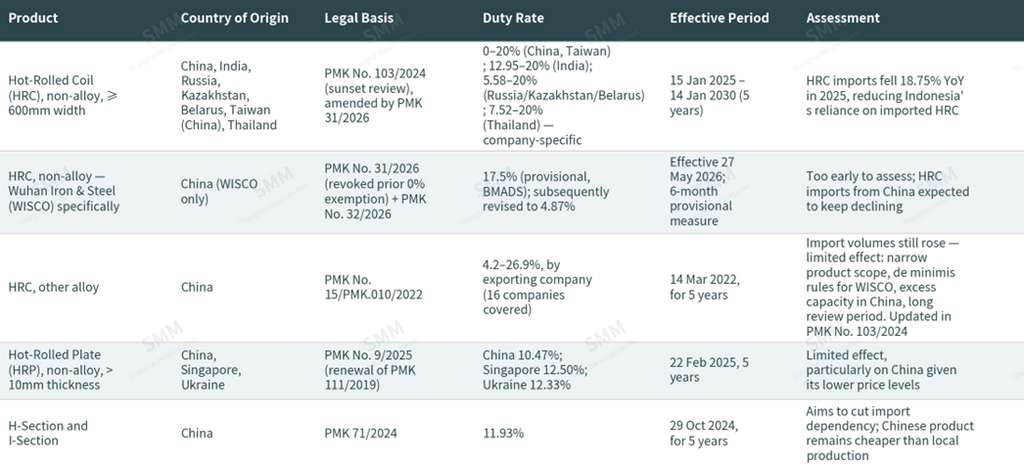
PMK nº 31/2026: Este regulamento atualiza o PMK nº 103/2024, que rege bobinas laminadas a quente (HRC) importadas e produtos de liga relacionados. Após uma investigação antidumping que confirmou que a Wuhan Iron and Steel Co. Ltd. (WISCO) causou dano material à indústria doméstica, foi imposta uma sobretaxa provisória de 17,5% sobre o preço CIF da WISCO (BMADS) — posteriormente revisada para 4,87% pelo PMK nº 32/2026 — juntamente com alíquotas diferenciadas para outros países exportadores. A medida entrou em vigor em 27 de maio de 2026 como medida provisória de seis meses. A regra funciona como barreira tarifária direta, elevando os custos de importação desembarcada e apoiando uma mudança na demanda em direção à oferta doméstica.
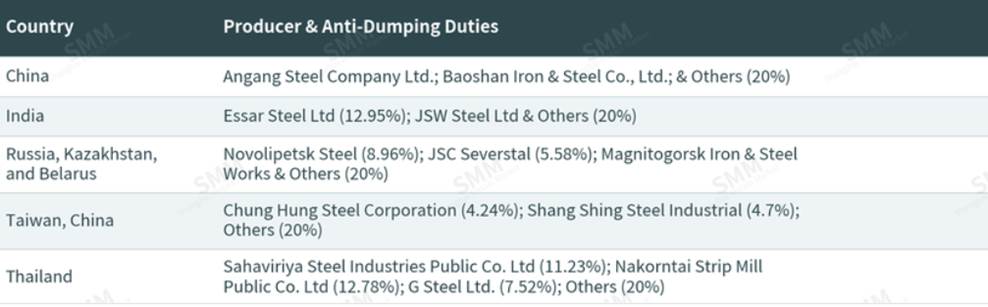 Fonte: PMK nº 31/2026, SMM
-
Tarifas da Seção 232 dos EUA: Em vigor desde 12 de março de 2018, à alíquota de 25% sobre produtos siderúrgicos, elevada para 50% sobre artigos essenciais de aço e alumínio em junho de 2025, e ampliada em abril de 2026 para aplicar 50% a artigos primários de aço e 25% a produtos derivados, as tarifas dos EUA não se aplicam diretamente às exportações indonésias, mas exercem efeito indireto relevante: o volume de importações de aço dos EUA caiu aproximadamente 26% entre janeiro e maio de 2026, deslocando esse volume — em grande parte de origem chinesa — para mercados alternativos, incluindo a Indonésia. O efeito líquido é um redirecionamento dos fluxos de exportação chineses para o mercado indonésio, em vez de uma restrição direta aos produtores indonésios.
-
CBAM (Mecanismo de Ajuste de Carbono na Fronteira): Em vigor desde 1º de janeiro de 2026, o CBAM precifica as importações com base no teor de carbono incorporado, referenciado à precificação de carbono do ETS da UE. A Indonésia ocupa a 7ª posição entre os maiores fornecedores de aço da União Europeia por volume; um estudo estima que, com base nos volumes comerciais de 2023, o mecanismo elevaria o custo das importações de ferro e aço na UE em aproximadamente US$ 226 milhões (Nam Do et al., 2026). O Ministério da Indústria (Kemenperin) delineou uma resposta em três partes: acelerar a tecnologia de produção de baixas emissões, adotar processos alinhados à neutralidade de carbono e estabelecer infraestrutura transparente e auditável de rastreamento de emissões. Sem apoio fiscal ou não fiscal complementar, porém, é improvável que essas medidas compensem integralmente a perda de competitividade no mercado da UE, e um risco secundário surgiu à medida que produtos chineses não expostos ao CBAM são redirecionados para mercados abertos como a Indonésia.
-
Direitos antidumping (aplicação mais ampla): Além do PMK nº 31/2026, a Indonésia mantém um conjunto mais amplo de medidas antidumping voltadas a produtos de origem chinesa, geralmente elevando os preços de importação e reduzindo os volumes importados, ao mesmo tempo que redireciona o comércio para países de origem não visados — dinâmica que, no conjunto, favorece a economia da indústria doméstica. Os detalhes estão resumidos na tabela abaixo.
Fonte: SMM, GTT
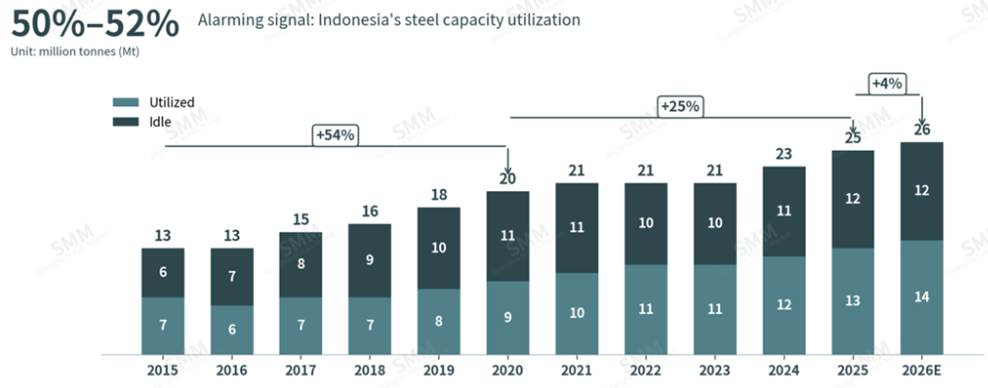
A capacidade já atingiu a meta de 2035 uma década antes, mas a utilização permanece em 50–52%
A capacidade instalada das siderúrgicas era de aproximadamente 25 Mt em 2025 — já alcançando a meta de 25 Mt do Plano Diretor Nacional de Desenvolvimento Industrial para 2035 com uma década de antecedência — uma trajetória que aumenta o risco de excesso estrutural de capacidade se não for gerida ativamente, com implicações negativas para os preços internos e a rentabilidade das usinas. Mais urgente é a taxa de utilização, que permanece em apenas 50–52%, contra o patamar de 80% geralmente necessário para rentabilidade sustentada. Três fatores estruturais explicam essa lacuna: maquinário de produção envelhecido, que compromete a competitividade em custos e emissões (segundo o Vice-Ministro da Indústria Faisol Riza); um mix de produtos concentrado em aço de construção de menor valor, com diversificação mínima em ligas ou aços especiais; e o excesso persistente de oferta de produtos chineses, que — segundo Kimron Manik, Diretor de Sustentabilidade da Construção do Ministério das Obras Públicas e Habitação (PUPR) — continua a pressionar os preços internos para baixo devido às economias de escala dos produtores chineses e à fraca demanda interna na China.
Fonte: Miani, 2025; Relatório Anual do GRP; GTT, SMM
As futuras adições de capacidade permanecem concentradas em torno dos dois ecossistemas industriais estabelecidos de Cilegon (Java Ocidental) e IMIP (Parque Industrial Indonésia Morowali, Sulawesi Central), com novos projetos baseados em fornos elétricos a arco — em grande parte estruturados como joint ventures, dado o custo de capital elevado em comparação com altos-fornos a oxigênio — previstos para entrar em operação por volta de 2030.
Fonte: SMM
Oferta: a produção total continua crescendo, mas o estresse no nível das usinas está se espalhando
A produção de aço bruto expandiu-se acentuadamente entre 2015 e 2020, impulsionada pela entrada em operação de grandes usinas, incluindo a Dexin Steel (2020) e a Krakatau POSCO (2014), e pela expansão do Laminador de Tiras a Quente nº 2 da Krakatau Steel em 2019, juntamente com o crescimento da demanda impulsionado pelo PSN. O crescimento desacelerou entre 2021 e 2025 em meio à pandemia e a um pipeline menor de novas capacidades. A produção permanece concentrada em Cilegon (o polo histórico de aço carbono e do oeste da Indonésia) e no IMIP (integrado à produção de aço inoxidável, atendendo ao leste da Indonésia), com locais secundários incluindo a PT New Asia International em Java Oriental para a produção de aço carbono.
Fonte: StatBase, SMM
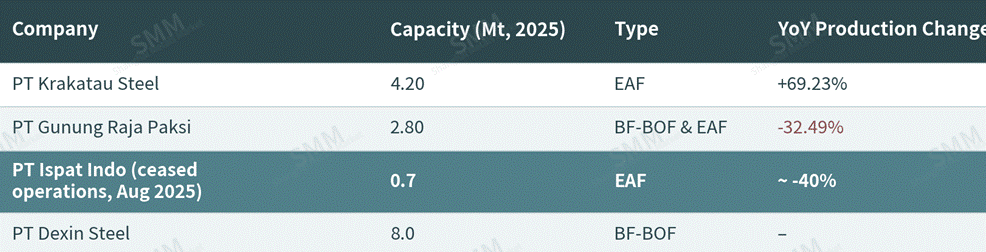
No nível das usinas, o desempenho em 2025 foi altamente divergente. A Krakatau Steel registrou aumento de 69,2% na produção em relação ao ano anterior, após a retomada do Laminador de Tiras a Quente 1 em janeiro de 2025, que estava parado desde maio de 2023 devido a problemas no fornecimento de energia. Em contraste, a PT Gunung Raja Paksi e a PT Ispat Indo registraram quedas de produção em relação ao ano anterior, sob pressão contínua das importações de baixo custo: a GRP reportou prejuízo de aproximadamente US$ 36,83 milhões em 2025, enquanto a Ispat Indo encerrou suas operações em agosto de 2025, após concluir que importar aço acabado era mais econômico do que a produção doméstica — sua taxa de utilização terminal havia caído para apenas 40%. A Krakatau Osaka Steel — que também interrompeu a produção — representa a vítima mais recente da pressão das importações. O padrão evidencia que o crescimento da produção agregada mascara uma grave dificuldade financeira no nível das usinas, impulsionada pela concorrência das importações.
Fonte: SMM
Demanda: o crescimento do consumo fica muito atrás da produção, e as importações ainda ocupam mais da metade do mercado
Fonte: Miani, 2025; SMM
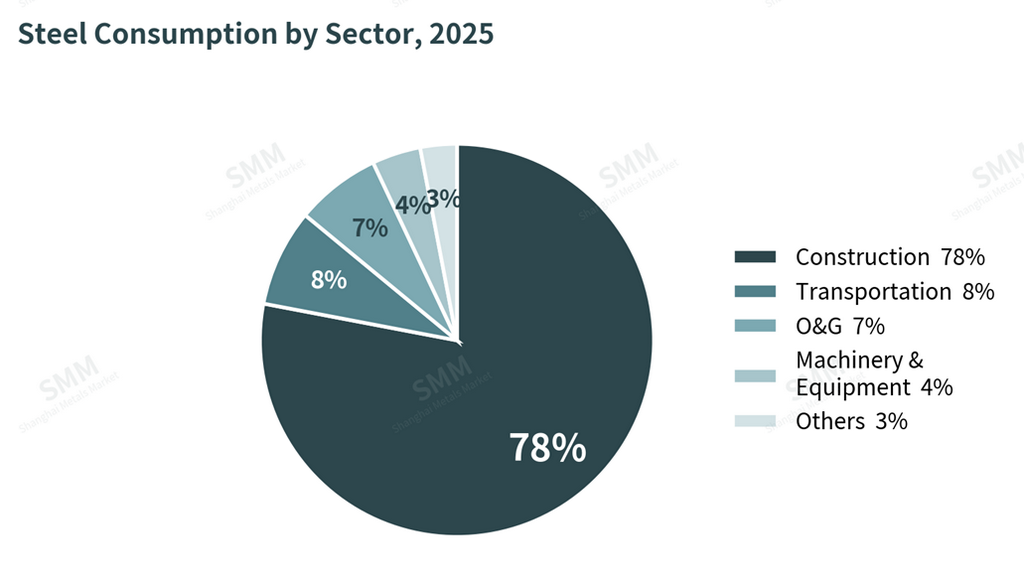
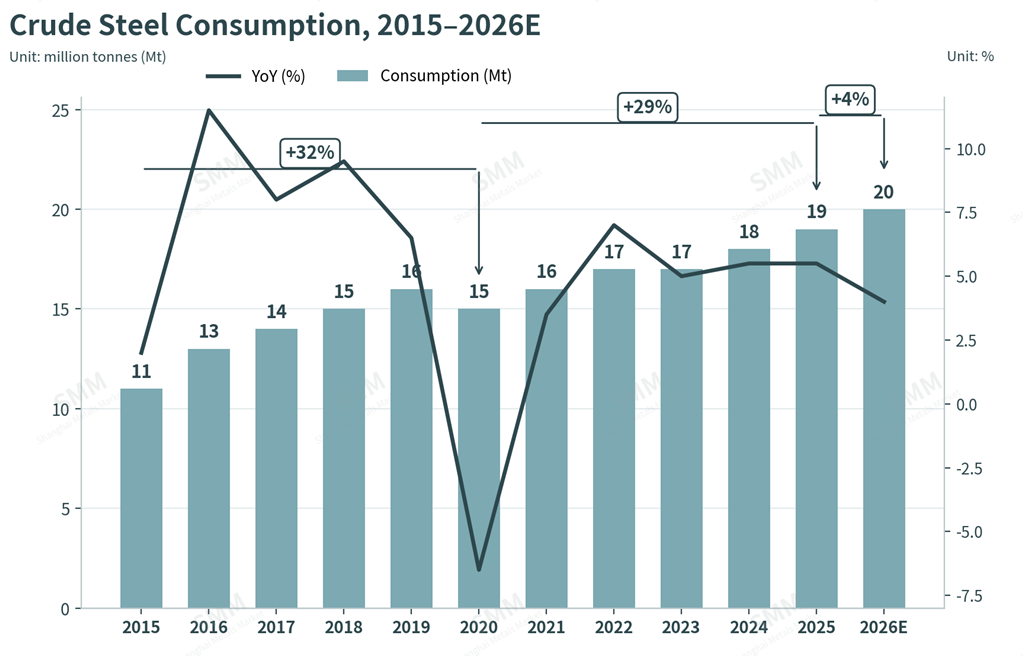
A construção civil responde por 78% do consumo doméstico de aço em 2025, seguida pelo setor de transportes (8%), com petróleo e gás, máquinas e outros setores compondo o restante. O consumo de aço bruto cresceu de forma muito mais modesta do que a produção agregada: o consumo aumentou 32% entre 2015 e 2020 e 29% entre 2021 e 2026E, contra crescimentos de produção de 168% e 48% nos mesmos períodos — apontando para um descompasso estrutural entre uma base produtiva cada vez mais voltada à oferta e à exportação e a demanda real de uso final doméstico.
Fonte: Dados aduaneiros da Indonésia, SMM
Agravando a pressão sobre as usinas domésticas, a dependência de importações permanece elevada: em 2025, as importações suprimiram 55% do consumo doméstico de aço acabado, com a China respondendo sozinha por 46% do volume importado. Esse influxo de produtos chineses de baixo custo reflete uma confluência de fatores — uma prolongada crise imobiliária na China, vantagens de custo baseadas em escala, apoio financeiro vinculado ao Estado, desaceleração da atividade de construção doméstica na China e uma resposta política indonésia comparativamente lenta. A Indonésia produz volumes substanciais de aço para construção — vigas H, vigas I e perfis similares de usinas como a Garuda Yamato Steel —, mas esses produtos não são competitivos em preço frente às importações, enquanto as categorias que são competitivas em preço, como o vergalhão, permanecem como graus de commodities de baixo valor agregado.
As medidas introduzidas até agora — certificação SNI obrigatória, licenciamento de importação mais rigoroso (lartas), preços direcionados de gás natural (HGBT) e tratamento com tarifa zero para insumos de matéria-prima, como tarugos — chegaram tarde demais para evitar o fechamento de produtores como a Krakatau Osaka Steel. Para 2026, espera-se que o consumo de aço bruto cresça, mas em ritmo desacelerado, refletindo uma contração no investimento em infraestrutura, uma mudança fiscal para prioridades fora da infraestrutura, como o programa de refeições gratuitas, e um sentimento público desfavorável em relação a iniciativas mais recentes, incluindo os projetos da Cooperativa de Vilarejos Vermelho e Branco e de Escolas Públicas.
Comércio: Aço inoxidável domina as exportações, tarugos dominam as importações — e a China domina ambos os lados
Por volume
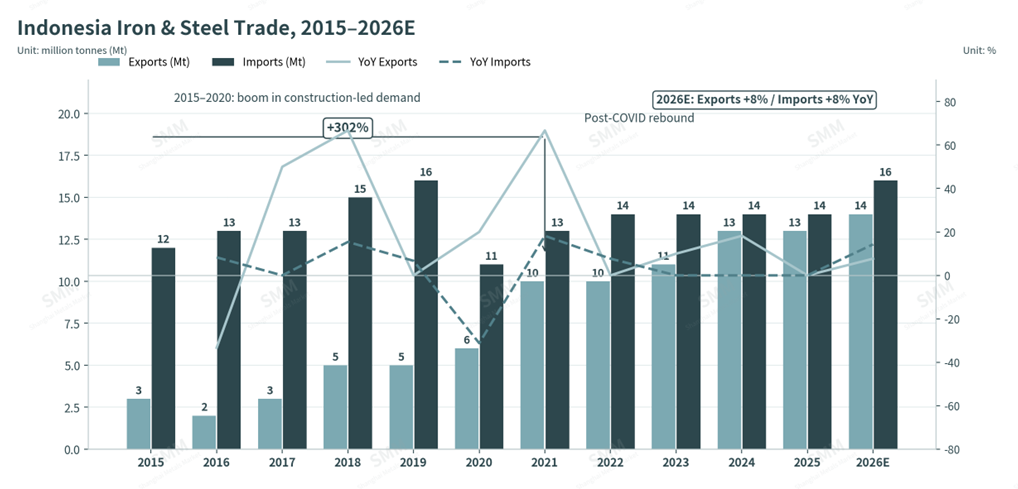
Os volumes de exportação e importação historicamente acompanharam as mudanças nas prioridades políticas da Indonésia, com um forte crescimento durante 2015–2020 impulsionado pela demanda da construção e por uma política agressiva de downstreaming, uma interrupção na era da COVID entre 2020 e 2021 e um retorno ao crescimento tendencial a partir de 2022. Para 2026, projeta-se que tanto os volumes de exportação quanto os de importação aumentem, ainda que em ritmo anual mais lento. No lado das exportações, o crescimento é sustentado por ganhos contínuos de produção e por medidas antidumping impostas por outros mercados — notadamente contra produtos chineses que entram no Vietnã —, o que deve beneficiar os fornecedores indonésios, dada a competitividade de preço da Indonésia em relação ao Vietnã. No lado das importações, espera-se que a dependência contínua de produtos chineses de menor custo e menor valor agregado persista, embora o crescimento deva ser limitado pelos requisitos de conformidade com a SNI e pelas medidas antidumping existentes.
Fonte: Statistics Indonesia, SMM
Por produto
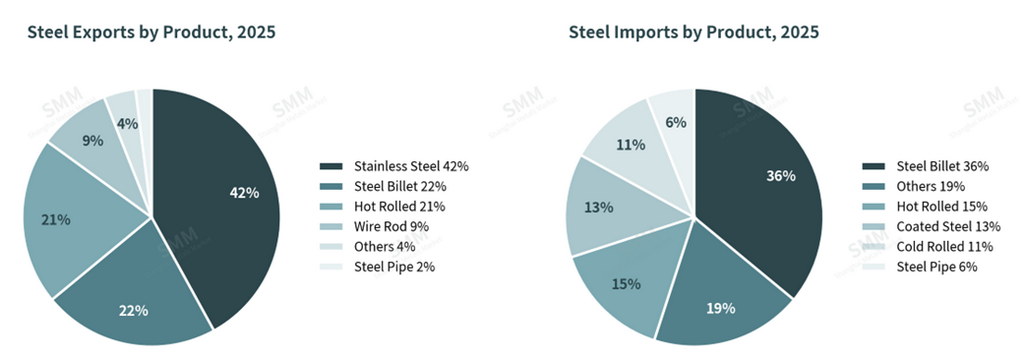
O aço inoxidável representa quase metade das exportações de aço da Indonésia, seguido por tarugos e bobinas laminadas a quente (HRC) — uma composição impulsionada pela proibição de exportação de minério de níquel da Indonésia, que exige que o níquel seja processado internamente em produtos semiacabados de aço inoxidável antes da exportação, aproveitando as reservas substanciais de níquel do país. No lado das importações, os tarugos continuam sendo a categoria dominante, refletindo a dependência contínua da demanda do setor de construção e a disponibilidade interna limitada de sucata como matéria-prima, seguidos por HRC e produtos de aço revestidos.
Fonte: Dados aduaneiros da Indonésia, SMM
Por país
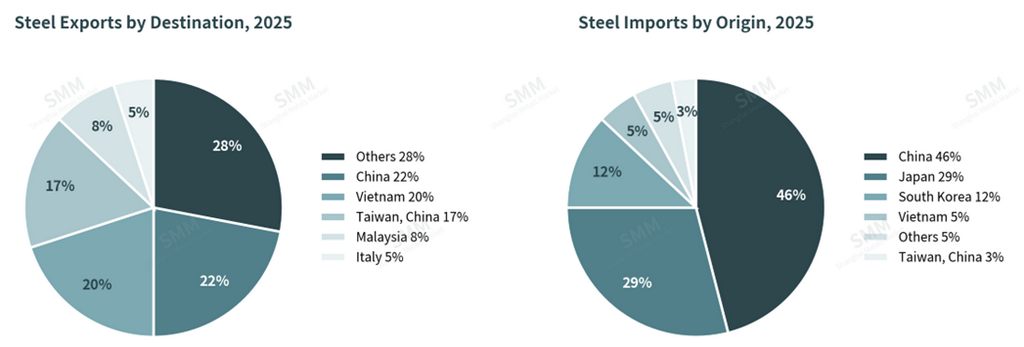
A China é o principal parceiro comercial em ambos os lados do balanço. Nas exportações, as siderúrgicas chinesas que operam instalações de aço inoxidável semiacabado na Indonésia — estrutura exigida pela proibição de exportação de minério de níquel — respondem por uma parcela substancial dos embarques destinados à China. Nas importações, o excesso de oferta chinês, impulsionado pela fraca demanda do setor imobiliário doméstico e pelo desvio de comércio ligado às medidas tarifárias dos EUA e da UE, continua posicionando a Indonésia como mercado de escoamento preferencial.
Fonte: Dados aduaneiros da Indonésia, SMM
O BQ da Indonésia é agora o mais barato da ASEAN após alta e correção impulsionadas pelo Oriente Médio
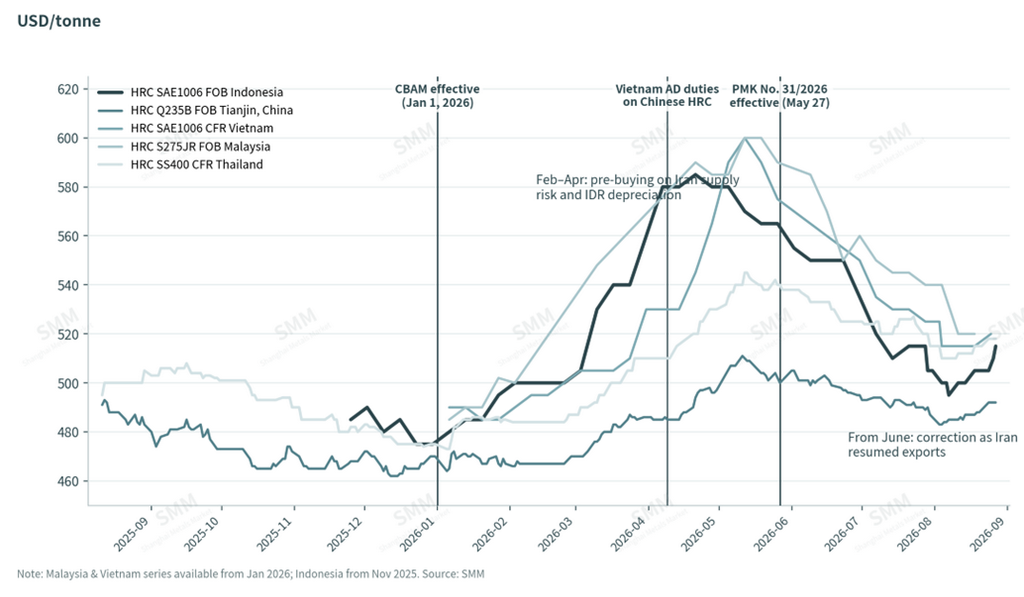
Os preços regionais de BQ na China, Tailândia, Malásia, Indonésia e Vietnã ao longo dos doze meses até agosto de 2026 acompanharam de perto os movimentos de preços chineses, ressaltando a contínua influência da China na formação de preços em toda a ASEAN. O preço médio do BQ chinês no período foi de aproximadamente US$ 481/tonelada, contra uma média da ASEAN de US$ 520/tonelada — um diferencial de cerca de US$ 39/tonelada.
Fonte: SMM
Os preços na região subiram acentuadamente entre fevereiro e abril de 2026 em meio à escalada das tensões no Oriente Médio, dado o papel do Irã como grande fornecedor de placas para a ASEAN (a ASEAN importou 3,9 Mt de produtos de ferro e aço do Oriente Médio em 2025); o preço do BQ indonésio atingiu o pico em 21 de abril de 2026, quando os compradores anteciparam compras diante da incerteza de oferta. O período também coincidiu com uma depreciação relevante da rupia indonésia — a moeda enfraqueceu cerca de IDR 600 em relação ao dólar entre janeiro e abril de 2026, e aproximadamente IDR 1.000 no nível mais fraco de 2026 (IDR 18.336/US$ em julho de 2026). Os preços começaram a corrigir a partir de junho, quando o Irã suspendeu as restrições de exportação em 30 de maio de 2026 e os estoques regionais se normalizaram. Em 27 de agosto de 2026, o BQ FOB da Indonésia estava em aproximadamente US$ 515/tonelada — ainda o mais baixo entre os pares da ASEAN — sugerindo que, na ausência de nova pressão cambial ou geopolítica, os preços indonésios seguem os mais competitivos da ASEAN.
Equilíbrio regional: Indonésia e Vietnã lideram a ASEAN, mas o Vietnã está se distanciando
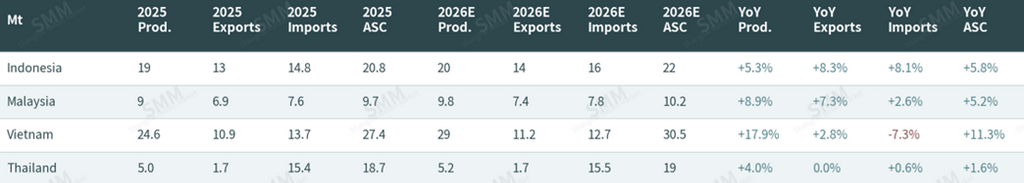
Comparando a produção de aço bruto, as exportações e as importações entre Indonésia, Vietnã, Tailândia e outros pares da ASEAN, Indonésia e Vietnã permanecem os dois produtores dominantes da região até 2026. Todas as três métricas indonésias — produção, exportações e importações — estão projetadas positivas para 2026. O crescimento das exportações é sustentado pela demanda resiliente de produtos acabados e pelo espaço limitado dos produtores chineses para reduzir ainda mais os preços — as usinas chinesas, de fato, começaram a elevar as ofertas — com as exportações do primeiro semestre de 2026 subindo 18,41% em relação ao ano anterior. O crescimento das importações, embora moderado em meio à demanda doméstica mais fraca, permanece apoiado por um pipeline ativo de PSN (77 projetos com conclusão prevista entre 2025 e 2029, dentro do portfólio mais amplo de 219 projetos ativos), com potencial de queda se medidas regulatórias comprimirem os volumes de importação mais rapidamente do que o atualmente previsto. O Vietnã continua superando a Indonésia em participação de mercado regional, apoiado por investimento público robusto e exportações crescentes, juntamente com importações em declínio ligadas à forte absorção doméstica. A Tailândia permanece a mais fraca das três, limitada pela alta dependência de importações decorrente dos elevados custos de produção doméstica. Apesar das interrupções no fornecimento de placas relacionadas ao Oriente Médio, o mercado siderúrgico mais amplo da ASEAN demonstrou notável resiliência ao longo de 2026.
Fonte: SMM
Os preços estão se firmando com o fim dos descontos chineses; a escassez de água no IMIP é o risco de curto prazo
Os preços domésticos do aço avançaram pelo menos USD 5/tonelada em 27 de agosto de 2026, com fio-máquina subindo de USD 490 para 495/tonelada, placas de USD 475 para 480/tonelada, HRC de USD 510 para 515/tonelada e tarugos de USD 470 para 475/tonelada. O aumento reflete a demanda sustentada de reposição de estoques, juntamente com a manutenção programada das usinas. No lado das exportações, desde meados de agosto os preços chineses pararam de cair e agora estão se firmando com a demanda doméstica chinesa mais forte, removendo efetivamente a pressão de queda sobre os produtos indonésios. Desde que os fundamentos subjacentes se mantenham, essa dinâmica favorece a continuação da valorização dos preços no mercado indonésio no curto prazo.
Um risco operacional separado está surgindo em torno do ecossistema IMIP (Parque Industrial Morowali da Indonésia), onde a escassez de água está afetando tanto a produção quanto a logística. A água é um insumo crítico no processo de resfriamento na fabricação de aço, portanto, uma escassez prolongada poderia restringir a produção, enquanto os níveis reduzidos de água estão complicando a atracação de embarcações, com risco em cascata para os custos de transporte e taxas de sobre-estadia. Separadamente, uma grande usina está programada para manutenção de rotina em setembro de 2026; como um evento rotineiro, não se espera que isso desencadeie volatilidade significativa no curto prazo, mas continua sendo uma variável que vale a pena monitorar por seu potencial efeito sobre os preços indonésios.
Principais variáveis a monitorar: (1) ritmo de desembolso do PSN e destino de projetos politicamente contestados (Cooperativa de Vilarejos Vermelho e Branco, Projeto de Escola Pública); (2) intensidade da aplicação da PMK nº 31/2026 e da certificação SNI sobre os volumes de importação chineses; (3) repasse dos custos do CBAM e execução do roteiro de descarbonização do Kemenperin; (4) momento e escala de qualquer recuperação da produção chinesa, que permanece o fator de oscilação dominante para os preços de HRC da ASEAN e a utilização das usinas indonésias; (5) disponibilidade de água no IMIP e o cronograma de manutenção da usina em setembro de 2026, ambos com risco de oferta no curto prazo.
Declaração de fonte de dados: Análise compilada a partir de divulgações de empresas, declarações do Ministério da Indústria (Kemenperin) e do Ministério de Obras Públicas e Habitação (PUPR) e dados de preços de mercado. Os valores são apenas para referência e não constituem recomendações de investimento ou negociação.