Em julho, todas as cinco principais categorias de exportação de folha de alumínio caíram em relação ao mês anterior. A categoria principal — folha de alumínio laminada, não trabalhada adicionalmente, sem suporte (0,01 mm < espessura ≤ 0,2 mm) — exportou 46.800 tm, uma queda de 7,1% em relação ao mês anterior, representando 39,4% do total das exportações de julho. No acumulado de janeiro a julho, a composição dos produtos permaneceu amplamente estável. A categoria principal, com espessura 0,01 mm < espessura ≤ 0,2 mm, representou 38,7%, e a folha de alumínio ultrafina com espessura ≤ 0,007 mm representou 20,9%, somando quase 60%.
Por país, a Tailândia ficou em primeiro lugar com 9.500 tm, seguida pelo México (9.300 tm) e Coreia do Sul (8.800 tm). Notavelmente, a Indonésia, líder em exportações em junho (10.800 tm em junho), caiu fortemente para 8.800 tm em julho (-18,8% em relação ao mês anterior), enquanto o México contrariou a tendência com um aumento de 14,8%, substituindo a Indonésia como o segundo maior destino. A Índia caiu de 10.200 tm em junho para 8.200 tm (-20,2%).
O cenário de exportação de julho apresentou três características marcantes: Primeiro, os mercados tradicionais do Sudeste Asiático recuaram coletivamente — Tailândia -13,1%, Indonésia -18,8%, Vietnã -24,2%, Malásia -56,0%, refletindo uma fraqueza marginal na demanda da região; segundo, o mercado norte-americano divergiu da tendência — México +14,8% cresceu contra-ciclicamente, Canadá +1,2% subiu ligeiramente, mas os EUA -10,9% continuaram a cair; terceiro, o mercado do Oriente Médio corrigiu significativamente devido a flutuações geopolíticas — Arábia Saudita -25,3%, EAU -2,8%.
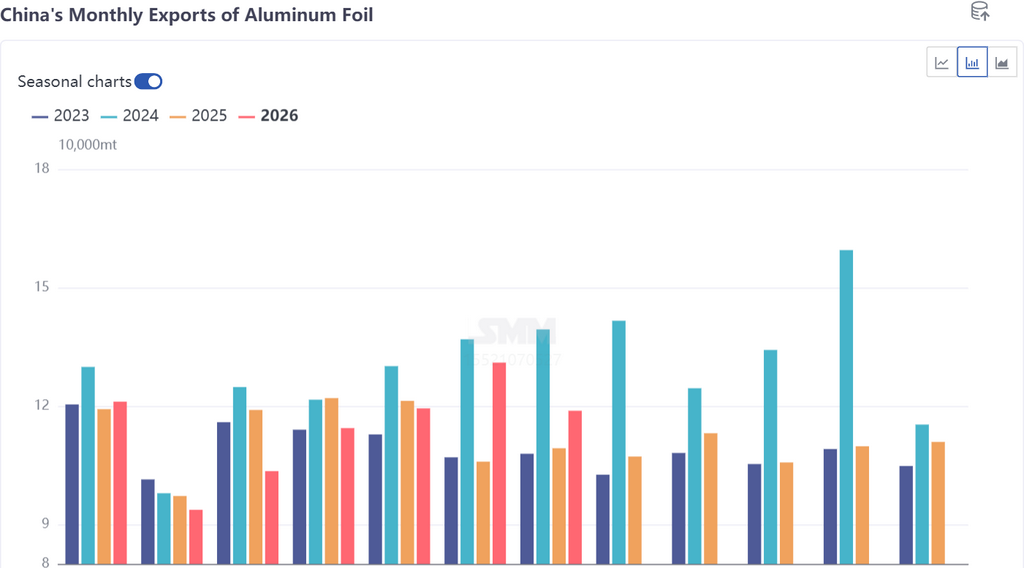
Numa visão abrangente, a SMM mantém sua previsão para 2026 de exportações de folha de alumínio chinesas em 1,3-1,35 milhão de tm. As exportações acumuladas de 802.000 tm de janeiro a julho estabeleceram uma base sólida para alcançar a meta subsequente. Para atingir a previsão anual de 1,3 milhão de tm, as exportações de agosto a dezembro precisam exceder aproximadamente 498.000 tm, exigindo exportações médias mensais de cerca de 99.600 tm — uma meta que não é difícil mesmo sob o atual ambiente de relação de preços SHFE/LME, com base nos dois julgamentos a seguir:
Primeiro, os pedidos em carteira garantem entregas futuras. De acordo com uma pesquisa da SMM, algumas empresas de folhas de alumínio já programaram entregas de pedidos de exportação da fábrica até meados de outubro. A captação de pedidos não mostrou uma queda acentuada, já que clientes no exterior travaram grandes volumes durante o alargamento anterior do spread de preços entre os mercados chinês e estrangeiro, criando inércia de execução com entregas concentradas nos meses seguintes.
Em segundo lugar, a demanda no exterior mostra resiliência e os padrões sazonais apontam para um quarto trimestre não fraco. Embora julho tenha registrado uma retração mensal, o volume mensal de exportação de 118.800 toneladas métricas permanece na faixa histórica média-alta. A retração de curto prazo no Sudeste Asiático não implica um colapso da tendência; a lógica de longo prazo de industrialização e atualização do consumo permanece intacta. O crescimento contrário à tendência no mercado mexicano serve como um novo pilar de crescimento para o mercado norte-americano, e as exportações anuais provavelmente ficarão na faixa de 1,3 a 1,35 milhão de toneladas métricas.